
Quản lý dòng tiền và chống thất thu thuế đối với tài sản mã hóa
Quản lý dòng tiền và chống thất thu thuế đối với tài sản mã hóa
Việt Nam đã có thuế suất cho giao dịch tài sản mã hóa từ tháng 3/2026 và cơ chế khấu trừ tại nguồn từ tháng 4/2026. Mảnh ghép còn lại nằm ở dữ liệu: dự thảo Thông tư hướng dẫn chế độ báo cáo, công bố thông tin trên thị trường giao dịch tài sản mã hóa đang được Bộ Tài chính lấy ý kiến sẽ quyết định mức độ dòng tiền mà cơ quan quản lý quan sát được. Đối chiếu với chuẩn mực của Lực lượng đặc nhiệm tài chính (FATF) và Khung báo cáo tài sản mã hóa (CARF) của OECD cho thấy thiết kế chính sách đang đi đúng hướng, song hiệu lực thực tế phụ thuộc vào độ phủ và mức độ chuẩn hóa của dữ liệu.
Hai trụ cột của chuẩn mực quốc tế: Chặn dòng tiền bất hợp pháp và khép kín nghĩa vụ thuế
Tài sản mã hóa cho phép chuyển giá trị qua biên giới trong vài phút, với mức độ ẩn danh tương đối và không nhất thiết đi qua hệ thống ngân hàng. Đặc điểm này làm giảm hiệu lực của những cơ chế giám sát vốn được thiết kế cho tài khoản ngân hàng, trong đó có Chuẩn mực báo cáo chung (CRS) về trao đổi thông tin tài khoản tài chính do OECD xây dựng. Phản ứng của cộng đồng quốc tế vì vậy hình thành hai trụ cột song song: Phòng, chống rửa tiền, tài trợ khủng bố và minh bạch thông tin phục vụ quản lý thuế.
Trụ cột thứ nhất – FATF và quy tắc chuyển thông tin. FATF yêu cầu tổ chức cung cấp dịch vụ tài sản mã hóa (VASP) thu thập, lưu giữ và chuyển kèm giao dịch thông tin về người chuyển và người thụ hưởng, còn được gọi là quy tắc chuyển thông tin (Travel Rule). Tổ chức này cũng xác định ngưỡng giao dịch không thường xuyên 1,000 USD (hoặc EUR) làm mốc kích hoạt nghĩa vụ nhận biết khách hàng (KYC/CDD). Theo báo cáo cập nhật lần thứ bảy của FATF về thực thi chuẩn mực đối với tài sản mã hóa (16/07/2026), 83% khu vực tài phán được khảo sát đã ban hành pháp luật thực thi Travel Rule, tăng so với mức 73% của năm 2025; 11 khu vực tài phán khác đang triển khai. FATF cũng lưu ý những khoảng trống còn lại: nhà cung cấp dịch vụ đặt ngoài lãnh thổ, tài chính phi tập trung và việc lạm dụng đồng tiền mã hóa ổn định (stablecoin).
Trụ cột thứ hai – OECD và trao đổi thông tin thuế tự động. Khung báo cáo tài sản mã hóa (CARF) mở rộng cơ chế trao đổi thông tin thuế tự động sang nhóm tài sản mà CRS không bao phủ. Tổ chức cung cấp dịch vụ thuộc diện báo cáo (RCASP) phải thẩm định khách hàng, thu thập bản tự xác nhận về nơi cư trú thuế và mã số thuế, sau đó báo cáo hằng năm dữ liệu giao dịch tổng hợp theo từng loại tài sản, sử dụng lược đồ dữ liệu XML thống nhất. Theo báo cáo cập nhật tình hình triển khai CARF năm 2025 của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế (OECD), 75 khu vực tài phán đã cam kết áp dụng khung này, với lộ trình trao đổi dữ liệu từ năm 2027 hoặc 2028.
Hai trụ cột bổ trợ nhau về mặt thời gian: Travel Rule xử lý từng giao dịch gần như tức thời để chặn dòng tiền bất hợp pháp, còn CARF xử lý dữ liệu lũy kế theo năm để xác định nghĩa vụ thuế. Điểm giao nhau là dữ liệu định danh, cả hai chỉ vận hành được khi mỗi giao dịch gắn với một chủ thể xác định và được lưu theo định dạng máy đọc được.
Việt Nam: Thuế suất đã rõ, hiệu lực thu phụ thuộc chất lượng dữ liệu
Tại Việt Nam, khung thuế cho thị trường thí điểm đã được thiết lập từ đầu năm 2026. Thông tư số 32/2026/TT-BTC hướng dẫn chính sách thuế đối với hoạt động giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa quy định: cá nhân cư trú và không cư trú nộp thuế thu nhập 0.1% trên giá chuyển nhượng từng lần; doanh nghiệp trong nước nộp thuế thu nhập doanh nghiệp 20% trên thu nhập từ chuyển nhượng; doanh nghiệp nước ngoài nộp 0.1% trên doanh thu từng lần; hoạt động chuyển nhượng, kinh doanh tài sản mã hóa thuộc đối tượng không chịu thuế giá trị gia tăng.
Cơ chế thu được thiết kế theo hướng khấu trừ tại nguồn. Thông tư số 41/2026/TT-BTC hướng dẫn kê khai, khấu trừ, nộp và quyết toán thuế trên thị trường tài sản mã hóa giao tổ chức cung cấp dịch vụ khấu trừ, nộp thay thuế cho nhà đầu tư, kê khai chậm nhất vào ngày 20 của tháng tiếp theo và quyết toán theo năm. Cách thiết kế này tương tự mô hình đang áp dụng với chuyển nhượng chứng khoán: đơn giản cho người nộp thuế, giảm chi phí hành thu. Tuy nhiên, hiệu lực thu ngân sách phụ thuộc vào khả năng quan sát giao dịch của tổ chức trung gian.
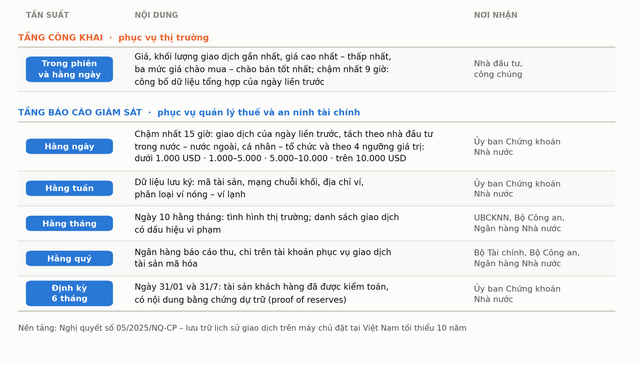
Dự thảo Thông tư về chế độ báo cáo, công bố thông tin không chỉ là văn bản về minh bạch thị trường, mà còn là hạ tầng dữ liệu cho chính sách thuế. Dự thảo Thông tư quy định, tổ chức cung cấp dịch vụ phải gửi Ủy ban Chứng khoán Nhà nước báo cáo hoạt động giao dịch của ngày liền trước, chậm nhất 15 giờ mỗi ngày giao dịch, tách theo nhà đầu tư trong nước và nước ngoài, cá nhân và tổ chức, đồng thời phân theo bốn ngưỡng giá trị: dưới 1,000 USD, 1,000–5,000 USD, 5,000–10,000 USD và trên 10,000 USD.
Bên cạnh báo cáo ngày, dự thảo thiết kế nhiều lớp tần suất khác: dữ liệu lưu ký hằng tuần (mã tài sản, mạng chuỗi khối, địa chỉ ví, phân loại ví nóng, ví lạnh); báo cáo 6 tháng về tài sản khách hàng đã được kiểm toán, có nội dung bằng chứng dự trữ, gửi vào ngày 31/01 và 31/07; báo cáo tình hình thị trường và giao dịch có dấu hiệu vi phạm vào ngày 10 hằng tháng; ngân hàng phục vụ tài khoản giao dịch báo cáo theo quý. Trước đó, Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 của Chính phủ đã yêu cầu lưu trữ lịch sử giao dịch trên máy chủ đặt tại Việt Nam tối thiểu 10 năm.
|
Bảng 1: Hai tầng thông tin và chế độ báo cáo dòng tiền theo dự thảo Thông tư
Nguồn: Tác giả tổng hợp từ thông tin về dự thảo Thông tư hướng dẫn chế độ báo cáo, công bố thông tin trên thị trường giao dịch tài sản mã hóa, Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 của Chính phủ
|
Ba lựa chọn kỹ thuật trong dự thảo đáng được chú ý. Thứ nhất, mốc 1,000 USD trùng với ngưỡng giao dịch không thường xuyên của FATF, cho phép một bộ dữ liệu phục vụ đồng thời mục tiêu thuế và phòng, chống rửa tiền thay vì phải thu thập hai lần. Thứ hai, việc chia ngưỡng thay vì chỉ báo cáo tổng giá trị tạo điều kiện nhận diện hành vi chia nhỏ giao dịch để tránh ngưỡng kiểm soát. Thứ ba, yêu cầu báo cáo địa chỉ ví mở ra khả năng đối chiếu dữ liệu nội bộ của sàn với dữ liệu trên chuỗi khối, đây là phương pháp đang được sử dụng phổ biến trong điều tra tài chính quốc tế. Cả ba cho thấy dự thảo hướng tới khả năng kết nối dữ liệu, chứ không dừng ở yêu cầu báo cáo hành chính.
Bốn khoảng trống cần tiếp tục xử lý
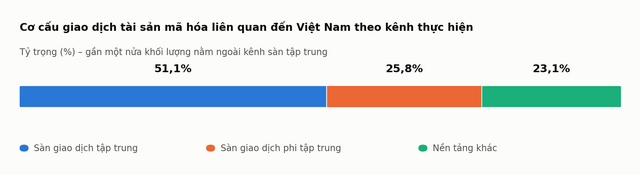
Thứ nhất, độ phủ của cơ chế. Khấu trừ tại nguồn và báo cáo giao dịch chỉ chạm tới phần dòng tiền đi qua tổ chức được cấp phép. Theo ước tính của Chainalysis, 51.1% giao dịch tài sản mã hóa liên quan đến Việt Nam được thực hiện qua sàn tập trung, 25.8% qua sàn phi tập trung và 23.1% qua các nền tảng khác. Nếu cấu trúc này không thay đổi đáng kể, khoảng 49% hoạt động giao dịch vẫn nằm ngoài tầm quan sát trực tiếp của cơ chế báo cáo. Chế tài đã được bổ sung tại Nghị định số 284/2026/NĐ-CP (hiệu lực từ ngày 01/9/2026) quy định mức phạt tiền tối đa 200 triệu đồng đối với tổ chức và 100 triệu đồng đối với cá nhân. Vì vậy, cần song song các kênh dữ liệu gián tiếp: đối chiếu dòng tiền qua ngân hàng và trung gian thanh toán, phân tích dữ liệu trên chuỗi khối, cùng cơ chế khuyến khích nhà đầu tư chuyển dần sang kênh chính thức.
|
Bảng 2: Cơ cấu giao dịch tài sản mã hóa liên quan đến Việt Nam theo kênh thực hiện
Nguồn: Ước tính của Chainalysis
|
Thứ hai, chuẩn hóa định dạng dữ liệu. Liên minh châu Âu yêu cầu dữ liệu sổ lệnh theo lược đồ JSON và bản cáo bạch theo định dạng iXBRL; OECD dùng lược đồ XML cho CARF. Nếu biểu mẫu báo cáo trong nước chỉ dừng ở bảng biểu mà thiếu đặc tả kỹ thuật cho dữ liệu điện tử, cơ quan quản lý vẫn nhận đủ báo cáo nhưng khó tự động đối soát giữa dữ liệu của sàn, dữ liệu thuế và dữ liệu ngân hàng. Ban hành đặc tả kỹ thuật kèm biểu mẫu là bước đi ít tốn kém nhưng quyết định khả năng khai thác dữ liệu về sau.
Thứ ba, ranh giới bảo mật giữa hai tầng thông tin. Dữ liệu định danh, mã số thuế, địa chỉ ví và danh sách giao dịch nghi vấn thuộc tầng giám sát, cần phân quyền chặt chẽ và chỉ chia sẻ giữa các cơ quan có thẩm quyền; tầng công khai phục vụ thị trường chỉ gồm giá, khối lượng, thanh khoản và thông tin về tài sản được giao dịch. Ranh giới này cần được xác định đồng bộ với Luật Bảo vệ dữ liệu cá nhân (Luật số 91/2025/QH15), có hiệu lực từ ngày 01/01/2026, để nghĩa vụ báo cáo và quyền đối với dữ liệu cá nhân không xung đột trong quá trình thực thi.
Thứ tư, phối hợp trong nước và hợp tác quốc tế. Ở trong nước, dữ liệu cần liên thông giữa Ủy ban Chứng khoán Nhà nước, Cục Thuế (Bộ Tài chính), Ngân hàng Nhà nước và Bộ Công an, thay vì dừng ở việc các cơ quan cùng nhận một bản báo cáo. Ở phạm vi quốc tế, việc chủ động trao đổi kỹ thuật với cơ quan quản lý nước ngoài cùng lộ trình nghiên cứu tiệm cận CARF sẽ quyết định khả năng truy vết dòng tiền đã rời khỏi phạm vi quốc gia.
Kết luận: Dữ liệu là mắt xích quyết định
Thị trường thí điểm đang tiến gần thời điểm vận hành. Theo thông tin từ Bộ Tài chính, những tổ chức cung cấp dịch vụ tài sản mã hóa đầu tiên dự kiến được cấp phép và đi vào hoạt động trong năm 2026. Khi đó, ba cấu phần của khung quản lý bao gồm: thuế suất, chế tài và cấp phép về cơ bản đã sẵn sàng. Mắt xích còn lại là dữ liệu: báo cáo đúng hạn, đúng định dạng và đủ chi tiết để đối soát.
Nếu được chuẩn hóa ngay từ giai đoạn đầu, hệ thống báo cáo này vừa hỗ trợ thu đúng, thu đủ, vừa tạo bằng chứng thực thi phục vụ tiến trình làm việc với FATF, đồng thời giảm chi phí tuân thủ cho chính các tổ chức cung cấp dịch vụ. Do thị trường và chuẩn mực quốc tế đều thay đổi nhanh, một cơ chế rà soát định kỳ trong giai đoạn thí điểm là cần thiết.
TS. Phạm Tiến Đạt - Viện Chiến lược và Chính sách kinh tế - Tài chính