
Mở rộng tín dụng từ động sản bằng trí tuệ nhân tạo và công nghệ chuỗi khối
Mở rộng tín dụng từ động sản bằng trí tuệ nhân tạo và công nghệ chuỗi khối
Việc kết hợp trí tuệ nhân tạo nhằm xác lập tính chân thực của dữ liệu tài sản cùng công nghệ chuỗi khối để chống tài trợ trùng lặp được kỳ vọng giải quyết điểm nghẽn thiếu hụt tài sản bảo đảm, mở đường cho các ngân hàng thương mại cấp tín dụng an toàn dựa trên động sản và dòng tiền của doanh nghiệp.
Thực trạng phụ thuộc vào bất động sản và khoảng trống pháp lý của động sản
Tại phiên báo cáo chính Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 ngày 30/09 ở TP.HCM, ông Nguyễn Hữu Vũ Khoa, Tổng Thư ký Liên minh Kinh tế On-Chain Toàn cầu (GOE Alliance), đã trình bày tham luận về mô hình ứng dụng trí tuệ nhân tạo hướng vào tài sản nhằm tạo lập lớp tài sản mới phục vụ hoạt động cấp tín dụng ngân hàng với chủ đề: "AI hướng vào tài sản: Lớp bản ghi kiểm chứng & lớp tài sản mới cho tín dụng ngân hàng".
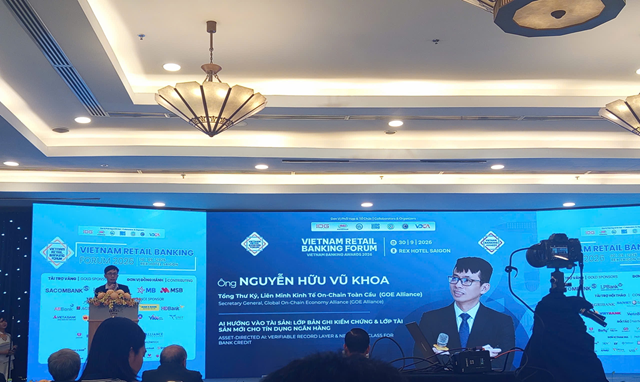
Ông Nguyễn Hữu Vũ Khoa phát biểu tại sự kiện
|
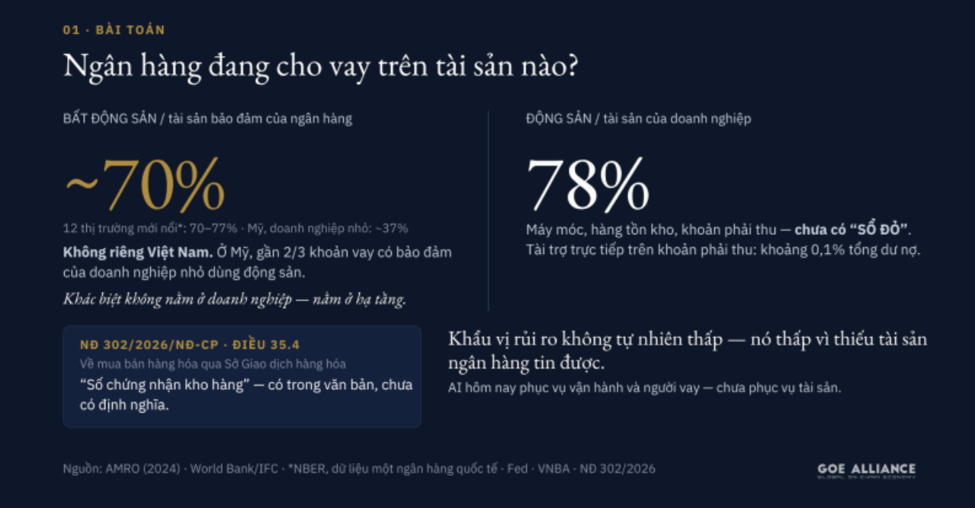
Theo ông Nguyễn Hữu Vũ Khoa, hệ thống ngân hàng hiện phụ thuộc quá lớn vào bất động sản khi loại hình này chiếm khoảng 70% tổng giá trị tài sản bảo đảm cho các khoản cấp tín dụng, tương tự tỷ lệ 70-77% tại nhiều nền kinh tế mới nổi. Ngược lại, tại các thị trường phát triển như Mỹ, gần 2/3 khoản vay của nhóm doanh nghiệp nhỏ sử dụng động sản làm vật thế chấp. Xét theo cơ cấu tài sản thực tế của các doanh nghiệp sản xuất và thương mại, động sản gồm máy móc, hàng tồn kho và các khoản phải thu chiếm tới 70-78% tổng tài sản, nhưng hoạt động tài trợ trực tiếp trên các khoản phải thu tại Việt Nam hiện chỉ chiếm khoảng 0.1% tổng dư nợ. Khẩu vị rủi ro tín dụng của ngân hàng đối với động sản duy trì ở mức thấp không phải do chất lượng doanh nghiệp mà chủ yếu bắt nguồn từ sự thiếu vắng một hạ tầng kiểm chứng đáng tin cậy.
Phân tích sâu nguyên nhân, đại diện GOE Alliance chỉ ra giấy chứng nhận quyền sử dụng đất thực chất là một cơ sở hạ tầng hoàn chỉnh gồm 4 lớp liên kết: lớp nhận biết danh tính và quyền sở hữu, lớp giá trị chuyển nhượng, lớp thanh khoản thị trường và lớp năng lực bảo đảm cho vay. Trong khi bất động sản đáp ứng đầy đủ cả 4 lớp hạ tầng này suốt hơn 30 năm qua nhờ khung pháp lý thống nhất, thì nhóm động sản mới đáp ứng được một phần và xuất hiện khoảng trống lớn ở 2 lớp đầu tiên. Dù Nghị định 99/2022/NĐ-CP đã cho phép đăng ký giao dịch bảo đảm đối với khoản phải thu và hàng tồn kho, thị trường vẫn thiếu cơ chế kiểm chứng tài sản có thật cũng như các chứng từ sở hữu hàng hóa có khả năng chuyển nhượng hợp pháp.
Lời giải công nghệ kiến tạo sổ đỏ hàng hóa bằng trí tuệ nhân tạo và chuỗi khối
Để lấp đầy khoảng trống kỹ thuật và định hình lớp tài sản mới, mô hình liên kết công nghệ được đề xuất vận hành theo công thức trí tuệ nhân tạo xác lập sự thật của tài sản, trong khi chuỗi khối bảo toàn tính toàn vẹn của sự thật đó và kết nối vào các nguồn tài trợ. Trong quy trình này, trí tuệ nhân tạo giữ vai trò bóc tách, đối chiếu chéo các dấu vết chứng từ nghiệp vụ với độ chính xác vượt trội con người.
Hiện nay, Việt Nam đã có nguồn dữ liệu đầu vào thuận lợi khi hóa đơn điện tử đã bao phủ 99.98% doanh nghiệp, tạo nền tảng vững chắc để thuật toán kiểm tra từng lô hàng hóa và gắn cờ cảnh báo sai lệch mỗi ngày. Song song đó, đơn vị kiểm định độc lập sẽ xác nhận thực địa tại kho hàng nhằm bảo đảm tính pháp lý. Sau khi tính chân thực của tài sản được xác lập, công nghệ chuỗi khối sẽ đóng băng dữ liệu thành các bút toán duy nhất, giúp bảo toàn lịch sử giao dịch và giải quyết triệt để rủi ro tài trợ trùng lặp hay cầm cố trùng nhiều ngân hàng.
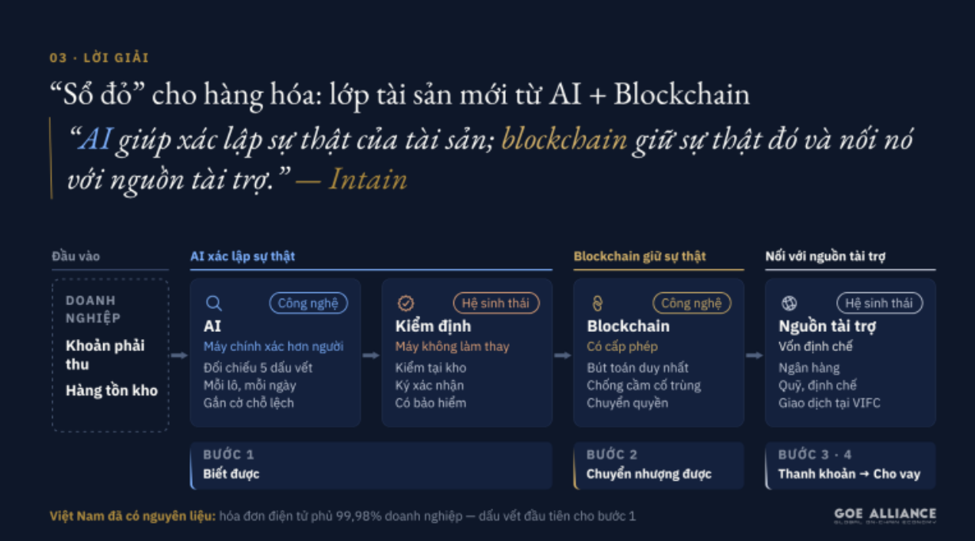
Khi tính pháp lý và thông tin tài sản được minh bạch hóa hoàn toàn, lớp tài sản động sản sẽ được mã hóa để tham gia giao dịch tại Trung tâm Tài chính Quốc tế TP.HCM (VIFC – HCM) và kết nối trực tiếp với các nguồn tài trợ từ ngân hàng thương mại, các quỹ đầu tư cũng như các bể vốn thanh khoản quốc tế.
Cơ hội khai phóng quy mô tín dụng cho doanh nghiệp và các ngành kinh tế mũi nhọn
Việc hình thành hạ tầng số hóa cho động sản mang lại dư địa tăng trưởng tín dụng quy mô lớn cho toàn bộ nền kinh tế trên 3 tầng giá trị cốt lõi. Ở tầng quy mô doanh nghiệp, sự hỗ trợ của trí tuệ nhân tạo trong việc tự động hóa đối chiếu hồ sơ giúp chi phí thẩm định không còn tăng tỷ lệ thuận theo từng món vay, tạo điều kiện thuận lợi cho các ngân hàng mở rộng cấp tín dụng an toàn đến hơn 1 triệu doanh nghiệp nhỏ và vừa vốn thiếu hụt tài sản đất đai để thế chấp.
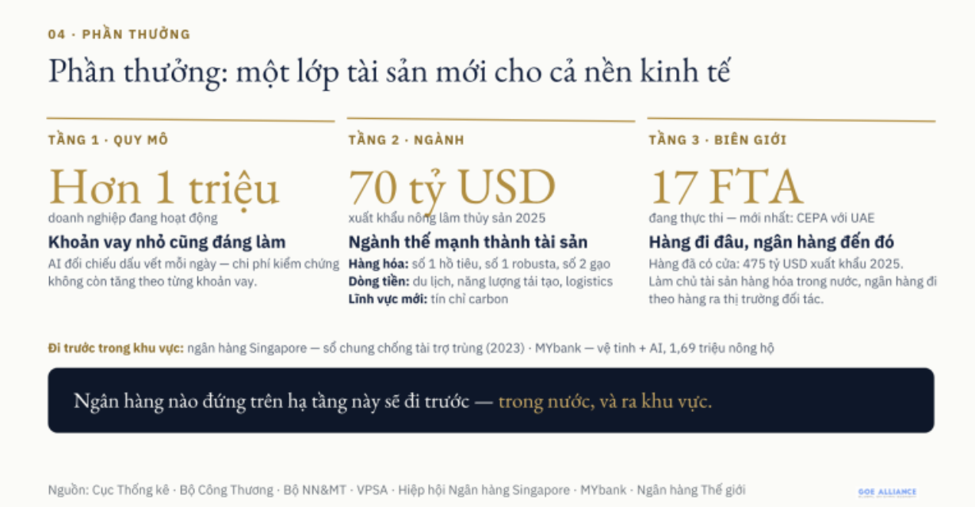
Ở tầng ngành kinh tế, mô hình này cho phép chuyển hóa trực tiếp nguồn hàng hóa từ các ngành thế mạnh xuất khẩu thành tài sản bảo đảm có giá trị cao, điển hình như quy mô xuất khẩu nông lâm thủy sản đạt khoảng 70 tỷ USD với các mặt hàng đứng hàng đầu thế giới về hồ tiêu, cà phê robusta và gạo, đồng thời mở rộng sang quản trị dòng tiền trong lĩnh vực du lịch, logistics, năng lượng tái tạo và tín chỉ carbon.
Ở tầng biên giới, thông qua 17 hiệp định thương mại tự do đang thực thi với tổng kim ngạch xuất khẩu đạt 475 tỷ USD, việc chuẩn hóa động sản số hóa sẽ tạo bàn đạp để các định chế tài chính trong nước cung ứng dịch vụ tài trợ thương mại xuyên biên giới theo chân dòng hàng hóa Việt Nam ra thị trường quốc tế. Ông Nguyễn Hữu Vũ Khoa nhấn mạnh nếu như giấy chứng nhận quyền sử dụng đất đã đặt nền móng cho tăng trưởng tín dụng ngân hàng suốt hơn 3 thập kỷ qua, thì việc kiến tạo hạ tầng số cho hàng hóa dựa trên công nghệ sẽ mở ra chu kỳ phát triển mới cho hoạt động tín dụng bán lẻ và bán buôn trong kỷ nguyên kinh tế số.
Mai Quốc