
Minh bạch thị trường vàng cần bắt đầu từ dữ liệu và sự đồng thuận
Minh bạch thị trường vàng cần bắt đầu từ dữ liệu và sự đồng thuận
Nghị định 390/2026/NĐ-CP tạo thêm nền tảng để quản lý thị trường vàng theo hướng minh bạch, thúc đẩy thanh toán không dùng tiền mặt, hỗ trợ quản lý thuế và phòng, chống rửa tiền. Đây là chủ trương có ý nghĩa tích cực. Để phát huy hiệu quả, chính sách cần được triển khai đồng bộ từ hạ tầng dữ liệu, thanh toán đến truyền thông trực tiếp tại các điểm giao dịch, giúp người dân hiểu rõ và yên tâm thực hiện.
Nghị định số 390/2026/NĐ-CP được Chính phủ ban hành và có hiệu lực từ ngày 16/10/2026 đã mang đến sự thay đổi đáng chú ý trong quy định quản lý kinh doanh vàng, tác động trực tiếp đến thói quen mua bán của người dân. Điểm nhấn của văn bản này là siết quy định thanh toán khi hạ ngưỡng bắt buộc thanh toán không dùng tiền mặt trong ngày xuống còn từ 5 triệu đồng trở lên, thay vì mức 20 triệu đồng theo Nghị định 232/2025/NĐ-CP áp dụng từ tháng 10/2025.
Hơn nữa, quy định mới áp dụng đồng nhất cho mọi loại vàng, bao gồm cả vàng miếng lẫn vàng trang sức, đồng thời mở rộng khái niệm sang các phương tiện thanh toán không dùng tiền mặt hợp pháp như chuyển khoản hay thanh toán điện tử, thay vì chỉ giới hạn trong giao dịch qua tài khoản ngân hàng giữa hai bên như trước. Theo giải thích từ Ngân hàng Nhà nước (NHNN), việc điều chỉnh này nhằm tăng cường xác thực thông tin khách hàng, thúc đẩy tính công khai, minh bạch và nâng cao hiệu quả quản lý đối với thị trường vàng.
Để hiểu rõ hơn về những tác động thực tế của quy định mới này, người viết đã có cuộc trao đổi với ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi.
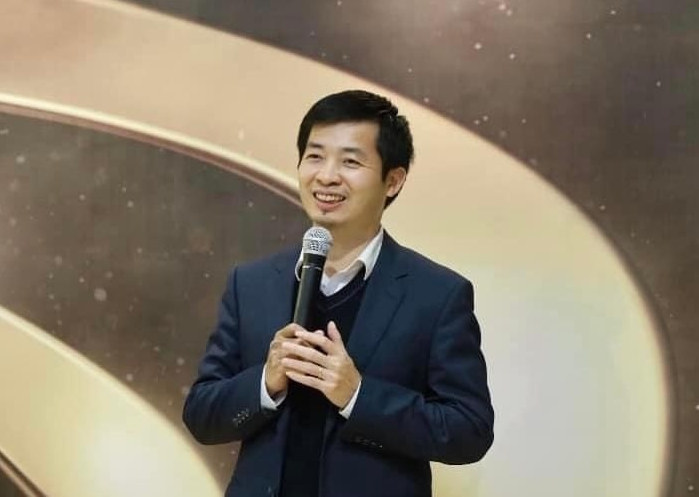
Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi
|
Theo ông, việc hạ ngưỡng thanh toán không dùng tiền mặt từ 20 triệu xuống 5 triệu đồng giúp ích gì cho quản lý dòng tiền, chống thất thu thuế và phòng, chống rửa tiền?
Ông Nguyễn Quang Huy: Việc hạ ngưỡng là bước tiến tích cực trong lộ trình tăng tính minh bạch của giao dịch vàng. Khi khoản thanh toán được ghi nhận qua các phương tiện thanh toán không dùng tiền mặt, cơ quan chức năng có thêm căn cứ đối chiếu giao dịch với hóa đơn, doanh thu và nghĩa vụ thuế. Dữ liệu này cũng có thể hỗ trợ nhận diện những giao dịch bất thường để xem xét theo quy định phòng, chống rửa tiền. Quy định trước đây áp dụng ngưỡng 20 triệu đồng; Nghị định 390 giảm xuống còn 5 triệu đồng.
Điểm quan trọng là quy định không chỉ tạo thêm một hình thức thanh toán mà góp phần hình thành dấu vết giao dịch rõ hơn. Khi thông tin được ghi nhận, lưu trữ và đối chiếu tốt, cơ quan quản lý có thể nâng chất lượng giám sát, còn doanh nghiệp có điều kiện chuẩn hóa quy trình kinh doanh. Về lâu dài, đây cũng là một bước thúc đẩy thói quen thanh toán số trong nền kinh tế.
Tuy nhiên, cần hiểu đây là công cụ hỗ trợ quản lý, không phải căn cứ để xem mọi giao dịch tiền mặt là vi phạm hay đáng ngờ. Theo hướng dẫn về Nghị định, ngưỡng áp dụng được tính theo tổng giá trị giao dịch của một khách hàng trong ngày; vì vậy, cách tính và phương thức thanh toán cần được giải thích thống nhất để tránh lúng túng tại quầy.
Hệ thống lưu trữ và kết nối dữ liệu về vàng nguyên liệu nhập khẩu sẽ thay đổi phương thức giám sát như thế nào?
Yêu cầu doanh nghiệp xây dựng hệ thống thông tin để lưu trữ và kết nối dữ liệu về vàng nguyên liệu nhập khẩu là bước chuyển đáng chú ý theo hướng giám sát dựa trên dữ liệu. Nếu thông tin về nhập khẩu, sử dụng, sản xuất, mua bán và tồn kho được ghi nhận đầy đủ, nhất quán, NHNN có thể theo dõi dòng vàng qua nhiều khâu, đối chiếu số liệu và xác định chênh lệch cần làm rõ. Việc này giúp công tác quản lý chủ động hơn, thay vì chỉ dựa vào báo cáo riêng lẻ hoặc kiểm tra tại từng thời điểm.
Hiệu quả của hệ thống không chỉ nằm ở lượng dữ liệu được thu thập mà ở chất lượng và khả năng sử dụng dữ liệu. Cần quy định rõ chuẩn thông tin, tần suất cập nhật, trách nhiệm của từng đơn vị, phương thức kết nối và cách xử lý khi phát sinh lỗi. Đồng thời, phải phân quyền truy cập và bảo vệ dữ liệu phù hợp. Lộ trình triển khai nên tính đến quy mô, năng lực công nghệ của doanh nghiệp để bảo đảm mục tiêu quản lý mà không tạo gánh nặng hành chính quá mức.
Điều chỉnh cấp phép nhập khẩu vàng nguyên liệu có giúp giải tỏa tình trạng thiếu nguyên liệu?
Việc điều chỉnh quy định cấp phép nhập khẩu vàng nguyên liệu cho doanh nghiệp sản xuất, gia công vàng trang sức mỹ nghệ, bao gồm doanh nghiệp FDI đủ điều kiện, là tín hiệu tích cực đối với hoạt động chế tác. Chính sách có thể giúp một số doanh nghiệp chủ động hơn về nguyên liệu, đáp ứng hợp đồng và duy trì kế hoạch sản xuất.
Dù vậy, cần nhìn nhận đúng phạm vi: Đây không phải cơ chế nhập khẩu không giới hạn và cũng chưa đồng nghĩa nguồn vàng trên toàn thị trường sẽ tăng ngay. Mức độ cải thiện còn tùy vào điều kiện cấp phép, năng lực sản xuất, hợp đồng, khả năng tổ chức thực hiện và tiến độ xử lý hồ sơ. Tác động trước hết có thể thể hiện ở các cơ sở sản xuất, gia công đáp ứng đủ điều kiện; còn ảnh hưởng tới các phân khúc khác cần được theo dõi qua thực tế.
Vì thế, nên đánh giá chính sách bằng kết quả cụ thể như khả năng duy trì sản xuất, đáp ứng đơn hàng, phát triển sản phẩm và cải thiện nguồn cung trang sức. Nếu dữ liệu triển khai cho thấy còn vướng mắc, cơ quan quản lý có thể xem xét hướng dẫn hoặc điều chỉnh quy trình trong khuôn khổ quy định, bảo đảm vừa hỗ trợ sản xuất vừa giữ kỷ cương thị trường.
Có thể xuất hiện tình trạng chia nhỏ giao dịch để né ngưỡng? Cơ quan chức năng nên xử lý ra sao?
Khả năng một số chủ thể tìm cách chia nhỏ giao dịch là điều cần tính đến trong quá trình thực thi. Tuy nhiên, nếu ngưỡng được tính theo tổng giá trị giao dịch của một khách hàng trong ngày, việc tách một giao dịch thành nhiều hóa đơn hoặc thanh toán thành nhiều lần trong ngày không làm thay đổi nghĩa vụ khi tổng giá trị đã đạt ngưỡng.
Để nhận diện hành vi cố tình né quy định, cơ quan chức năng có thể đối chiếu hóa đơn, chứng từ và dữ liệu thanh toán theo quy trình phù hợp. Việc kiểm tra cần dựa trên dấu hiệu cụ thể, có phân tích rủi ro, tránh suy diễn từ việc khách hàng mua nhiều lần hoặc mỗi lần với số tiền nhỏ. Mục tiêu là ngăn hành vi lợi dụng kẽ hở, đồng thời không làm gián đoạn giao dịch hợp pháp.
Khả năng một số chủ thể tìm cách chia nhỏ giao dịch là điều cần tính đến trong quá trình thực thi. Tuy nhiên, nếu ngưỡng được tính theo tổng giá trị giao dịch của một khách hàng trong ngày, việc tách một giao dịch thành nhiều hóa đơn hoặc thanh toán thành nhiều lần trong ngày không làm thay đổi nghĩa vụ khi tổng giá trị đã đạt ngưỡng.
Hướng dẫn cũng cần làm rõ cách nhận diện khách hàng, trường hợp mua ở nhiều cửa hàng, giao dịch bị hủy, đổi trả hoặc hoàn tiền. Khi quy tắc vận hành minh bạch và áp dụng nhất quán, người dân có cơ sở tuân thủ, còn doanh nghiệp hạn chế được rủi ro do cách hiểu khác nhau.
Theo quy định mới, người dân mua vàng tích trữ nhỏ lẻ và thông tin cá nhân sẽ chịu tác động thế nào?
Đối với người dân, nghĩa vụ thanh toán căn cứ vào giá trị giao dịch, không căn cứ riêng vào số chỉ vàng. Vì vậy, mua nửa chỉ hay một chỉ không tự động làm phát sinh yêu cầu thanh toán không dùng tiền mặt nếu tổng giá trị giao dịch trong ngày chưa đạt ngưỡng. Khi giao dịch đạt ngưỡng, khách hàng cần được thông tin rõ phương thức thanh toán nào được chấp nhận, cách nhận chứng từ và quy trình xử lý nếu có sai sót.
Dấu vết thanh toán có thể khiến người dân quan tâm đến việc thông tin giao dịch được sử dụng ra sao. Đây là mối quan tâm chính đáng. Dữ liệu cần được thu thập và sử dụng đúng mục đích, phân quyền truy cập, bảo đảm an toàn và lưu giữ theo quy định về bảo vệ dữ liệu cá nhân. Minh bạch trong quản lý phải đi cùng bảo mật, để việc thanh toán số tạo thuận tiện và niềm tin thay vì gây tâm lý e ngại.
NHNN, ngành Thuế và ngân hàng cần làm gì để Nghị định đi vào cuộc sống đồng bộ?
NHNN nên sớm ban hành hướng dẫn nghiệp vụ và kỹ thuật thống nhất, làm rõ cách tính ngưỡng, phương thức thanh toán, tiêu chuẩn kết nối dữ liệu và lộ trình thực hiện. Cần có đầu mối hỗ trợ doanh nghiệp, nhất là trong giai đoạn đầu, để kịp thời xử lý vướng mắc kỹ thuật và nghiệp vụ.
Ngành Thuế có thể khai thác dữ liệu để đối chiếu hóa đơn, doanh thu và tồn kho theo hướng quản lý rủi ro, tập trung vào những dấu hiệu cần xác minh. Ngân hàng và đơn vị thanh toán cần cung cấp giải pháp QR, POS ổn định, chi phí hợp lý, chứng từ dễ tra soát và quy trình bảo vệ dữ liệu rõ ràng. Các cơ sở kinh doanh vàng cần cập nhật quy trình thanh toán, hóa đơn, theo dõi tồn kho và chủ động giải thích cho khách hàng.
Đặc biệt, chính sách liên quan trực tiếp đến thói quen tiêu dùng, nên truyền thông phải được coi là một phần của khâu tổ chức thực hiện. Bên cạnh báo chí, truyền hình và các phương tiện thông tin đại chúng, cần phổ biến thông tin ngay tại cửa hàng giao dịch: bảng hướng dẫn ngắn gọn, nội dung trên hóa đơn hoặc mã QR, cùng nhân viên được trang bị câu trả lời thống nhất. Thông tin nên nêu rõ ngưỡng áp dụng, cách tính tổng giao dịch trong ngày và các phương thức thanh toán được chấp nhận. Người dân cần được tiếp cận hướng dẫn trước và trong lúc giao dịch để hiểu đúng, chủ động chuẩn bị và tuân thủ thuận lợi.
Khi cơ quan quản lý, ngân hàng, doanh nghiệp và người dân cùng thực hiện trên cơ sở quy định rõ ràng, dữ liệu tin cậy và truyền thông dễ hiểu, Nghị định 390 có thể góp phần thúc đẩy thanh toán không dùng tiền mặt, nâng hiệu quả quản lý thuế, hỗ trợ phòng, chống rửa tiền và củng cố niềm tin vào một thị trường vàng minh bạch, ổn định hơn.
Xin cảm ơn ông.
Cát Lam