
Mặt trái khi dùng mệnh lệnh hành chính đỡ giá chứng khoán
Mặt trái khi dùng mệnh lệnh hành chính đỡ giá chứng khoán
Trước đà giảm của cổ phiếu công nghệ, Bắc Kinh đã cấm các hãng bảo hiểm bán cắt lỗ và điều động tiền Nhà nước đi mua cổ phiếu. Biện pháp này tạo nhịp hồi ngắn ngủi nhưng khóa thanh khoản và đẩy vốn ngoại tháo chạy. Việc lấy mệnh lệnh thay quy luật cung cầu biến sàn chứng khoán thành nơi gánh rủi ro.
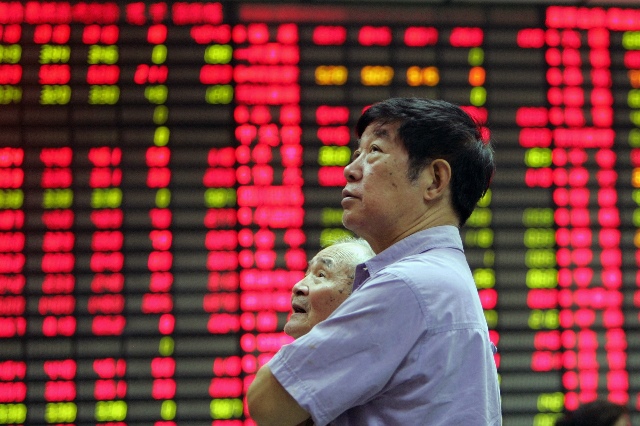
Thị trường chứng khoán Trung Quốc. Ảnh: Reuters.
|
Theo nguồn tin riêng của Bloomberg, chiều muộn ngày 15/10/2026, cơ quan quản lý tài chính tại Bắc Kinh đã triệu tập cuộc họp kín khẩn cấp với lãnh đạo các tập đoàn bảo hiểm lớn và ban hành chỉ đạo miệng yêu cầu các hãng bảo hiểm báo cáo danh mục, tuyệt đối không bán chốt lỗ và ưu tiên ổn định kinh tế.
Cũng theo nguồn tin này, cơ quan quản lý đã kêu gọi các định chế tài chính trong nhóm “Đội tuyển Quốc gia” (National Team) đẩy nhanh tiến độ mua gom cổ phiếu. Dòng tiền nhà nước lập tức giải ngân quy mô lớn, khiến thanh khoản các quỹ hoán đổi danh mục tăng vọt vào chiều 16/10. Riêng một quỹ mô phỏng chỉ số CSI 300 ghi nhận lượng mua ròng kỷ lục 18.8 tỷ Nhân dân tệ, tức 2.8 tỷ USD.
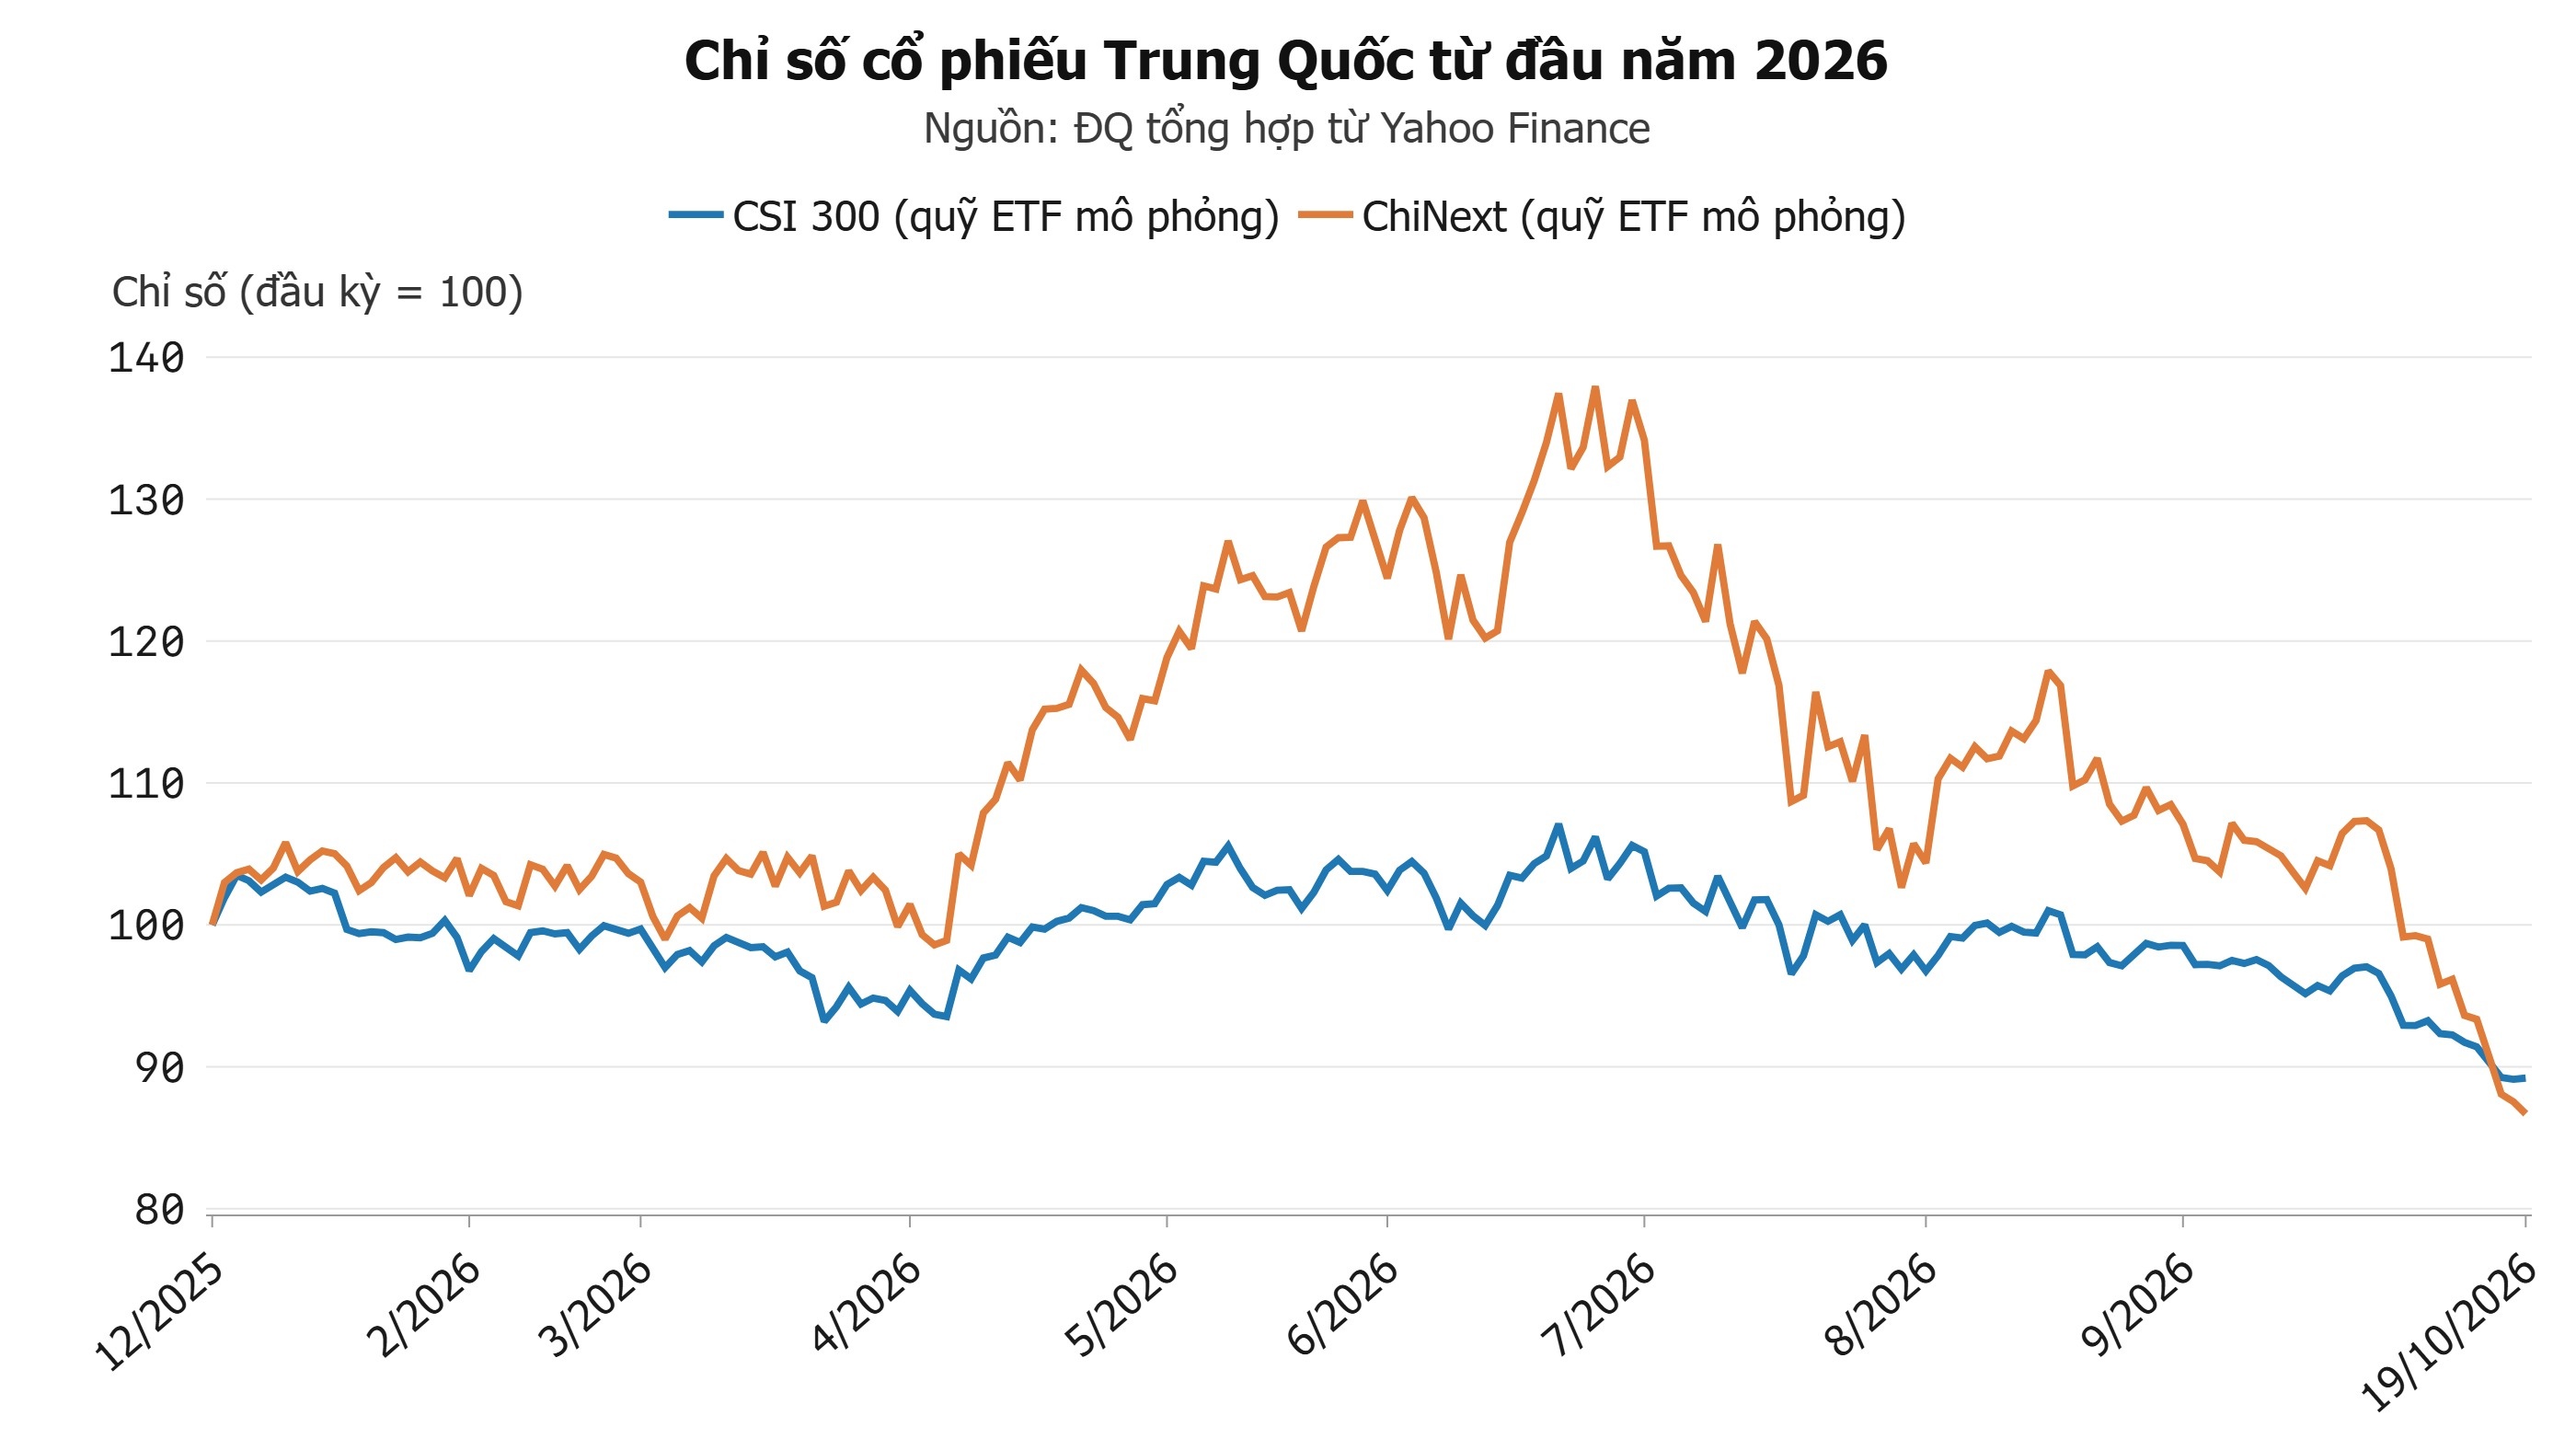
Động thái can thiệp dồn dập diễn ra khi chứng khoán Trung Quốc rơi xuống mức thấp nhất từ tháng 8/2025 và mất 10% giá trị từ đầu năm 2026. Áp lực bán tháo tập trung ở nhóm cổ phiếu công nghệ AI từng nâng đỡ thị trường trước đó. Chỉ số ChiNext đại diện cho các doanh nghiệp công nghệ tại Thâm Quyến giảm 9% trong một tuần và mất 13% từ đầu năm.
Đà giảm của cổ phiếu công nghệ nội địa còn chịu tác động từ đợt bán tháo khắp châu Á, khi chỉ số Kospi của Hàn Quốc mất hơn 7% và Nikkei 225 của Nhật Bản giảm gần 5% trong ngày 15/10. Cuộc giải cứu diễn ra sát ngày công bố tổng sản phẩm quốc nội (GDP) quý ba, giữa lúc tăng trưởng quý hai của Trung Quốc rơi xuống mức thấp nhất hơn ba năm qua.
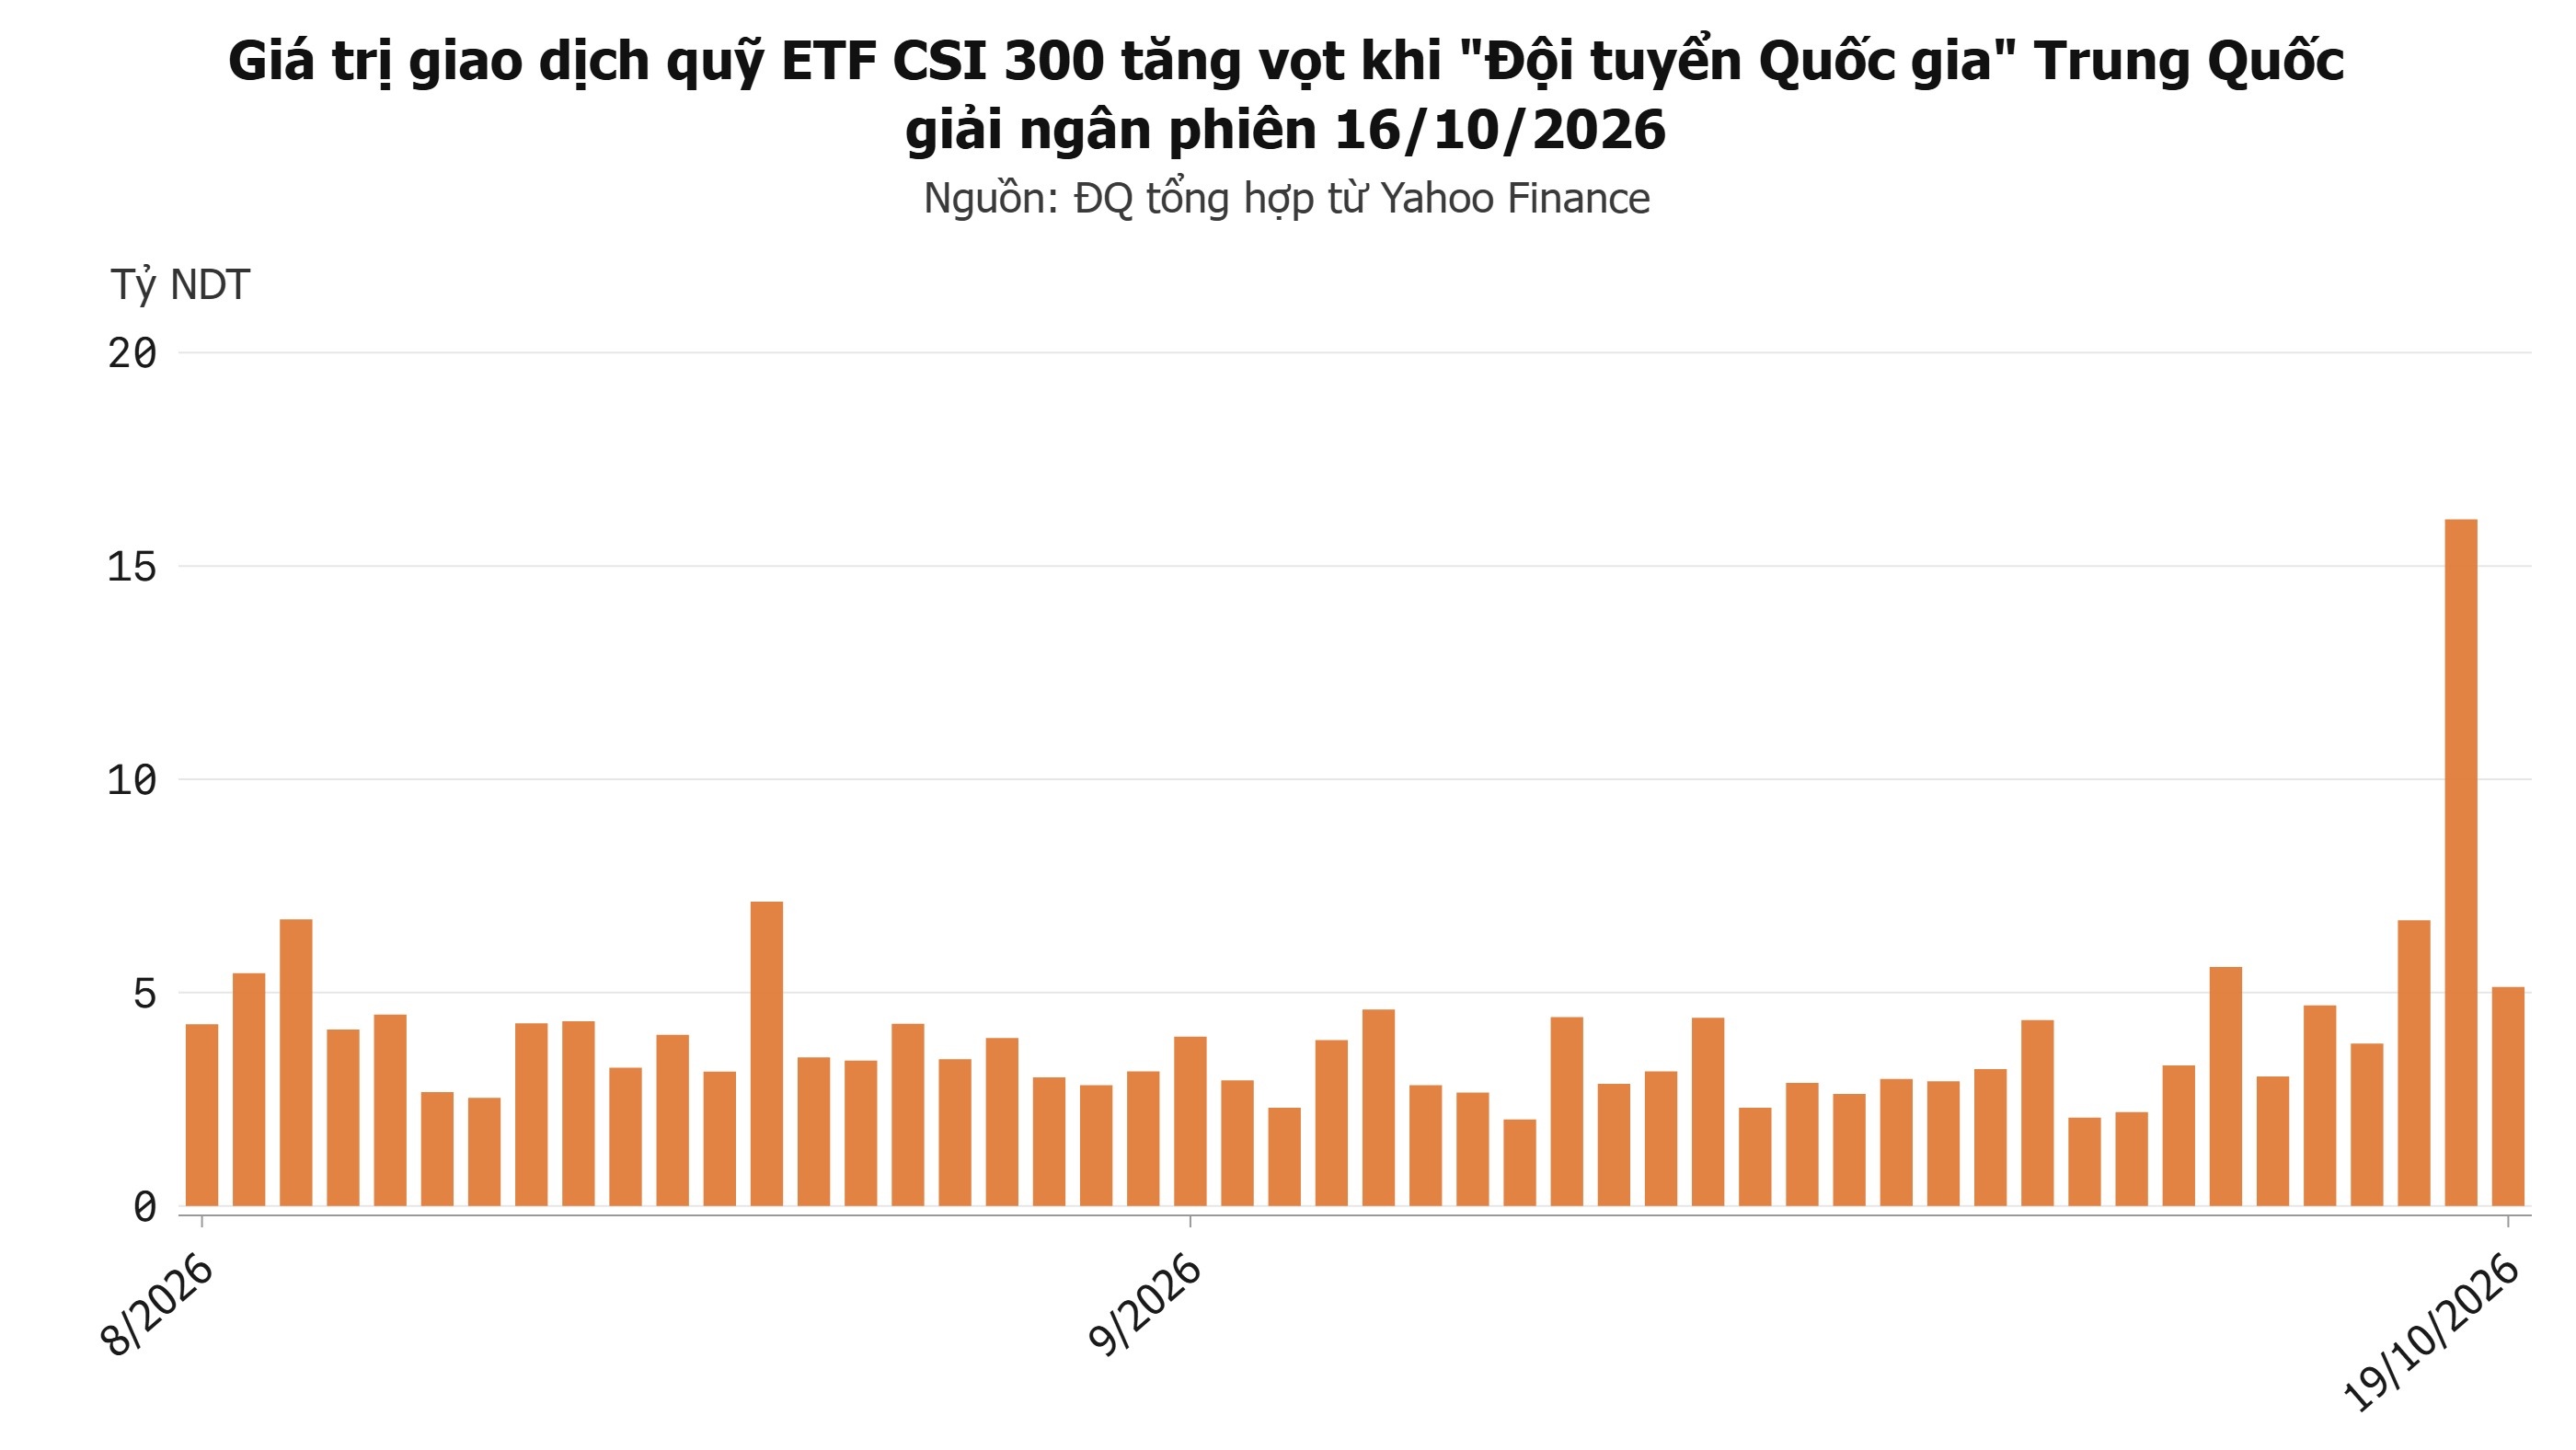
Mệnh lệnh hành chính can thiệp giao dịch chứng khoán
Mỗi khi thị trường đối mặt nguy cơ sụt giảm dây chuyền, Bắc Kinh lại kích hoạt tổ hợp công cụ gồm chỉ đạo hành chính ngầm và lực lượng mua gom của Nhà nước. “Đội tuyển Quốc gia” này quy tụ các tổ chức lớn như Công ty Đầu tư Hối Kim Trung ương thuộc quỹ đầu tư quốc gia, Tổng công ty Tài chính Chứng khoán Trung Quốc cùng các hãng bảo hiểm quốc doanh.
Khác với ngân hàng trung ương phương Tây chỉ can thiệp vào thị trường trái phiếu Chính phủ hoặc thị trường tiền tệ khi khủng hoảng, bộ máy quản lý Bắc Kinh can thiệp thẳng vào giá cổ phiếu. Với cơ chế chỉ đạo qua cửa sổ, cơ quan quản lý đưa ra mệnh lệnh miệng, không có văn bản, buộc các quỹ đầu tư và hãng bảo hiểm ngừng bán ròng để tránh bị thanh tra.
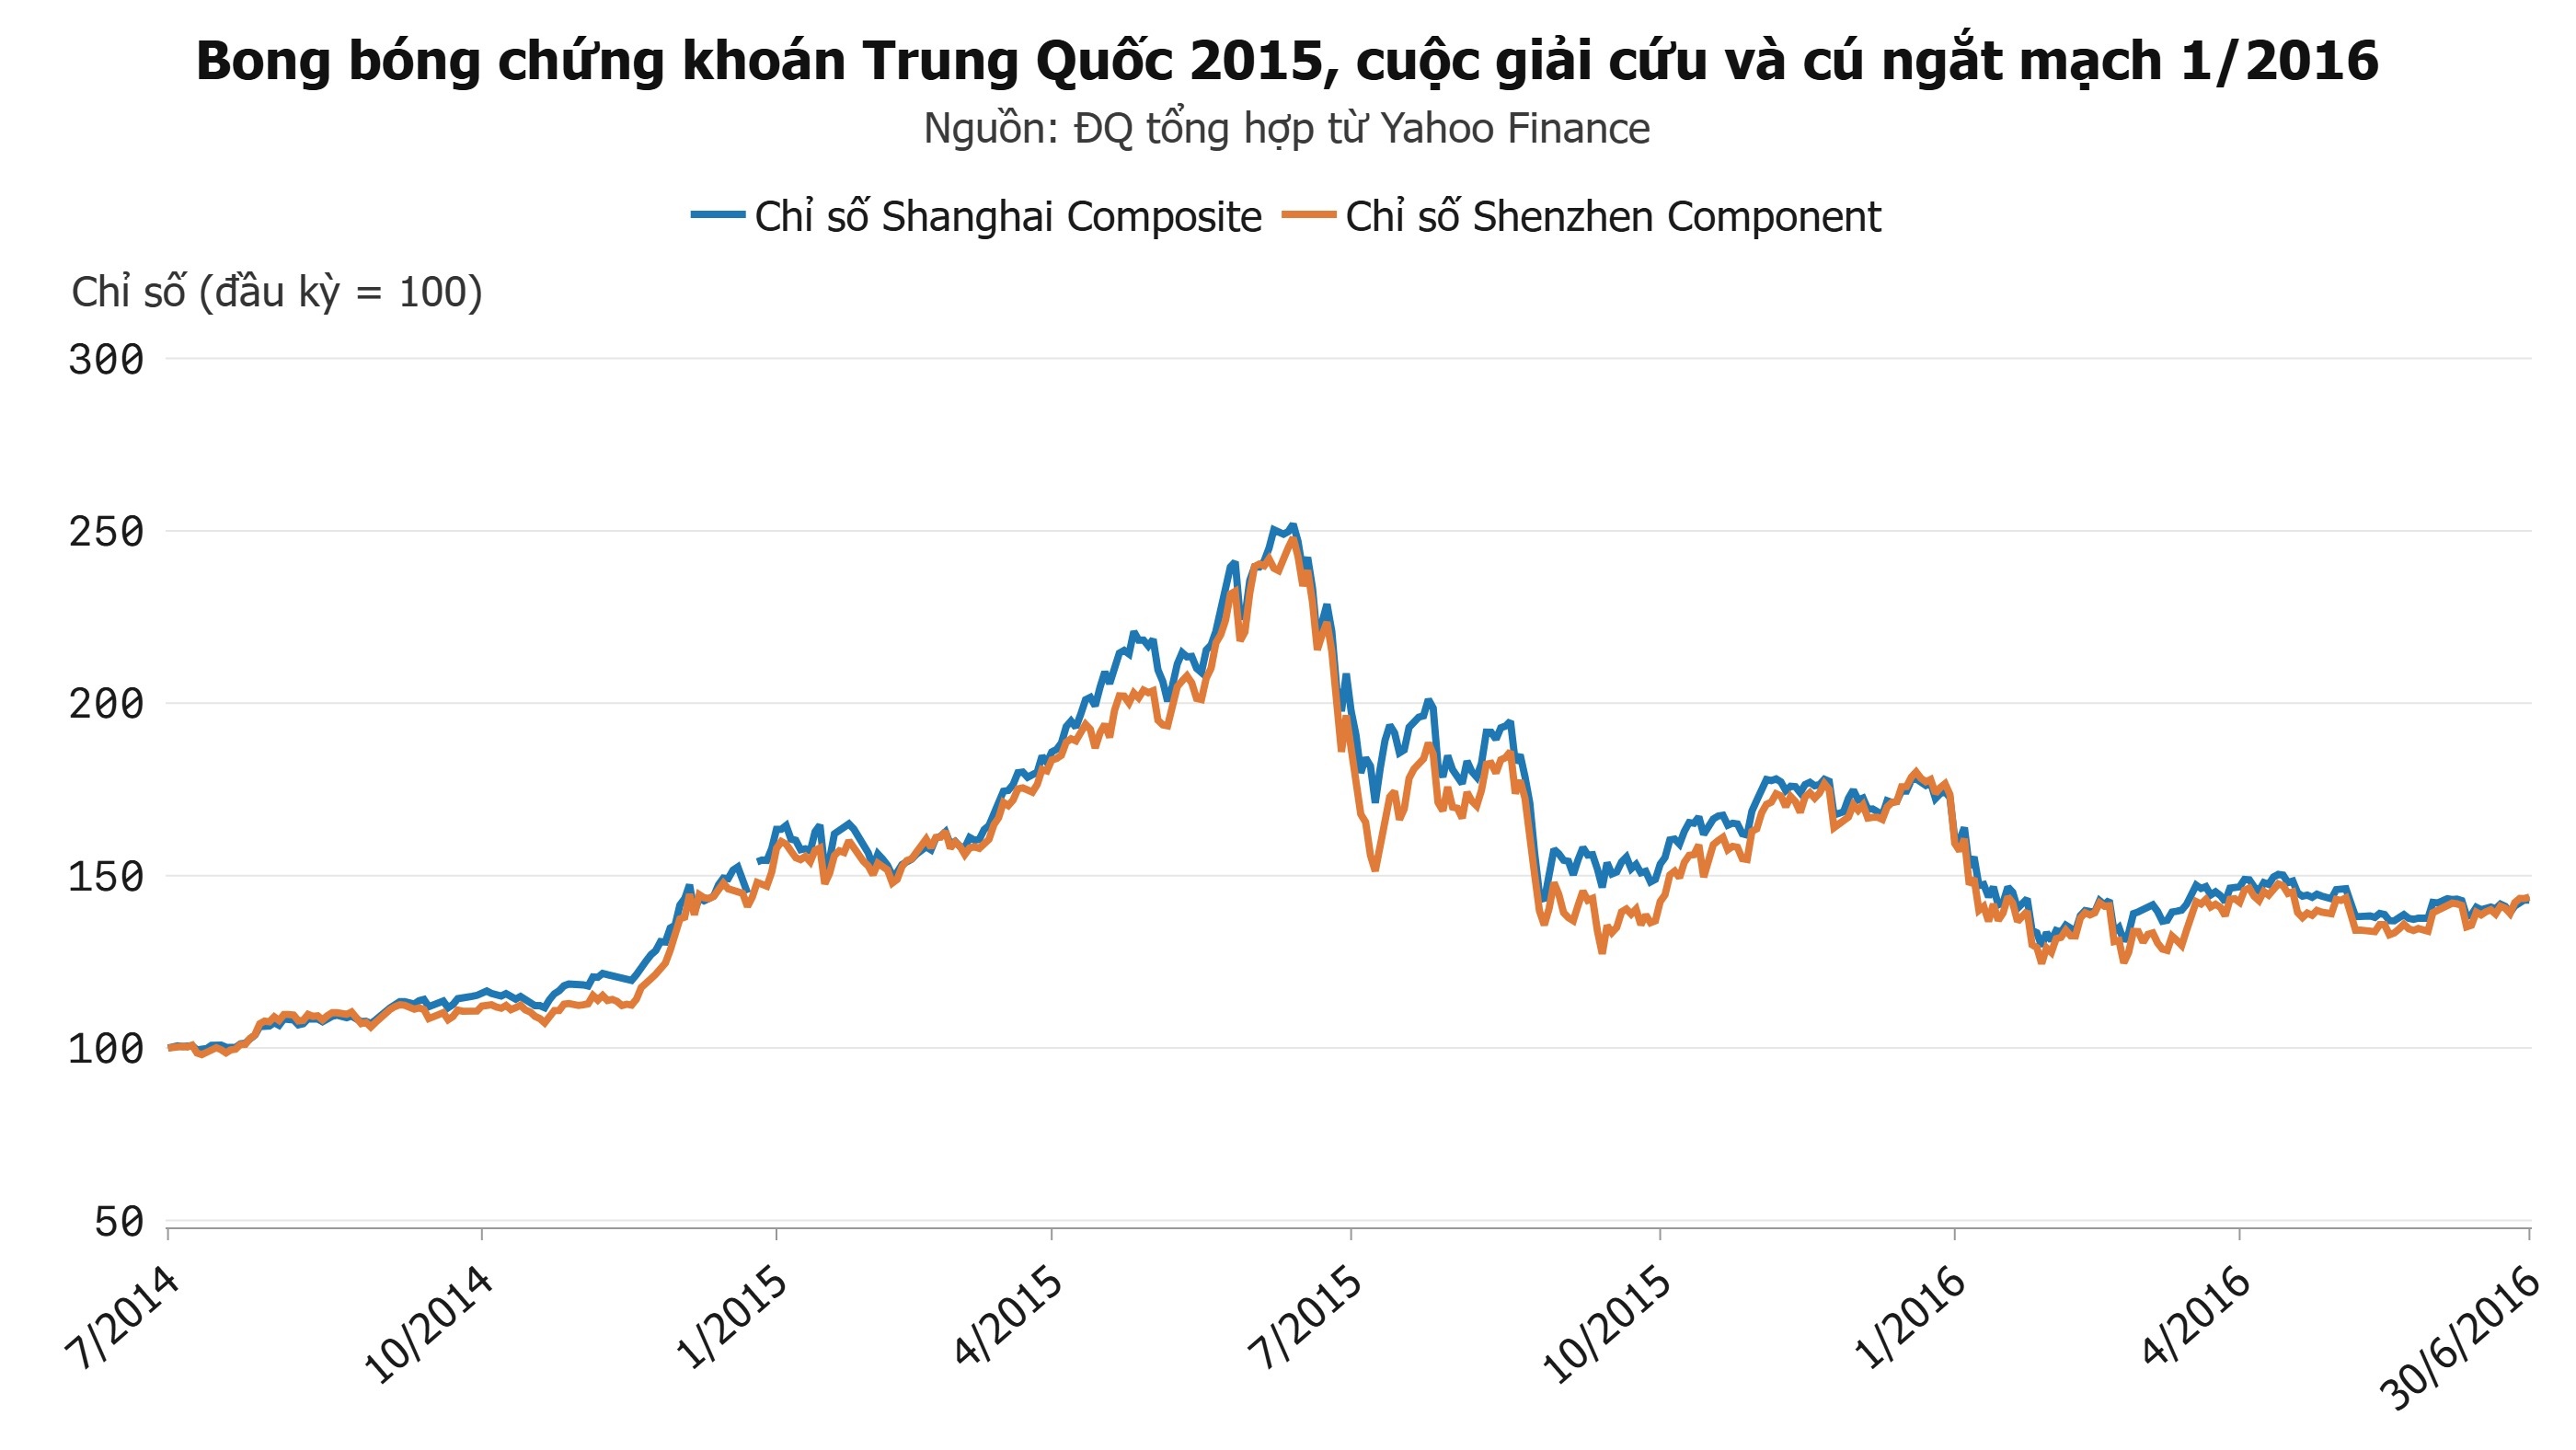
Cách thức can thiệp của Đội tuyển Quốc gia đã thay đổi nhiều so với mùa hè năm 2015. Khi bong bóng chứng khoán vỡ vào tháng 6/2015 làm mất 40% vốn hóa thị trường, Bắc Kinh đã cho phép 1,400 doanh nghiệp chiếm 40% vốn hóa tạm ngừng giao dịch, dừng phát hành cổ phiếu mới và cấm cổ đông lớn sở hữu trên 5% bán ra trong 6 tháng để chặn đà rơi.
Theo Viện Kinh tế Quốc tế Peterson và Viện Brookings, cơn sốt năm 2015 bắt nguồn từ dư nợ vay ký quỹ tăng gấp 4 lần lên 2,000 tỷ Nhân dân tệ, tức 325 tỷ USD vào tháng 7/2015, chiếm 18% giá trị cổ phiếu tự do tại Thượng Hải. Khi chỉ số giảm 8.5% ngày 27/7 và giảm 8.5% ngày 24/8/2015, khoảng 1,800 cổ phiếu đã rơi hết biên độ 10%.
Để tránh cảnh hỗn loạn khi mua lẻ từng mã cổ phiếu như năm 2015, các đợt giải cứu từ năm 2024 đến tháng 10/2026 chuyển sang mua chứng chỉ quỹ hoán đổi danh mục. Bằng cách rót vốn vào các quỹ mô phỏng chỉ số CSI 300, dòng tiền nhà nước nâng đỡ cùng lúc 300 cổ phiếu lớn nhất tại Thượng Hải và Thâm Quyến, giúp giữ nhịp điểm số thị trường.
Cơ chế giải cứu còn được Ngân hàng Nhân dân Trung Quốc thể chế hóa từ ngày 10/10/2024 qua công cụ hoán đổi quy mô 500 tỷ Nhân dân tệ, tức 70 tỷ USD, và giải ngân 50 tỷ Nhân dân tệ ngày 21/10/2024 cho 20 công ty chứng khoán. Tuy vậy, việc ép mua và cấm bán chỉ giữ được chỉ số trong vài phiên trước khi kích hoạt phản ứng tự vệ từ dòng tiền lớn.
Khóa chân người bán khiến dòng vốn tháo chạy nhanh hơn
Trong một thị trường vận hành bình thường, thanh khoản được tạo ra nhờ sự gặp gỡ tự nguyện giữa người muốn bán cắt lỗ và người mua bắt đáy khi giá đã giảm sâu. Khi cơ quan quản lý dùng chỉ đạo miệng để cấm các hãng bảo hiểm bán ra, lực cung bị nén lại nhân tạo, khiến khối lượng giao dịch tự nguyện sụt giảm vì giá cổ phiếu bị neo cao giả tạo.
Đối với nhà đầu tư tổ chức quốc tế, rủi ro lớn nhất trên thị trường vốn không phải là sự sụt giảm giá tài sản theo chu kỳ kinh tế, mà là nguy cơ bị khóa quyền rút vốn. Khi thấy các hãng bảo hiểm nội địa bị buộc giữ chặt các khoản đầu tư thua lỗ, khối ngoại hiểu rằng nếu mua mới lúc này, họ sẽ khó bán ra khi thị trường xấu đi.
Tâm lý sợ bị kẹt thanh khoản từng thể hiện rõ qua thất bại của cơ chế ngắt mạch giao dịch đầu tháng 1/2016. Theo Reuters, giới chức Trung Quốc lúc đó áp dụng quy định dừng giao dịch 15 phút nếu chỉ số CSI 300 giảm 5%, và đóng cửa sàn cả ngày nếu chỉ số giảm chạm mức 7%, nhằm giúp nhà đầu tư có thời gian bình tĩnh.
Thực tế trên sàn giao dịch lại đi ngược hoàn toàn với tính toán của nhà quản lý. Ngay trong ngày đầu áp dụng 4/1/2016, sau khi sàn dừng giao dịch 15 phút lúc 13h13 vì giảm 5%, nỗi sợ không kịp thoát hàng trước khi sàn đóng cửa đã khiến nhà đầu tư bán tháo. Chỉ hơn hai phút sau khi mở lại, chỉ số CSI 300 rơi xuống mức giảm 7% ở 3,470 điểm.
Đỉnh điểm hoảng loạn diễn ra ngày 7/1/2016, khi toàn bộ thời gian giao dịch của thị trường chỉ kéo dài đúng 33 phút sau tiếng chuông mở cửa trước khi chạm ngưỡng ngắt mạch 7%. Ngày giao dịch ngắn nhất lịch sử này làm mất hơn 2,200 tỷ USD vốn hóa chứng khoán toàn cầu trong tuần đầu năm, buộc Ủy ban Quản lý Chứng khoán Trung Quốc hủy bỏ quy định sau 4 ngày.
Khi rào cản bán ra tái diễn vào tháng 10/2026, dòng tiền lập tức tìm lối thoát qua kênh xuyên biên giới. Theo Viện Kinh tế Quốc tế Peterson, dù Trung Quốc vận hành chương trình Kết nối Chứng khoán Thượng Hải - Hồng Kông từ tháng 11/2014 với hạn mức ròng mỗi ngày 13 tỷ Nhân dân tệ chiều vào và 10.5 tỷ Nhân dân tệ chiều ra (trước khi nâng gấp 4 lần lên 52 tỷ và 42 tỷ Nhân dân tệ từ năm 2018), khối ngoại chỉ nắm 3% vốn hóa.
Do bị hạn chế bán khống tại Thượng Hải và Thâm Quyến, các quỹ quốc tế phải phòng vệ bằng cách bán hợp đồng tương lai chỉ số FTSE China A50 tại Singapore hoặc xả cổ phiếu tại Hong Kong, làm đình trệ việc phát hành cổ phiếu mới. Sự rút chạy của vốn ngoại cho thấy khi người mua và người bán mất quyền định giá, thị trường cũng mất chức năng đo lường sức khỏe doanh nghiệp.
Thị trường mất chức năng định giá khi nhà nước gánh thay rủi ro
Vai trò cốt lõi của thị trường chứng khoán là huy động vốn nhàn rỗi để phân bổ cho những doanh nghiệp hiệu quả qua tín hiệu giá cổ phiếu. Nghiên cứu định lượng của ba học giả thuộc Trung tâm Kinh tế và Thể chế Trung Quốc tại Đại học Stanford đã đo lường những tổn thất từ việc nhà nước mua cổ phiếu giai đoạn 2013-2017.
Số liệu của Đại học Stanford chỉ ra rằng tính đến cuối quý ba năm 2015, “Đội tuyển Quốc gia” đã mua lượng cổ phiếu tương đương 4.3% tổng vốn hóa thị trường nội địa. Trong ba tháng đầu can thiệp, lực mua này giúp độ biến động giá cổ phiếu giảm 5.65%, và giảm thêm 2.92% sau khi danh mục nhà nước được công bố tháng 10/2015, đưa mức biến động giai đoạn 2015-2017 giảm 3.45%.
Đổi lại sự êm ả bề mặt đó, độ tin cậy của giá cổ phiếu trong việc phản ánh giá trị thực của doanh nghiệp đã sụt giảm mạnh. Nhóm nghiên cứu Đại học Stanford phát hiện một cổ phiếu có tỷ lệ sở hữu của “Đội tuyển Quốc gia” ở mức 3.08% sẽ giảm 4.6% độ chính xác về thông tin giá, và sau mỗi kỳ công bố danh mục quý, độ chính xác giảm tới 28.5%.
Nguyên nhân của sự méo mó này là nhà đầu tư ngừng quan tâm đến năng lực sản xuất hay lợi nhuận công ty, mà chỉ giao dịch theo việc đoán xem các tập đoàn tài chính nhà nước sẽ mua mã nào. Hệ quả là sau các kỳ báo cáo quý, danh mục cổ phiếu có bàn tay nhà nước tạo ra mức sinh lời quy đổi theo năm đạt 20.6% sau 20 ngày, lệch xa mức 13.8% thông thường.
Khi việc đoán ý cơ quan quản lý mang lại lợi nhuận cao hơn phân tích kinh doanh, động lực tìm kiếm thông tin minh bạch trên thị trường cũng suy giảm. Khảo sát của Đại học Stanford ghi nhận số chuyên viên phân tích viết báo cáo theo dõi cổ phiếu trong danh mục của Đội tuyển Quốc gia giảm rõ rệt, kéo theo số chuyến khảo sát thực địa tại doanh nghiệp sụt giảm.
Sự biến dạng phân bổ vốn càng rõ hơn qua báo cáo ngày 15/10/2026 của hai học giả thuộc Viện Chính sách Xã hội Châu Á. Khi nguồn thu từ bán đất giảm mạnh từ 8,700 tỷ Nhân dân tệ năm 2021 xuống 4,150 tỷ Nhân dân tệ năm 2025 và nợ địa phương (gồm cả nợ của các công ty tài chính địa phương) chạm mức 142% GDP, mô hình lấy đất nuôi hạ tầng đã kiệt quệ. Để tìm nguồn thu mới, các tỉnh thành đã lập ra 2,178 quỹ đầu tư mạo hiểm bằng tiền ngân sách với quy mô hơn 12,000 tỷ Nhân dân tệ nhằm rót vốn cổ phần trực tiếp vào các ngành công nghệ cao.
Dù muốn cán bộ mạo hiểm làm công nghệ, bộ máy quản lý lại không dám chấp nhận thất bại thị trường. Khảo sát tại 315 thành phố chỉ ra có 101 nơi ban hành quy định siết chặt kiểm tra để truy trách nhiệm nếu làm thất thoát vốn nhà nước, nhưng chỉ 64 nơi có cơ chế bảo vệ cán bộ khi khoản đầu tư thua lỗ khách quan. Nỗi sợ bị kỷ luật khiến các nhà quản lý quỹ công luôn chọn giải pháp thận trọng là né tránh rủi ro.
Đức Quyền