
Lợi nhuận công ty bảo hiểm nhân thọ nửa cuối năm sẽ ra sao?
Lợi nhuận công ty bảo hiểm nhân thọ nửa cuối năm sẽ ra sao?
Doanh thu hoạt động kinh doanh bảo hiểm tiếp tục đi lùi, chi bồi thường và trả tiền bảo hiểm tăng 18%, lãi gộp hoạt động bảo hiểm giảm 19% - nhưng lợi nhuận sau thuế của 14 doanh nghiệp nhân thọ vẫn gấp 2.4 lần nhờ hoạt động tài chính khởi sắc.
Doanh thu giảm, chi trả tăng, lợi nhuận gộp thu hẹp
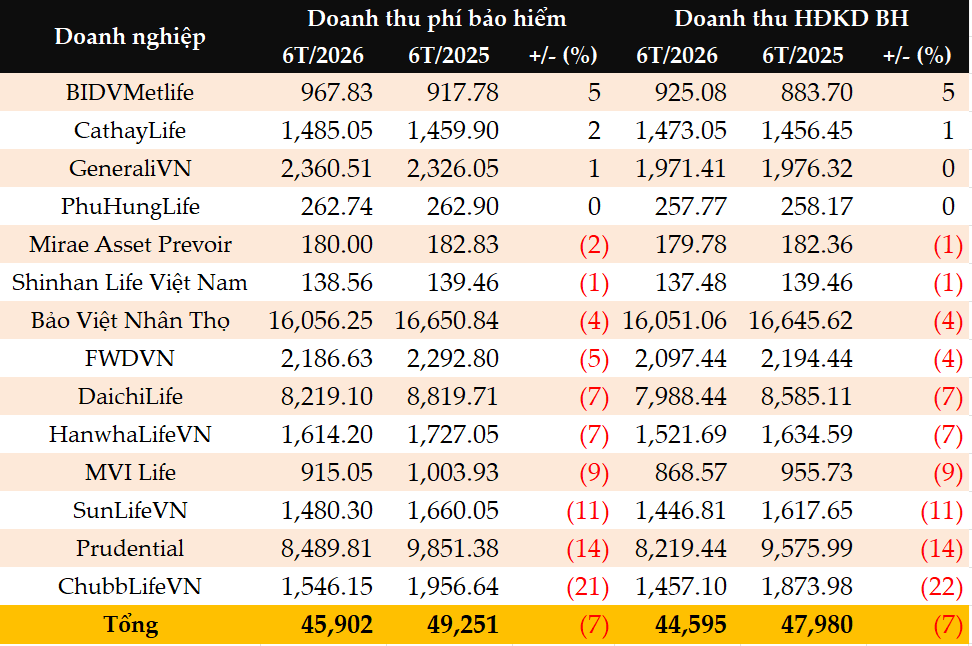
Theo tổng hợp từ VietstockFinance, 14/19 doanh nghiệp bảo hiểm nhân thọ đã công bố kết quả kinh doanh cho thấy doanh thu phí bảo hiểm 6 tháng đầu năm 2026 đạt hơn 45,902 tỷ đồng, giảm 7% so với cùng kỳ. Doanh thu hoạt động kinh doanh bảo hiểm đạt hơn 44,595 tỷ đồng, cũng giảm 7%.
Nguồn: VietstockFinance
|
Xét về quy mô doanh thu phí bảo hiểm, Bảo Việt Nhân thọ tiếp tục dẫn đầu với hơn 16,056 tỷ đồng, giảm nhẹ 4%, tiếp đến là Prudential với gần 8,490 tỷ đồng, giảm 14% và DaiichiLife hơn 8,219 tỷ đồng, giảm 7%
Về tỷ lệ, ChubbLifeVN có mức giảm sâu nhất 21%, còn gần 1,546 tỷ đồng. Prudential giảm 14% và SunLifeVN giảm 11%. MVI Life giảm 9%, còn gần 916 tỷ đồng.
Ở chiều ngược lại, BIDVMetlife tăng 5%, lên gần 927 tỷ đồng; CathayLife tăng 2%, lên gần 1,485 tỷ đồng.
Ông Đán cho rằng cần tách phần thị trường thực sự thu hẹp khỏi phần doanh thu trước đây được ghi nhận nhưng nay bị loại khỏi sổ sách. Nếu không phân biệt 2 phần này, quá trình “làm sạch” thị trường có thể bị nhìn nhận thành sự suy giảm của thị trường. Theo ông, có 3 nguyên nhân chính:
Thứ nhất là phía cầu. Kinh tế 6 tháng tăng 8.18% nhưng động lực tập trung ở chế biến chế tạo và đầu tư công; người dân sẵn sàng chi tiêu ngắn hạn (tiêu dùng hộ gia đình tăng 9.48%) nhưng chưa sẵn sàng cam kết đóng phí 10-20 năm - hai quyết định khác nhau về bản chất, vì cam kết dài hạn đòi hỏi niềm tin vào thu nhập tương lai, vốn phục hồi chậm hơn thu nhập hiện tại. Các kênh giữ tiền khác cũng đang cạnh tranh trực tiếp như lãi suất huy động 3-9%/năm, vàng và chứng khoán vẫn giữ sức hút dù đã điều chỉnh.
Thứ hai, lực lượng phân phối đang thích nghi cơ chế thù lao mới. Trần hoa hồng đại lý giảm dần theo lộ trình tại Điều 51 Thông tư 67/2023/TT-BTC (sửa đổi bởi Thông tư 96/2026/TT-BTC, mốc siết tiếp theo áp dụng từ 01/01/2027), khiến thu nhập đại lý dịch từ dồn vào năm đầu sang trải dài nhiều năm - một thay đổi về cách tổ chức đời sống nghề nghiệp, không chỉ là tỷ lệ phần trăm. Một bộ phận không trụ được và rời ngành, trong khi lực lượng mới cần thời gian hình thành.
Thứ ba, khi tổng thu nhập năm đầu của đại lý (hoa hồng, thưởng, hỗ trợ) thấp hơn 100% phí năm đầu, cách "tạo hợp đồng rồi hủy sau 1 năm để đủ chỉ tiêu" không còn có lãi và gần như mất chỗ đứng - kéo theo phần doanh thu ảo trước đây bị loại khỏi số liệu.
Chi bồi thường và trả tiền bảo hiểm tăng
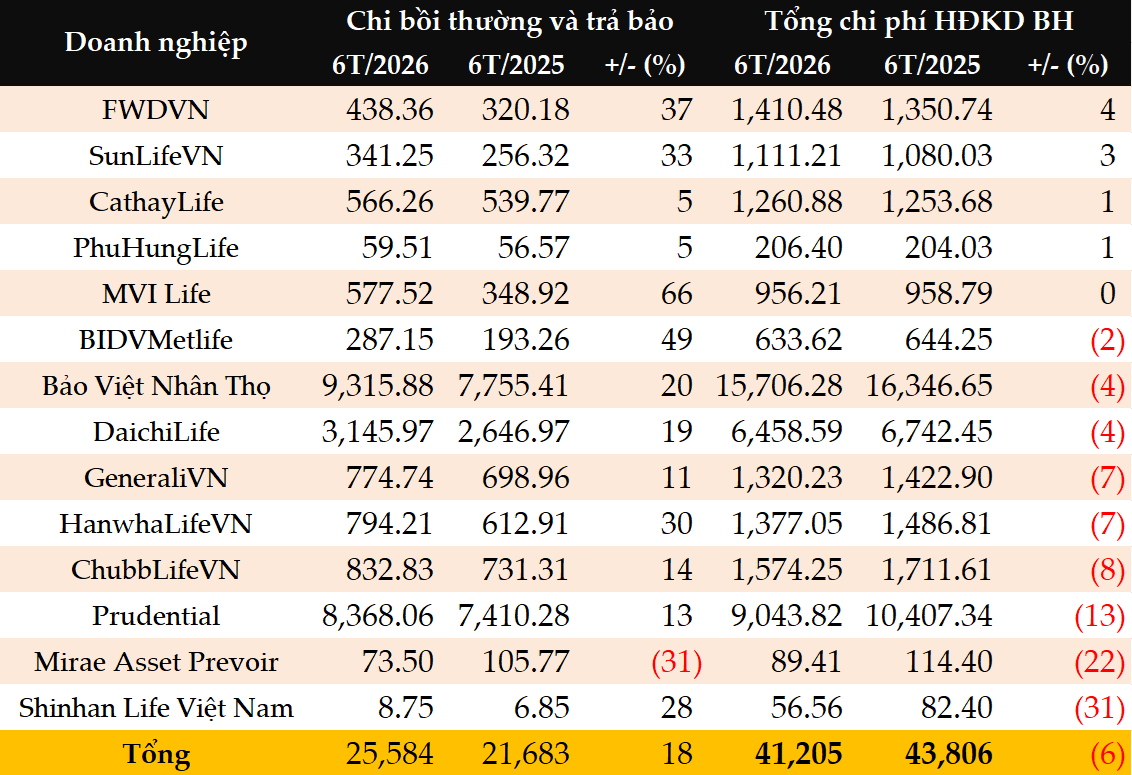
Ghi nhận trong 6 tháng đầu năm, chi bồi thường và trả tiền bảo hiểm tăng 18%, lên hơn 25,584 tỷ đồng. Tổng chi phí hoạt động kinh doanh bảo hiểm giảm 6%, còn hơn 41,205 tỷ đồng.
Nguồn: VietstockFinance
|
Ông Trần Nguyên Đán lưu ý có sự khác biệt "bồi thường" (gắn liền với rủi ro sự cố phát sinh) và "chi trả quyền lợi bảo hiểm" (bao gồm các khoản đáo hạn đã được hoạch định từ trước). Trong tổng số khoảng 35,048 tỷ đồng mà toàn khối nhân thọ chi trả nửa đầu năm (tăng 21.3%), phần lớn thuộc nhóm chi trả quyền lợi theo kế hoạch.
Mặc dù chưa có số liệu thống kê riêng biệt để xác định chính xác tỷ trọng từng yếu tố, ông Đán cho rằng sóng tăng chi trả xuất phát từ 3 nguyên nhân:
Thứ nhất, hiệu ứng thời gian: Các hợp đồng khai thác giai đoạn cao điểm 2018–2022 nay bắt đầu đến kỳ đáo hạn hoặc đạt giá trị hoàn lại. Dòng tiền này đã được trích lập dự phòng từ trước nên không phản ánh rủi ro tài chính bất thường.
Thứ hai, cơ cấu sản phẩm. Sản phẩm liên kết đầu tư hiện chiếm khoảng 70% doanh thu phí. Việc khách hàng chủ động rút một phần tài khoản được tính vào chi trả thực chất là sự điều chỉnh hành vi tài chính cá nhân, không phải tổn thất nghiệp vụ.
Cuối cùng, tín hiệu tiêu cực từ hủy hợp đồng sớm. Làn sóng hủy hợp đồng trước hạn để nhận giá trị hoàn lại gia tăng là yếu tố đáng quan ngại, do người hủy sớm chịu thiệt thòi lớn so với tổng phí đã đóng.
Dù vậy, an toàn tài chính toàn ngành vẫn đảm bảo nhờ tốc độ tích lũy quỹ nhanh hơn tốc độ chi ra: dự phòng nghiệp vụ đạt khoảng 707,000 tỷ đồng (tăng 8.3%), tổng tài sản đạt 1.01 triệu tỷ đồng (tăng 10.8%). Để người tiêu dùng có đủ thông tin cho các cam kết dài hạn, ông Đán đề xuất công bố tách bạch 3 cấu phần chi trả trên, kèm tỷ lệ duy trì hợp đồng năm thứ hai và thứ ba theo từng kênh phân phối.
Giải thích thêm về biến động chi phí, bà Nguyễn Thị Cẩm Thúy - Trưởng phòng Kinh doanh AIA Việt Nam chỉ ra rằng, đà tăng của chi phí y tế và giá dịch vụ khám chữa bệnh làm gia tăng giá trị chi trả bình quân trên mỗi hồ sơ, đặc biệt ở nhóm bảo hiểm sức khỏe. Đồng thời, doanh nghiệp phải tăng chi phí đầu tư cho công nghệ, chuyển đổi số, quản trị rủi ro và tuân thủ pháp lý.
Thu tài chính tăng nhanh
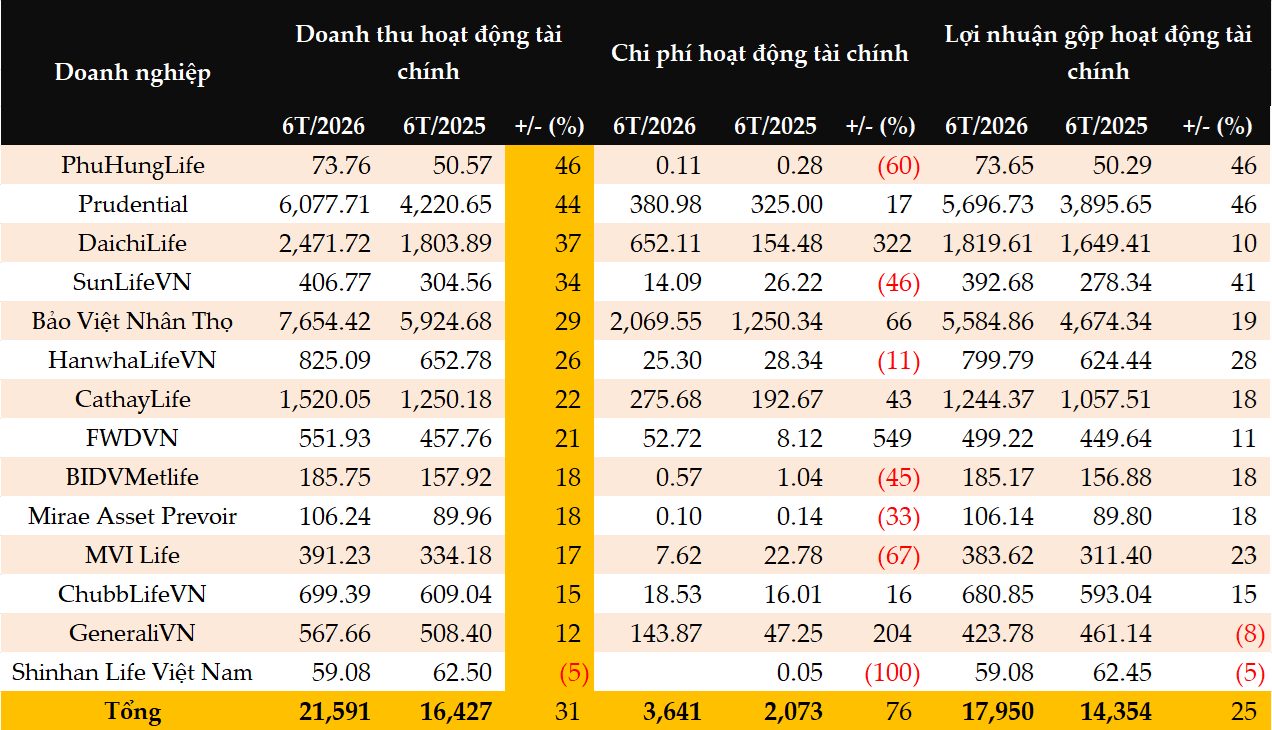
Hoạt động tài chính tiếp tục đóng vai trò trụ cột nâng đỡ kết quả kinh doanh toàn ngành. Doanh thu hoạt động tài chính của 14 doanh nghiệp đạt hơn 21,591 tỷ đồng (tăng 31%), lợi nhuận gộp tài chính đạt gần 17,950 tỷ đồng (tăng 25%).
Nguồn: VietstockFinance
|
Xét về giá trị, Bảo Việt Nhân thọ đạt hơn 7,654 tỷ đồng doanh thu tài chính (tăng 44%), Prudential đạt gần 6,078 tỷ đồng (tăng 29%). Về tốc độ tăng trưởng, Phú Hưng Life dẫn đầu với 46%, Dai-ichi Life tăng 37%, Sun Life VN tăng 34% và Hanwha Life VN tăng 26%; riêng Shinhan Life Việt Nam giảm nhẹ 5%.
Ở chiều ngược lại, chi phí hoạt động tài chính tăng 76%, lên hơn 3,641 tỷ đồng. Trong đó, FWD VN tăng gấp 6.5 lần (gần 53 tỷ đồng), Dai-ichi Life tăng hơn 4 lần (gần 652 tỷ đồng), Bảo Việt Nhân thọ tăng 66% về giá trị (gần 2,070 tỷ đồng). Ngược lại, một số đơn vị thu hẹp chi phí tài chính như MVI Life (giảm 67%), Phú Hưng Life (giảm 60%), BIDV MetLife và Sun Life VN (cùng giảm 45%).
Theo ông Đán, hoạt động đầu tư của doanh nghiệp bảo hiểm không nên được nhìn nhận như một trụ cột tách biệt mà phải gắn liền với hoạt động kinh doanh bảo hiểm cốt lõi. Trong đó, việc phân biệt rõ ràng giữa nguồn thu từ vốn chủ sở hữu và nguồn thu tạo ra từ tài sản đối ứng với dự phòng nghiệp vụ là cần thiết, bởi dòng tiền đầu tư từ nhóm tài sản đối ứng này gắn liền trực tiếp với các nghĩa vụ mà doanh nghiệp phải thực hiện đối với người tham gia bảo hiểm.
Lợi nhuận tăng mạnh nhưng phân hóa
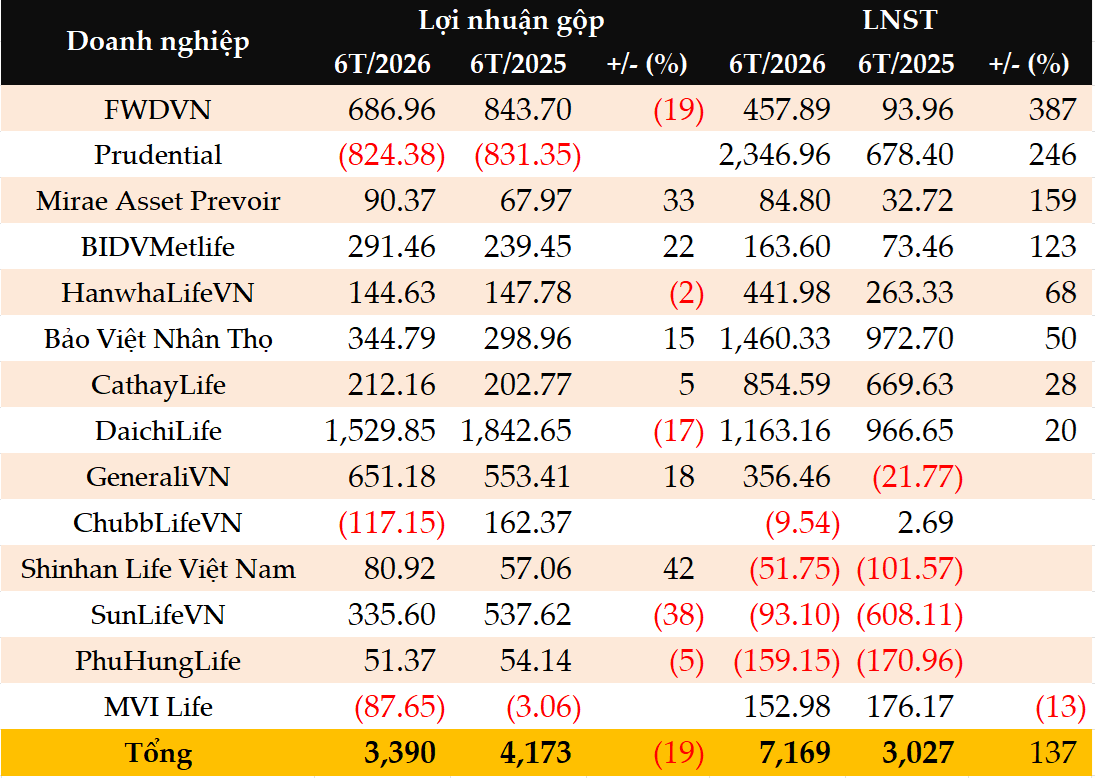
Nhờ sự khởi sắc của mảng tài chính, lợi nhuận sau thuế của 14 doanh nghiệp đạt hơn 7,169 tỷ đồng, gấp 2.4 lần so với cùng kỳ, bất chấp lãi gộp kinh doanh bảo hiểm toàn khối giảm 19%.
Nguồn: VietstockFinance
|
Nhìn nhận về sự lệch pha này, ông Trần Nguyên Đán cho biết việc lãi gộp bảo hiểm giảm 19% (nhanh hơn mức giảm 6.4% của doanh thu phí) khiến 4 doanh nghiệp rơi vào biên hoạt động bảo hiểm âm. Đây là hiện tượng đã kéo dài nhiều năm tại một số đơn vị lớn: Doanh thu phí suy giảm, lãi gộp bảo hiểm âm nhưng lợi nhuận sau thuế vẫn dương nhờ nguồn thu tài chính. Dưới góc độ quản trị, điều này khẳng định năng lực đầu tư tốt; nhưng xét ở góc độ ngành, hoạt động tài chính có thể che lấp những khó khăn kéo dài của mảng kinh doanh cốt lõi.
Chia sẻ quan điểm này, bà Nguyễn Thị Cẩm Thúy cho biết mảng đầu tư của các doanh nghiệp bảo hiểm luôn giữ vai trò trọng yếu nhờ quản lý nguồn vốn lớn và dài hạn, chủ yếu phân bổ vào các tài sản an toàn như tiền gửi ngân hàng và trái phiếu Chính phủ. Trong 6 tháng đầu năm 2026, mặt bằng lãi suất huy động kỳ hạn dài duy trì ở mức 7–9%/năm đã tạo điều kiện thuận lợi cho hoạt động đầu tư tài chính.
Tuy nhiên, đối với mảng nhân thọ, việc doanh thu khai thác mới chưa phục hồi đà tăng trưởng phản ánh sự thay đổi hành vi của khách hàng: người dân thận trọng hơn, tìm hiểu kỹ sản phẩm và kỳ vọng cao hơn vào chất lượng tư vấn. Đồng thời, các quy định mới của Bộ Tài chính (có hiệu lực từ tháng 7/2025) nâng cao tiêu chuẩn tư vấn, buộc doanh nghiệp tăng chi phí đào tạo và tuân thủ. Dù tạo áp lực ngắn hạn, đây là bước chuyển cần thiết để hướng tới thị trường minh bạch.
Ngành bảo hiểm nhân thọ nửa cuối năm 2026 ra sao?
Bà Thúy cho rằng nửa cuối năm 2026 ngành bảo hiểm sẽ được hỗ trợ đồng thời bởi yếu tố vĩ mô, chính sách và sự chuyển mình của chính doanh nghiệp. Về vĩ mô, Chính phủ đang quyết liệt thúc đẩy tăng trưởng kinh tế hai con số, tinh gọn bộ máy và nâng hiệu quả nguồn lực xã hội - khi thu nhập người dân cải thiện, nhu cầu bảo vệ tài chính sẽ có thêm dư địa. Về chính sách, Nghị định 253/2026/NĐ-CP (hiệu lực từ 01/07/2026) cho phép khấu trừ thuế thu nhập đối với khoản đóng bảo hiểm nhân thọ (tối đa 3 triệu đồng/tháng), cùng các khoản giảm trừ chi phí y tế (23 triệu đồng/năm) và giáo dục (24 triệu đồng/năm).
Song song đó, Quyết định 1413 đặt mục tiêu đến 2030 doanh thu bảo hiểm đạt 3.5% GDP, tăng trưởng 6-8%/năm và 20% dân số tham gia BHNT, đồng thời thúc đẩy sản phẩm hưu trí tự nguyện. Về động lực tăng trưởng, bà cho rằng trong ngắn hạn đầu tư tài chính vẫn là nguồn hỗ trợ lợi nhuận chính, nhưng về dài hạn, khi pháp lý hoàn thiện và chất lượng tư vấn được nâng lên, hoạt động bảo hiểm cốt lõi sẽ dần lấy lại vai trò dẫn dắt lợi nhuận.
Dự báo nửa cuối năm 2026, bà Thúy cho rằng, áp lực chi phí được nhận định sẽ tiếp diễn do chi phí y tế duy trì ở mức cao. Thách thức lớn nhất của các doanh nghiệp bảo hiểm không phải là cắt giảm chi phí bồi thường, mà là tối ưu hóa hiệu quả vận hành nhằm vừa đảm bảo cam kết chi trả với khách hàng, vừa duy trì hiệu quả kinh doanh. Việc ứng dụng công nghệ và trí tuệ nhân tạo (AI) được kỳ vọng là công cụ then chốt để giải bài toán này.
Mai Quốc