
Lãi suất trái phiếu ngân hàng 9-10%: Gom vốn chờ sóng tín dụng cuối năm
Lãi suất trái phiếu ngân hàng 9-10%: Gom vốn chờ sóng tín dụng cuối năm
Gần đây, nhiều ngân hàng thương mại liên tục chào bán các lô trái phiếu với mức lãi suất hấp dẫn từ 9% đến hơn 10%/năm. Động thái đẩy mạnh huy động vốn trung và dài hạn này được đánh giá là bước đi nhằm củng cố an toàn vốn và tích lũy cho cuộc đua tăng trưởng tín dụng những tháng cuối năm.
Dữ liệu từ HNX, Ngân hàng TMCP Đại chúng Việt Nam (PVcomBank, UPcoM: PCB) công bố thông tin về kết quả chào bán trái phiếu riêng lẻ mã PCBL12604 với tổng giá trị 200 tỷ đồng.
Khối lượng phát hành là 2,000 trái phiếu, mệnh giá 100 triệu đồng/trái phiếu. Ngày phát hành là 17/09/2026, hoàn tất vào 30/09/2026. Ngày đáo hạn là 17/09/2036.
Đáng chú ý, lãi suất lên tới 10.5%/năm. Đây là mức lãi suất đáng chú ý trên thị trường trái phiếu ngân hàng trong thời gian gần đây, đặc biệt khi kỳ hạn của lô trái phiếu kéo dài tới 10 năm.
PCBL12604 cũng không phải lô trái phiếu duy nhất có mức lãi suất cao được PVcomBank phát hành trong năm nay.
Trong quý 3/2026, Ngân hàng đã phát hành tổng cộng 7 lô trái phiếu với tổng giá trị 4,000 tỷ đồng. Các lô trái phiếu này đều có lãi suất từ 9.6%/năm trở lên.
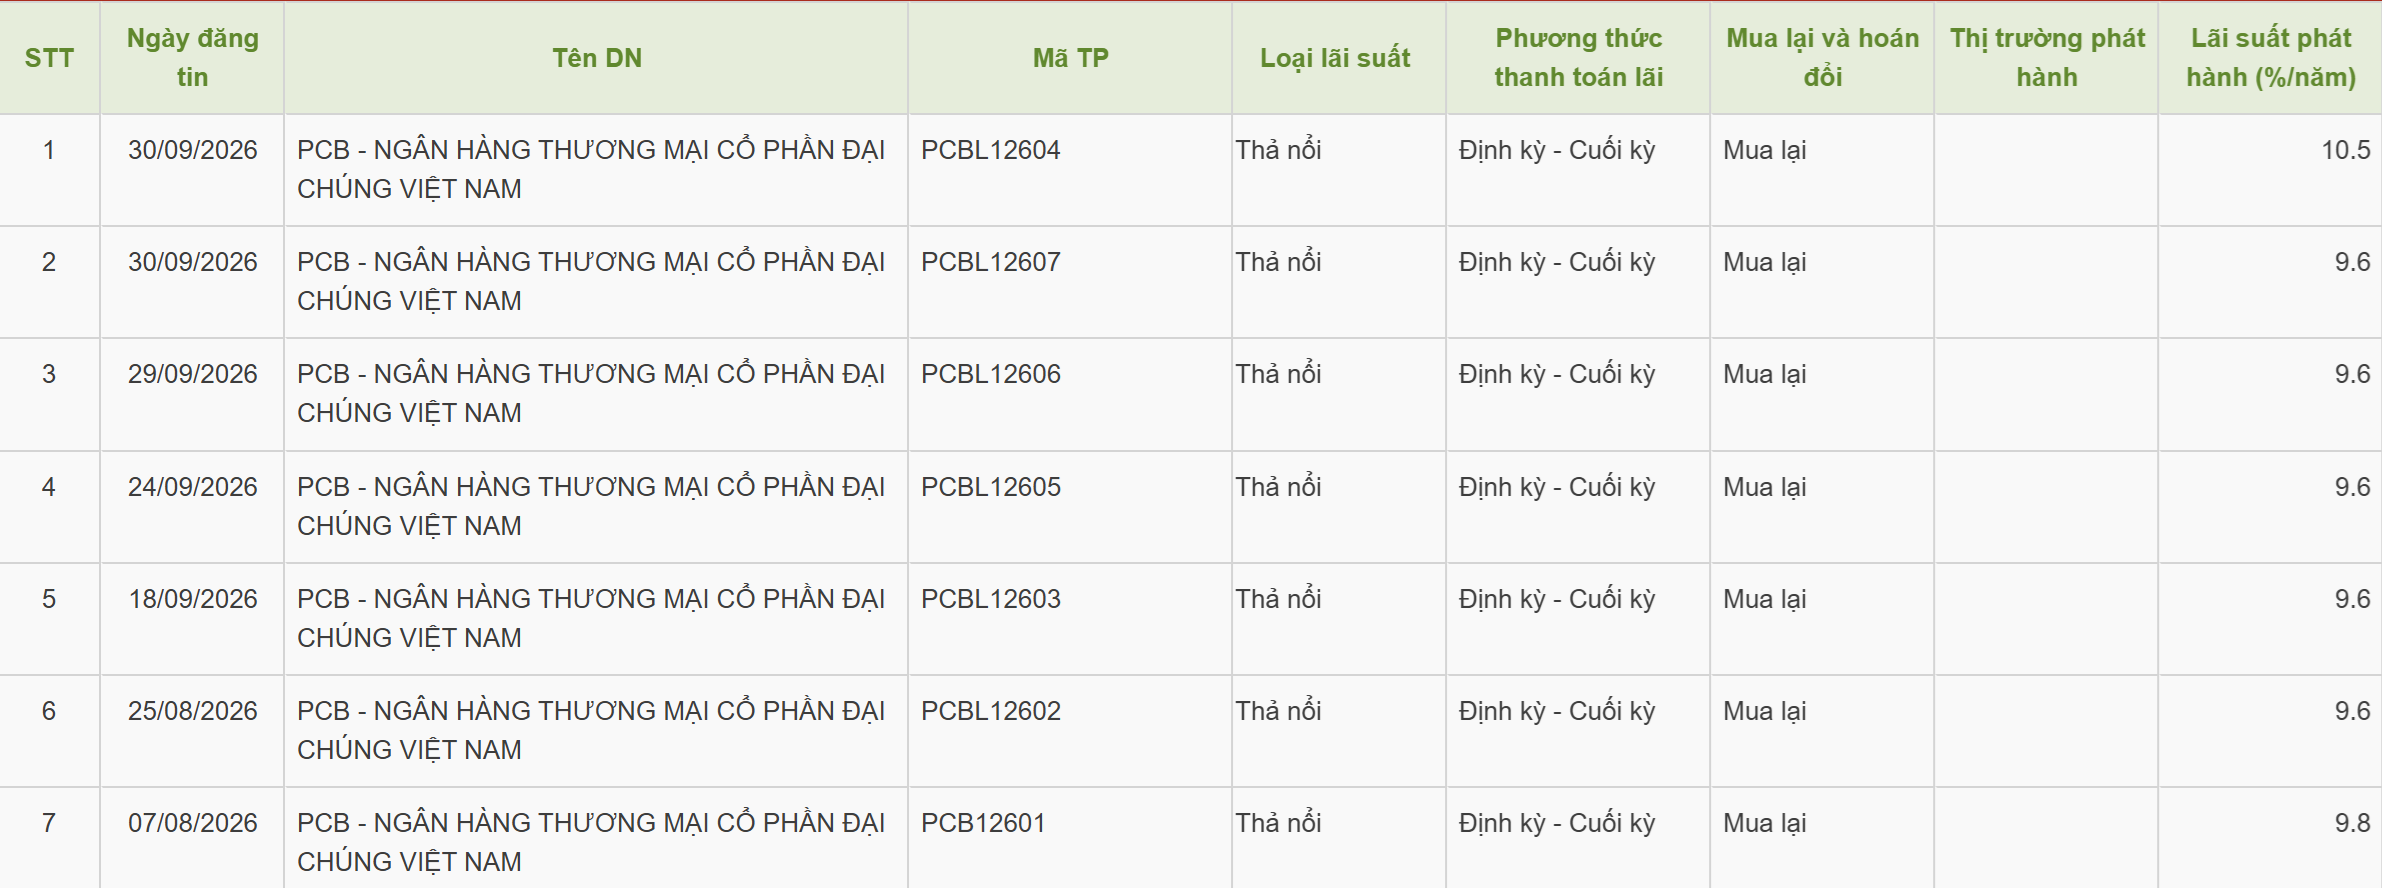
Nguồn: HNX
|
Không chỉ PVcomBank, thị trường trái phiếu ngân hàng những tháng gần đây cũng ghi nhận nhiều đợt phát hành với lãi suất tương đối cao.
Trong tháng 8/2026, Sacombank phát hành các lô trái phiếu có lãi suất cố định lên tới 10%/năm, kỳ hạn 6 năm. Hay TPBank và SHB có các lô trái phiếu với lãi suất 9.7%/năm. Nam A Bank lần lượt phát hành trái phiếu với lãi suất 9.6%/năm.
HDBank phát hành trái phiếu với lãi suất khoảng 8.7-9.2%/năm. MB có các lô trái phiếu với lãi suất 8.1-9%/năm, trong khi Techcombank dao động ở mức 8.6-9%/năm.
Tại nhóm ngân hàng quốc doanh, BIDV phát hành trái phiếu với lãi suất khoảng 8-8.2%/năm. Vietcombank có các lô trái phiếu với lãi suất khoảng 7.87-8%/năm.
Mặt bằng lãi suất cho thấy sự khác biệt giữa từng ngân hàng, tùy thuộc vào kỳ hạn, cấu trúc trái phiếu và nhu cầu huy động vốn của từng tổ chức tín dụng.
Giá trị của nguồn vốn ổn định
Bước vào quý 4, nhu cầu vốn phục vụ sản xuất, kinh doanh, dự trữ hàng hóa và thanh toán của nền kinh tế có xu hướng gia tăng mạnh mẽ. Để đón đầu chu kỳ này, các ngân hàng đang tích cực huy động nguồn vốn trung và dài hạn. Động thái chủ động này mang ý nghĩa thiết thực nhằm củng cố khả năng cân đối nguồn lực, sẵn sàng đáp ứng nhu cầu tín dụng của khách hàng, đồng thời duy trì các tỷ lệ an toàn trong hoạt động ngân hàng. Đứng trước bối cảnh đó, mức lãi suất trái phiếu phát hành cần được đánh giá một cách khách quan trên hai phương diện: chi phí huy động vốn và giá trị của sự ổn định nguồn vốn.
Ghi nhận trên thị trường, xuất hiện lô trái phiếu công bố mức lãi suất lên đến 10.5%/năm. Tuy nhiên, giới chuyên môn lưu ý rằng mức 10.5% này chỉ áp dụng cố định trong năm đầu tiên, sau đó trái phiếu sẽ vận hành theo cơ chế lãi suất thả nổi. Do vậy, để đánh giá chính xác, cần căn cứ vào các điều khoản phát hành cụ thể nhằm xác định chi phí vốn cho từng kỳ hạn, thay vì hiểu nhầm rằng mức lãi suất 10.5% sẽ được duy trì cố định trong suốt vòng đời của trái phiếu.
Phân tích sâu hơn về bản chất của dòng vốn này, ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi cho biết, lãi suất trái phiếu dài hạn là lăng kính phản chiếu nhiều yếu tố phức tạp. Cụ thể bao gồm: thời gian cam kết vốn, khả năng chuyển nhượng, mức độ tín nhiệm của tổ chức phát hành và quyền lợi của người sở hữu. Từ góc độ nhà đầu tư, họ đòi hỏi một mức lợi suất tương xứng để bù đắp rủi ro và chi phí cơ hội trong suốt thời gian nắm giữ tài sản.
Ngược lại, đối với ngân hàng phát hành, việc sở hữu nguồn vốn kỳ hạn dài mang lại lợi thế lớn trong việc tăng cường tính chủ động quản trị bảng cân đối kế toán. Nguồn vốn này giúp giảm thiểu áp lực tái huy động khi các khoản vốn ngắn hạn đến hạn thanh toán. Đây chính là tiền đề quan trọng để các nhà băng xây dựng kế hoạch tín dụng mang tính liên tục, đồng hành cùng các phương án sản xuất, kinh doanh đòi hỏi thời gian dài để triển khai và thu hồi vốn.
Do đó, việc ngân hàng phát hành trái phiếu với lãi suất cao thực chất phản ánh sự đánh đổi: chấp nhận trả thêm chi phí để củng cố tính ổn định của nguồn lực. Dù vậy, để đánh giá toàn diện hiệu quả của một đợt phát hành, cần xem xét kỹ lưỡng mục đích sử dụng vốn, các điều kiện ràng buộc của trái phiếu và cơ cấu tài chính tổng thể của tổ chức tín dụng. Điển hình, nếu lô trái phiếu đáp ứng đủ tiêu chuẩn để được tính vào vốn cấp 2 – điều cần được xác nhận chặt chẽ qua hồ sơ cụ thể – việc phát hành này sẽ trực tiếp hỗ trợ nâng cao năng lực vốn cho ngân hàng.
Ông Huy cũng nhấn mạnh, chỉ dựa vào mức lãi suất của một đợt phát hành là chưa đủ cơ sở để kết luận về tình trạng thanh khoản của tổ chức tín dụng. Tương tự, việc so sánh trực tiếp lãi suất trái phiếu kỳ hạn 10 năm với lãi suất tiền gửi 12 tháng chỉ mang ý nghĩa tham khảo, bởi đây là hai sản phẩm tài chính khác biệt hoàn toàn về bản chất kỳ hạn, tính thanh khoản và các quyền lợi đi kèm.
Cân đối giữa hỗ trợ tín dụng và hiệu quả sử dụng vốn
Về bài toán cân đối giữa hỗ trợ tín dụng và hiệu quả sử dụng vốn, ông Huy nhận định, việc chủ động chuẩn bị nguồn lực trước thềm cao điểm tín dụng quý 4 là bước đi tất yếu và cần thiết. Song, mức độ thành công của chiến lược huy động lại phụ thuộc hoàn toàn vào năng lực chuyển hóa nguồn vốn đó thành các khoản tín dụng chất lượng cao, có kỳ hạn phù hợp và đảm bảo tạo ra dòng tiền trả nợ bền vững.
"Sự xuất hiện của những đợt phát hành trái phiếu lãi suất cao là tín hiệu đáng chú ý về giá cả của nguồn vốn dài hạn. Tuy nhiên, lãi suất của một lô trái phiếu cụ thể chỉ đại diện cho chi phí của một khoản huy động riêng lẻ, không thể hiện chi phí vốn bình quân của toàn bộ ngân hàng.
Tác động của đợt huy động này lên lãi suất cho vay đầu ra còn phụ thuộc vào nhiều biến số khác, bao gồm tỷ trọng của nguồn vốn trái phiếu trong tổng nguồn vốn, cơ cấu tiền gửi, hiệu quả vận hành cũng như chính sách kinh doanh đặc thù của từng nhà băng".
---- Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi
Bên cạnh đó, cơ chế lãi suất thả nổi cũng đặt ra bài toán khó về quản trị rủi ro. Dù ngân hàng đã nắm trong tay nguồn vốn dài hạn, chi phí trả lãi thực tế vẫn biến động theo các mức lãi suất tham chiếu trên thị trường. Vì vậy, các tổ chức tín dụng cần tính toán kỹ lưỡng thời điểm điều chỉnh lãi suất giữa đầu vào (nguồn vốn) và đầu ra (tài sản), đồng thời xây dựng các kịch bản dự phòng để ứng phó linh hoạt khi chi phí huy động có sự biến động mạnh.
Nhìn rộng ra toàn hệ thống, sự xuất hiện của những đợt phát hành trái phiếu lãi suất cao là tín hiệu đáng chú ý về giá cả của nguồn vốn dài hạn. Tuy nhiên, lãi suất của một lô trái phiếu cụ thể chỉ đại diện cho chi phí của một khoản huy động riêng lẻ, không thể hiện chi phí vốn bình quân của toàn bộ ngân hàng. Tác động của đợt huy động này lên lãi suất cho vay đầu ra còn phụ thuộc vào nhiều biến số khác, bao gồm tỷ trọng của nguồn vốn trái phiếu trong tổng nguồn vốn, cơ cấu tiền gửi, hiệu quả vận hành cũng như chính sách kinh doanh đặc thù của từng nhà băng.
Trong bối cảnh hiện nay, hướng đi khả thi và bền vững cho các ngân hàng là tiếp tục đa dạng hóa các kênh huy động; tập trung phát triển nguồn tiền gửi ổn định thông qua việc cung cấp các dịch vụ thanh toán và quản lý dòng tiền. Song song đó, ngân hàng cần nâng cao tính minh bạch thông tin nhằm cải thiện khả năng tiếp cận cộng đồng nhà đầu tư. Trong hoạt động cấp tín dụng, dòng vốn cần được ưu tiên phân bổ cho các phương án kinh doanh có đầu ra rõ ràng, dòng tiền ổn định, đảm bảo khả năng trả nợ, đồng thời lựa chọn kỳ hạn tài trợ bám sát chu kỳ kinh doanh thực tế của khách hàng.
Về tầm nhìn dài hạn, việc thúc đẩy phát triển đồng bộ thị trường trái phiếu, thị trường cổ phiếu và các định chế đầu tư dài hạn sẽ đóng vai trò then chốt, giúp san sẻ nhiệm vụ cung ứng vốn cho nền kinh tế vốn đang dồn nhiều lên vai hệ thống ngân hàng. Nhìn chung, nguồn vốn ổn định chỉ phát huy giá trị tối đa khi được phân bổ và sử dụng hiệu quả, vừa hỗ trợ cộng đồng doanh nghiệp chớp lấy cơ hội kinh doanh cuối năm, vừa tạo nền tảng an toàn, vững chắc cho sự tăng trưởng của những năm tiếp theo.
Cát Lam