
Lãi suất huy động đồng loạt hạ nhiệt, xu hướng nào cho quý cuối năm?
Lãi suất huy động đồng loạt hạ nhiệt, xu hướng nào cho quý cuối năm?
Ngân hàng Nhà nước Việt Nam (NHNN) đã yêu cầu giảm tối thiểu 0.5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1.5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống.
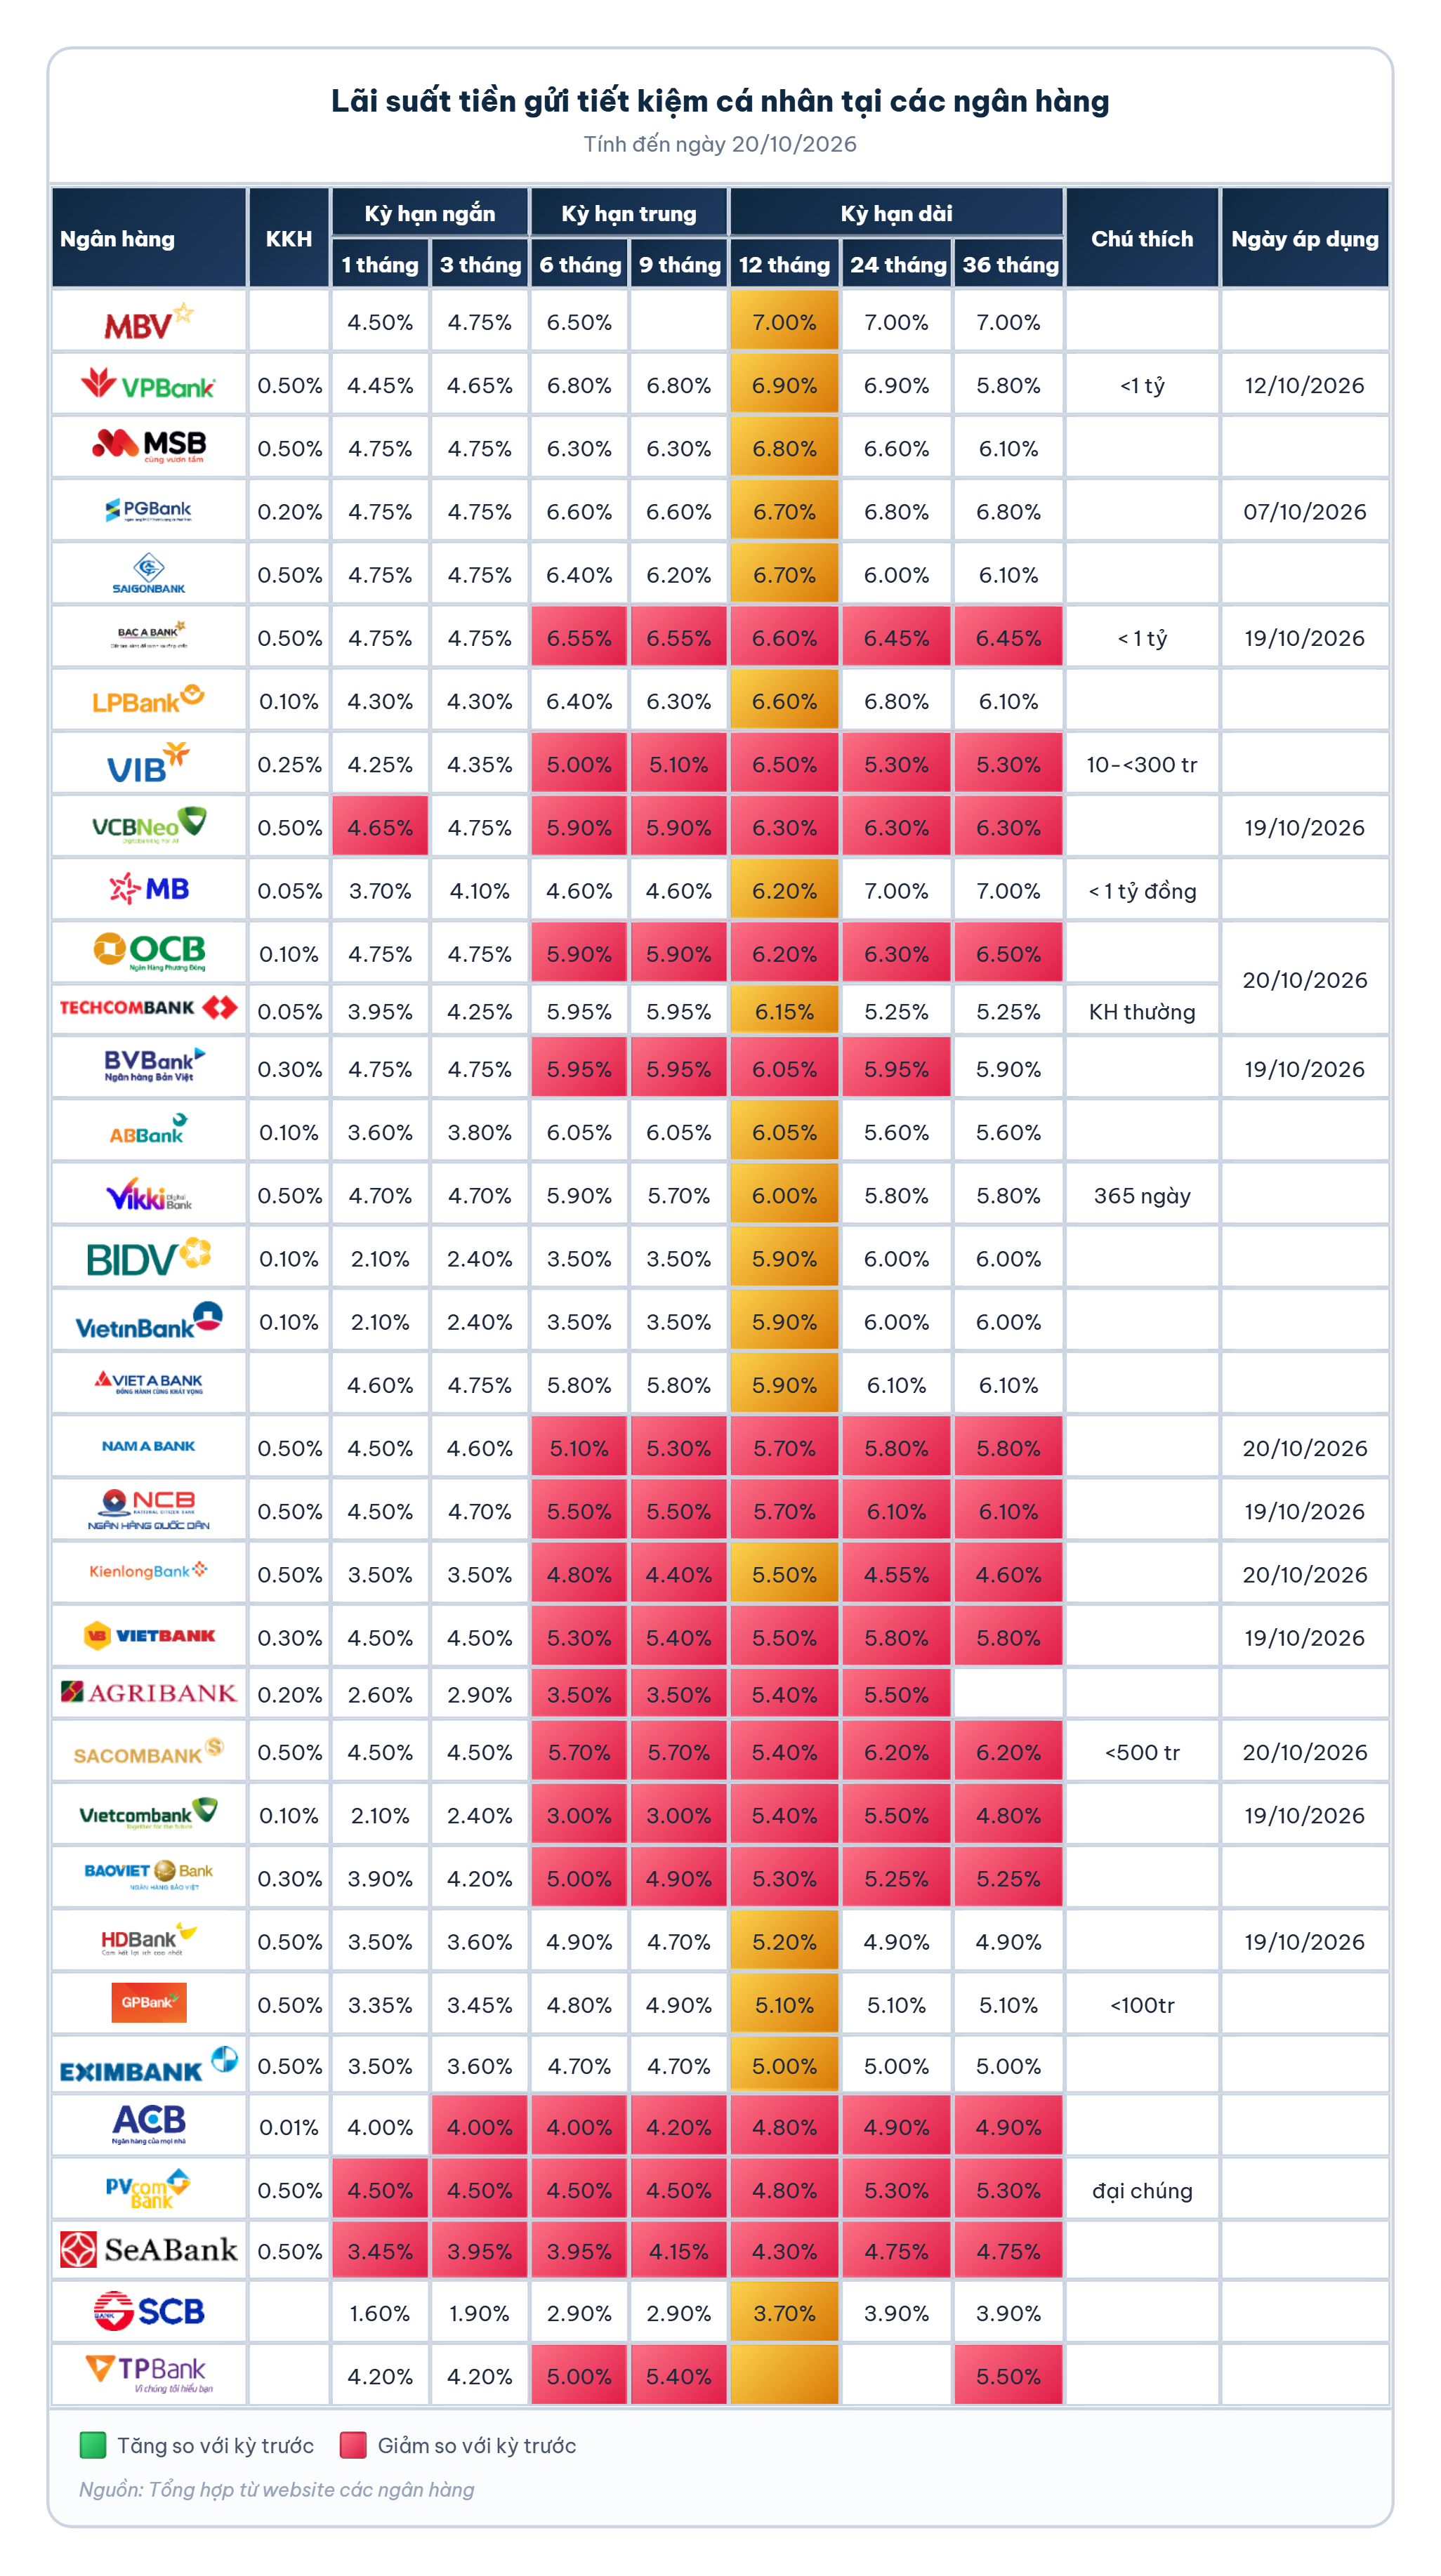
Sau yêu cầu của NHNN, các ngân hàng đã đồng loạt giảm lãi suất cho vay từ 0.5-2%/năm để đồng hành cùng doanh nghiệp. Theo sau đó, lãi suất tiền gửi cũng được các ngân hàng giảm từ 0.5-2% các kỳ hạn từ 6-12 tháng đồng loạt kể từ ngày 19/10, bao gồm: Bac A Bank, VIB, OCB, NAB, Agribank, Vietcombank, ACB, Sacombank…
Các ngân hàng quốc doanh đã giảm lãi suất tiền gửi. Tại Agribank, lãi suất tiền gửi kỳ hạn 6-9 tháng giảm còn 3.5%/năm, kỳ hạn 12 tháng còn 5.4%/năm, kỳ hạn 24 tháng là 5.5%/năm.
Tại Vietcombank, lãi suất tiền gửi kỳ hạn 6-9 tháng giảm còn 3%/năm, kỳ hạn 12 tháng còn 5.4%/năm, kỳ hạn 24 tháng còn 5.5%/năm và kỳ hạn 36 tháng còn 4.8%/năm.
Tính đến ngày 20/10, lãi suất tiền gửi tiết kiệm từ 1-3 tháng được các ngân hàng dao động trong khoảng 1.6-4.75%/năm, kỳ hạn 6-9 tháng trong khoảng 2.9-6.8%/năm, kỳ hạn 12 tháng trong khoảng 3.7-7%/năm.
Ở kỳ hạn 12 tháng, MBV giữ mức lãi suất cao nhất ở 7%/năm. Kế đó là VPB ở mức 6.9%/năm. Xếp ngay sau đó, MSB có mức 6.8%/năm.
Ở kỳ hạn 6 tháng, VPBank vẫn giữ mức lãi suất cao nhất ở 6.8%/năm. Kế đó là PGBank có mức lãi suất 6.6%/năm; Bac A Bank có mức lãi suất 6.55%/năm.
Trong khi đó, kỳ hạn 3 tháng đang có mức lãi suất cao nhất tại nhiều ngân hàng là 4.75%/năm gồm: VCB Neo, Sacombank, MBV, OCB, BVBank, PVcomBank, VietABank, Saigonbank, PGBank và Bac A Bank.
Xu hướng lãi suất huy động những tháng cuối năm 2026
Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi cho rằng việc các ngân hàng đồng loạt điều chỉnh giảm lãi suất huy động là động thái tích cực, thể hiện sự chủ động của hệ thống ngân hàng trong việc thực hiện định hướng điều hành của Chính phủ và NHNN, qua đó góp phần tạo dư địa giảm chi phí vốn, hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng kinh tế.
Tuy nhiên, cần nhìn nhận đây không chỉ là câu chuyện giảm lãi suất huy động, mà còn là yêu cầu nâng cao hiệu quả phân bổ nguồn lực của toàn bộ nền kinh tế. Khi chi phí vốn đầu vào được cải thiện, các ngân hàng sẽ có thêm điều kiện để giảm lãi suất cho vay, giúp doanh nghiệp tiết giảm chi phí tài chính, duy trì sản xuất, mở rộng đầu tư, tạo việc làm và nâng cao năng lực cạnh tranh.
Về triển vọng lãi suất huy động thời gian tới, tôi cho rằng mặt bằng lãi suất có thể ổn định hơn, thậm chí tiếp tục giảm ở một số kỳ hạn, nhưng dư địa giảm sâu và đồng đều trên toàn hệ thống sẽ không lớn.
Nguyên nhân là quý 4 thường có nhu cầu vốn cao khi doanh nghiệp đẩy mạnh sản xuất, hoàn thành đơn hàng, dự trữ hàng hóa và chuẩn bị cho mùa tiêu dùng cuối năm. Nhu cầu tín dụng tăng nhanh có thể tạo áp lực lên cân đối nguồn vốn của các ngân hàng. Bên cạnh đó, lãi suất huy động còn phụ thuộc vào tốc độ tăng trưởng tiền gửi, nhu cầu nắm giữ tiền của người dân, diễn biến lạm phát, tỷ giá và mặt bằng lãi suất quốc tế.
Do vậy, diễn biến lãi suất giữa các ngân hàng và các kỳ hạn có thể khác nhau, tùy thuộc vào năng lực huy động vốn, cơ cấu khách hàng và nhu cầu thanh khoản của từng tổ chức tín dụng. Những ngân hàng có nền tảng tiền gửi ổn định, tỷ trọng tiền gửi thanh toán cao và khả năng quản trị nguồn vốn tốt sẽ có lợi thế hơn trong việc duy trì chi phí đầu vào hợp lý.
Để giảm lãi suất cho vay bền vững, theo ông Huy, cần tập trung vào 3 nhóm giải pháp.
Thứ nhất, các ngân hàng cần chủ động chuyển đổi số, tự động hóa quy trình, tối ưu chi phí hoạt động, nâng cao năng suất lao động và tăng cường thu hồi, xử lý nợ xấu. Đồng thời, cần quản trị thanh khoản và cơ cấu kỳ hạn nguồn vốn hiệu quả, cân đối lợi nhuận ở mức hợp lý để vừa bảo đảm an toàn tài chính, vừa tạo thêm dư địa giảm lãi suất cho vay.
Thứ hai, cần tăng cường kết nối ngân hàng - doanh nghiệp, không chỉ dừng lại ở cung ứng tín dụng mà còn hỗ trợ quản trị dòng tiền, tài trợ chuỗi cung ứng, thanh toán và mở rộng cơ hội kinh doanh. Khi doanh nghiệp có đầu ra tốt hơn, dòng tiền lành mạnh hơn và khả năng trả nợ được cải thiện, ngân hàng cũng có cơ sở để giảm chi phí tín dụng.
Thứ ba, doanh nghiệp cần chủ động tái cấu trúc tài chính và hoạt động kinh doanh, tối ưu chi phí, quản lý hàng tồn kho, nâng cao hiệu quả sử dụng vốn và minh bạch thông tin tài chính. Khả năng tiếp cận vốn với lãi suất hợp lý sẽ phát huy hiệu quả cao nhất khi đi cùng năng lực quản trị và phương án kinh doanh khả thi.
Về phía cơ quan điều hành, cần tiếp tục phối hợp linh hoạt các công cụ tiền tệ, điều tiết thanh khoản hợp lý, ổn định kinh tế vĩ mô và củng cố niềm tin vào đồng Việt Nam. Đồng thời, chính sách tài khóa cần phát huy vai trò hỗ trợ thông qua đầu tư công hiệu quả, tháo gỡ điểm nghẽn về thể chế và cải thiện môi trường kinh doanh.
Ông Huy cho rằng mục tiêu quan trọng nhất không phải là giảm lãi suất bằng mọi giá, mà là tạo lập mặt bằng lãi suất hợp lý, ổn định và có khả năng duy trì lâu dài. Khi ngân hàng nâng cao hiệu quả hoạt động, doanh nghiệp cải thiện sức khỏe tài chính và môi trường kinh doanh thuận lợi hơn, chi phí vốn sẽ có cơ sở giảm bền vững. Qua đó, chính sách tiền tệ không chỉ hỗ trợ nhu cầu vốn trước mắt, mà còn góp phần nâng cao chất lượng tăng trưởng, tạo thêm việc làm và củng cố năng lực cạnh tranh của nền kinh tế Việt Nam.
Cát Lam