
Lãi ròng NCT giảm 14% trong quý 3 dù doanh thu tăng mạnh
Lãi ròng NCT giảm 14% trong quý 3 dù doanh thu tăng mạnh
CTCP Dịch vụ Hàng hóa Nội Bài (HNX: NCT) ghi nhận doanh thu tăng trưởng 2 chữ số trong quý 3/2026, nhưng lợi nhuận ròng giảm 14.2% do nguồn thu tài chính sụt mạnh và chi phí gia tăng.
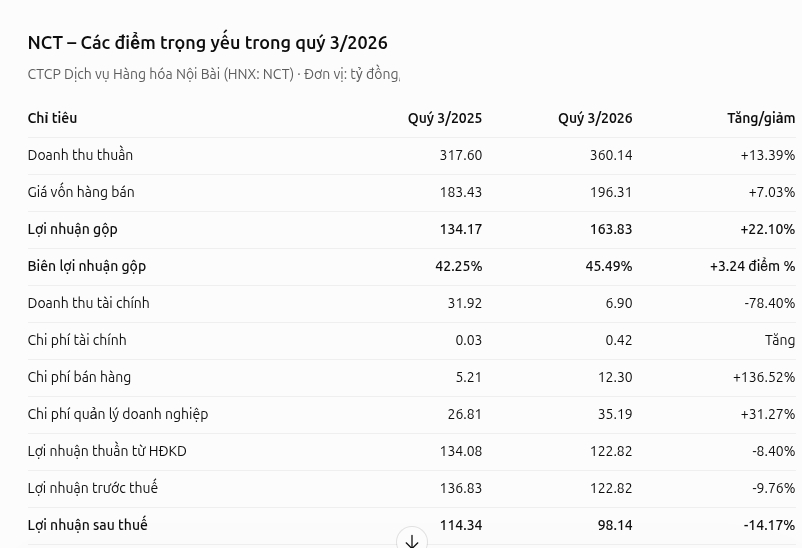
Trong quý 3/2026, NCT đạt doanh thu thuần hơn 360 tỷ đồng, tăng 13.4% so với cùng kỳ năm trước. Biên lợi nhuận gộp cũng cải thiện từ 42.25% lên 45.49%.
Tuy nhiên, đà cải thiện ở hoạt động cốt lõi chưa đủ bù đắp sự suy giảm của nguồn thu tài chính và áp lực chi phí. Doanh thu tài chính giảm mạnh từ gần 31.9 tỷ đồng xuống còn 6.9 tỷ đồng. Trong khi đó, chi phí bán hàng tăng từ 5.2 tỷ đồng lên 12.3 tỷ đồng, còn chi phí quản lý doanh nghiệp tăng từ 26.8 tỷ đồng lên 35.2 tỷ đồng.
Kết quả, lợi nhuận sau thuế giảm 14.2% so với cùng kỳ, còn hơn 98.1 tỷ đồng.
Lũy kế 9 tháng đầu năm 2026, NCT đạt doanh thu thuần hơn 972 tỷ đồng, tăng 15.8% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 317 tỷ đồng, tăng 20%.
Theo giải trình của NCT, sản lượng hàng hóa phục vụ trong 9 tháng tăng 8.6% so với cùng kỳ. Kết hợp với chính sách giá, yếu tố này giúp doanh thu từ hoạt động kinh doanh chính tăng 17%. Doanh thu tài chính cũng tăng thêm 17.5 tỷ đồng, tương đương 41.3%, nhờ lãi tiền gửi ngân hàng và tiền gửi ngắn hạn.
Riêng trong quý 3, Doanh nghiệp đẩy mạnh đào tạo, tổ chức các chương trình thi đua và triển khai dịch vụ mới nhằm cải thiện cơ sở vật chất, nâng cao chất lượng phục vụ. Tuy nhiên, chi phí gia tăng đã ảnh hưởng đến kết quả kinh doanh, khiến lợi nhuận sau thuế giảm so với cùng kỳ.
Cổ tức cao nhưng triển vọng đối mặt thách thức
NCT có nền tảng tài chính lành mạnh, không vay nợ và sở hữu lượng tiền mặt dồi dào. Doanh nghiệp cũng thường xuyên chi trả cổ tức tiền mặt ở mức cao; trong năm gần nhất, cổ tức được chia là 8,000 đồng/cp.
Dù kết quả kinh doanh 9 tháng tăng trưởng và bảng cân đối kế toán vững chắc, cổ phiếu NCT vẫn giao dịch quanh vùng đáy hình thành trong giai đoạn biến động do thuế quan năm 2025. Một trong những yếu tố gây sức ép lên tâm lý nhà đầu tư là triển vọng cạnh tranh khi sân bay quốc tế Gia Bình đi vào hoạt động.
Dù dự án chưa khai thác, thị trường đã xuất hiện lo ngại về khả năng thị phần vận chuyển hàng hóa hàng không bị phân chia giữa Nội Bài và Gia Bình. Mối lo này phần nào tương tự những gì đang được đặt ra với các doanh nghiệp phục vụ hàng hóa tại Tân Sơn Nhất khi hoạt động hàng không quốc tế dịch chuyển sang sân bay Long Thành.
Với NCT, bài toán đầu tư vì thế không chỉ nằm ở khả năng duy trì tăng trưởng lợi nhuận và chính sách cổ tức, mà còn ở việc doanh nghiệp có thể bảo vệ thị phần và thích ứng ra sao trước những thay đổi của mạng lưới hạ tầng hàng không miền Bắc.
Thiên Vân