
Kế hoạch cơ cấu lại vốn của RESCO
Kế hoạch cơ cấu lại vốn của RESCO
Tổng Công ty Địa ốc Sài Gòn (RESCO) muốn rút vốn tại 13 doanh nghiệp, nhưng giá gốc các khoản này chỉ chiếm chưa đến 4% danh mục được rà soát. Trong 9 đơn vị bị đánh giá hiệu quả đầu tư thấp, có khoản phải trích lập dự phòng toàn bộ, nhiều khoản từng mang về cổ tức nay thưa dần.
Trong kế hoạch cơ cấu lại vốn gửi UBND TPHCM và Sở Tài chính ngày 10/09, RESCO đề xuất bán hết phần sở hữu ở 13 trong số 30 doanh nghiệp đang góp vốn, dự kiến thực hiện giai đoạn 2026-2030. Tổng giá gốc của các khoản này chỉ gần 77 tỷ đồng.
Ngược lại, 17 doanh nghiệp RESCO muốn giữ chiếm gần 1.93 ngàn tỷ đồng, tức gần như toàn bộ vốn gốc trong danh mục hơn 2 ngàn tỷ đồng đang được rà soát. Phần đề xuất thoái vốn gồm 9 đơn vị hiệu quả đầu tư thấp, 3 nơi có tỷ lệ sở hữu nhỏ và 1 trường hợp chờ quyết toán chuyển thể.
RESCO có 100% vốn Nhà nước thuộc UBND TPHCM, thành lập năm 1997 để hoạt động trong lĩnh vực phát triển nhà ở và kinh doanh bất động sản. Từ năm 2004, Tổng Công ty tổ chức theo mô hình mẹ - con, vừa trực tiếp kinh doanh vừa nắm vốn tại nhiều đơn vị địa ốc. Vốn điều lệ cuối năm 2025 hơn 3.9 ngàn tỷ đồng.
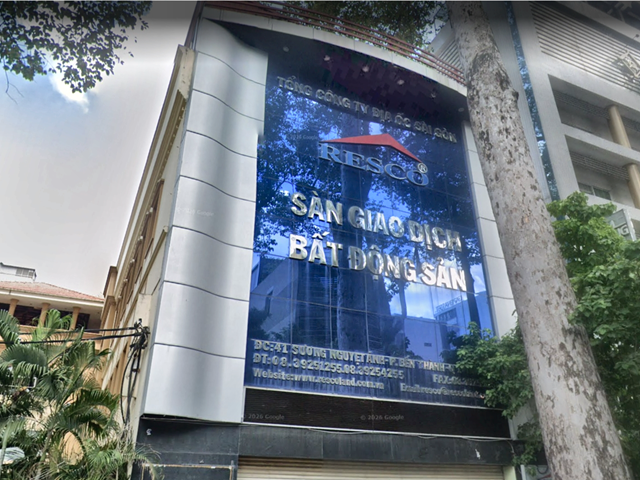
Trụ sở của RESCO nằm ở số 41 Sương Nguyệt Ánh, TPHCM. Ảnh: Googlemaps
|
Cổ tức thưa dần, có khoản phải dự phòng hết vốn
Trong nhóm RESCO đánh giá hiệu quả đầu tư thấp có Địa ốc Chợ Lớn (HNX: RCL), Địa ốc 11 (HNX: D11), Địa ốc 7, Địa ốc 8 cùng các doanh nghiệp địa ốc, xây dựng và tư vấn khác. Tỷ lệ sở hữu của Tổng Công ty ở 9 đơn vị này dao động 20-46.03%.
Nhìn lại những năm trước, không ít khoản vốn trong danh sách thoái từng đều đặn mang tiền về cho RESCO. Địa ốc Chợ Lớn chẳng hạn, giai đoạn 2018-2021 đóng góp 1.8-2.1 tỷ đồng cổ tức mỗi năm. Nhưng suốt 4 năm 2022-2025, RESCO chỉ ghi nhận 831.6 triệu đồng từ RCL, toàn bộ vào năm 2023.
Địa ốc 11 từng mang về 1.3-3.1 tỷ đồng mỗi năm trong giai đoạn 2018-2020, rồi không còn khoản cổ tức trên BCTC riêng RESCO suốt 5 năm tiếp theo. Địa ốc 8 gần nhất đóng góp 1.35 tỷ đồng vào năm 2023; Xây dựng và Kinh doanh Địa ốc III cũng vắng khoản thu này hai năm 2024-2025.
Tại Đầu tư và Địa ốc Sài Gòn Chợ Lớn, khoản cổ tức gần 847 triệu đồng năm 2018 là lần gần nhất RESCO thể hiện trong chuỗi báo cáo được đối chiếu. Bảy năm sau đó không có thêm khoản thu tương ứng.
| Doanh nghiệp | Vốn điều lệ (tỷ đồng) |
Sở hữu hiện tại → sau thoái |
|---|---|---|
| 9 doanh nghiệp có hiệu quả đầu tư thấp | ||
| CTCP Địa ốc Chợ Lớn (HNX: RCL) | 141.4 | 20% → 0% |
| CTCP Đầu tư và Địa ốc Sài Gòn Chợ Lớn | 23 | 46.03% → 0% |
| CTCP Xây dựng Địa ốc Nam Việt | 3.8 | 20% → 0% |
| CTCP Tư vấn Kinh doanh Địa ốc Sài Gòn | 2.2 | 34% → 0% |
| CTCP Thương mại và Địa ốc Bình Chánh | 84 | 20% → 0% |
| CTCP Xây dựng và Kinh doanh Địa ốc III | 21 | 25% → 0% |
| CTCP Địa ốc 7 | 14.4 | 20% → 0% |
| CTCP Địa ốc 11 (HNX: D11) | 82.2 | 20% → 0% |
| CTCP Địa ốc 8 | 27 | 25% → 0% |
| 3 doanh nghiệp có tỷ lệ sở hữu thấp | ||
| CTCP Xây dựng Phát triển Sài Gòn | 100 | 2% → 0% |
| CTCP Phát triển nhà Bắc Trung Nam | 50 | 8% → 0% |
| CTCP Đầu tư Kinh doanh Điện lực TPHCM (UPCoM: HTE) | 236.1 | 3.24% → 0% |
| 1 doanh nghiệp chờ quyết toán chuyển thể | ||
| CTCP Địa ốc 6
Sau khi hoàn tất quyết toán chuyển thể
|
12 | 20% → 0% |
Bên cạnh cổ tức thưa dần, một số phần vốn đã giảm giá trị ngay trên sổ sách. Đến cuối năm 2025, RESCO phải trích lập dự phòng toàn bộ vốn gốc gần 10.6 tỷ đồng tại Đầu tư và Địa ốc Sài Gòn Chợ Lớn, 4.5 tỷ đồng tại Địa ốc 8 và gần 748 triệu đồng tại Tư vấn Kinh doanh Địa ốc Sài Gòn. Khoản đầu tư vào Xây dựng Địa ốc Nam Việt cũng đã được dự phòng 602 triệu đồng, hơn 80% giá gốc. Phần lớn số dự phòng tồn tại từ các năm trước.
Ngay cả CTCP Đầu tư Kinh doanh Điện lực TPHCM (UPCoM: HTE), được đề xuất thoái vì RESCO chỉ nắm 3.24% vốn, cũng có giá trị hợp lý cuối năm 2025 khoảng 2.62 tỷ đồng, thấp hơn đáng kể giá gốc 7.65 tỷ đồng. Tổng Công ty đã trích lập dự phòng hơn 5 tỷ đồng cho khoản đầu tư này.
Tuy vậy, hiệu quả đầu tư thấp không đồng nghĩa cổ phiếu đã mất giá so với vốn gốc. Cùng thời điểm cuối năm 2025, phần sở hữu tại RCL có giá trị theo thị trường hơn 34 tỷ đồng, cao hơn giá gốc 19.6 tỷ đồng. Tại D11, hai con số lần lượt là 16.1 tỷ và 6 tỷ đồng. Cả hai vẫn nằm trong danh sách muốn thoái.
Cổ tức và thị giá, một bên phản ánh thu nhập RESCO qua từng năm, bên kia là giá trị cổ phiếu tại thời điểm báo cáo. Trong phương án gửi thành phố, Tổng Công ty cũng nêu rõ ưu tiên giữ vốn ở các doanh nghiệp phù hợp ngành nghề chính, kinh doanh hiệu quả, chia cổ tức đều đặn hoặc có dự án lớn còn tiềm năng.
| Doanh nghiệp | 2025 (tỷ đồng) |
|---|---|
|
Liên doanh Đại Dương
Liên doanh, liên kết
|
158.77
|
|
Keppel Land Watco
Liên doanh, liên kết
|
102.76
|
|
Đầu tư Địa ốc Gia Định
Liên doanh, liên kết
|
51.05
|
|
Vườn Thiên Đàng Sài Gòn
Liên doanh, liên kết
|
25.79
|
|
Địa ốc Bình Thạnh
Công ty con
|
6.77
|
|
Địa ốc Tân Bình
Công ty con
|
1.44
|
|
Địa ốc 7
Liên doanh, liên kết
|
0.23
|
Sự phân hóa thể hiện rõ ở nguồn thu. BCTC riêng năm 2025 cho thấy RESCO được chia hơn 350 tỷ đồng cổ tức và lợi nhuận, so với 279 tỷ đồng năm trước. Ba nguồn đóng góp lớn là Liên doanh Đại Dương, Keppel Land Watco và Đầu tư Địa ốc Gia Định, lần lượt mang về gần 159 tỷ, 103 tỷ và 51 tỷ đồng. Trong khi đó, phần lớn khoản vốn dự kiến bán có quy mô nhỏ và nhiều năm không còn đem về cổ tức thường xuyên.
Nguồn tiền từ các đơn vị góp vốn cũng góp phần lý giải vì sao doanh nghiệp địa ốc của TPHCM lãi sau thuế hơn 352 tỷ đồng trong năm 2025, tăng 43%, dù doanh thu bán hàng và cung cấp dịch vụ chỉ 107 tỷ đồng trên báo cáo hợp nhất. Phần lãi từ công ty liên doanh, liên kết đóng góp đáng kể vào kết quả này.
| Công ty con | 488 tỷ |
| Liên doanh, liên kết | 1,280 tỷ |
| Đầu tư khác, hợp tác dự án | 502 tỷ |
| Doanh nghiệp / dự án | Giá gốc (tỷ đồng) |
|---|---|
|
Phát triển và Kinh doanh Nhà
Liên doanh, liên kết
|
672.57
|
|
Phát triển Địa ốc Sài Gòn 5
Công ty con
|
362.15
|
|
Keppel Land Watco
Liên doanh, liên kết
|
347.95
|
|
Dự án Phú Mỹ
Hợp tác dự án
|
264.03
|
|
Đầu tư Kinh doanh Nhà (ITC)
Đầu tư khác
|
178.14
|
|
Liên doanh Đại Dương
Liên doanh, liên kết
|
91.74
|
|
Địa ốc Bình Thạnh
Công ty con
|
52.70
|
|
Vườn Thiên Đàng Sài Gòn
Liên doanh, liên kết
|
45.94
|
Ở nhóm dự kiến giữ lại, có những khoản đã tăng giá. RESCO chỉ sở hữu 0.33% HDBank (HOSE: HDB), nhưng giá trị thị trường cuối năm 2025 khoảng 346 tỷ đồng, gấp hơn 11 lần giá gốc gần 30 tỷ đồng. Phần vốn tại CTCP Đầu tư - Kinh doanh nhà (HOSE: ITC) cũng có giá trị thị trường khoảng 256 tỷ đồng, cao hơn giá gốc hơn 178 tỷ đồng.
Trường hợp Địa ốc Tân Bình (UPCoM: TBR) lại khác. Phần sở hữu 51% của RESCO có thị giá 29 tỷ đồng, thấp hơn giá gốc 41.1 tỷ đồng, song vẫn nằm trong nhóm đề xuất giữ lại. Năm 2025, đơn vị này đem về 1.44 tỷ đồng cổ tức.
BCTC riêng cho thấy tổng giá gốc các khoản góp vốn, đầu tư và hợp tác dự án của RESCO cuối năm 2025 là 2,269 tỷ đồng. Con số này rộng hơn danh mục 30 doanh nghiệp được phân loại trong kế hoạch cơ cấu vốn, do bao gồm cả khoản hợp tác dự án. Những khoản vốn lớn nhất tập trung ở một số công ty thành viên, liên doanh và dự án, không nằm trong nhóm dự kiến thoái.
| Doanh nghiệp | Vốn điều lệ (tỷ đồng) |
Tỷ lệ vốn nắm giữ |
|---|---|---|
| Công ty TNHH MTV Địa ốc Bình Thạnh
Cổ phần hóa cùng công ty mẹ
|
52.7 | 100% |
| CTCP Phát triển Địa ốc Sài Gòn 5
Chưa hoàn tất quyết toán chuyển thể
|
512 | 99.78% |
| CTCP Địa ốc 10 | 30 | 51% |
| CTCP Địa ốc Tân Bình (UPCoM: TBR) | 80 | 51% |
| CTCP Đầu tư Xây dựng và Kinh doanh nhà Sài Gòn | 30 | 51.71% |
| CTCP Đầu tư Địa ốc Gia Định
Chưa hoàn tất quyết toán chuyển thể
|
76.4 | 45.1% |
| CTCP Phát triển và Kinh doanh nhà
Chưa hoàn tất quyết toán chuyển thể; đang phục vụ công tác điều tra
|
2,241.9 | 30% |
| CTCP Đầu tư & Kinh doanh Nhà (HOSE: ITC) | 963.8 | 19.22% |
| Ngân hàng TMCP Phát triển TPHCM (HDBank, HOSE: HDB) | 29,076.3 | 0.33% |
| CTCP Địa ốc Thủ Thiêm
Chưa ghi tỷ lệ mục tiêu; quyết toán chuyển thể chưa hoàn tất, đang phục vụ điều tra
|
60 | 20%* |
| CTCP Kiểm định Xây dựng Sài Gòn
Chưa ghi tỷ lệ mục tiêu
|
1.9 | 6.67%* |
| Công ty Liên doanh Đại Dương | 614 | 28.32% |
| Công ty TNHH Vườn Thiên Đàng Sài Gòn (Saigon Sky Garden) | 287.9 | 30% |
| Công ty TNHH Keppel Land Watco 1, 2, 3, 4, 5 | 2,174.7 | 16% |
| Công ty Liên doanh căn hộ Sài Gòn (Saigon Mainson)
Đang chuẩn bị thực hiện thủ tục chấm dứt dự án và giải thể
|
49.6 | 30% |
| Công ty Liên doanh hữu hạn Vietcombank – Bonday
Đang chuẩn bị thực hiện thủ tục chấm dứt dự án và giải thể
|
34.2 | 4% |
| Công ty Liên doanh Cao ốc Indochine (Indochine Hotel)
Đã có quyết định chấm dứt hoạt động dự án; đang làm thủ tục giải thể
|
56.7 | 30% |
Thế khó của doanh nghiệp
Câu chuyện Địa ốc Chợ Lớn cho thấy cùng một khoản cổ phần có thể được nhìn theo những mục tiêu khác nhau. Tại ĐHĐCĐ thường niên tháng 4/2026, cổ đông tiếp tục hỏi RCL chuyện tăng vốn. Chủ tịch HĐQT Trần Văn Châu cho biết Công ty muốn phát hành thêm cổ phiếu lấy tiền đầu tư, nhưng phương án phát hành riêng lẻ gặp khó khi phải tìm tiếng nói chung với bên đại diện 20% vốn Nhà nước do RESCO nắm giữ.
Từng là doanh nghiệp Nhà nước tại quận 8 cũ, RCL niêm yết từ năm 2007, với vốn điều lệ khi đó là 15 tỷ đồng. Sau nhiều đợt tăng vốn, quy mô nay lên hơn 140 tỷ đồng, nhưng theo ông Châu vẫn chưa đáp ứng nhu cầu phát triển dự án. Ban Lãnh đạo muốn trả cổ tức bằng cổ phiếu để giữ tiền làm ăn, trong khi cổ đông Nhà nước ưu tiên cổ tức tiền mặt.
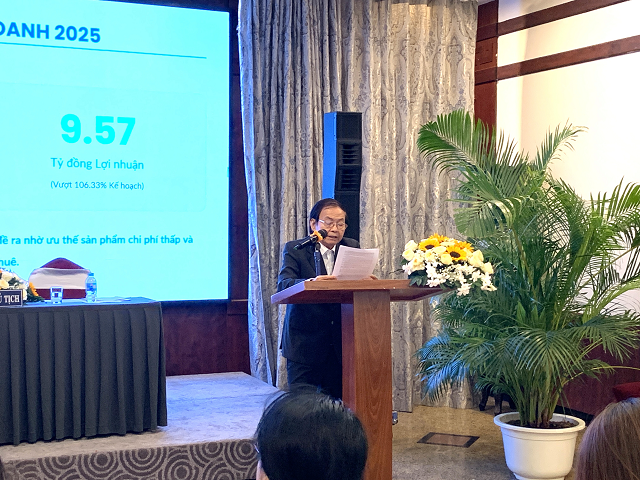
Chủ tịch RCL Trần Văn Châu tại đại hội thường niên hồi tháng 4. Ảnh: Tử Kính
|
Năm 2025 và 2026, phương án phát hành cổ phiếu trả cổ tức lần lượt nhận 2.77 triệu và 2.83 triệu phiếu không tán thành, trùng khớp số cổ phần RESCO sở hữu ở từng thời điểm. Riêng năm 2026, cũng có đúng 2.83 triệu phiếu không có ý kiến về việc trích lập Quỹ hỗ trợ hoạt động kinh doanh. Biên bản không nêu tên cổ đông bỏ phiếu, còn các tờ trình này đều được thông qua.
Vướng mắc từng lộ rõ tại đại hội năm 2018. Khi RCL đề xuất bán cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 3:2, giá 12,000 đồng/cp để đầu tư dự án Nhơn Đức và bổ sung vốn lưu động, gần 22% số phiếu dự họp không có ý kiến. Biên bản xác nhận phần cổ phần tương ứng 20% vốn Nhà nước phải chờ chủ trương từ UBND Thành phố hoặc cơ quan chức năng. Dù vậy, phương án vẫn được thông qua và RCL đã chào bán thành công hơn 5 triệu cp trong năm 2019.
Đến năm 2022, RCL tiếp tục nêu mong muốn tăng vốn hoặc mua lại phần vốn Nhà nước trong bản tổng hợp kiến nghị của Hiệp hội Bất động sản TPHCM (HoREA), nhưng cho biết RESCO chưa đồng ý. Doanh nghiệp đề nghị thành phố ưu tiên thoái vốn tại các công ty cổ phần có sở hữu Nhà nước dưới 30% qua đấu giá công khai trên sàn chứng khoán, nhằm "đảm bảo sát giá thị trường, không làm thất thu ngân sách nhà nước, không làm thất thoát tài sản công".
Giờ đây, chính RESCO đã đề xuất rút hết 20% vốn tại RCL. Tuy nhiên, đề xuất này mới là bước đầu trong kế hoạch cơ cấu vốn giai đoạn 2026-2030, chưa xác định được thời điểm bán và bên sẽ mua.
Thoái vốn có dễ?
Ngoài 9 đơn vị bị đánh giá hiệu quả đầu tư thấp, RESCO còn muốn rút khỏi ba doanh nghiệp có tỷ lệ sở hữu nhỏ là CTCP Xây dựng Phát triển Sài Gòn, CTCP Phát triển nhà Bắc Trung Nam và HTE. Phần vốn 20% tại Địa ốc 6 dự kiến bán sau khi quyết toán chuyển thể được duyệt. Kế hoạch được xây dựng trên cơ sở Quyết định 40/2026/QĐ-TTg về phân loại doanh nghiệp để cơ cấu lại vốn Nhà nước.
Đưa cổ phần ra bán chưa chắc tìm được người mua. Trong báo cáo tháng 8/2026, Chứng khoán KBSV dẫn trường hợp VNPT phải hủy đấu giá gần 189 triệu cp MSB cuối năm 2025 vì không có nhà đầu tư đăng ký. SCIC cũng từng nhiều lần bán vốn bất thành tại DMC.
Riêng bất động sản, thống kê của Chứng khoán BIDV (BSC) cho thấy hoạt động thoái vốn qua đấu giá trên HOSE và HNX không ghi nhận giá trị thành công trong hai năm 2023-2024, trước khi đạt 119 tỷ đồng vào năm 2025. Với RESCO, danh sách 13 khoản muốn rút mới là điểm khởi đầu; giá bán và khả năng tìm người mua vẫn quyết định số tiền thực sự thu về.
|
Tử Kính