Hơn 100,000 người Việt có tài sản ròng từ 1 triệu USD sắp bước vào cuộc “đại chuyển giao”
Hơn 100,000 người Việt có tài sản ròng từ 1 triệu USD sắp bước vào cuộc “đại chuyển giao”
Khoảng 30% tổng tài sản của nhóm khách hàng có giá trị tài sản lớn tại Việt Nam dự kiến được chuyển sang thế hệ kế tiếp trong 25 năm tới.
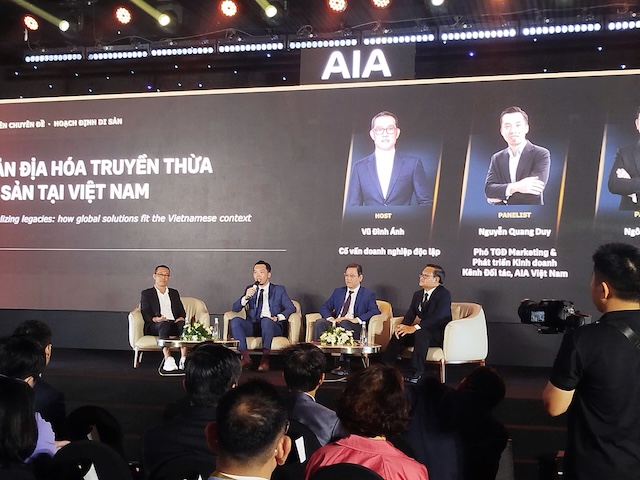
Tại phiên tọa đàm “Bản địa hóa truyền thừa di sản tại Việt Nam” thuộc AIA Elite Summit 2026, các chuyên gia tài chính, pháp lý và bảo hiểm phân tích những công cụ người giàu Việt có thể dùng ngay khi quỹ tín thác chưa được áp dụng.
Phiên tọa đàm do ông Vũ Đình Ánh, cố vấn cấp cao doanh nghiệp, điều phối, với sự tham gia của ông Nguyễn Quang Duy, Phó Tổng Giám đốc AIA Việt Nam; ông Ngô Thế Triệu, nhà sáng lập kiêm Tổng Giám đốc Optima Wealth Partners; và luật sư Trần Thanh Tùng, luật sư thành viên GVL.
Số người giàu có thể tăng gấp đôi trong 5 năm
Theo ông Nguyễn Quang Duy, Phó Tổng Giám đốc Marketing và Phát triển Kinh doanh Kênh Đối tác, AIA Việt Nam, trong nghề tư vấn tài chính, khách hàng có giá trị tài sản lớn (HNW) được định danh là những người có tài sản ròng từ 1 triệu USD trở lên. Số liệu mới nhất mà ông công bố, Việt Nam hiện có hơn 100,000 người đạt ngưỡng này, trong đó khoảng 7,000-8,000 người có tài sản ròng từ 5 triệu USD. Trong vòng 5 năm tới, các con số này được dự báo tăng gấp đôi, khi Việt Nam nằm trong nhóm quốc gia có tốc độ tăng số lượng người giàu cao nhất thế giới theo nhiều báo cáo.
Ông Duy cho rằng Việt Nam đang ở giai đoạn rất quan trọng mà AIA gọi là cuộc “đại chuyển giao”, diễn ra từ năm 2025 đến năm 2050. Sau Đổi mới năm 1986 và các chính sách từ năm 1991, lần đầu tiên có một thế hệ doanh nhân, chủ doanh nghiệp có hơn 30 năm để tích lũy tài sản. Trong giai đoạn 2025-2030, khối tài sản và di sản ấy sẽ chính thức được chuyển giao từ thế hệ F1 sang F2. Việc thế hệ F2 của nhiều tỷ phú USD và gia đình giàu có tại Việt Nam bắt đầu xuất hiện trước công chúng trong vài năm gần đây phản ánh đúng xu hướng này. AIA ước tính trong 25 năm tới, khoảng 30% tổng tài sản của nhóm khách hàng HNW sẽ được chuyển sang thế hệ tiếp theo, và thời điểm chuyển giao cũng là thời điểm dễ đổ vỡ nhất với các gia tộc.
Dẫn nghiên cứu của Tập đoàn AIA, đơn vị có mặt tại 18 thị trường châu Á, ông Duy cho biết 75% khách hàng HNW và siêu giàu xem bảo hiểm là công cụ tất yếu trong kế hoạch tài chính và chuyển giao tài sản, và hơn nửa trong số đó phân bổ trên 10% tài sản vào bảo hiểm. Theo ông, bảo hiểm giải quyết bốn vấn đề trong kế hoạch truyền thừa: quản trị rủi ro sức khỏe và sinh mạng; chuyển giao tài sản tới đúng người, đúng lúc và đúng cách; tạo thanh khoản đủ nhanh, đủ lớn; và đa dạng hóa danh mục đầu tư.
Ảnh: MH
|
Tài sản tập trung, rủi ro cũng tập trung
Phân tích đặc thù tích lũy của người giàu Việt, ông Ngô Thế Triệu, Tổng Giám đốc Optima Wealth Partners, cho biết nhiều thế hệ doanh nghiệp hình thành từ giai đoạn 1990-2000, sau đó là lớp doanh nghiệp mới từ năm 2010 sau khi Việt Nam gia nhập WTO năm 2007. Phần lớn khởi đầu từ ý tưởng của một người, dựa vào một lợi thế nhất định như tài sản, mối quan hệ hay cơ hội kinh doanh độc đáo vào thời điểm chưa nhiều người nhìn ra. Vì vậy, quyền quyết định tập trung rất cao vào một vài cá nhân, và với các tập đoàn tư nhân lớn, ai cũng có thể kể tên người lãnh đạo.
Tài sản tạo ra cũng tập trung tương tự. Do trước đó chưa có thế hệ giàu có, các chủ doanh nghiệp liên tục tái đầu tư tài sản vào hoạt động kinh doanh. Khi doanh nghiệp gặp rủi ro, chẳng hạn vướng vấn đề pháp lý, gần như toàn bộ khối tài sản bị ảnh hưởng theo. Theo ông Triệu, nhận diện đặc điểm này là bước khởi đầu để giúp tài sản đi xa hơn một thế hệ.
Quỹ tín thác sẽ đến cùng trung tâm tài chính quốc tế
Luật sư Trần Thanh Tùng, Luật sư thành viên, GV Lawyers, giải thích quỹ tín thác (trust) tách quyền sở hữu pháp lý khỏi quyền sở hữu kinh tế. Ông lấy ví dụ một người cha mắc bệnh hiểm nghèo, con còn nhỏ, có thể sang tên căn nhà cho người tin cậy với cam kết trả lại khi con đủ 18 tuổi; khi đó tên trên giấy tờ là người được ủy thác, còn giá trị kinh tế thuộc về người con. Trong khi đó, pháp luật Việt Nam xây dựng trên nguyên tắc thống nhất quyền sở hữu, một chủ sở hữu có đủ ba quyền chiếm hữu, sử dụng và định đoạt, nên việc đứng tên hộ dễ bị nhìn nhận là đầu tư “chui”.
Dù vậy, qua 20 năm hành nghề, ông Tùng nhận thấy luật đầu tư và kinh doanh của Việt Nam đang dần tiếp cận các khái niệm của hệ thống luật Anh – Mỹ. Luật Kinh doanh bảo hiểm cho phép hợp đồng tiếp tục tồn tại khi bên mua qua đời. Luật Doanh nghiệp đã đưa vào nghĩa vụ cẩn trọng của người quản lý, và lần sửa đổi gần đây bổ sung khái niệm chủ sở hữu hưởng lợi. Việt Nam cũng đang xây dựng trung tâm tài chính quốc tế tại TPHCM và Đà Nẵng. “Nếu trung tâm vận hành được thì buộc phải có quỹ tín thác”, ông nói, bởi đây là công cụ giúp nhà đầu tư yên tâm đưa tiền vào đầu tư và đảm bảo quyền riêng tư. Hệ thống ngành kinh tế quốc gia cũng đã có ngành hoạt động tín thác, nên theo ông, chỉ còn thiếu nghị định hướng dẫn là khung pháp lý cơ bản đầy đủ.
Ở phần thảo luận tình huống, ông Vũ Đình Ánh, Cố vấn doanh nghiệp độc lập, chia sẻ ông có khoảng 37 năm gắn bó với công việc quản lý nghệ sĩ, gần 20 năm trở lại đây vận hành công ty riêng và 10 năm gần đây mở rộng sang xử lý công việc cho gia đình của nghệ sĩ, bao gồm tham gia soạn “hiến pháp” gia đình. Ông đưa ra trường hợp một gia đình kinh doanh bất động sản có hai con trai và một con gái. Người con trai cả kết hôn với một nghệ sĩ có tiếng, người con trai thứ kết hôn với con gái của một đối tác lâu năm, người con gái út chưa lập gia đình. Người mẹ đã ngoài 70 tuổi nhờ ông soạn “hiến pháp” gia đình với những ý nguyện riêng về phân chia tài sản giữa các con, các nàng dâu và đứa cháu gái đầu tiên của gia đình.
Ông Triệu cho rằng ý nguyện của người mẹ đáng trân trọng, nhưng “hiến pháp” gia đình gồm phần của người đưa ra ý nguyện và phần của người thực hiện. Nếu người thực hiện không hạnh phúc và không đồng thuận, kế hoạch rất khó duy trì. Gia đình cần hiểu tâm tư, hoàn cảnh và năng lực của từng người, rồi cân nhắc giữa bán toàn bộ tài sản lấy tiền mặt hay giữ lại “cần câu” để tiếp tục tạo ra tiền. Ông cảnh báo việc vội vàng chia cổ phần khi chưa có kế hoạch rõ ràng sẽ làm phân mảnh quyền quyết định. “Chỉ cần 35% là có quyền phủ quyết những quyết định quan trọng, nhưng có 51% cũng chưa chắc điều hành được công ty”, ông nói. Nếu chia theo pháp luật, ba người con mỗi người 1/3, sẽ không ai có quyền quyết định.
Ông Duy cho biết tình huống ba người con với ba nhu cầu khác nhau khá quen thuộc trong tư vấn: một người muốn nối nghiệp, một người chỉ cần vài bất động sản để ở, người còn lại cần nguồn tiền ổn định. Công ty, bất động sản và tiền tiết kiệm có giá trị khác nhau nên không thể chia đều. Công cụ được dùng nhiều nhất trong trường hợp này là cân bằng di sản (estate equalization): người nhận phần công ty giá trị lớn sẽ có tỷ lệ thụ hưởng hợp đồng bảo hiểm thấp, người nhận phần nhỏ hơn có tỷ lệ thụ hưởng cao hơn, nhờ đó ý nguyện của cả người cho lẫn người nhận đều được thực hiện.
Luật sư Tùng lưu ý nếu người mẹ qua đời không để lại di chúc, ba người con sẽ được chia đều theo pháp luật, điều chỉ dễ thực hiện khi toàn bộ tài sản là tiền. Khi tài sản gồm cả bất động sản, tiền gửi và cổ phần, việc chia ba rất khó. Giải pháp là một kế hoạch tổng thể trong “hiến pháp” gia tộc, và có thể đưa tài sản vào một công ty với các con là cổ đông. Cách này chuyển quan hệ cá nhân thành quan hệ cổ đông, đồng thời hạn chế rủi ro tài sản bị chia đôi khi các con ly hôn.
Với rủi ro người điều hành chủ chốt mất năng lực vận hành, ông Triệu cho biết nhiều tập đoàn tại Việt Nam có một nhân vật quyết định gần 80% các vấn đề, nên khi người này gặp vấn đề sức khỏe sẽ tạo khoảng trống rất lớn. Nhiều chủ doanh nghiệp đã xử lý bằng cách lập các hội đồng như hội đồng cố vấn, hay “hội đồng quân sư” theo cách gọi của giới đầu tư.
Tiến Vũ