
“Giải mã” bài toán tài chính: Làm thế nào để mở khóa dòng vốn tín dụng khí hậu cho dự án hydrogen sạch?
“Giải mã” bài toán tài chính: Làm thế nào để mở khóa dòng vốn tín dụng khí hậu cho dự án hydrogen sạch?
Để hiện thực hóa mục tiêu 20 triệu tấn hydrogen vào năm 2050 theo Quyết định số 165/QĐ-TTg, nhu cầu vốn đầu tư được ước tính khoảng 294 tỷ USD. Thách thức không chỉ nằm ở khả năng huy động vốn, mà còn ở việc xây dựng các dự án có cấu trúc tài chính đủ khả năng đáp ứng yêu cầu của các nhà đầu tư và tổ chức tín dụng (bankability) và hấp thụ nguồn vốn ưu đãi, vốn thương mại quốc tế.
Theo Báo cáo Thị trường Hydrogen sạch tại Việt Nam (nhóm chuyên gia tư vấn GGGI - NIC xây dựng, tháng 9/2026), quy mô vốn nêu trên lớn hơn nhiều so với khả năng đáp ứng của vốn tự có trong nước. Trong khi đó, dòng vốn toàn cầu đang dịch chuyển từ “kỳ vọng” sang “thực tế thương mại”: năm 2025, khoảng 1,749 dự án hydrogen sạch đang được phát triển đã được công bố với vốn cam kết vượt 110 tỷ USD, nhưng chỉ khoảng 30% (510 dự án) đạt quyết định đầu tư cuối cùng (FID) hoặc đang xây dựng, vận hành.
Các dự án quy mô lớn ở Việt Nam, với tổng vốn từ khoảng 300 triệu USD đến trên 2 tỷ USD, khó vận hành chỉ bằng vốn chủ sở hữu trong nước. Điều kiện để thu hút vốn quốc tế vì vậy là xây dựng được cấu trúc tài chính đạt chuẩn “bankable” cùng các công cụ chia sẻ rủi ro phù hợp.
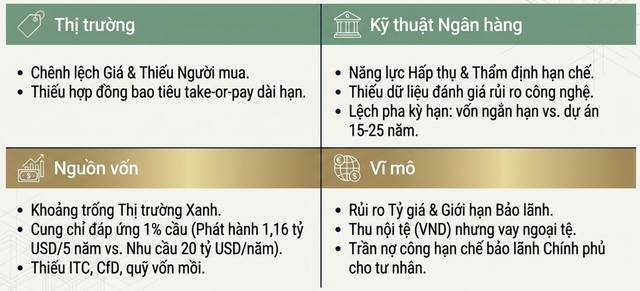
Bốn điểm nghẽn tài chính cốt lõi
Điểm nghẽn thứ nhất là chênh lệch chi phí và thiếu người mua mỏ neo. Theo ước tính trong Báo cáo, hydrogen xanh lá tại Việt Nam có giá thành khoảng 5 - 7 USD/kg, trong khi các ngành công nghiệp trong nước mới sẵn sàng chi trả theo mức giá hydrogen xám hoặc nâu, khoảng 1.5 - 2 USD/kg, tức chênh từ hai rưỡi đến gần năm lần. Khi chưa có hợp đồng bao tiêu dài hạn theo điều khoản “take-or-pay” (bên mua cam kết thanh toán kể cả khi không nhận hàng), nhà phát triển khó chứng minh dòng tiền ổn định, vốn là điều kiện then chốt để ngân hàng xem xét cấp tín dụng.
|
4 điểm nghẽn cốt lõi của hệ thống tài chính với thị trường hydrogen xanh
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Điểm nghẽn thứ hai là năng lực hấp thụ của ngân hàng thương mại. Các ngân hàng còn thiếu dữ liệu, kinh nghiệm và năng lực kỹ thuật để thẩm định rủi ro công nghệ hydrogen, đồng thời lệch pha kỳ hạn: nguồn vốn huy động chủ yếu ngắn hạn, trong khi dự án cần tín dụng dài hạn khoảng 15 - 25 năm.
Điểm nghẽn thứ ba là khoảng trống của thị trường vốn xanh. Trong năm năm qua, Việt Nam mới phát hành khoảng 1.16 tỷ USD trái phiếu xanh, trong khi nhu cầu vốn trung bình cho các dự án xanh ước tính khoảng 20 tỷ USD mỗi năm; bình quân, lượng phát hành mỗi năm chỉ tương đương khoảng 10% nhu cầu. Các công cụ phổ biến ở nhiều nền kinh tế như tín dụng thuế đầu tư (ITC), hợp đồng chênh lệch giá hay quỹ vốn mồi cũng chưa được áp dụng cho hydrogen.
Điểm nghẽn thứ tư là rủi ro tỷ giá và giới hạn về bảo lãnh. Dự án vay ngoại tệ nhưng thu doanh thu bằng đồng Việt Nam phải chịu rủi ro tỷ giá suốt vòng đời khoản vay, trong khi chính sách hiện hành còn thận trọng với bảo lãnh Chính phủ cho dự án năng lượng của khu vực tư nhân. Cách tiếp cận này có cơ sở từ yêu cầu bảo đảm an toàn nợ công; vấn đề là tìm các cơ chế chia sẻ rủi ro có chọn lọc, có điều kiện.
Tài chính hỗn hợp và vai trò “vốn mồi” của JETP, AZEC
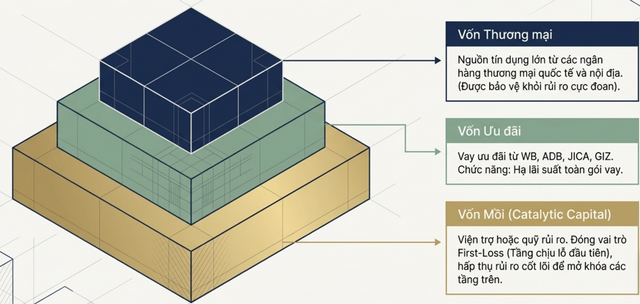
Hướng tiếp cận được hiện nay được quan tâm là tài chính hỗn hợp (blended finance), tức cấu trúc vốn nhiều tầng. Nguồn viện trợ không hoàn lại hoặc vay ưu đãi từ các định chế phát triển như Ngân hàng Thế giới, Ngân hàng Phát triển châu Á, JICA (Nhật Bản), GIZ (Đức) có thể được kết hợp với vốn vay thương mại trong một số cấu trúc tài chính hỗn hợp mà ở đó, nguồn vốn ưu đãi có thể đóng vai trò tầng chịu lỗ đầu tiên (first-loss) hoặc hạ lãi suất toàn gói vay, qua đó giảm rủi ro cho ngân hàng.
|
Cấu trúc tài chính hỗn hợp cho thị trường hydogen xanh
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Với JETP, cam kết huy động ban đầu khoảng 15.5 tỷ USD đang được cụ thể hóa: Ngày 20/03/2026, Thủ tướng Chính phủ ban hành Quyết định số 458/QĐ-TTg phê duyệt Đề án cập nhật triển khai Tuyên bố JETP; Bộ Công Thương thành lập các nhóm công tác chuyên trách, trong đó nhóm 7 tập trung vào hydrogen xanh. JETP không quy định hạn mức riêng cho hydrogen; nguồn vốn được phân bổ theo danh mục dự án ưu tiên, với yêu cầu như phù hợp Quy hoạch điện VIII, hàm lượng carbon vòng đời thấp và phương án bao tiêu đầu ra rõ ràng. Nguồn vốn này vì vậy phù hợp hơn với vai trò xúc tác, như tài trợ nghiên cứu tiền khả thi và thiết kế kỹ thuật cơ sở (FEED), hơn là nguồn cấp vốn chính cho toàn dự án.
AZEC, sáng kiến do Nhật Bản khởi xướng cùng ASEAN và Australia, không phải quỹ tập trung mà là nền tảng hợp tác giúp kết nối doanh nghiệp Việt Nam với đối tác công nghệ, năng lượng Nhật Bản trong chuỗi giá trị hydrogen, amoniac xanh. Về nguồn thu, Cơ chế tín dụng chung (JCM) với Nhật Bản và các thỏa thuận song phương theo Điều 6.2 Thỏa thuận Paris mở ra khả năng bán tín chỉ carbon, tạo dòng thu ngoại tệ bổ sung cho giai đoạn đầu; song thị trường carbon trong nước còn ở giai đoạn thí điểm nên khả năng liên thông, xác minh quốc tế cần tiếp tục hoàn thiện.
Đề xuất bộ công cụ chia sẻ rủi ro mang tính thí điểm
Trên cơ sở các điểm nghẽn trên, một số đề xuất một số công cụ chia sẻ rủi ro giữa Nhà nước, quỹ khí hậu và khu vực tư nhân; các đề xuất này đang được tham vấn, cần đánh giá thêm về tính khả thi và tác động ngân sách.
Thứ nhất, thí điểm hợp đồng chênh lệch giá (CfD) hoặc chênh lệch carbon (CCfD) cho một đến hai dự án lớn: Nhà nước phối hợp quỹ quốc tế như Quỹ Khí hậu xanh (GCF), H2Global để ấn định giá mục tiêu, phần chênh lệch giữa chi phí thực tế và mức giá thị trường chấp nhận được bù trong khoảng 10 năm đầu.
Thứ hai, lập Quỹ Tín dụng xanh hydrogen từ vốn mồi ngân sách kết hợp JETP, AZEC, GCF, bảo lãnh khoảng 30 - 50% khoản vay để đưa lãi suất về mức tiệm cận hạ tầng truyền thống; mức bảo lãnh cần cân đối với nghĩa vụ tiềm ẩn của ngân sách.
Thứ ba, kích hoạt người mua mỏ neo: PVN, Vinachem, EVN, TKV ký hợp đồng bao tiêu thí điểm, kết hợp lộ trình phối trộn hydrogen sạch bắt buộc đến năm 2030 trong phân bón, lọc dầu, phát điện, với yêu cầu đánh giá kỹ tác động tới giá thành sản phẩm cuối cùng.
Thứ tư, về ưu đãi đầu tư, đã có một số nền tảng: Nghị định số 58/2025/NĐ-CP miễn, giảm tiền sử dụng đất, khu vực biển trong thời gian xây dựng cơ bản đối với dự án điện sản xuất từ 100% hydrogen, amoniac xanh; theo Báo cáo, Quyết định số 21/2026/QĐ-TTg và Nghị định số 96/2026/NĐ-CP đưa hệ thống sản xuất, lưu trữ, vận chuyển, phân phối hydrogen xanh vào danh mục sản phẩm công nghệ chiến lược.
Chia sẻ rủi ro thông minh để mở khóa dòng vốn
Mở khóa dòng vốn cho hydrogen sạch khó có thể chỉ dựa vào trợ cấp ngân sách, mà cần các công cụ chia sẻ rủi ro được thiết kế có điều kiện, có điểm dừng, cùng sự đồng hành của tài chính quốc tế. Lộ trình ba giai đoạn được đề xuất như sau.
|
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
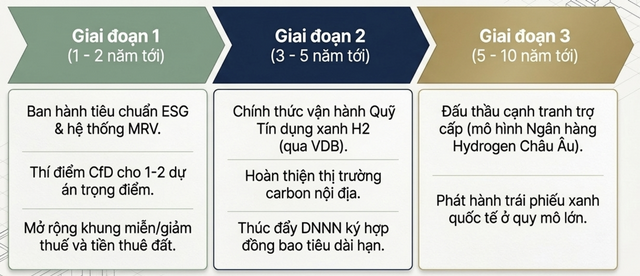
Lộ trình thực thi giải pháp phát triển thị trường hydogen xanh
|
Trong giai đoạn 1 - 2 năm: ban hành tiêu chuẩn môi trường - xã hội - quản trị (ESG) và hệ thống đo đạc, báo cáo, thẩm định (MRV), thí điểm CfD cho một đến hai dự án trọng điểm, mở rộng miễn, giảm thuế và tiền thuê đất. Trong giai đoạn 3 - 5 năm: vận hành Quỹ Tín dụng xanh hydrogen qua VDB, hoàn thiện thị trường carbon trong nước, thúc đẩy doanh nghiệp nhà nước ký hợp đồng bao tiêu dài hạn. Trong giai đoạn 5 - 10 năm: mở rộng đấu thầu cạnh tranh trợ cấp theo mô hình Ngân hàng Hydrogen châu Âu, phát hành trái phiếu xanh quốc tế.
TS. Phạm Tiến Đạt - Viện Chiến lược và Chính sách kinh tế - tài chính, Bộ Tài chính