
Gánh nặng nợ công đe dọa nền kinh tế lớn thứ hai châu Âu
Gánh nặng nợ công đe dọa nền kinh tế lớn thứ hai châu Âu
Lợi suất trái phiếu Pháp chạm đỉnh 24 năm, kéo chênh lệch với lợi suất trái phiếu Đức giãn rộng kỷ lục giữa đợt bán tháo. Ràng buộc của Eurozone khiến Paris không thể in tiền, trong khi mức thuế đã chạm trần chịu đựng xã hội. Nước Pháp đang trượt từ vị thế "quá lớn để sụp đổ" sang nghịch lý "quá lớn để giải cứu".
Toà nhà Quốc hội Pháp - Ảnh: Reuters.
|
Đầu tháng 10/2026, hàng trăm trường trung học trên khắp nước Pháp rơi vào cảnh gián đoạn hoạt động khi hàng trăm ngàn giáo viên, phụ huynh và học sinh đồng loạt lên tiếng phản đối tình trạng cơ sở vật chất xuống cấp. Tại nhiều địa phương, các lớp học phải đối mặt với cảnh sĩ số quá tải, trần nhà hư hỏng và thiếu hụt giáo viên thay thế, làm dấy lên cuộc tranh luận gay gắt về sự suy giảm chất lượng dịch vụ công.
Nguyên nhân sâu xa của sự thiếu hụt kinh phí trường học một phần được thể hiện qua sàn giao dịch tài chính. Ngày 12/10, lợi suất trái phiếu chính phủ Pháp 10 năm vọt lên 4.9%, áp sát mốc tâm lý 5%. Con số này kéo chi phí trả lãi nợ năm 2026 lên 65.7 tỷ EUR, vượt qua toàn bộ ngân sách của Bộ Giáo dục. Nói cách khác, nước Pháp đang trả cho chủ nợ nhiều tiền hơn chi phí dạy dỗ con em mình.
Gánh nặng nợ nần thêm lớn khi Paris đối mặt hơn 1,000 tỷ USD nợ đến hạn trả trong giai đoạn từ nay tới 2030, riêng năm 2027 cần vay mới 380 tỷ USD. Dữ liệu từ Barclays và Bloomberg cho thấy 25 tỷ EUR trái phiếu của các công ty tư nhân như L'Oréal hay Sanofi đang có lãi suất thấp hơn chính phủ khoảng 70-90 điểm cơ bản. Thị trường tin doanh nghiệp có khả năng trả nợ tốt hơn nhà nước.
Một nghịch lý khác là toàn bộ các nước Nam Âu từng ngập trong nợ nần năm 2010 giờ đây đều vay tiền rẻ hơn Pháp. Lợi suất của Italy là 4.63%, Hy Lạp là 4.43%, Tây Ban Nha là 4.1% và Bồ Đào Nha chỉ 3.98%.
Chênh lệch lợi suất giữa trái phiếu chính phủ Pháp (OAT) và trái phiếu chính phủ Đức (Bund) nới rộng lên 139 điểm cơ bản, mức cao nhất từ khủng hoảng năm 2012. Trong khi đó, chênh lệch lợi suất của Bồ Đào Nha với Đức chỉ 51 điểm cơ bản. S&P đã hạ xếp hạng tín nhiệm của Pháp xuống A+, Fitch đưa về A+ và Moody's duy trì mức Aa3 với triển vọng tiêu cực.
Thâm hụt ngân sách kinh niên
Sự đổi ngôi rõ ràng nhất diễn ra giữa hai nền kinh tế lớn thứ hai và thứ ba khu vực đồng Euro. Italy từng chịu chênh lệch lãi suất tới 250 điểm cơ bản năm 2022 nhưng đã kéo giảm xuống 115 điểm cơ bản. Ngược lại, chi phí vay của Pháp tăng nhanh khiến lợi suất nợ công của Pháp vượt qua Italy, cho thấy giới đầu tư coi nợ Pháp rủi ro hơn.
Căn nguyên của sự hoán đổi nằm ở thói quen chi tiêu thực tế giữa hai quốc gia. Italy kiên trì giữ cho nguồn thu thuế lớn hơn chi tiêu công liên tục từ đầu thập niên 1990 đến nay, trừ lúc dịch bệnh. Nước này cắt giảm thâm hụt xuống 3.1% GDP năm 2025 và hướng về 2.9% năm 2026, nhờ đó được các tổ chức quốc tế liên tục nâng bậc đánh giá an toàn.
Trái lại, nước Pháp liên tục bội chi với thâm hụt ngân sách từ 5.4% đến 5.8% GDP suốt ba năm qua. Ngay cả khi chưa tính tiền lãi vay nợ, các khoản chi của Paris vẫn vượt quá tiền thuế thu về gần 3% GDP. Điều đó có nghĩa mỗi năm chính quyền thu thuế không đủ nuôi bộ máy, buộc phải liên tục vay thêm nợ mới để bù đắp thiếu hụt.
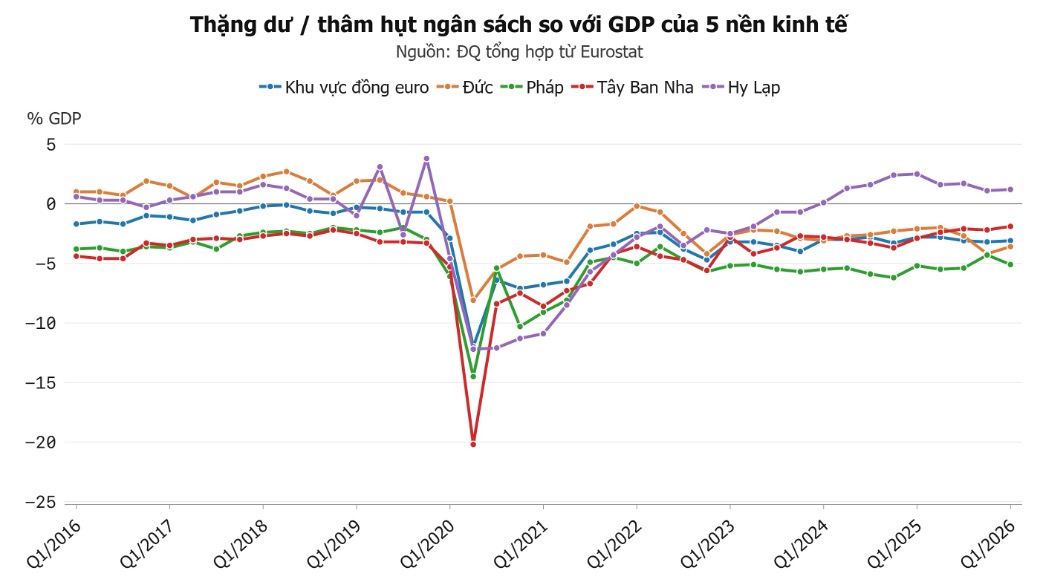
Pháp hiện có thâm hụt ngân sách lớn hơn bình quân toàn khối Eurozone. Hy Lạp có thặng dư ngân sách.
|
Nguy cơ của thị trường nợ công Pháp càng lớn hơn khi hơn 56% lượng trái phiếu chính phủ nằm trong tay người mua nước ngoài. Khác với người dân trong nước, các quỹ đầu tư lớn từ Nhật Bản hay Mỹ không có lý do gì để gắn bó với nợ công của Pháp. Khi xuất hiện các bất đồng về ngân sách, dòng vốn ngoại liền nhanh chóng bán tháo để rút về nơi an toàn.
Nhằm tránh phải trả lãi suất quá cao cho các khoản vay dài hạn 10 năm hay 30 năm, cơ quan quản lý nợ của Pháp tính đến việc chuyển sang vay ngắn hạn. Việc vay tiền ngắn ngày để chi tiêu sẽ làm mất đi thời gian đệm mà kỳ hạn trung bình 8.5 năm hiện nay mang lại. Chính phủ sẽ phải đối mặt áp lực trả nợ dồn dập và liên tục tìm người cho vay mới.
Áp lực lãi vay tăng vọt cho thấy quy mô nợ lớn chưa hẳn là nguyên nhân duy nhất làm lung lay niềm tin của người cho vay. Nước Mỹ nợ vượt 120% GDP và Nhật Bản nợ trên 260% GDP nhưng không hề bị thị trường dồn vào chân tường. Điểm khác biệt mấu chốt nằm ở chỗ các nước này có máy in tiền riêng, quyền lực nước Pháp đã từ bỏ khi vào Eurozone.
Thế khó khi đi vay bằng “ngoại tệ”
Khi từ bỏ đồng tiền riêng, một quốc gia đánh mất phao cứu sinh cuối cùng để bảo vệ nợ công. Nước Pháp phát hành trái phiếu bằng đồng Euro và quyền in Euro nằm trong tay Ngân hàng Trung ương châu Âu (ECB), không phải Ngân hàng Trung ương Pháp.
Sự khác biệt thể hiện rất rõ khi đặt Paris bên cạnh Washington trên bản đồ tài chính thế giới. Nước Mỹ thâm hụt ngân sách tới 6% GDP nhưng nắm giữ đồng USD là đồng tiền thanh toán toàn cầu. Ngân hàng trung ương Mỹ luôn sẵn sàng in tiền mua trái phiếu, còn Bộ Tài chính Mỹ có thể tự bỏ tiền mua lại nợ dài hạn để ghìm giữ mức lãi suất theo ý mình.
Mô hình của Nhật Bản cũng là ví dụ rõ ràng về sức mạnh của việc tự in tiền trả nợ. Dù tỷ lệ nợ trên GDP cao nhất thế giới, hơn 90% nợ của Tokyo nằm trong tay người dân và ngân hàng nội địa bằng đồng Yên. Ngân hàng Trung ương Nhật Bản kiểm soát chặt chẽ lãi suất, chặn đứng nguy cơ chính phủ không có tiền thanh toán các khoản nợ khi đến hạn.
Do dùng chung đồng Euro, nước Pháp không thể phá giá tiền tệ hay hạ lãi suất riêng để giảm bớt gánh nặng chi phí. Nhà kinh tế học Paul Krugman nhận định với khoản nợ hơn 3,600 tỷ EUR, nước Pháp đã chuyển từ chỗ quá lớn để sụp đổ (too big to fail) sang tình thế quá lớn để giải cứu (too big to bail). Quỹ cứu trợ chung của châu Âu chỉ có vài trăm tỷ EUR, không đủ sức gánh cho Pháp.
Hy vọng trông chờ ECB in tiền mua trái phiếu cứu giúp nước Pháp cũng gặp phải rào cản rất lớn. Luật chơi chung đòi hỏi quốc gia muốn được hỗ trợ phải tuân thủ nghiêm ngặt kỷ luật ngân sách. Việc Pháp đang bị Ủy ban Châu Âu kiểm soát vì chi tiêu vượt trần khiến ban lãnh đạo ECB khó có lý do chính đáng để can thiệp.
Khi không thể trông cậy vào việc in tiền hay nhờ vả bên ngoài, nước Pháp chỉ còn lại hai cách làm truyền thống để cân bằng sổ sách là tăng thuế và cắt giảm chi tiêu công. Thế nhưng, giải pháp nội bộ lại xung đột với giới hạn chịu đựng của nền kinh tế và dễ vấp phải sự phản đối của cử tri.
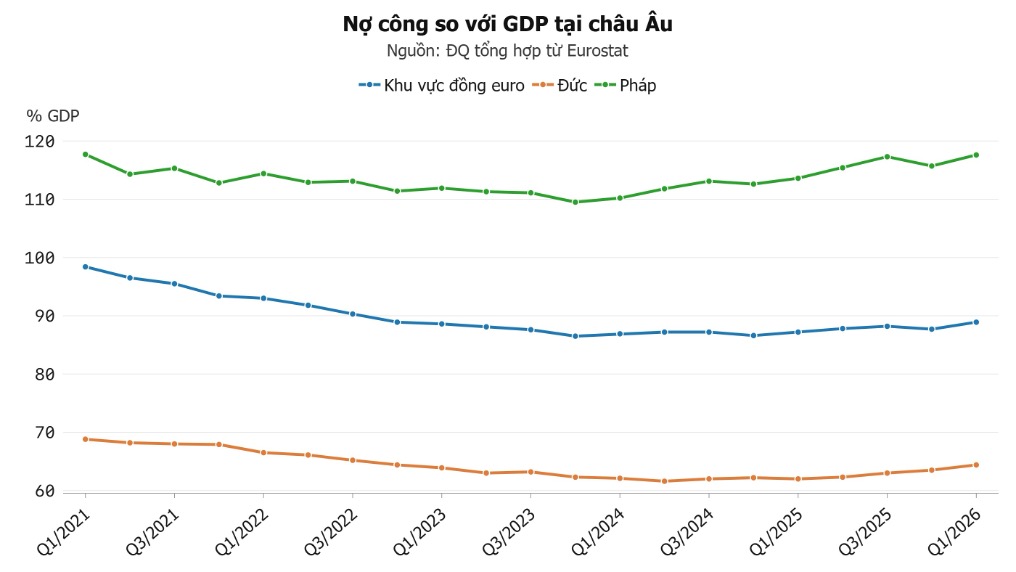
Nợ nhiều, tăng trưởng ít
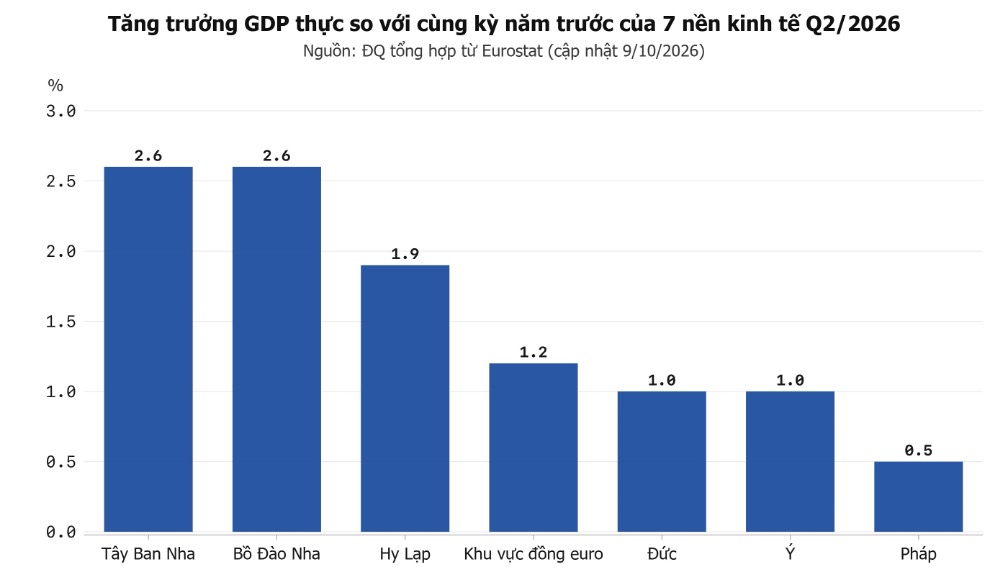
Trong suốt nhiều năm lãi suất siêu thấp, Paris đã chi tiêu thoải mái với suy nghĩ nhà nước có nguồn tiền vô tận để lo mọi việc. Giờ đây, khi lãi suất vay mới lên sát 5% trong khi kinh tế tăng trưởng dưới 1%, nợ nần tự phình to so với quy mô nền kinh tế như lãi mẹ đẻ lãi con.
Sự chênh lệch giữa tiền lãi phải trả và tiền làm ra khiến gánh nặng nợ công ngày càng đè nặng lên nền kinh tế. Số tiền trả lãi hàng năm đã tăng hơn gấp đôi từ 29.7 tỷ EUR năm 2020 lên 65.7 tỷ EUR năm 2026. Các tính toán chính thức dự báo khoản tiền này sẽ sớm vượt mốc 90 tỷ EUR năm 2027 và vượt 120 tỷ EUR năm 2030, bỏ xa ngân sách quốc phòng.
Ý định tăng thuế để bù đắp thâm hụt là không khả thi do tiền thu thuế của Pháp đã tương đương 45% GDP, thuộc hàng cao trên thế giới. Các loại thuế đánh vào sản xuất quá nặng góp phần làm hơn 68,600 doanh nghiệp phải đóng cửa phá sản năm 2025. Thuế cao cũng khiến nhiều chuyên gia trẻ rời bỏ đất nước, làm suy giảm động lực làm việc và nguồn thu ngân sách lâu dài của quốc gia.
Trong khi nguồn thu khó tăng thêm thì chi tiêu công lại phình to tới 57% GDP, cao hơn nhiều so với mặt bằng chung châu Âu. Gần một phần tư số tiền chi ra dùng để nuôi bộ máy hưu trí với quyền lợi hào phóng và độ tuổi nghỉ hưu thấp. Mọi kế hoạch điều chỉnh tuổi nghỉ hưu từ 62 lên 64 tuổi đều ngay lập tức vấp phải làn sóng phản đối mạnh mẽ từ các nghiệp đoàn.
Dù sở hữu bộ máy hành chính quy mô lớn, chính phủ Pháp rất khó thuyết phục người dân chấp nhận cắt giảm các quyền lợi an sinh đã tồn tại nhiều thập kỷ. Các nghiệp đoàn trong ngành giáo dục, nông nghiệp và giao thông luôn phản ứng gay gắt mỗi khi ngân sách phúc lợi bị thu hẹp. Áp lực từ cử tri khiến mọi đề xuất thắt lưng buộc bụng đều trở thành bài toán chính trị đầy rủi ro cho chính quyền.
Quá trình thông qua ngân sách càng thêm phức tạp sau cuộc bầu cử tháng 6/2024, khi cơ quan lập pháp chia thành ba nhóm chính trị với quan điểm trái ngược. Chính phủ thiểu số gặp nhiều trở ngại trong việc tìm kiếm đủ phiếu ủng hộ cho một kế hoạch cắt giảm chi tiêu toàn diện. Việc phải viện dẫn các điều khoản hiến pháp đặc biệt để thông qua dự toán ngân sách khiến tính ổn định trong điều hành vĩ mô liên tục bị thử thách.
Biến động nợ công năm 2026 cho thấy vấn đề của nước Pháp không đơn thuần là sự thiếu hụt tiền bạc nhất thời. Đây là bài kiểm tra khắc nghiệt đối với mô hình đồng tiền chung châu Âu, nơi các nước dùng chung một loại tiền nhưng mỗi nơi tự giữ một túi tiền riêng.
Các chuyên gia kinh tế như Olivier Blanchard đã gợi ý giải pháp phát hành trái phiếu chung Eurobonds để các nước gánh vác nợ cùng nhau. Trái phiếu chung của cả khối sẽ giúp ngăn chặn làn sóng bán tháo và hạ thấp chi phí vay mượn. Tuy nhiên, khi các nước giàu chưa chịu san sẻ túi tiền, việc giữ gìn kỷ luật chi tiêu vẫn là con đường sinh tồn duy nhất của mỗi quốc gia.
Đức Quyền