
Gần 5 tháng không xu hướng tăng của HPG, ngành thép cùng trong “vùng trũng”
Gần 5 tháng không xu hướng tăng của HPG, ngành thép cùng trong “vùng trũng”
Diễn biến giá cổ phiếu ngành thép đang cho thấy sự lệch pha đáng chú ý với triển vọng kinh doanh quý 3/2026. Trong khi các công ty chứng khoán kỳ vọng sản lượng tiêu thụ và biên lợi nhuận cải thiện, phần lớn cổ phiếu trong ngành vẫn chưa lấy lại xu hướng tăng dài hạn. Với HPG, thời gian nằm dưới đường trung bình động 200 phiên (MA200) đã kéo dài gần 5 tháng.
Chỉ TVN giữ được xu hướng tăng dài hạn
Sau diễn biến tích cực trong phiên giao dịch ngày 12/10, cổ phiếu HPG của Tập đoàn Hòa Phát vẫn chưa lấy lại xu hướng tăng dài hạn đã đánh mất từ đầu tháng 5/2026.
Tình trạng tương tự diễn ra ở nhiều cổ phiếu cùng ngành. NKG của CTCP Thép Nam Kim đã nằm dưới MA200 gần 8 tháng, trong khi HSG của CTCP Tập đoàn Hoa Sen có gần một năm ở trong trạng thái này.
Thống kê 9 cổ phiếu thép cho thấy chỉ TVN của Tổng Công ty Thép Việt Nam còn duy trì được xu hướng giá dài hạn.
8 mã còn lại đã đánh mất trạng thái trên, đưa tỷ lệ cổ phiếu giữ được xu hướng tăng xuống còn 11.1%.
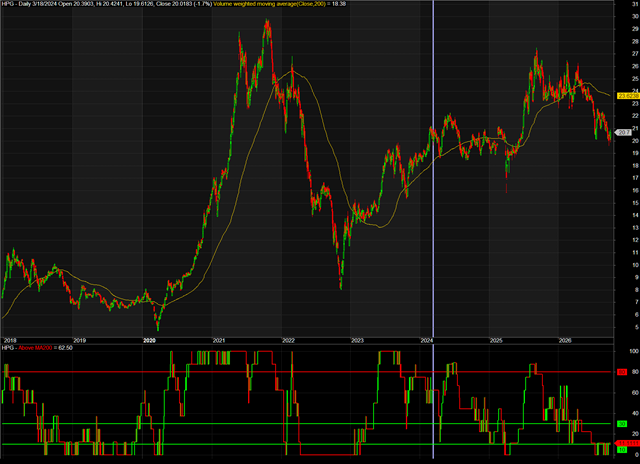
Vận động giá của HPG cùng độ rộng xu hướng của 9 cổ phiếu của ngành thép. (Tính đến hết phiên giao dịch 12/10).
|
Đây là tín hiệu đáng chú ý đối với nhóm thép, nhất là trong năm thị trường chứng khoán được kỳ vọng hưởng lợi từ câu chuyện nâng hạng.
Còn đầu tư công, phát triển hạ tầng và nhu cầu xây dựng luôn được xem là những động lực hỗ trợ triển vọng ngành.
Rõ ràng, chỉ kỳ vọng vĩ mô là chưa đủ giúp phần lớn cổ phiếu thép duy trì được xu hướng tích cực trong dài hạn.
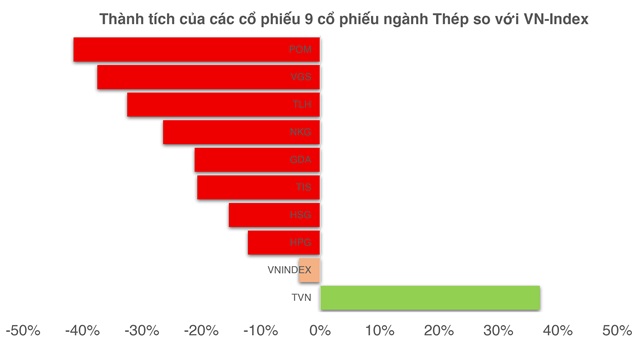
So với đầu năm 2026, HPG hiện giảm 12.17%, HSG giảm 15.39%, còn NKG mất 26.44%.
|
Lợi nhuận quý 3 được kỳ vọng khởi sắc và thông kê lịch sử các tháng 10
Theo đánh giá của Chứng khoán VPBank (VPBankS), tăng trưởng lợi nhuận sau thuế quý 3/2026 của ngành thép chủ yếu đến từ sản lượng tiêu thụ cải thiện. Nhu cầu nội địa duy trì ở mức cao, trong khi các doanh nghiệp tôn mạ tìm kiếm thêm thị trường xuất khẩu mới.
Với Hòa Phát, lợi nhuận sau thuế quý 3/2026 được dự báo đạt 5,582 tỷ đồng, tăng 39.1% so với cùng kỳ. Động lực chính đến từ sản lượng tiêu thụ thép cải thiện.
Trong khi đó, lợi nhuận sau thuế quý 4 niên độ tài chính 2025-2026 của Hoa Sen được dự báo đạt 115 tỷ đồng, tăng 30.4%. Nam Kim được kỳ vọng ghi nhận 60 tỷ đồng lợi nhuận sau thuế trong quý 3/2026, tăng 21.1% so với cùng kỳ.
Ở góc nhìn toàn ngành, Chứng khoán MB (MBS) dự báo sản lượng tiêu thụ thép trong nước quý 3/2026 đạt 7.68 triệu tấn, tăng 20% so với cùng kỳ. Nhu cầu xây dựng, hạ tầng và dân dụng tiếp tục đóng vai trò dẫn dắt, với sản lượng thép xây dựng và thép cuộn cán nóng (HRC) lần lượt tăng 26% và 35%.
Đối với HRC, việc áp thuế chống bán phá giá với sản phẩm khổ rộng được kỳ vọng giúp thị phần nội địa vượt 70%, so với khoảng 60% trong năm 2025. Cùng với đó, nhập khẩu thép từ Trung Quốc giảm hơn 10% so với cùng kỳ, góp phần hạ nhiệt áp lực cạnh tranh đối với doanh nghiệp trong nước.
MBS cho biết giá thép xây dựng trong quý 3/2026 tăng khoảng 7% so với cùng kỳ, lên 560 USD/tấn; giá HRC tăng 6%, đạt 550 USD/tấn. Trong khi đó, giá quặng sắt đi ngang quanh 96 USD/tấn, còn giá than tăng khoảng 15%, lên 265 USD/tấn.
Theo đánh giá của công ty chứng khoán này, giá thép cải thiện có thể bù đắp phần tăng của chi phí nguyên vật liệu, qua đó hỗ trợ biên lợi nhuận gộp. Nếu các dự báo trở thành hiện thực, kết quả kinh doanh quý 3 có thể tạo thêm cơ sở để nhà đầu tư đánh giá lại triển vọng của nhóm thép.
Dù vậy, triển vọng lợi nhuận tích cực không đồng nghĩa cổ phiếu sẽ lập tức đảo chiều. Khả năng chuyển hóa kết quả kinh doanh thành xu hướng tăng bền vững còn phụ thuộc vào mức độ phản ánh thông tin vào giá, định giá hiện tại và sức mạnh dòng tiền.
Bên cạnh yếu tố cơ bản của ngành, diễn biến thị trường chung cũng là biến số cần theo dõi. Theo thống kê lịch sử do ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng đầu tư CTCP Chứng khoán An Bình đưa ra, tháng 10 không phải giai đoạn thuận lợi rõ rệt đối với VN-Index.
Trong 26 năm quan sát, chỉ số VN-Index tăng điểm trong 12 năm, tương đương 46% số năm. Mức biến động bình quân của chỉ số trong tháng 10 là -0.5%, còn trung vị ở mức -0.3%. Nếu loại năm 2008, mức tăng bình quân chuyển sang 0.4%.
Những con số này cho thấy rủi ro không nhất thiết nằm ở khả năng thị trường giảm liên tục, mà còn ở các nhịp điều chỉnh mạnh có thể xuất hiện trong tháng.
Với cổ phiếu thép, sự kết hợp giữa kỳ vọng lợi nhuận cải thiện và xu hướng giá chưa được xác nhận khiến bài toán đầu tư trở nên khó đoán định hơn.
Kết quả kinh doanh có thể là chất xúc tác, nhưng để HPG, HSG hay NKG thoát khỏi “vùng trũng”, thị trường vẫn cần thêm tín hiệu từ dòng tiền và khả năng duy trì đà phục hồi của giá cổ phiếu.
Quân Mai