Đằng sau đà tăng chóng mặt hơn 380 lần của một cổ phiếu cấp nước ít ai biết đến
Đằng sau đà tăng chóng mặt hơn 380 lần của một cổ phiếu cấp nước ít ai biết đến
Một cổ phiếu tăng hơn 380 lần trong hơn 1 năm, dễ khiến người ta liên tưởng đến những cổ phiếu công nghệ từng được săn đón nhờ kỳ vọng tăng trưởng đột phá. Nhưng đằng sau đà tăng ấy lại là một doanh nghiệp thuộc ngành kinh doanh tưởng chừng nhàm chán: Cấp nước sạch.
Đó là CTCP Cấp nước Đà Nẵng (DAWACO, UPCoM: DNN), doanh nghiệp cung cấp nước sạch được đặt tại một thành phố đang trở thành một cực tăng trưởng mới của đất nước, với khả năng tạo dòng tiền dồi dào và tỷ suất cổ tức cực kỳ hấp dẫn. Đây là cổ phiếu đáng mơ ước với nhiều nhà đầu tư theo trường phái cổ tức, nhưng chỉ là... cực kỳ khó mua.
Trong phiên ngày 26/10, cổ phiếu DNN tăng kịch trần 15% lên mức 38,200 đồng/cp và vẫn còn dư mua trần. Nếu so với mức giá 100 đồng/cp ở tháng 5/2025 (đã điều chỉnh), giá cổ phiếu đã tăng hơn 380 lần trong hơn 1 năm.
1 thập kỷ không có giao dịch
DAWACO tiền thân là doanh nghiệp Nhà nước, chuyển sang mô hình công ty TNHH một thành viên năm 2010 và chính thức hoạt động theo mô hình công ty cổ phần từ ngày 1/11/2016. Ngày 17/7/2017, 57.96 triệu cổ phiếu DNN bắt đầu giao dịch trên UPCoM với giá tham chiếu 10,300 đồng/cp.
Nhưng ngay từ phiên đầu tiên, giao dịch đã khá thưa thớt. Tình trạng này kéo dài trong gần một thập kỷ. Có phiên DNN chỉ khớp lệnh 100 cp, còn số phiên xuất hiện giao dịch cũng rất ít, chủ yếu do cơ cấu sở hữu cô đặc. Khoảng 95% vốn điều lệ nằm trong tay hai cổ đông lớn là UBND TP. Đà Nẵng và CTCP Đầu tư Đà Nẵng Miền Trung.
Việc không có giao dịch cùng một mức chia cổ tức cao khiến giá cổ phiếu bị nén sau mỗi lần công ty chia cổ tức tiền mặt. Thị giá đã điều chỉnh xuống chỉ còn 100 đồng/cp trong vài năm qua.
Và giá chỉ bắt đầu khởi động từ tháng 5/2025. Từ vùng giá 100 đồng/cp, thị giá đã lên 38,200 đồng/cp.
| Diễn biến giá DNN | ||
Dù đã tăng hơn 380 lần, nhà đầu tư muốn mua cổ phiếu DNN cũng không dễ khi mỗi phiên chỉ khớp 100 cp.
Doanh nghiệp cấp nước có nền tảng kinh doanh bền vững
Nếu thanh khoản là điểm khác thường của DNN trên thị trường chứng khoán, hoạt động kinh doanh lại có nền tảng vô cùng vững chắc từ nhu cầu nước sạch tương đối ổn định.
Trong giai đoạn 2014-2025, doanh thu thuần của công ty tăng từ 332.1 tỷ đồng lên 774.3 tỷ đồng, tương đương tăng khoảng 133%. Lợi nhuận sau thuế tăng từ 32.8 tỷ đồng lên 234 tỷ đồng, tức gấp hơn 7 lần.
| Kết quả kinh doanh của DNN | ||
Kết quả kinh doanh của DNN không tăng trưởng đều qua từng năm. Doanh thu và lợi nhuận giảm trong giai đoạn 2020-2021, rồi phục hồi trở lại trong năm 2022. Đáng chú ý, lợi nhuận sau thuế giảm từ 155.9 tỷ đồng năm 2023 xuống 100.4 tỷ đồng năm 2024, chủ yếu do công ty bắt đầu đưa một nhà máy mới vào hoạt động, kéo theo chi phí khấu hao tăng mạnh.
Đến năm 2025, lợi nhuận phục hồi mạnh sau khi được tăng giá nước từ đầu năm. Doanh thu thuần tăng 20.1% so với năm trước, lên 774.3 tỷ đồng; lợi nhuận sau thuế tăng 133.2%, đạt 234 tỷ đồng. Biên lợi nhuận gộp đạt khoảng 43.9%, trong khi biên lợi nhuận ròng ở mức 30.2%.
Đà tăng tiếp tục trong nửa đầu năm 2026, khi DNN đạt doanh thu khoảng 412 tỷ đồng và lợi nhuận sau thuế khoảng 137 tỷ đồng. Riêng quý 2/2026, doanh thu đạt 223 tỷ đồng, lợi nhuận sau thuế đạt 78 tỷ đồng.
| Kết quả kinh doanh quý 2/2026 của DNN | ||
Ngành thiết yếu và lợi thế độc quyền
Một trong những yếu tố làm nên sức hấp dẫn dài hạn của doanh nghiệp cấp nước là tính thiết yếu của sản phẩm. Hộ gia đình cần nước cho sinh hoạt; nhà hàng, khách sạn, bệnh viện và nhà máy cũng cần nước để vận hành. Nhu cầu vì thế ít phụ thuộc vào những thay đổi ngắn hạn của tâm lý tiêu dùng hơn nhiều ngành hàng khác.
Hoạt động cấp nước cũng mang đặc tính của một ngành hạ tầng có chi phí đầu tư ban đầu lớn. Nhà máy xử lý, đường ống, trạm bơm và mạng lưới phân phối đòi hỏi nguồn vốn đáng kể; việc xây dựng một hệ thống cạnh tranh song song tại cùng địa bàn thường không dễ dàng về mặt kinh tế. Đây là một trong những cơ sở tạo nên đặc tính độc quyền tự nhiên của mạng lưới cấp nước.
Tuy nhiên, dù độc quyền, giá nước sinh hoạt không nằm trong quyền kiểm soát của doanh nghiệp cấp nước. Tại Đà Nẵng, giá nước sinh hoạt được chính quyền thành phố ban hành theo từng nhóm khách hàng và mục đích sử dụng. Đợt điều chỉnh tăng giá nước vừa diễn ra vào đầu năm 2025.
Với doanh nghiệp cấp nước, tăng trưởng doanh thu thường đến từ vài nguồn chính: Sản lượng nước thương phẩm tăng theo số lượng khách hàng và nhu cầu sử dụng; giá bán bình quân được điều chỉnh; và giảm tỷ lệ thất thoát nước và kiểm soát chi phí.
Điểm cộng từ tỷ suất cổ tức “đáng mơ ước”
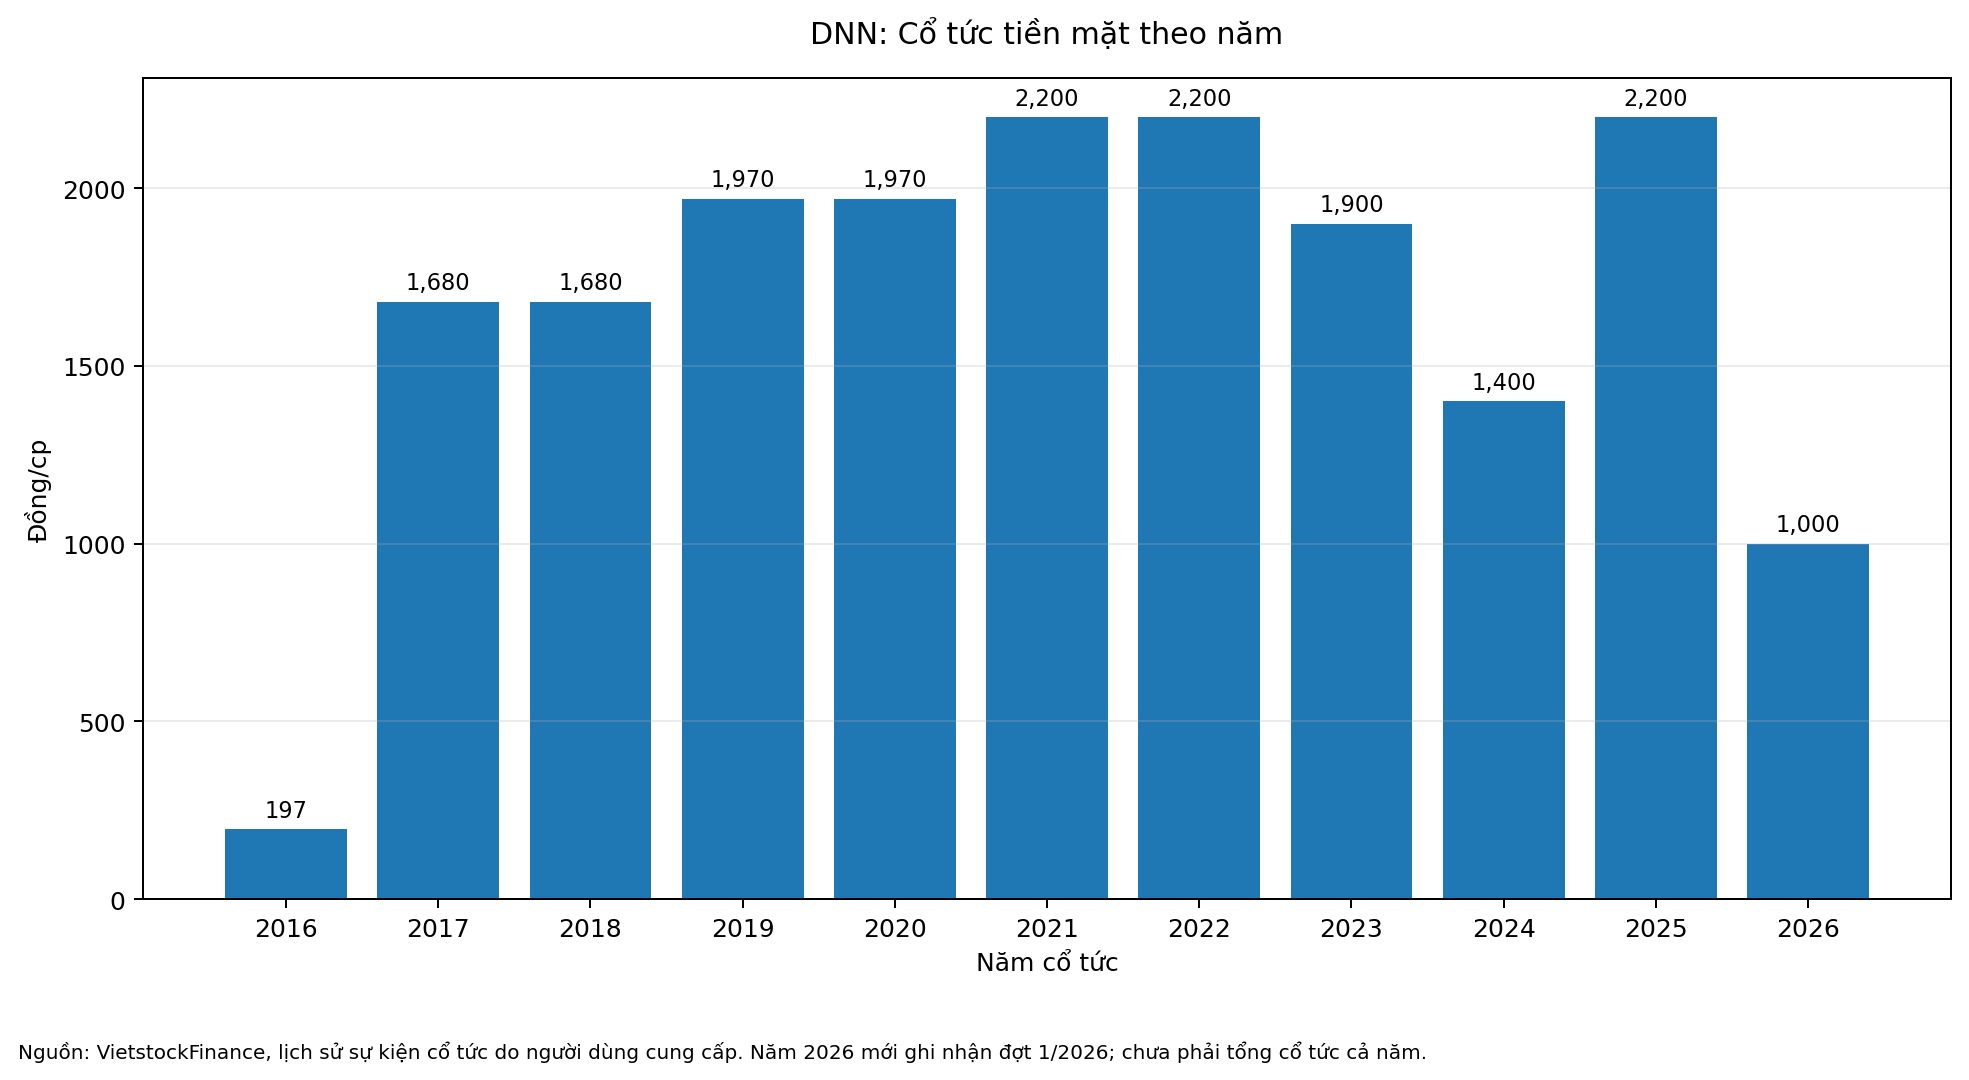
Bên cạnh kết quả kinh doanh, lịch sử trả cổ tức là yếu tố quan trọng đáng chú ý của DNN. Dữ liệu từ VietstockFinance cho thấy, DNN từng nằm trong nhóm doanh nghiệp có tỷ suất cổ tức tiền mặt cao nhất trên sàn, một phần do thị giá bị giảm sau mỗi lần trả cổ tức.
Hãy thử nghĩ một cổ phiếu từng có giá 100 đồng/cp, nhưng trả cổ tức tiền mặt tới 2,000-2,200 đồng/cp!!! Đây là điều đã diễn ra trong nhiều năm liên tiếp khi DNN mới lên sàn UPCoM và cũng là lý do chính không mấy ai muốn bán ra cổ phiếu.
Lịch sử cổ tức tiền mặt của DNN
Nguồn: VietstockFinance
|
Với nhà đầu tư chuyên tìm kiếm cổ phiếu cổ tức, DNN là trường hợp đáng chú ý nhờ hoạt động kinh doanh thiết yếu, khả năng tạo lợi nhuận và lịch sử chi trả cổ tức tiền mặt cao. Tuy nhiên, tỷ suất cổ tức trong quá khứ cần được đặt trong tương quan với thị giá hiện tại, bởi mức tăng hơn 380 lần của thị giá đã làm thay đổi đáng kể bài toán đầu tư.
Vũ Hạo