
Củng cố nguồn vốn, giữ nhịp tín dụng và tạo dư địa ổn định lãi suất
Củng cố nguồn vốn, giữ nhịp tín dụng và tạo dư địa ổn định lãi suất
Bước vào quý 4/2026, nhu cầu vốn phục vụ sản xuất, kinh doanh và mùa Tết gia tăng, trong khi điều kiện tài chính quốc tế còn nhiều sức ép. Lãi suất trái phiếu ngân hàng ở mức cao cho thấy nguồn vốn ổn định ngày càng được coi trọng. Để hỗ trợ tăng trưởng, cần củng cố cân đối kỳ hạn, nâng hiệu quả hoạt động và phát triển thị trường vốn, qua đó tạo dư địa duy trì mặt bằng lãi suất hợp lý.
Áp lực bên ngoài và yêu cầu giữ ổn định
Ngày 16/09/2026, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất thêm 0.25 điểm phần trăm, lên khoảng 3.75-4%/năm. Động thái này cho thấy nhiệm vụ kiểm soát lạm phát tiếp tục chi phối chính sách. Nếu tiến trình đưa lạm phát về mục tiêu 2% chưa đủ bền vững, khả năng tăng tiếp hoặc duy trì lãi suất cao cần được tính đến, dù quyết định vẫn phụ thuộc dữ liệu kinh tế.
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm có thời điểm lên khoảng 5.34% ngày 1/10, cao nhất kể từ năm 2002, trước khi hạ nhiệt. Đây là mức cao trong nhiều thập kỷ, không phải kỷ lục lịch sử. Lợi suất dài hạn còn phản ánh kỳ vọng lạm phát, nguồn cung trái phiếu và phần bù rủi ro kỳ hạn.
Khi tài sản bằng USD hấp dẫn hơn, nhà đầu tư quốc tế có thể điều chỉnh danh mục và yêu cầu lợi suất cao hơn ở thị trường mới nổi. Với Việt Nam, điều này có thể gây sức ép lên tỷ giá, chi phí huy động quốc tế và dòng vốn đầu tư gián tiếp. Nhưng áp lực không đồng nghĩa vốn ngoại chắc chắn rút đi trên diện rộng; triển vọng tăng trưởng, định giá và niềm tin vẫn giữ vai trò quan trọng.
Trái phiếu ngân hàng và giá của sự ổn định
Trong nước, nhiều lô trái phiếu ngân hàng có lãi suất từ 9%/năm trở lên, có đợt vượt 10%/năm. PVcomBank huy động 200 tỷ đồng qua lô kỳ hạn 10 năm, lãi suất năm đầu 10.5%/năm. Sacombank phát hành trái phiếu đầu tháng 8 với lãi suất cố định 10%/năm. MB huy động 1,750 tỷ đồng qua hai lô kỳ hạn 6 năm, cùng lãi suất 9%/năm.
Theo thông tin các đợt phát hành và chào bán được cung cấp, VietABank chào bán trái phiếu kỳ hạn 7 năm, quy mô 1,174 tỷ đồng, lãi suất năm đầu 9.4%/năm. TPBank phát hành hai lô tổng cộng 800 tỷ đồng: lô 10 năm có mức lãi suất thả nổi công bố 9.7%/năm; lô 3 năm áp dụng lãi suất cố định 9.1%/năm.
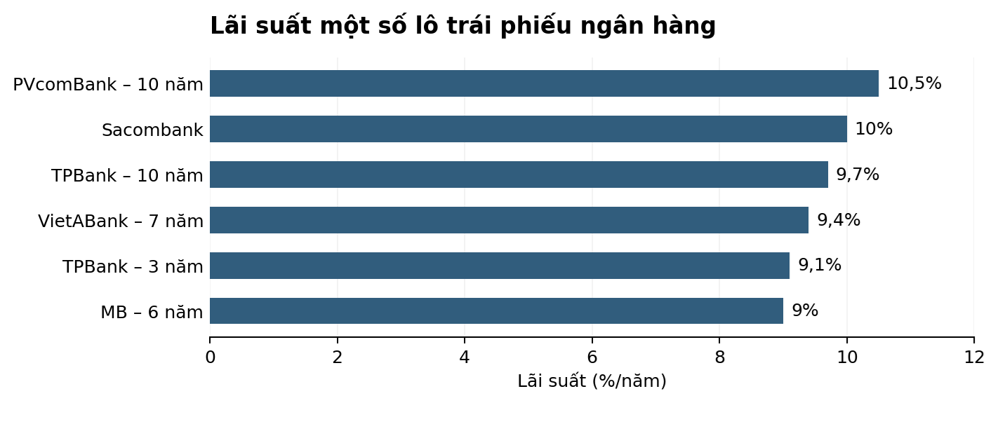
Nguồn: Thông tin đợt phát hành được cung cấp. PVcomBank và VietABank là lãi suất năm đầu; TPBank lãi suất thả nổi công bố. Khác biệt kỳ hạn và điều khoản nên không dùng để xếp hạng rủi ro
|
Những mức lãi suất này phản ánh giá của nguồn vốn dài hạn đang chịu sức ép. Tuy nhiên, chi phí còn phụ thuộc mức độ tín nhiệm, khả năng chuyển nhượng, thứ tự thanh toán và quyền mua lại. Lãi suất năm đầu hoặc thả nổi chưa phản ánh chi phí cố định toàn kỳ. Riêng mức lãi suất cao cũng chưa đủ để kết luận về thanh khoản của tổ chức phát hành.
Nguồn vốn dài hạn giúp ngân hàng chủ động hơn trong kế hoạch tín dụng và giảm áp lực tái huy động. Nếu đáp ứng đầy đủ điều kiện, một số trái phiếu còn được tính vào vốn cấp 2, hỗ trợ năng lực vốn. Chức năng này phải được xác nhận từ hồ sơ cụ thể, không suy ra chỉ từ kỳ hạn.
Cân đối kỳ hạn để hỗ trợ nhu cầu thực
Nhu cầu tài trợ dự án trung, dài hạn, cùng những khoản vay đã giải ngân còn dư nợ nhiều năm, đòi hỏi nguồn vốn tương ứng. Trong khi đó, tiền gửi thường có kỳ hạn ngắn hơn thời gian thu hồi vốn của dự án. Đây là đặc điểm chuyển đổi kỳ hạn của ngân hàng; quy mô tín dụng dài hạn càng lớn, yêu cầu quản trị càng cao.
Vì vậy, tăng huy động kỳ hạn dài hoặc phát hành trái phiếu có thể là lựa chọn chủ động củng cố bảng cân đối. Tuy nhiên, cần đối chiếu phát hành mới với mua lại và đáo hạn để xác định vốn tăng thêm. Một phần nguồn huy động có thể phục vụ thay thế vốn cũ, duy trì chất lượng vốn hoặc điều chỉnh kỳ hạn.
Quý 4 và mùa Tết và sự phân hóa lãi suất
Cuối năm 2026 và đầu năm 2027, doanh nghiệp cần vốn chuẩn bị hàng hóa, nguyên liệu, thanh toán công nợ, lương thưởng và phục vụ Tết Nguyên đán. Các dự án triển khai tiếp tục cần giải ngân. Nhu cầu tiền mặt theo mùa cũng đặt ra yêu cầu chuẩn bị thanh khoản. Những yếu tố này có thể duy trì sức ép huy động tại một số ngân hàng.
Dù vậy, diễn biến không đồng đều. Khảo sát đầu tháng 10 ghi nhận lãi suất tiết kiệm tại quầy ở nhiều ngân hàng ít biến động so với tháng 9. Cần phân biệt lãi suất phổ thông với ưu đãi có điều kiện về số dư, khách hàng hoặc thời gian áp dụng.
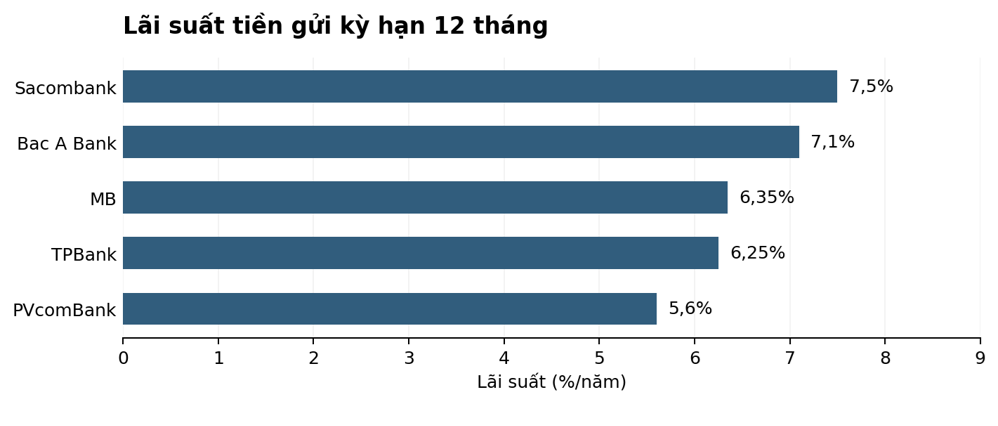
Nguồn: Bảng tổng hợp ngày 1/10/2026. So sánh tại một thời điểm, không thể hiện mức tăng theo thời gian; cần đối chiếu điều kiện sản phẩm trực tiếp tại ngân hàng.
|
Lãi suất huy động tăng gây sức ép lên cho vay nhưng có độ trễ. Chi phí vốn bình quân thay đổi khi nguồn cũ đáo hạn, vốn mới được bổ sung hoặc lãi suất thả nổi điều chỉnh. Tác động còn phụ thuộc tỷ trọng vốn giá cao và khả năng tiết giảm chi phí. Khách hàng có dòng tiền tốt vẫn có cơ hội tiếp cận điều kiện cạnh tranh; khoản vay dài hạn hoặc hết ưu đãi có thể chịu sức ép lớn hơn.
Năm 2027 và dư địa giảm lãi suất
Nếu tín dụng tiếp tục tăng nhanh, huy động chưa theo kịp và điều kiện quốc tế còn bất lợi, dư địa giảm mạnh lãi suất năm 2027 có thể hạn chế. Nguồn vốn giá cao huy động hiện nay cũng có thể ảnh hưởng chi phí các kỳ sau. Nhưng nếu tiền gửi cải thiện, lạm phát và tỷ giá ổn định, vẫn có khả năng giảm lãi vay có chọn lọc.
Do đó, nên chuẩn bị nhiều kịch bản thay vì dự báo một chiều. Lãi suất cần cân bằng khả năng huy động, an toàn hệ thống và sức chịu đựng của doanh nghiệp. Định hướng hỗ trợ tăng trưởng sẽ bền vững hơn khi đi cùng chất lượng tín dụng, hạn chế chi phí dự phòng và bảo đảm dòng tiền trả nợ.
Giải pháp từ ngân hàng đến thị trường vốn
Trước hết, ngân hàng cần tăng tiền gửi không kỳ hạn thông qua thanh toán, trả lương, thu hộ và quản lý dòng tiền. Nguồn này giúp giảm chi phí bình quân, nhưng phải quản trị khả năng rút tiền và mức độ tập trung khách hàng. Nó không thể thay thế hoàn toàn nguồn vốn dài hạn.
Thứ hai, phát hành cổ phiếu tăng vốn điều lệ giúp củng cố năng lực tài chính và khả năng đáp ứng yêu cầu an toàn vốn. Vốn chủ sở hữu cũng có kỳ vọng lợi nhuận; phương án tăng vốn cần gắn với hiệu quả sử dụng, chất lượng quản trị và lợi ích cổ đông.
Thứ ba, phát hành trái phiếu cần phù hợp lịch đáo hạn và mục đích sử dụng. Kênh này tăng ổn định nguồn vốn nhưng không mặc nhiên giảm chi phí. Minh bạch tài chính, điều khoản rõ ràng và uy tín sẽ hỗ trợ tiếp cận nhà đầu tư với điều kiện phù hợp hơn.
Thứ tư, số hóa và tối ưu quy trình cần đi cùng kiểm soát chất lượng tài sản, bảo mật và dịch vụ. Chi phí hoạt động được tiết giảm thực chất, nợ xấu được kiểm soát sẽ tạo dư địa hỗ trợ khách hàng. Doanh nghiệp cũng nên lập kế hoạch vốn sớm, tính chi phí sau ưu đãi và thử khả năng trả nợ khi lãi suất tăng thêm 1-2 điểm phần trăm.
Ở tầm điều hành, phối hợp linh hoạt chính sách tiền tệ, tài khóa và tiến độ giải ngân đầu tư công sẽ hỗ trợ tăng trưởng, giảm sức ép dồn lên tín dụng. Phát triển thị trường cổ phiếu, trái phiếu doanh nghiệp và các định chế đầu tư dài hạn sẽ chia sẻ nhiệm vụ cung ứng vốn. Khi nguồn lực được phân bổ hiệu quả và rủi ro được quản trị tốt, mặt bằng lãi suất hợp lý sẽ có nền tảng vững chắc hơn cho năm 2027.
Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi