
Cổ phiếu xây dựng lao dốc, bao giờ các “ông lớn” mới tạo đáy?
Cổ phiếu xây dựng lao dốc, bao giờ các “ông lớn” mới tạo đáy?
21/22 cổ phiếu vật liệu xây dựng và xây dựng được theo dõi giảm giá từ đầu năm 2026, trái ngược với đà tăng trưởng của ngành. Backlog của các nhà thầu lớn gia tăng, đầu tư công tiếp tục được thúc đẩy, nhưng mặt bằng lãi suất cao vẫn là lực cản đối với dòng tiền và khả năng phục hồi của nhóm cổ phiếu này.
Cổ phiếu xây dựng giảm sâu, CII lùi về vùng đáy COVID-19
Diễn biến trên thị trường chứng khoán đang cho thấy sự lệch pha đáng chú ý giữa triển vọng hoạt động của ngành xây dựng và giá cổ phiếu. Trong số 22 cổ phiếu thuộc nhóm vật liệu xây dựng và xây dựng được theo dõi, chỉ VLB ghi nhận mức tăng so với đầu năm, với mức tăng khiêm tốn 4.43%. Các mã còn lại đều giảm giá.
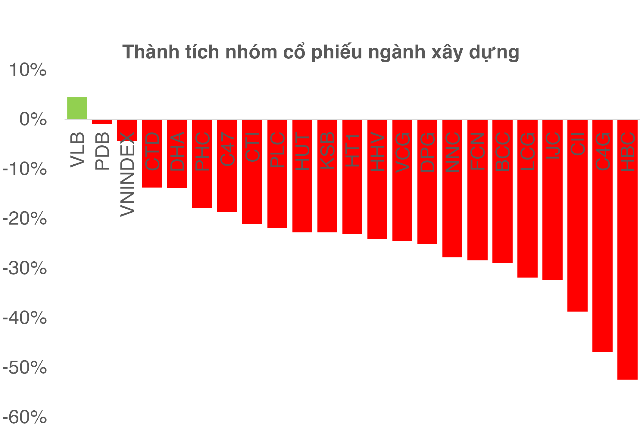
Đáng chú ý, nhiều cổ phiếu của các doanh nghiệp lớn ghi nhận mức điều chỉnh đáng kể. CTD giảm 13.79%, VCG giảm 24.55%, FCN giảm 28.42%. Riêng CII mất 38.75%, lùi về vùng “đáy” trong giai đoạn COVID-19.
Diễn biến này trái ngược với bức tranh tăng trưởng của ngành xây dựng trong 9 tháng đầu năm 2026.
Thực tế, giá trị tăng thêm toàn ngành xây dựng trong 9 tháng tăng 10.31%, với tốc độ tăng trưởng cải thiện qua từng quý và cao hơn mức tăng GDP cả nước trong cả ba quý đầu năm. Tăng trưởng hoạt động xây dựng dẫn đầu trong 20 ngành kinh tế cấp I.
Và Bộ Xây dựng vẫn đang hướng đến mục tiêu tăng trưởng 11.8% cho cả năm 2026.
Backlog tăng mạnh nhưng lãi suất cao vẫn là lực cản
Với CTD, đánh giá mới đây (9/10) của Chứng khoán ACBS cho thấy hoạt động kinh doanh đang có những điểm sáng. Trong năm tài chính 2026 (FY2026), doanh nghiệp ghi nhận doanh thu 34,340 tỷ đồng, tăng 38% so với cùng kỳ; lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%. Kết quả được hỗ trợ bởi tăng trưởng hoạt động xây dựng và khoản lãi từ thoái vốn dự án Emerald 68.
Đáng chú ý, giá trị hợp đồng chưa thực hiện (backlog) cuối FY2026 tăng mạnh lên gần 70,000 tỷ đồng, tăng 98% so với cùng kỳ và tương đương khoảng 2 năm doanh thu. Đây là cơ sở để ACBS kỳ vọng tăng trưởng trong năm tài chính tiếp theo.
Theo ước tính của đơn vị phân tích, doanh thu CTD trong FY2027 có thể đạt 42,150 tỷ đồng, tăng 23%, trong khi lợi nhuận sau thuế đạt 904 tỷ đồng, tăng 15%.
Tuy nhiên, ACBS vẫn thận trọng trước rủi ro mặt bằng lãi suất cao khiến tiến độ triển khai dự án và thanh toán của các chủ đầu tư bất động sản chậm lại, kéo dài vòng quay khoản phải thu. Vì vậy, đơn vị này giảm giá mục tiêu cuối FY2027 của CTD.
Nhìn sang năm 2027, ông Nguyễn Minh Hoàng – Giám đốc Phân tích CTCP Chứng khoán Nhất Việt (VFS) xác định chiến lược đầu tư năm 2027 là chọn đúng mắt xích hưởng lợi từ chu kỳ đầu tư, thay vì mua cả ngành. VFS lưu ý vào các doanh nghiệp có Backlog lớn hoặc đầu tư mở rộng. Khi đó, doanh thu và lợi nhuận của doanh nghiệp được kỳ vọng sẽ tăng trưởng.
Tại mỗi mắt xích, VFS đánh giá khả năng doanh nghiệp thực sự giữ lại giá trị thông qua biên lợi nhuận, quyền định giá, chi phí vốn và dòng tiền. Theo đó, không phải doanh nghiệp nào thuộc ngành được hưởng lợi từ chính sách cũng chuyển hóa được dòng vốn đầu tư thành lợi nhuận cho cổ đông, và sự phân hóa giữa các doanh nghiệp trong cùng một ngành là yếu tố nhà đầu tư cần lưu ý.
Đầu tư công tăng tốc, cổ phiếu xây dựng có chờ được dòng tiền?
Các tháng cuối năm vẫn luôn là cao điểm của hoạt động giải ngân đầu tư công, tạo thêm công việc cho các doanh nghiệp xây dựng và hạ tầng.
Theo Bộ Tài chính, đến ngày 8/10/2026, tổng vốn đầu tư công giải ngân đạt 652.1 nghìn tỷ đồng, tương đương 63.8% kế hoạch Thủ tướng Chính phủ giao. Trong khi đó, tổng kế hoạch vốn năm 2026 đạt 1.069 triệu tỷ đồng, trong đó 1.05 triệu tỷ đồng đã được phân bổ chi tiết.
Quyết tâm thúc đẩy tăng trưởng đang liên tục được thể hiện qua các chỉ đạo điều hành gần đây.
Tại cuộc họp ngày 16/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu khẩn trương triển khai thực chất, hiệu quả và kịp thời các giải pháp giảm mặt bằng lãi suất, hướng tới giảm lãi suất cho vay từ 1.5-2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Nếu mặt bằng lãi suất được cải thiện, áp lực chi phí vốn và khả năng thanh toán của các chủ đầu tư có thể được hỗ trợ.
Còn với thị trường chứng khoán, sự phân hóa và khắc nghiệt vẫn có thể tiếp tục tồn tại nhưng một sự cải thiện so với trạng thái hiện tại vẫn là điều đáng được mong chờ trong giai đoạn còn lại của năm 2026.
Quân Mai