
Chứng khoán Tuần 19-23/10/2026: Trở lại mạnh mẽ
Chứng khoán Tuần 19-23/10/2026: Trở lại mạnh mẽ
VN-Index duy trì đà phục hồi với phiên tăng điểm thứ 4 liên tiếp và khép lại tuần giao dịch với mức tăng mạnh 4%. Nhóm cổ phiếu vốn hóa lớn tiếp tục đóng vai trò dẫn dắt nhưng khả năng lan tỏa của dòng tiền vẫn là yếu tố cần cải thiện để nhịp phục hồi được củng cố vững chắc hơn.
I. THỊ TRƯỜNG CHỨNG KHOÁN VIỆT NAM TUẦN 19-23/10/2026
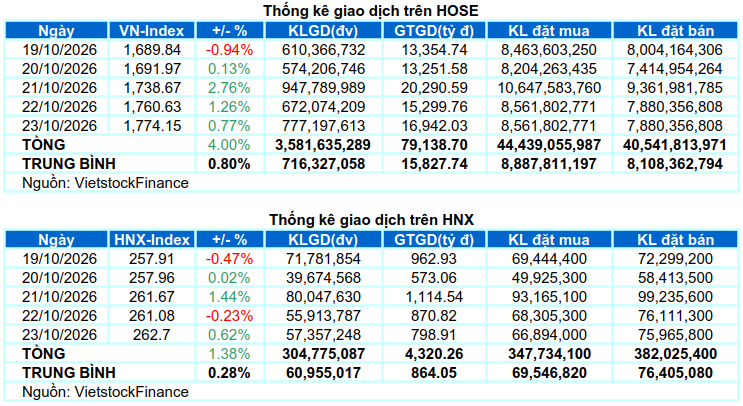
Giao dịch: Các chỉ số chính đồng loạt tăng điểm trong phiên giao dịch ngày 23/10. Trong đó, VN-Index tăng 0.77%, đạt mức 1,774.15 điểm; HNX-Index cũng tăng 0.62%, đạt 262.7 điểm. Xét cho cả tuần, VN-Index tăng tổng cộng 68.24 điểm (+4%), HNX-Index cũng tăng 3.57 điểm (+1.38%).
Thị trường chứng khoán Việt Nam trải qua nhịp điều chỉnh đầu tuần trước khi nỗ lực cân bằng quanh ngưỡng 1,680 điểm và đảo chiều phục hồi mạnh mẽ. Đáng chú ý, phiên bứt phá đầu tiên ghi nhận sự lan tỏa tích cực của dòng tiền trên diện rộng giúp cải thiện đáng kể tâm lý nhà đầu tư sau giai đoạn giảm sâu. Tuy nhiên, sự đồng thuận nhanh chóng suy yếu trong các phiên tiếp theo khi dòng tiền dần phân hóa và đà tăng phụ thuộc nhiều hơn vào nhóm cổ phiếu vốn hóa lớn. Trong phiên cuối tuần, lực kéo từ các cổ phiếu trụ tiếp tục giúp VN-Index nới rộng đà tăng và khép lại tuần tại 1,774.15 điểm, tăng mạnh 4% so với tuần trước.
Về mức độ ảnh hưởng, VIC là cổ phiếu đóng góp tích cực nhất trong phiên cuối tuần khi mang về 5.9 điểm cho VN-Index. Theo sau là STB và ACB đóng góp thêm tổng cộng 2.84 điểm tăng. Ở chiều ngược lại, HPG và TCX gây áp lực lớn nhất nhưng cũng chỉ lấy đi tổng cộng 0.83 điểm của chỉ số chung.
Xét theo nhóm ngành, tài chính và bất động sản là hai nhóm dẫn dắt thị trường với mức tăng lần lượt 1.22% và 1.08%, nhờ lực cầu tập trung tại các cổ phiếu như STB tăng trần, ACB (+3.9%), TPB (+1.96%), VIX (+1.2%), EIB (+5.31%), CTG (+1.31%), LPB (+3.59%); VIC (+1.55%), VPI (+2.87%), KDH (+1.34%), PDR (+0.83%), HDC (+1.29%) và BCM (+2.08%).
Ở chiều ngược lại, dịch vụ truyền thông là nhóm giao dịch kém tích cực nhất khi giảm 1.06%, chịu áp lực từ các cổ phiếu đầu ngành như VGI (-1.02%), FOX (-1.38%) và VNZ (-1.94%).
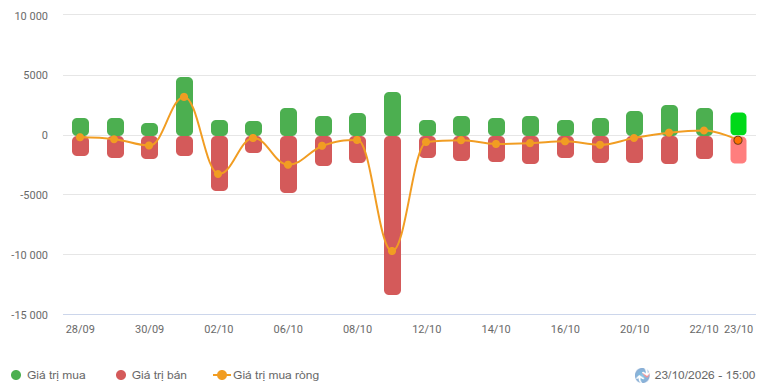
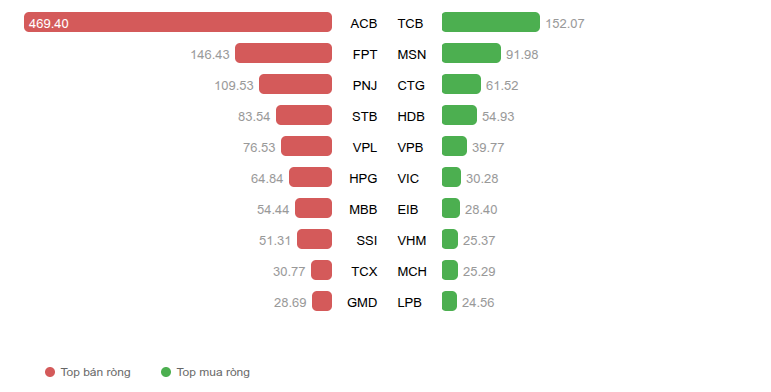
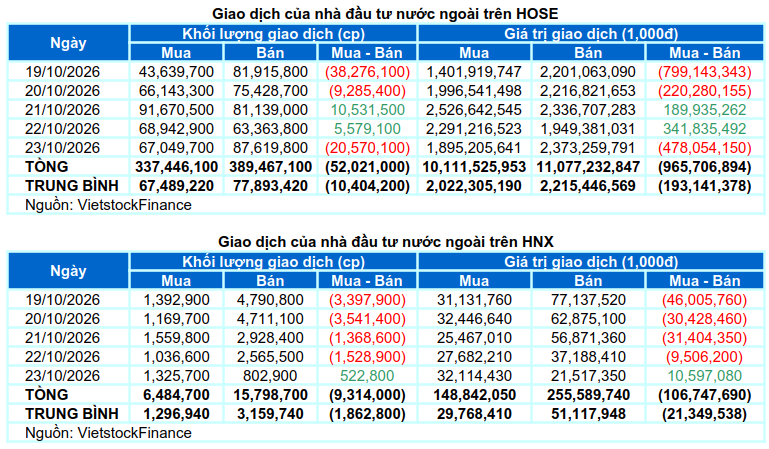
Nhà đầu tư nước ngoài bán ròng với giá trị 1 ngàn tỷ đồng trên cả hai sàn trong tuần qua. Cụ thể, khối ngoại bán ròng hơn 965 tỷ đồng trên sàn HOSE và hơn 106 tỷ đồng trên sàn HNX.
Giá trị giao dịch NĐTNN của HOSE, HNX và UPCOM theo ngày. Đvt: Tỷ đồng
Giá trị giao dịch ròng theo mã cổ phiếu. Đvt: Tỷ đồng
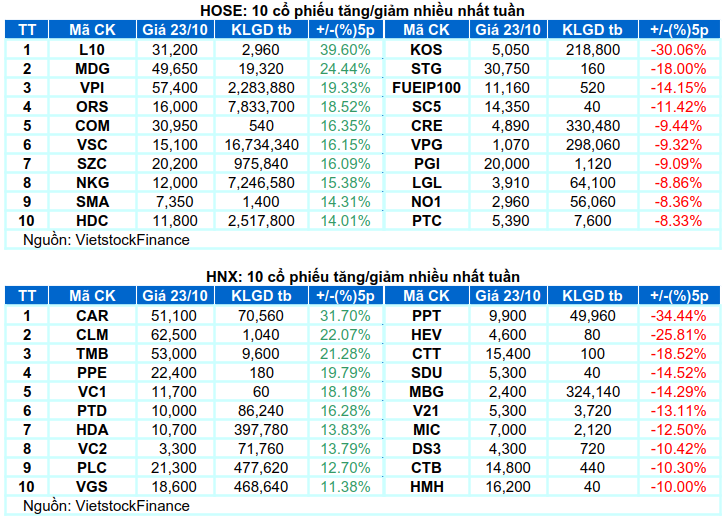
Cổ phiếu tăng tiêu biểu trong tuần qua là VPI
VPI tăng 19.33%: VPI phục hồi mạnh mẽ trong tuần qua với 5 phiên tăng giá liên tiếp kèm khối lượng giao dịch duy trì trên mức trung bình 20 ngày cho thấy tâm lý nhà đầu tư đang chuyển biến tích cực.
Triển vọng ngắn hạn tiếp tục cải thiện khi giá cổ phiếu đã vượt lên đường Middle của Bollinger Bands và đường SMA 200 ngày, đồng thời chỉ báo MACD cũng cho tín hiệu đảo chiều khi cắt lên trên đường signal.
Cổ phiếu giảm giá mạnh trong tuần qua là CRE
CRE giảm 9.44%: CRE chững lại đà giảm trong phiên cuối tuần với mẫu hình nến Long Lower Shadow sau chuỗi điều chỉnh 8 phiên liên tiếp trước đó. Đáy cũ tháng 03/2020 (tương đương vùng 3,860-4,500) đang phát huy vai trò hỗ trợ trong bối cảnh chỉ báo Stochastic Oscillator đảo chiều và cắt lên đường signal trong vùng oversold.
Dù vậy, triển vọng ngắn hạn vẫn còn nhiều thách thức khi cổ phiếu đang bám sát Lower Band của Bollinger Bands, trong khi MACD duy trì dưới ngưỡng 0 và tiếp tục nới rộng khoảng cách với đường signal.
II. THỐNG KÊ THỊ TRƯỜNG CHỨNG KHOÁN TUẦN QUA
Bộ phận Phân tích Kinh tế & Chiến lược Thị trường, Phòng Tư vấn Vietstock