
9 tháng đầu năm tăng trưởng hiệu quả, ABBank đẩy mạnh bứt tốc
9 tháng đầu năm tăng trưởng hiệu quả, ABBank đẩy mạnh bứt tốc
Theo báo cáo tài chính quý 3/2026 vừa công bố, Ngân hàng TMCP An Bình (ABBank, UPCoM: ABB) tiếp tục ghi nhận hiệu quả kinh doanh tốt, lợi nhuận trước thuế lũy kế 9 tháng đầu năm đạt 4,301 tỷ đồng, hoàn thành gần 96% kế hoạch cả năm do ĐHĐCĐ giao.
Trong kỳ, tổng thu nhập hoạt động của ngân hàng đạt khoảng 7,803 tỷ đồng, tăng 48% so với cùng kỳ năm ngoái. Nhờ chi phí hoạt động được kiểm soát hiệu quả (chỉ tăng 21% so với cùng kỳ năm ngoái), nên tỷ lệ chi phí trên thu nhập (CIR) đã giảm từ 33% xuống 27%.
Tại ngày 30/09/2026, tổng tài sản của ABBank đạt hơn 276,000 tỷ đồng, tăng hơn 25% so với đầu năm. Dư nợ cho vay khách hàng đạt 134,592 tỷ đồng. Tiền gửi của khách hàng đạt 152,913 tỷ đồng, tăng 15% so với số đầu năm.
Chất lượng tài sản tiếp tục được kiểm soát khi tỷ lệ nợ xấu theo Thông tư 31/2024/TT-NHNN tại ngày 30/9/2026 ở mức 0.8%, thấp hơn nhiều so với mục tiêu dưới 1.5% đặt ra cho năm 2026. Tỷ lệ an toàn vốn (CAR) duy trì trên 12%, cao hơn đáng kể mức tối thiểu 8% theo chuẩn Basel II.
Nền tảng tài chính vững chắc của ABBank cũng vừa được các tổ chức xếp hạng tín nhiệm quốc tế ghi nhận. Cụ thể, vào ngày 06/10/2026, Moody’s Ratings nâng xếp hạng tiền gửi dài hạn và xếp hạng nhà phát hành của ABBank từ B2 lên B1, nâng Đánh giá tín dụng cơ sở (BCA) từ b3 lên b2 và duy trì triển vọng Tích cực.
Vốn điều lệ ABBank dự kiến tăng lên hơn 26,800 tỷ đồng vào khoảng giữa năm 2027
|
Về quy mô vốn, tính đến hết quý 3/2026, vốn điều lệ của ABBank đạt 16,068 tỷ đồng. Theo phương án được ĐHĐCĐ thông qua và đã được Ngân hàng Nhà nước chấp thuận, vốn điều lệ ABBank dự kiến tăng lên hơn 26,800 tỷ đồng vào khoảng giữa năm 2027.
Đẩy mạnh số hóa, mở rộng giải pháp cho khách hàng
ABBank ghi nhận kết quả kinh doanh quý 3 tích cực trong bối cảnh ngân hàng đang đẩy mạnh triển khai số hóa.
Từ tháng 8/2026, ngân hàng áp dụng mô hình “Số hóa giao dịch tại quầy” trên toàn hệ thống. Với mô hình mới, trải nghiệm của khách hàng tại điểm giao dịch thay đổi hoàn toàn so với quầy truyền thống.
Khách hàng có thể tự thực hiện các giao dịch đơn giản trên máy CRM hoặc máy tính bảng, nhiều bước thủ tục được hoàn tất trước trên thiết bị số, qua đó rút ngắn thời gian chờ đợi và xử lý.
Nhờ giảm bớt các thao tác giấy tờ thủ công, hàm lượng tư vấn trong mỗi lần giao dịch được nâng cao. Ngay khi đến điểm giao dịch, khách hàng được chuyên viên tư vấn tài chính và đầu tư (FIA) đón tiếp, tìm hiểu nhu cầu và hướng dẫn tới khu vực phù hợp, từ khu tự phục vụ, cabin tư vấn đến quầy giao dịch.
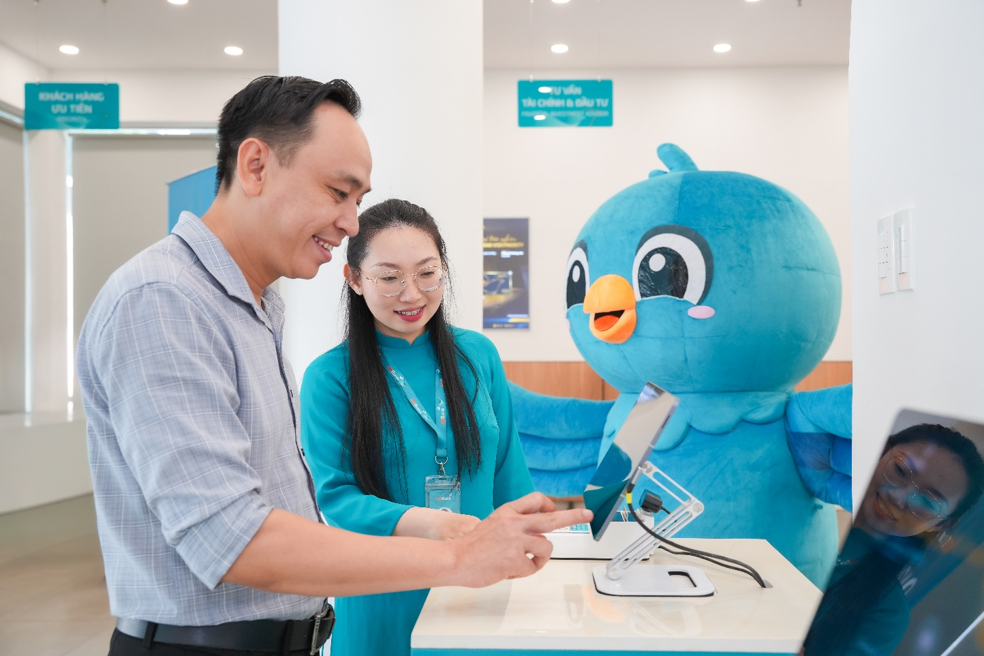
Khách hàng có thể tự thực hiện các giao dịch đơn giản trên CRM
|
Song song với việc nâng cấp trải nghiệm giao dịch, ABBank tiếp tục mở rộng các giải pháp tài chính cho khách hàng cá nhân. Đầu tháng 9/2026, ngân hàng ra mắt Tích lũy An Gia, giải pháp kết hợp tích lũy, đầu tư, đi kèm quyền lợi bảo vệ, hướng tới những mục tiêu tài chính dài hạn của gia đình như quỹ học tập cho con, mua xe, nâng cấp nhà ở hay chuẩn bị cho tuổi nghỉ hưu.
Đến nay, sản phẩm đã thu hút khoảng 12,500 khách hàng tham gia, cho thấy nhu cầu ngày càng lớn của người dân đối với các giải pháp tích lũy linh hoạt, có mục tiêu rõ ràng, đồng thời phản ánh niềm tin của khách hàng khi lựa chọn ABBank.
Đại diện Ban điều hành ABBank cho biết, kết quả kinh doanh khả quan trong 9 tháng đầu năm là minh chứng cho định hướng chiến lược và nỗ lực bền bỉ của toàn hệ thống trong việc nâng cao hiệu quả hoạt động trong đó có hiệu quả quản lý chi phí và nợ xấu trong thời gian qua.
Trong thời gian tới, ABBank tiếp tục đẩy mạnh chuyển đổi số toàn diện, nâng cao năng lực vốn, chuẩn bị tiến trình chuyển sàn. Song song với đó, ngân hàng chú trọng phát triển các giải pháp tài chính linh hoạt nhằm đáp ứng đa dạng nhu cầu của khách hàng, tối ưu trên nền tảng số dành cho Khách hàng Doanh nghiệp (ABBank Business) và Khách hàng Cá nhân (ứng dụng ABBank).
Dịch vụ
Minh Tài