
Từ phòng thủ đến đổi mới sáng tạo: Tìm lực đẩy cho khối doanh nghiệp nhỏ
Từ phòng thủ đến đổi mới sáng tạo: Tìm lực đẩy cho khối doanh nghiệp nhỏ
Để chính sách ưu đãi thuế thực sự đi vào đời sống mà không biến thành gánh nặng thủ tục, việc ứng dụng dữ liệu để kiểm soát trục lợi và tháo gỡ rào cản hạch toán là yêu cầu cấp thiết. Hơn thế nữa, giảm thuế chỉ là giải pháp duy trì thanh khoản tạm thời; khối doanh nghiệp nhỏ cần thêm những bệ phóng chiến lược về tín dụng và công nghệ để đủ sức chuyển mình theo hướng đổi mới sáng tạo.
* Giảm 30% thuế và bài toán củng cố thanh khoản cho doanh nghiệp nhỏ
Trong nội dung trao đổi tiếp theo, NCS.Ths. Nguyễn Thái Bình - Giảng viên Học viện Công nghệ Bưu chính Viễn thông (PTIT) chia sẻ các nút thắt kỹ thuật trong quá trình thực thi chính sách. Dưới góc nhìn quản trị Nhà nước và ứng dụng công nghệ, chuyên gia chỉ ra các giải pháp tháo gỡ rào cản thủ tục, tối ưu hóa công tác giám sát tuân thủ, đồng thời đề xuất các giải pháp nhằm chuyển hóa biện pháp hỗ trợ ngắn hạn thành động lực tăng trưởng bền vững cho nền kinh tế.
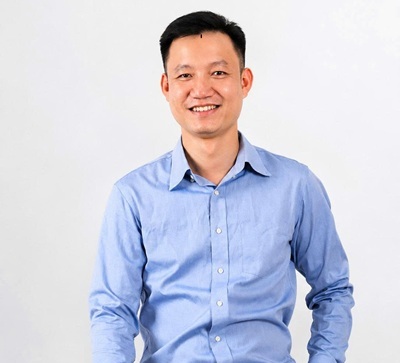
NCS.Ths. Nguyễn Thái Bình - Giảng viên Học viện Công nghệ Bưu chính Viễn thông (PTIT)
|
Giám sát tuân thủ: Ngăn chặn rủi ro trục lợi bằng công nghệ
Bàn về các quy định của Nghị quyết nhằm chặn rủi ro lách luật (không giảm thuế cho các doanh nghiệp cố tình chia, tách để xuống dưới ngưỡng 10 tỷ đồng), NCS.Ths. Nguyễn Thái Bình nhận định, việc thiết lập các quy định nhằm ngăn chặn từ sớm hành vi chia tách doanh nghiệp để lách luật thể hiện tư duy quản trị rủi ro chặt chẽ trong quá trình xây dựng chính sách. Tuy nhiên, để các rào cản kỹ thuật này không biến thành gánh nặng hành chính – buộc các doanh nghiệp có nhu cầu tái cơ cấu thực chất phải trải qua các thủ tục giải trình phức tạp – cơ quan Thuế có thể tận dụng hệ sinh thái công nghệ tài chính (Fintech) để tự động hóa công tác giám sát tuân thủ.
Cụ thể, hệ thống quản lý thuế tập trung (TMS) kết hợp với cơ sở dữ liệu hóa đơn điện tử và công nghệ trí tuệ nhân tạo (AI) có khả năng tự động phân tích và khoanh vùng rủi ro. Dựa trên các thuật toán, hệ thống có thể nhận diện các dấu hiệu liên kết trong cùng một hệ sinh thái (như trùng lặp địa chỉ đăng ký kinh doanh, số điện thoại, người đại diện pháp luật) và lập tức đưa ra cảnh báo khi phát hiện sự dịch chuyển bất thường của luồng hóa đơn từ một doanh nghiệp có quy mô doanh thu trên ngưỡng 10 tỷ đồng sang các đơn vị nhỏ hơn được mới thành lập.
Trên cơ sở hệ thống công nghệ, phương thức quản lý nên được định hướng theo nguyên tắc "hậu kiểm" thay vì "tiền kiểm" đại trà. Cơ chế này cho phép toàn bộ doanh nghiệp đáp ứng đủ điều kiện trên hệ thống được tiếp cận gói ưu đãi thuế một cách thông suốt. Hoạt động thanh tra, kiểm tra hoặc yêu cầu giải trình sẽ chỉ được kích hoạt, tập trung vào một tỷ lệ nhỏ (khoảng 1-2%) các đối tượng có cảnh báo dữ liệu bất thường, từ đó đảm bảo đại đa số các doanh nghiệp tuân thủ nghiêm túc không bị ảnh hưởng bởi các thủ tục hành chính không cần thiết.
Xét về bản chất, các hành vi lách luật chia tách doanh nghiệp thường chỉ dừng lại ở việc hợp thức hóa hồ sơ pháp lý, trong khi sự luân chuyển của dòng tiền thực tế rất khó bị che giấu. Bằng các biện pháp kỹ thuật rà soát giao dịch luân chuyển vốn liên kết nội bộ qua hệ thống ngân hàng, cơ quan quản lý có thể thu thập đủ chứng cứ điện tử để xử lý các trường hợp trục lợi chính sách. Phương thức này không những nâng cao hiệu suất phá án mà còn hạn chế sự cần thiết của các đoàn thanh tra trực tiếp, qua đó giảm thiểu tối đa các rủi ro phát sinh tiêu cực.
Yêu cầu kiểm soát việc thực thi chính sách hỗ trợ lần này chính là động lực thúc đẩy ngành Thuế tiến nhanh hơn tới mô hình quản lý dựa trên dữ liệu (data-driven). Khi các công cụ công nghệ được phát huy tối đa, yêu cầu về hồ sơ chứng minh giấy tờ sẽ được cắt giảm đáng kể, giúp tối ưu hóa nguồn lực và thời gian cho cả cơ quan quản lý nhà nước lẫn cộng đồng doanh nghiệp.
Thách thức trong thực thi và giải pháp tối ưu hóa quy trình tính thuế
Liên quan đến quy định tính mức ưu đãi trên số thuế phải nộp sau khi đã trừ các ưu đãi khác, chuyên gia đánh giá đây là bước đi thận trọng nhằm tránh tình trạng "ưu đãi chồng ưu đãi" và bảo vệ nguồn thu ngân sách. Dù vậy, trên góc độ thực thi, quy định này vô hình trung tạo ra rào cản kỹ thuật lớn cho cộng đồng doanh nghiệp siêu nhỏ.
Khó khăn đầu tiên nằm ở gánh nặng tuân thủ và rủi ro pháp lý. Đặc thù của phân khúc doanh nghiệp siêu nhỏ là thường không duy trì bộ phận kế toán nội bộ chuyên trách mà phụ thuộc vào các dịch vụ bên ngoài. Việc bóc tách và tính toán tuần tự nhiều lớp ưu đãi phức tạp làm gia tăng xác suất sai sót kỹ thuật. Hệ quả là doanh nghiệp có thể đối mặt với rủi ro bị xử phạt hành chính do khai sai hoặc chậm nộp thuế khi cơ quan quản lý tiến hành công tác thanh tra, hậu kiểm.
Song song đó, yêu cầu tính toán đa tầng cũng đặt ra áp lực lớn đối với hạ tầng công nghệ thông tin của ngành Thuế. Các biểu mẫu nhập liệu và công thức tính toán trên hệ thống phần mềm kê khai cần được lập trình lại và đồng bộ hóa kịp thời. Nếu quá trình cập nhật này chậm trễ, nguy cơ quá tải và nghẽn hệ thống tiếp nhận tờ khai trong các giai đoạn cao điểm quyết toán là hoàn toàn có thể xảy ra.
Xét về hiệu quả kinh tế, phương pháp tính trên số thuế sau ưu đãi có xu hướng làm suy giảm tác động hỗ trợ cốt lõi của chính sách. Đặc biệt đối với các doanh nghiệp hoạt động tại địa bàn có điều kiện kinh tế - xã hội khó khăn (vốn đã được áp dụng mức thuế suất cơ sở thấp), phần giá trị được giảm thêm từ chính sách mới là không đáng kể. Trong nhiều trường hợp, chi phí tuân thủ và thời gian xử lý sổ sách có thể vượt qua lợi ích tài chính thu được từ khoản miễn giảm.
Để khắc phục các điểm nghẽn kỹ thuật nêu trên, một giải pháp khả thi là cơ quan quản lý xem xét ban hành Bảng quy đổi thuế suất thực tế, xác định cụ thể mức thuế suất cuối cùng áp dụng cho từng nhóm đối tượng. Cụ thể, thay vì yêu cầu người nộp thuế tự áp dụng công thức trừ lùi, hệ thống có thể định danh tỷ lệ áp dụng thẳng (ví dụ: nhóm đối tượng đang hưởng thuế suất ưu đãi 10% sẽ được áp dụng mức thuế suất quy đổi 7% sau khi giảm trừ). Cơ chế này sẽ hỗ trợ hệ thống phần mềm tự động hóa hoàn toàn khâu tính toán, qua đó loại bỏ rủi ro sai sót trong hạch toán và đơn giản hóa tối đa thủ tục hành chính cho doanh nghiệp.
3 chiến lược cho mục tiêu tăng trưởng dài hạn
Đánh giá về tác động đường dài của chính sách đối với mục tiêu thúc đẩy đổi mới sáng tạo và kinh tế xanh, NCS.Ths. Nguyễn Thái Bình nhấn mạnh thực tế, việc giảm thuế thu nhập chỉ có ý nghĩa khi doanh nghiệp đang có lãi. Với nhóm siêu nhỏ đang phải đối phó với áp lực lạm phát và chi phí đầu vào tăng cao, giá trị tiết kiệm được từ việc giảm thuế là tương đối hạn chế. Nguồn lực này thường chỉ đủ để hỗ trợ thanh khoản ngắn hạn, chưa tạo ra thặng dư đủ lớn để các đơn vị tự phân bổ vào các hạng mục đầu tư đòi hỏi chi phí cao như đổi mới sáng tạo, chuyển đổi công nghệ hay xanh hóa quy trình sản xuất.
Do đó, để hướng tới mục tiêu phát triển bền vững, các chính sách tài khóa cần được thiết kế đồng bộ với 3 nhóm giải pháp mang tính cấu trúc:
Thứ nhất, khơi thông các kênh tín dụng linh hoạt. Ngành ngân hàng cần xem xét lộ trình chuyển đổi phương thức cấp vốn, giảm bớt sự phụ thuộc vào tài sản thế chấp truyền thống để mở rộng các khoản vay tín chấp vi mô. Việc ứng dụng dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI) trong lĩnh vực công nghệ tài chính (Fintech) nhằm tự động hóa quy trình chấm điểm tín dụng, kết hợp với các chương trình hỗ trợ lãi suất, sẽ tạo điều kiện cho doanh nghiệp nhỏ tiếp cận vốn nhanh chóng để phục vụ nâng cấp phần mềm và chuyển đổi số.
Thứ hai, tinh gọn môi trường hành chính và hỗ trợ hạ tầng số. Yêu cầu đặt ra là tiếp tục cắt giảm các rào cản thủ tục, cấp phép phức tạp. Thay vào đó, có thể thiết lập các cơ chế quản lý thử nghiệm (Sandbox) linh hoạt hơn. Đồng thời, nhà nước có thể hỗ trợ trực tiếp việc số hóa doanh nghiệp thông qua việc cung cấp các nền tảng công nghệ dùng chung phi lợi nhuận như phần mềm kế toán, hệ thống hóa đơn điện tử và chữ ký số.
Thứ ba, nâng cao năng lực và thúc đẩy liên kết chuỗi cung ứng. Cơ quan quản lý cần đóng vai trò điều phối trong việc triển khai các chương trình đào tạo kỹ năng số đại trà. Song song đó, việc thiết kế các cơ chế ưu đãi thuế hoặc tín dụng dành cho các tập đoàn lớn khi họ thực hiện bao tiêu sản phẩm, hoặc tích hợp các doanh nghiệp siêu nhỏ vào chuỗi cung ứng xanh của mình, sẽ tạo ra đòn bẩy thị trường hiệu quả.
Nhìn chung, biện pháp giảm thuế là công cụ cần thiết để duy trì thanh khoản và củng cố sự ổn định tài chính trong ngắn hạn. Tuy nhiên, việc áp dụng công nghệ số, khơi thông dòng vốn tín dụng, cải cách thể chế và nâng cao năng lực quản trị mới là các động lực cốt lõi bảo đảm đà tăng trưởng dài hạn. Thiếu vắng các giải pháp bổ trợ này, mục tiêu thúc đẩy khu vực doanh nghiệp siêu nhỏ chuyển dịch sang mô hình kinh tế đổi mới sáng tạo và phát triển xanh sẽ khó đạt được hiệu quả toàn diện.
Cát Lam