
Tự doanh rót hơn 1,900 tỷ vào VPB nhờ thương vụ bán vốn và triển vọng kinh doanh
Tự doanh rót hơn 1,900 tỷ vào VPB nhờ thương vụ bán vốn và triển vọng kinh doanh
Trong 3 tuần đầu tháng 9/2026, cổ phiếu của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, HOSE: VPB) trở thành tâm điểm của thị trường khi ghi nhận giá trị mua ròng hơn 1,900 tỷ đồng từ khối tự doanh. Lực cầu này được củng cố bởi loạt yếu tố tích cực liên quan đến kế hoạch phát hành riêng lẻ, dự báo lợi nhuận quý 3 khả quan và các bước tiến mới trong việc hoàn thiện hệ sinh thái tài chính.
Đột biến dòng tiền từ khối tự doanh
Từ đầu tháng 9/2026, cổ phiếu VPB liên tục ghi nhận tín hiệu giao dịch tích cực từ các nhà đầu tư tổ chức. Thống kê trong 15 phiên giao dịch (từ ngày 08-28/9), khối tự doanh công ty chứng khoán đã mua ròng liên tục hơn 73 triệu cp VPB, tổng giá trị 1,925 tỷ đồng. Trong giai đoạn nửa cuối tháng 9 (15-28/09), VPB duy trì vị thế là mã cổ phiếu được khối tự doanh gom vào nhiều nhất trên toàn thị trường.
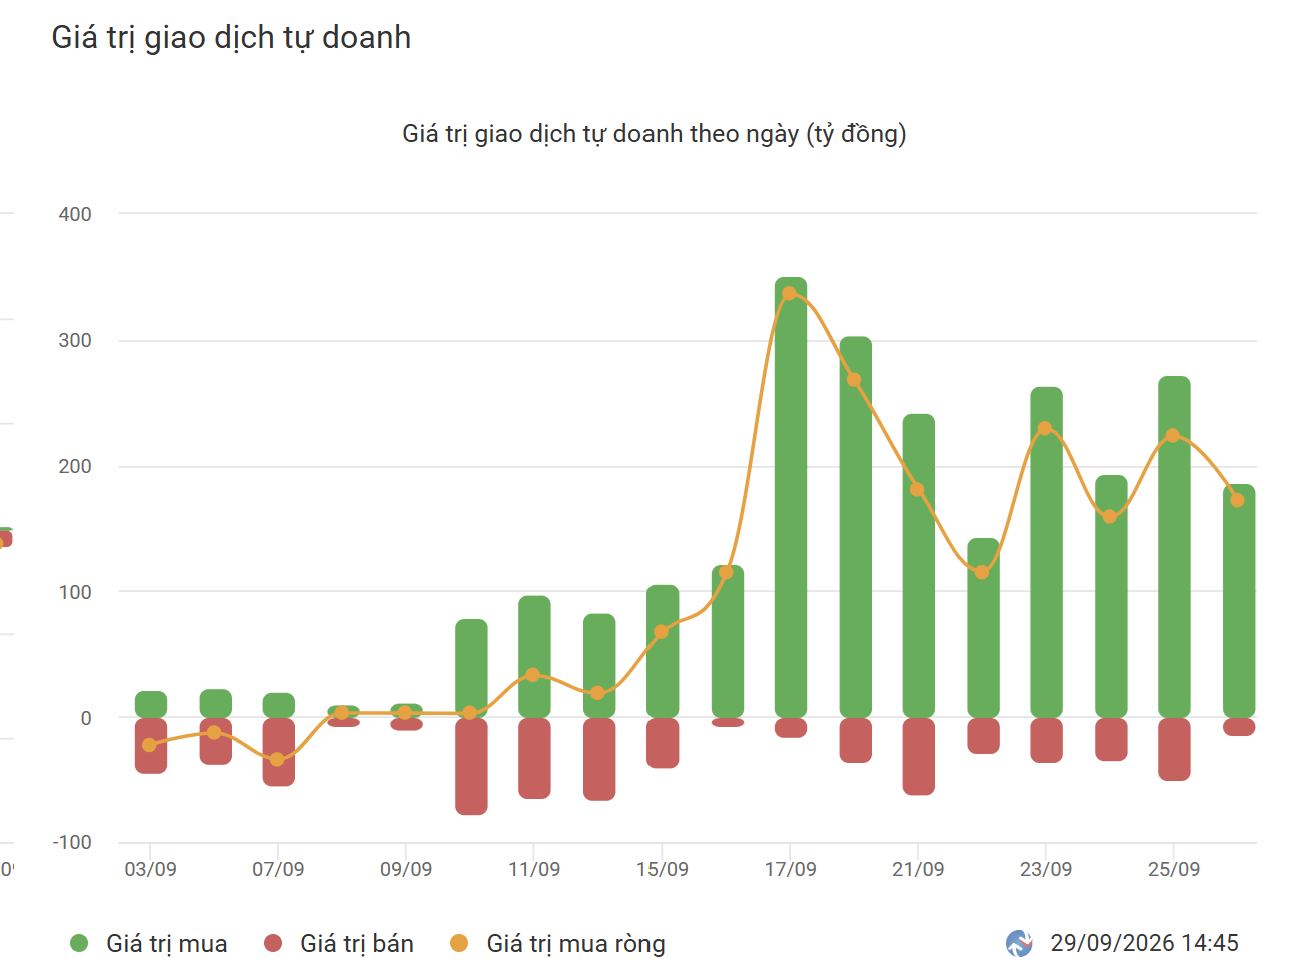
Nguồn: VietstockFinance
|
Lực cầu lớn từ tổ chức hỗ trợ diễn biến giá cổ phiếu. So với vùng đáy ngắn hạn được thiết lập vào cuối tháng 7/2026, thị giá VPB đã phục hồi và tăng trưởng khoảng 20%.
| Diễn biến giá cổ phiếu VPB từ đầu năm đến nay | ||
Đáng chú ý, trong phiên giao dịch chiều 25/09, cổ phiếu VPB có thời điểm tăng kịch trần lên mức 23,600 đồng/cp. Đi kèm với đó là thanh khoản đột biến đạt 48 triệu đơn vị, gấp gần 3 lần mức giao dịch bình quân từ đầu năm. Mức giá này đẩy quy mô vốn hóa của VPBank lên khoảng 232,000 tỷ đồng, tương đương gần 9 tỷ USD.
Kỳ vọng từ thương vụ phát hành riêng lẻ
Một trong những chất xúc tác quan trọng thúc đẩy đà tăng giá cổ phiếu VPB gần đây là những thông tin xoay quanh kế hoạch chào bán cổ phần cho đối tác chiến lược.
Theo nguồn tin từ Reuters, Tập đoàn tài chính Sumitomo Mitsui Banking Corporation (SMBC) đang đàm phán để nâng tỷ lệ sở hữu tại VPBank từ mức 15% lên khoảng 20%. Quá trình thương thảo về mức định giá đang được tiến hành, với mục tiêu hoàn tất giao dịch ngay trong năm nay. Nguồn tin này cũng cho biết ban lãnh đạo SMBC đã có những thảo luận nội bộ về phương án gia tăng tỷ lệ sở hữu thông qua hình thức mua trực tiếp cổ phiếu trên sàn chứng khoán.
Trước đó, ĐHĐCĐ thường niên của VPBank đã chính thức thông qua phương án phát hành riêng lẻ hơn 624 triệu cp cho 1 nhà đầu tư nước ngoài. Tạm tính theo thị giá phiên 29/09 (22,950 đồng/cp), lô cổ phiếu dự kiến chào bán có giá trị ước tính lên tới 14,320 tỷ đồng. Giới phân tích đánh giá nếu đối tác ngoại chọn phương thức khớp lệnh trên sàn để mua vào toàn bộ lượng cổ phần này, với thanh khoản bình quân 17.5 triệu cp/phiên như hiện nay, thị trường sẽ cần tới gần 40 phiên giao dịch để hấp thụ hết.
Dự báo lợi nhuận quý 3 dẫn đầu nhóm ngân hàng tư nhân
Bên cạnh câu chuyện M&A, nền tảng cơ bản vững chắc cũng là yếu tố giữ chân dòng tiền. Dữ liệu lịch sử cho thấy trong nửa đầu năm 2026, VPBank ghi nhận lợi nhuận trước thuế hợp nhất gần 18,900 tỷ đồng, tăng 68% so với cùng kỳ. Riêng quý 2/2026, Ngân hàng lãi gần 11,000 tỷ đồng - đánh dấu kết quả kinh doanh cốt lõi hàng quý cao nhất trong lịch sử hoạt động. Tính đến cuối quý 2, tổng tài sản hợp nhất của VPBank vượt mốc 1.5 triệu tỷ đồng, tăng 19.2% so với đầu năm.
Tiếp đà tăng trưởng, các công ty chứng khoán đều đưa ra dự báo lạc quan về bức tranh kinh doanh quý 3/2026 của VPBank. Theo báo cáo cập nhật ngành ngân hàng ngày 25/09 của Chứng khoán MB (MBS), lợi nhuận trước thuế quý 3 của VPBank kỳ vọng đạt 11,649 tỷ đồng, tăng 27% so với cùng kỳ. MBS ước tính tăng trưởng tín dụng của Ngân hàng có thể đạt 26% vào cuối quý 3 nhờ lực kéo từ phân khúc khách hàng doanh nghiệp và khối SME. Đồng thời, tăng trưởng huy động của VPBank được dự báo duy trì ở mức vượt trội 29% bất chấp áp lực cạnh tranh lãi suất. Với những luận điểm này, MBS đã đưa VPB vào nhóm 3 cổ phiếu ngân hàng ưu tiên kèm khuyến nghị "Khả quan".
Đồng quan điểm, Chứng khoán Vietcombank (VCBS) ước tính lợi nhuận trước thuế hợp nhất quý 3 của VPBank sẽ đạt khoảng 10,770 tỷ đồng (tăng 18%), với tổng thu nhập hoạt động (TOI) tăng 20%, đạt 24,200 tỷ đồng. VCBS nhấn mạnh động lực tăng trưởng cốt lõi của Ngân hàng đến từ lợi thế hạn mức tín dụng cao hơn trung bình ngành, sự phục hồi của mảng tín dụng tiêu dùng, bán lẻ và sự đóng góp ngày càng lớn từ các công ty con như FE CREDIT hay VPBankS.
Cả MBS và VCBS đều nhận định mức lợi nhuận quanh 11,000 tỷ đồng trong quý 3 sẽ đưa VPBank trở thành cái tên dẫn đầu về khả năng sinh lời trong nhóm các ngân hàng TMCP tư nhân hiện nay.
Hoàn thiện mảnh ghép cuối trong hệ sinh thái tài chính
Không chỉ tập trung vào các chỉ tiêu ngắn hạn, VPBank đang tiếp tục củng cố tầm nhìn dài hạn bằng việc mở rộng hệ sinh thái. Mới đây, Ngân hàng công bố CTCP Bảo hiểm Nhân thọ Ngân hàng Việt Nam Thịnh Vượng (VPLife) đã được cơ quan quản lý Nhà nước cấp phép và dự kiến đi vào hoạt động trong quý 1/2027.
Sự ra đời của VPLife là dấu mốc mang tính chiến lược. Trong bản kế hoạch 5 năm (2026-2030), VPBank, với sự đồng hành của cổ đông chiến lược SMBC, đặt mục tiêu kiến tạo một hệ sinh thái tài chính toàn diện hàng đầu Việt Nam. Việc đưa VPLife vào vận hành sẽ giúp VPBank khép kín chuỗi dịch vụ, từ đó đa dạng hóa nguồn thu và hoàn thiện năng lực cung cấp các giải pháp tài chính - bảo vệ toàn diện cho mọi phân khúc khách hàng.
Hàn Đông