
Thẻ tín dụng: Ưu đãi nhiều, dùng thế nào để không thành khoản nợ?
Thẻ tín dụng: Ưu đãi nhiều, dùng thế nào để không thành khoản nợ?
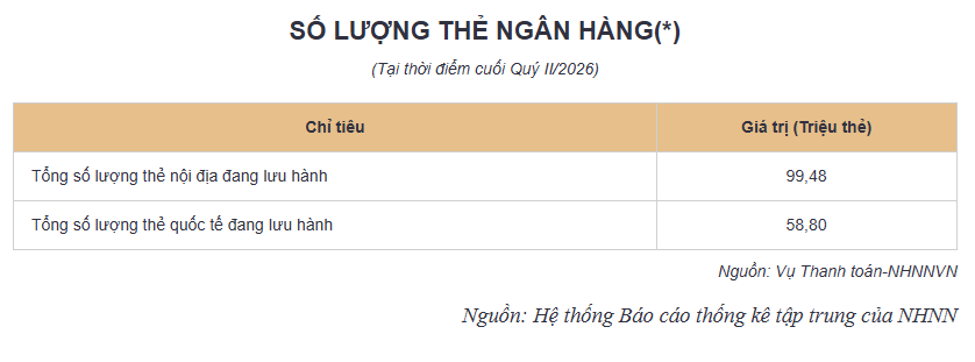
Thẻ tín dụng đang được các ngân hàng mở rộng lợi ích từ hoàn tiền, tích điểm đến ưu đãi cho mua sắm, ăn uống, dịch vụ số và du lịch. Trong khi đó, số lượng thẻ ngân hàng đang lưu hành đã vượt 158 triệu thẻ vào cuối quý 2/2026, với hơn 226 triệu giao dịch qua thẻ trong quý. Giữa nhiều lựa chọn và điều kiện ưu đãi, hiệu quả sử dụng thẻ không chỉ phụ thuộc vào mức hoàn tiền mà còn ở nhu cầu chi tiêu và khả năng kiểm soát dư nợ của người dùng.
Thẻ tín dụng đang được các ngân hàng mở rộng lợi ích từ hoàn tiền, tích điểm đến ưu đãi cho mua sắm, ăn uống, dịch vụ số và du lịch. Ảnh: Internet
|
Cùng với quy mô thị trường, các ngân hàng liên tục đưa ra ưu đãi dành cho chủ thẻ tín dụng, từ hoàn tiền, tích điểm, miễn phí thường niên đến ưu đãi theo từng nhóm chi tiêu. Những chương trình này giúp người dùng có thêm lợi ích từ các khoản chi tiêu vốn đã phát sinh, nhưng cũng đi kèm nhiều điều kiện về mức chi tiêu, loại giao dịch và thời gian áp dụng.
Khi thẻ tín dụng ngày càng được sử dụng cho nhiều nhu cầu từ mua sắm, thanh toán dịch vụ đến du lịch, câu chuyện nằm ở việc nhận được bao nhiêu tiền hoàn hay điểm thưởng, mà ở cách người dùng kiểm soát khoản chi và dư nợ sau mỗi kỳ sao kê.
Thị trường thẻ mở rộng, ngân hàng đa dạng ưu đãi
Theo thống kê của Ngân hàng Nhà nước (NHNN), số lượng thẻ ngân hàng đang lưu hành đã vượt 158 triệu thẻ vào cuối quý 2/2026. Riêng trong quý 2, các giao dịch thanh toán nội địa qua thẻ đạt hơn 226 triệu giao dịch, với tổng giá trị hơn 406,524 tỷ đồng.
Thẻ tín dụng đang được các ngân hàng ngày càng nhiều lợi ích nhằm khuyến khích khách hàng sử dụng thường xuyên. Hoàn tiền là một trong những hình thức phổ biến, bên cạnh tích điểm, miễn phí thường niên hoặc ưu đãi theo từng nhóm hàng hóa, dịch vụ.
Từ ngày 01/07 đến 30/09/2026, BIDV triển khai chương trình dành cho khách hàng mở mới một số dòng thẻ tín dụng quốc tế. Khách hàng đủ điều kiện có thể được miễn phí thường niên năm đầu và nhận hoàn tiền khi đạt mức chi tiêu theo quy định. Mức hoàn tiền được công bố lên đến 30%, tùy dòng thẻ và nhóm khách hàng.
Agribank triển khai chương trình “Thẻ Lộc Việt – Chi tiêu mỗi ngày, tích lũy dài lâu” từ ngày 10/02 đến 30/11/2026 dành cho thẻ tín dụng nội địa Lộc Việt. Mức hoàn tiền lên đến 8%, tối đa 600,000 đồng/tháng/thẻ.
VPBank có chương trình “Chi tiêu Online – Nhận Tiền Hoàn Ngay” từ ngày 13/07 đến 30/09/2026 dành cho một số chủ thẻ tín dụng quốc tế đáp ứng điều kiện của chương trình. Mức tiền hoàn từ 300,000 đồng đến 1 triệu đồng tùy nhóm khách hàng và mức chi tiêu.
Vietcombank áp dụng mức hoàn tiền 0.5% trên tổng giao dịch đủ điều kiện đối với thẻ tín dụng quốc tế Vietcombank Visa Platinum, tối đa 1.5 triệu đồng trong mỗi chu kỳ sao kê. Chính sách mới áp dụng với các giao dịch được ghi nhận từ ngày 21/07/2026.
ACB lại tập trung vào nhóm dịch vụ số. Từ ngày 01/08 đến 31/10/2026, ngân hàng triển khai chương trình hoàn tiền 10% khi thanh toán một số dịch vụ như Netflix, YouTube Premium, Spotify Premium, ChatGPT và Canva bằng các dòng thẻ tín dụng đủ điều kiện. Mức hoàn tiền tối đa 50,000 đồng/tháng/thẻ.
HSBC Cash Back hướng đến những khoản chi tiêu hàng ngày. Chủ thẻ được hoàn tiền đến 8% cho chi tiêu tại siêu thị, cửa hàng bách hóa, taxi và limousine, trong đó mức cơ bản 6% và khách hàng nhận lương qua HSBC được thêm 2%, tối đa 200,000 đồng/tháng. Thẻ cũng áp dụng mức hoàn tiền 1% cho chi tiêu chăm sóc sức khỏe và giáo dục và 0.3% cho các khoản chi tiêu khác.
Techcombank Priority Visa Signature lại tập trung vào cơ chế tích điểm. Chủ thẻ được nhận điểm tương đương mức hoàn tiền đến 10% với một số khoản chi tại nhà hàng, du lịch và khách sạn, tối đa 5 triệu điểm mỗi tháng. Dòng thẻ này cũng đi kèm các đặc quyền liên quan đến phòng chờ sân bay và ưu đãi du lịch, mua sắm.
Trong khi đó, các ưu đãi dành cho thẻ MB JCB có xu hướng gắn với nhu cầu du lịch tại Thái Lan. Chủ thẻ có thể nhận ưu đãi khi đặt vé máy bay, khách sạn, tour, mua sắm, ăn uống và vui chơi tại một số đối tác.
Những chương trình trên cho thấy thẻ tín dụng không chỉ được sử dụng như một phương tiện thanh toán trước, trả tiền sau. Tùy sản phẩm, người dùng còn có thể nhận thêm lợi ích từ những khoản chi tiêu hàng ngày hoặc các nhu cầu cụ thể như du lịch, ăn uống và dịch vụ số.
Người dùng đang tận dụng thẻ tín dụng thế nào?
Theo Thanh Xuân (21 tuổi), sinh viên đại học: “Tôi thường dùng thẻ cho các khoản chi tiêu online như mua hàng trên Shopee, TikTok Shop hoặc thanh toán các gói dịch vụ như YouTube Premium, Spotify và ChatGPT. Những khoản này phát sinh khá thường xuyên nếu thẻ có hoàn tiền hoặc ưu đãi đúng nhóm chi tiêu thì tôi sẽ ưu tiên sử dụng”.
Xuân cho biết, với các khoản chi tiêu online, điều kiện của chương trình là yếu tố được quan tâm bên cạnh mức ưu đãi. “Tôi thường xem chương trình có áp dụng cho nền tảng mình sử dụng hay không và mức hoàn tối đa bao nhiêu. Nếu khoản chi đã nằm trong kế hoạch thì có thêm tiền hoàn sẽ có lợi hơn, còn nếu phải mua thêm chỉ để nhận ưu đãi thì tôi không chọn”.
Chị Tố Uyên (23 tuổi), nhân viên văn phòng chia sẻ: “Công việc của tôi chủ yếu làm tại văn phòng nên các khoản chi tiêu bằng thẻ thường là mua sắm cá nhân, đặt vé máy bay, khách sạn hoặc thanh toán một số dịch vụ định kỳ. Nếu thẻ có chương trình hoàn tiền đúng những khoản mình thường xuyên sử dụng thì tôi sẽ ưu tiên thanh toán bằng thẻ”.
Chị Uyên cho biết, bản thân không chạy theo các chương trình có mức hoàn tiền cao nếu điều kiện chi tiêu không phù hợp. “Tôi thường xem trước mức chi tiêu tối thiểu và thời gian áp dụng. Nếu phải mua thêm những thứ không cần thiết chỉ để đủ điều kiện nhận tiền hoàn thì tôi không chi”.
Thẻ tín dụng có thể phục vụ nhiều nhu cầu khác nhau, từ các khoản chi tiêu hàng ngày đến những khoản phát sinh trong quá trình làm việc. Cách sử dụng vì vậy cũng phụ thuộc vào đặc thù công việc và nhu cầu của từng người.
Anh Đức Trí (23 tuổi), chủ cửa hàng bán lẻ lại có cách chi tiêu khác: “Công việc kinh doanh khiến tôi có khá nhiều khoản chi phát sinh trong ngày, từ mua hàng hóa, thanh toán dịch vụ đến các khoản chi phục vụ hoạt động của cửa hàng. Tôi thường quan tâm đến những loại thẻ có ưu đãi phù hợp với các khoản chi mình thường xuyên sử dụng hơn là chỉ nhìn vào hạn mức”.
Theo anh Trí, việc theo dõi các giao dịch cũng cần thiết vì nhiều khoản chi phát sinh liên tục. “Tôi thường kiểm tra các khoản đã sử dụng để biết đến kỳ sao kê phải thanh toán bao nhiêu. Nếu chương trình có tích điểm hoặc hoàn tiền cho khoản chi vốn đã có trong kế hoạch thì tôi sẽ tận dụng, nhưng không cố tăng chi tiêu chỉ để nhận ưu đãi”.
Chị Thanh Trúc (22 tuổi), nhân viên marketing cho hay: “Công việc marketing của tôi có những khoản chi liên quan đến đi lại, ăn uống, mua sắm công cụ phục vụ công việc hoặc tham gia các sự kiện. Vì vậy, tôi quan tâm đến những loại thẻ có ưu đãi ở các nhóm chi tiêu này”.
Ngoài các khoản chi phục vụ công việc, chị Trúc cũng thường sử dụng thẻ cho những chuyến đi cá nhân. “Khi có kế hoạch đi du lịch, tôi thường kiểm tra trước xem thẻ đang có ưu đãi gì cho vé máy bay, khách sạn hoặc các dịch vụ liên quan. Nếu khoản chi đã nằm trong kế hoạch thì việc có thêm ưu đãi sẽ giúp giảm một phần chi phí”.
Những trường hợp trên cho thấy, cùng một công cụ nhưng nhu cầu sử dụng có thể khác nhau tùy đặc thù công việc và thói quen chi tiêu. Người làm kinh doanh có thể quan tâm đến khả năng theo dõi và thanh toán các khoản chi phát sinh thường xuyên. Nhân viên marketing chú ý các ưu đãi liên quan đến đi lại, ăn uống, dịch vụ phục vụ công việc và du lịch. Trong khi đó, nhân viên văn phòng thì tập trung vào những khoản chi cá nhân và dịch vụ định kỳ.
Dùng thẻ tín dụng thế nào để thực sự có lợi?
Giá trị của thẻ tín dụng không nằm ở mức hoàn tiền hay số điểm thưởng nhận được, mà phụ thuộc vào chi phí sử dụng và khả năng thanh toán của người dùng.
Một chương trình có tỷ lệ hoàn tiền cao nhưng yêu cầu mức chi tiêu lớn sẽ phù hợp với nhóm khách hàng vốn có mức chi tiêu tương ứng. Trong khi đó, người có nhu cầu thấp hơn có thể nhận được giá trị thực tế từ một chương trình có tỷ lệ thấp hơn nhưng điều kiện đơn giản và phù hợp với các khoản chi thường xuyên.
Thị trường thẻ ngân hàng đã có hơn 158 triệu thẻ đang lưu hành. Các ngân hàng tiếp tục đưa ra nhiều chương trình ưu đãi để khuyến khích khách hàng sử dụng thẻ cho các khoản chi tiêu khác nhau.
Từ hoàn tiền cho chi tiêu hàng ngày, dịch vụ số đến tích điểm cho ăn uống, du lịch và khách sạn, các chương trình ngày càng được thiết kế theo từng nhu cầu cụ thể. Điều này giúp người dùng có thêm lựa chọn để tận dụng lợi ích từ những khoản chi vốn đã phát sinh.
Tuy nhiên, ưu đãi không làm tăng khả năng chi trả của người dùng. Một khoản tiền hoàn vẫn đi kèm nghĩa vụ thanh toán khoản chi ban đầu. Nếu chi tiêu vượt khả năng tài chính, lợi ích từ ưu đãi có thể không đủ bù đắp chi phí phát sinh.
Thẻ tín dụng vì vậy sẽ mang lại thêm lợi ích cho người dùng khi được sử dụng đúng nhu cầu và kiểm soát được dòng tiền. Giá trị của thẻ nằm ở số tiền hoàn hay ưu đãi nhận được, mà ở khả năng sử dụng công cụ này không biến khoản chi tiêu hiện tại thành áp lực tài chính trong những kỳ thanh toán tiếp theo.
Mai Quốc