
Tác động từ chính sách của Fed và triển vọng tỷ giá giai đoạn 2026-2027
Tác động từ chính sách của Fed và triển vọng tỷ giá giai đoạn 2026-2027
Lộ trình tăng lãi suất của Fed đang tạo ra những sức ép nhất định lên thị trường ngoại hối, song các chuyên gia từ UOB nhận định đồng Việt Nam vẫn duy trì được triển vọng tích cực cho giai đoạn 2026-2027. Nhờ các công cụ kiểm soát chủ động và chính sách tiền tệ linh hoạt từ Ngân hàng Nhà nước (NHNN), rủi ro trượt giá đang được kìm hãm hiệu quả dù nền kinh tế vẫn đối mặt không ít thách thức vĩ mô từ bên ngoài.
Triển vọng tỷ giá và bức tranh phục hồi của tiền đồng
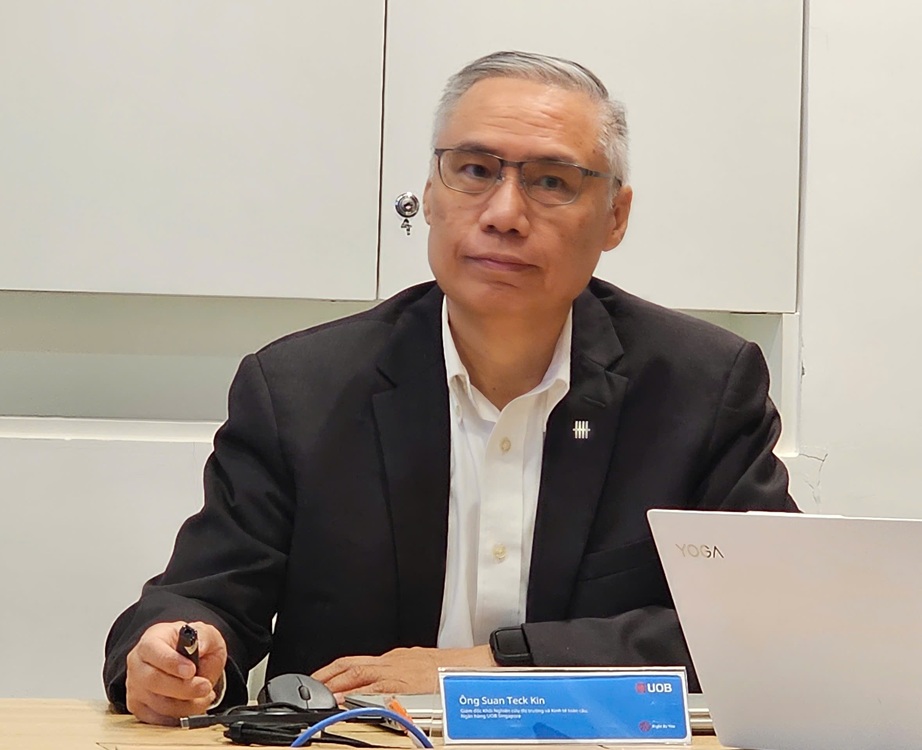
Ông Suan Teck Kin - Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu Ngân hàng UOB (Singapore)
|
Nhìn nhận về diễn biến tỷ giá trong trung và dài hạn, ông Suan Teck Kin - Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu thuộc Ngân hàng UOB (Singapore), cho rằng đồng Việt Nam (VND) có thể chịu một số áp lực ngắn hạn trước những đợt điều chỉnh chính sách tiền tệ từ Cục Dự trữ Liên bang Mỹ (Fed). Tuy nhiên, tiền đồng được dự báo sẽ bước vào chu kỳ phục hồi và tăng giá rõ nét từ cuối năm 2026 kéo dài sang năm 2027.
Sự ổn định này dựa trên nền tảng Ngân hàng Nhà nước Việt Nam (NHNN) đang sở hữu nhiều công cụ điều tiết hiệu quả, từ cơ chế thiết lập tỷ giá trung tâm đến các biện pháp can thiệp trực tiếp nhằm kiểm soát rủi ro trượt giá. Bên cạnh đó, sự bùng nổ của môi trường đầu tư vào trí tuệ nhân tạo (AI) cũng đang tạo ra xung lực tích cực cho bức tranh kinh tế chung của toàn cầu lẫn Việt Nam.
Ông Đinh Đức Quang - Giám đốc Khối kinh doanh tiền tệ Ngân hàng UOB Việt Nam
|
Về bức tranh tiền tệ nội địa, ông Đinh Đức Quang - Giám đốc Khối kinh doanh tiền tệ Ngân hàng UOB Việt Nam - cho biết, tiền đồng thực tế đã tăng giá khoảng 1% so với đô la Mỹ (USD) kể từ đầu năm. Trên thị trường liên ngân hàng, tỷ giá đã hạ nhiệt đáng kể từ mức 26,300 VND/USD vào cuối năm 2025 xuống còn khoảng 26,000 VND/USD ở thời điểm hiện tại. Đáng chú ý, tỷ giá trên thị trường phi chính thức (thị trường tự do) đang giao dịch ở mức khoảng 25,800 VND/USD, thấp hơn so với tỷ giá niêm yết tại các ngân hàng thương mại. Sự chênh lệch này dẫn đến xu hướng khách hàng cá nhân ưu tiên thực hiện các giao dịch ngoại tệ tại hệ thống ngân hàng thay vì lựa chọn thị trường tự do.
Giải mã cho diễn biến tích cực của tiền đồng ngay cả khi Việt Nam ghi nhận mức nhập siêu hơn 20 tỷ USD trong 8 tháng đầu năm, nguyên nhân chủ yếu nằm ở sự chuẩn bị kỹ lưỡng và chiến lược quản lý chủ động từ NHNN. Cơ quan quản lý đã dự báo trước áp lực từ nhu cầu nhập khẩu nguyên vật liệu phục vụ các dự án đầu tư công, đồng thời lường trước khả năng Fed tiếp tục tăng lãi suất. Từ cuối năm 2025, NHNN đã chủ động điều chỉnh tăng lãi suất tiền gửi VND, tạo ra mức chênh lệch lãi suất hấp dẫn so với mức 0% của USD trong nước. Chính sách này đã khuyến khích các doanh nghiệp và cá nhân chuyển đổi lượng lớn ngoại tệ (lên tới vài tỷ USD) sang VND để gửi tiết kiệm, qua đó triệt tiêu hoàn toàn động lực đầu cơ USD.
Song song đó, NHNN ban hành quy định yêu cầu dòng vốn đầu tư vào tiền điện tử phải thông qua các sàn giao dịch trong nước, ngăn chặn hiệu quả lượng lớn ngoại tệ chảy ra nước ngoài và buộc dòng tiền này quay trở lại thị trường nội địa. Những biện pháp điều hành đồng bộ này, kết hợp với dòng vốn đầu tư trực tiếp nước ngoài (FDI) giải ngân ổn định, đã bù đắp hoàn toàn cho khoản thâm hụt thương mại 20 tỷ USD.
Cơ chế điều hành linh hoạt và niềm tin thị trường
Về cơ chế điều hành, NHNN tiếp tục duy trì áp dụng chính sách tỷ giá thả nổi có kiểm soát với biên độ ±5%. Mặc dù biên độ dao động theo quy định cho phép lên tới 10%, trên thực tế cơ quan điều hành chỉ để tỷ giá biến động trong khoảng hẹp từ 2-3%.
Thông qua việc điều chỉnh linh hoạt tỷ giá trung tâm và niêm yết giá mua/bán can thiệp, NHNN đã phát đi tín hiệu rõ ràng về năng lực kiểm soát thị trường, đồng thời thu hẹp khoảng cách giữa tỷ giá trung tâm và tỷ giá giao dịch thực tế xuống chỉ còn chênh lệch khoảng 400 đồng. So với mức biến động lên tới 5% của nhiều đồng tiền trong khu vực như Rupiah (Indonesia), Baht (Thái Lan) hay Won (Hàn Quốc), mức trượt giá chỉ 1% của VND là minh chứng cho sự thành công của NHNN trong việc tạo dựng niềm tin vững chắc cho thị trường và triệt tiêu tâm lý găm giữ ngoại tệ.
Thách thức từ rủi ro lạm phát, thương mại và biến động địa chính trị
Bà Thiều Thị Nhật Lệ - Tổng Giám đốc Công ty Quản lý quỹ UOB Asset Management Việt Nam
|
Dưới góc nhìn của đơn vị quản lý quỹ, bà Thiều Thị Nhật Lệ - Tổng Giám đốc Công ty Quản lý quỹ UOB Asset Management Việt Nam, đưa ra những phân tích cảnh báo về các rủi ro vĩ mô tiềm ẩn. Việc giá dầu thế giới leo thang nguy cơ đưa lạm phát quay trở lại. Do đặc thù là một quốc gia nhập siêu dầu, nền kinh tế Việt Nam sẽ chịu mức độ tổn thương lớn hơn so với các quốc gia xuất khẩu năng lượng.
Bên cạnh đó, sức ép tỷ giá có thể bùng phát trở lại nếu Fed tiếp tục tăng lãi suất vào tháng 12 và trong năm sau, làm thu hẹp khoảng cách lãi suất với VND trong bối cảnh NHNN vẫn phải nỗ lực duy trì mặt bằng lãi suất thấp để hỗ trợ mục tiêu tăng trưởng kinh tế 2 con số.
Rủi ro về hoạt động thương mại quốc tế cũng đang hiện hữu khi Việt Nam phải đối mặt với ba cuộc điều tra độc lập theo Điều khoản 301 của Đạo luật Thương mại Mỹ 1974, tiềm ẩn nguy cơ bị áp thuế suất cao hoặc đối mặt với các hàng rào xuất khẩu mới. Cuối cùng, sự leo thang căng thẳng xung đột tại khu vực Trung Đông có thể gây đứt gãy chuỗi cung ứng toàn cầu, từ đó tác động gián tiếp và gây sức ép lên đà tăng trưởng chung của Việt Nam.
Cát Lam