
Ngân hàng tầm trung và chiến lược củng cố năng lực vốn
Ngân hàng tầm trung và chiến lược củng cố năng lực vốn
Trước áp lực tăng trưởng tín dụng và những yêu cầu cao về quản trị rủi ro, gia tăng bộ đệm vốn đang trở thành chiến lược ưu tiên.
Hoạt động tăng vốn của các ngân hàng diễn ra liên tục trong năm 2026 không chỉ phản ánh nỗ lực củng cố năng lực tài chính mà còn là bước chuẩn bị cho một chu kỳ mở rộng tiếp theo. Đối với các ngân hàng quy mô vừa và nhỏ như Ngân hàng TMCP Việt Nam Thương Tín (Vietbank, HOSE: VBB), lộ trình tăng vốn trong thập kỷ qua, kết hợp cùng sự kiện chuyển sàn niêm yết lên Sở Giao dịch Chứng khoán TP.HCM (HOSE) mới đây và kế hoạch phát hành cổ phiếu sắp tới, đang thể hiện định hướng chiến lược cụ thể. Những bước đi này hướng tới mục tiêu tối ưu hóa chi phí, cải thiện biên lợi nhuận và đáp ứng các tiêu chuẩn an toàn của cơ quan quản lý.
Bối cảnh ngành ngân hàng hiện nay và bài toán năng lực vốn
Trong bức tranh toàn cảnh của nền kinh tế năm 2026, ngành ngân hàng tiếp tục đóng vai trò huyết mạch với sự vận động mạnh của cả dòng tiền huy động lẫn hoạt động bơm vốn ra thị trường. Tại phiên họp Chính phủ thường kỳ tháng 8 vừa qua, Thứ trưởng Bộ Tài chính Trần Quốc Phương đã công bố số liệu đáng chú ý về bức tranh tiền tệ. Tính đến ngày 22/08/2026, tốc độ tăng trưởng huy động vốn bằng Việt Nam đồng (VNĐ) toàn hệ thống đã đạt 8.77% so với đầu năm và vượt qua mức tăng trưởng tín dụng 8.38%. Những con số này cho thấy dòng tiền nhàn rỗi đang quay trở lại hệ thống ngân hàng, tạo ra nguồn thanh khoản dồi dào.
Dù dòng vốn đầu vào có tín hiệu tích cực, nhưng với tốc độ giải ngân tín dụng duy trì ở mức cao nhằm đáp ứng nhu cầu vốn cho quá trình phục hồi kinh tế, áp lực cân đối kỳ hạn lại trở thành một thách thức. Nguồn vốn huy động từ dân cư phần lớn là ngắn hạn, trong khi nhu cầu vay vốn để mở rộng sản xuất kinh doanh thường đòi hỏi nguồn vốn trung và dài hạn. Sự gia tăng quy mô tổng tài sản đòi hỏi các ngân hàng không thể chỉ dựa vào tiền gửi ngắn hạn, mà cần bồi đắp nguồn vốn chủ sở hữu.
Trước thực tế đó, việc gia tăng quy mô vốn điều lệ hiện nay không chỉ là giải pháp để đáp ứng quy định của cơ quan quản lý, mà đã trở thành mục tiêu quan trọng trong chiến lược cạnh tranh dài hạn. Một tổ chức tín dụng có nền tảng vốn lớn sẽ có lợi thế mở rộng dư địa tăng trưởng tín dụng mà vẫn đảm bảo các giới hạn an toàn. Đồng thời, nguồn vốn chủ sở hữu còn đóng vai trò như bộ đệm tài chính, giúp ngân hàng nâng cao năng lực quản trị rủi ro trước những biến động của kinh tế vĩ mô. Từ thực tế này, xu hướng tăng vốn đã diễn ra tích cực từ đầu năm 2026. Không chỉ các ngân hàng lớn, phân khúc ngân hàng tầm trung và nhỏ cũng cho thấy sự chủ động trong việc tìm kiếm nguồn lực mới, trong đó Vietbank là một ví dụ đáng chú ý.
Hành trình củng cố nền tảng vốn của Vietbank trong 1 thập kỷ qua
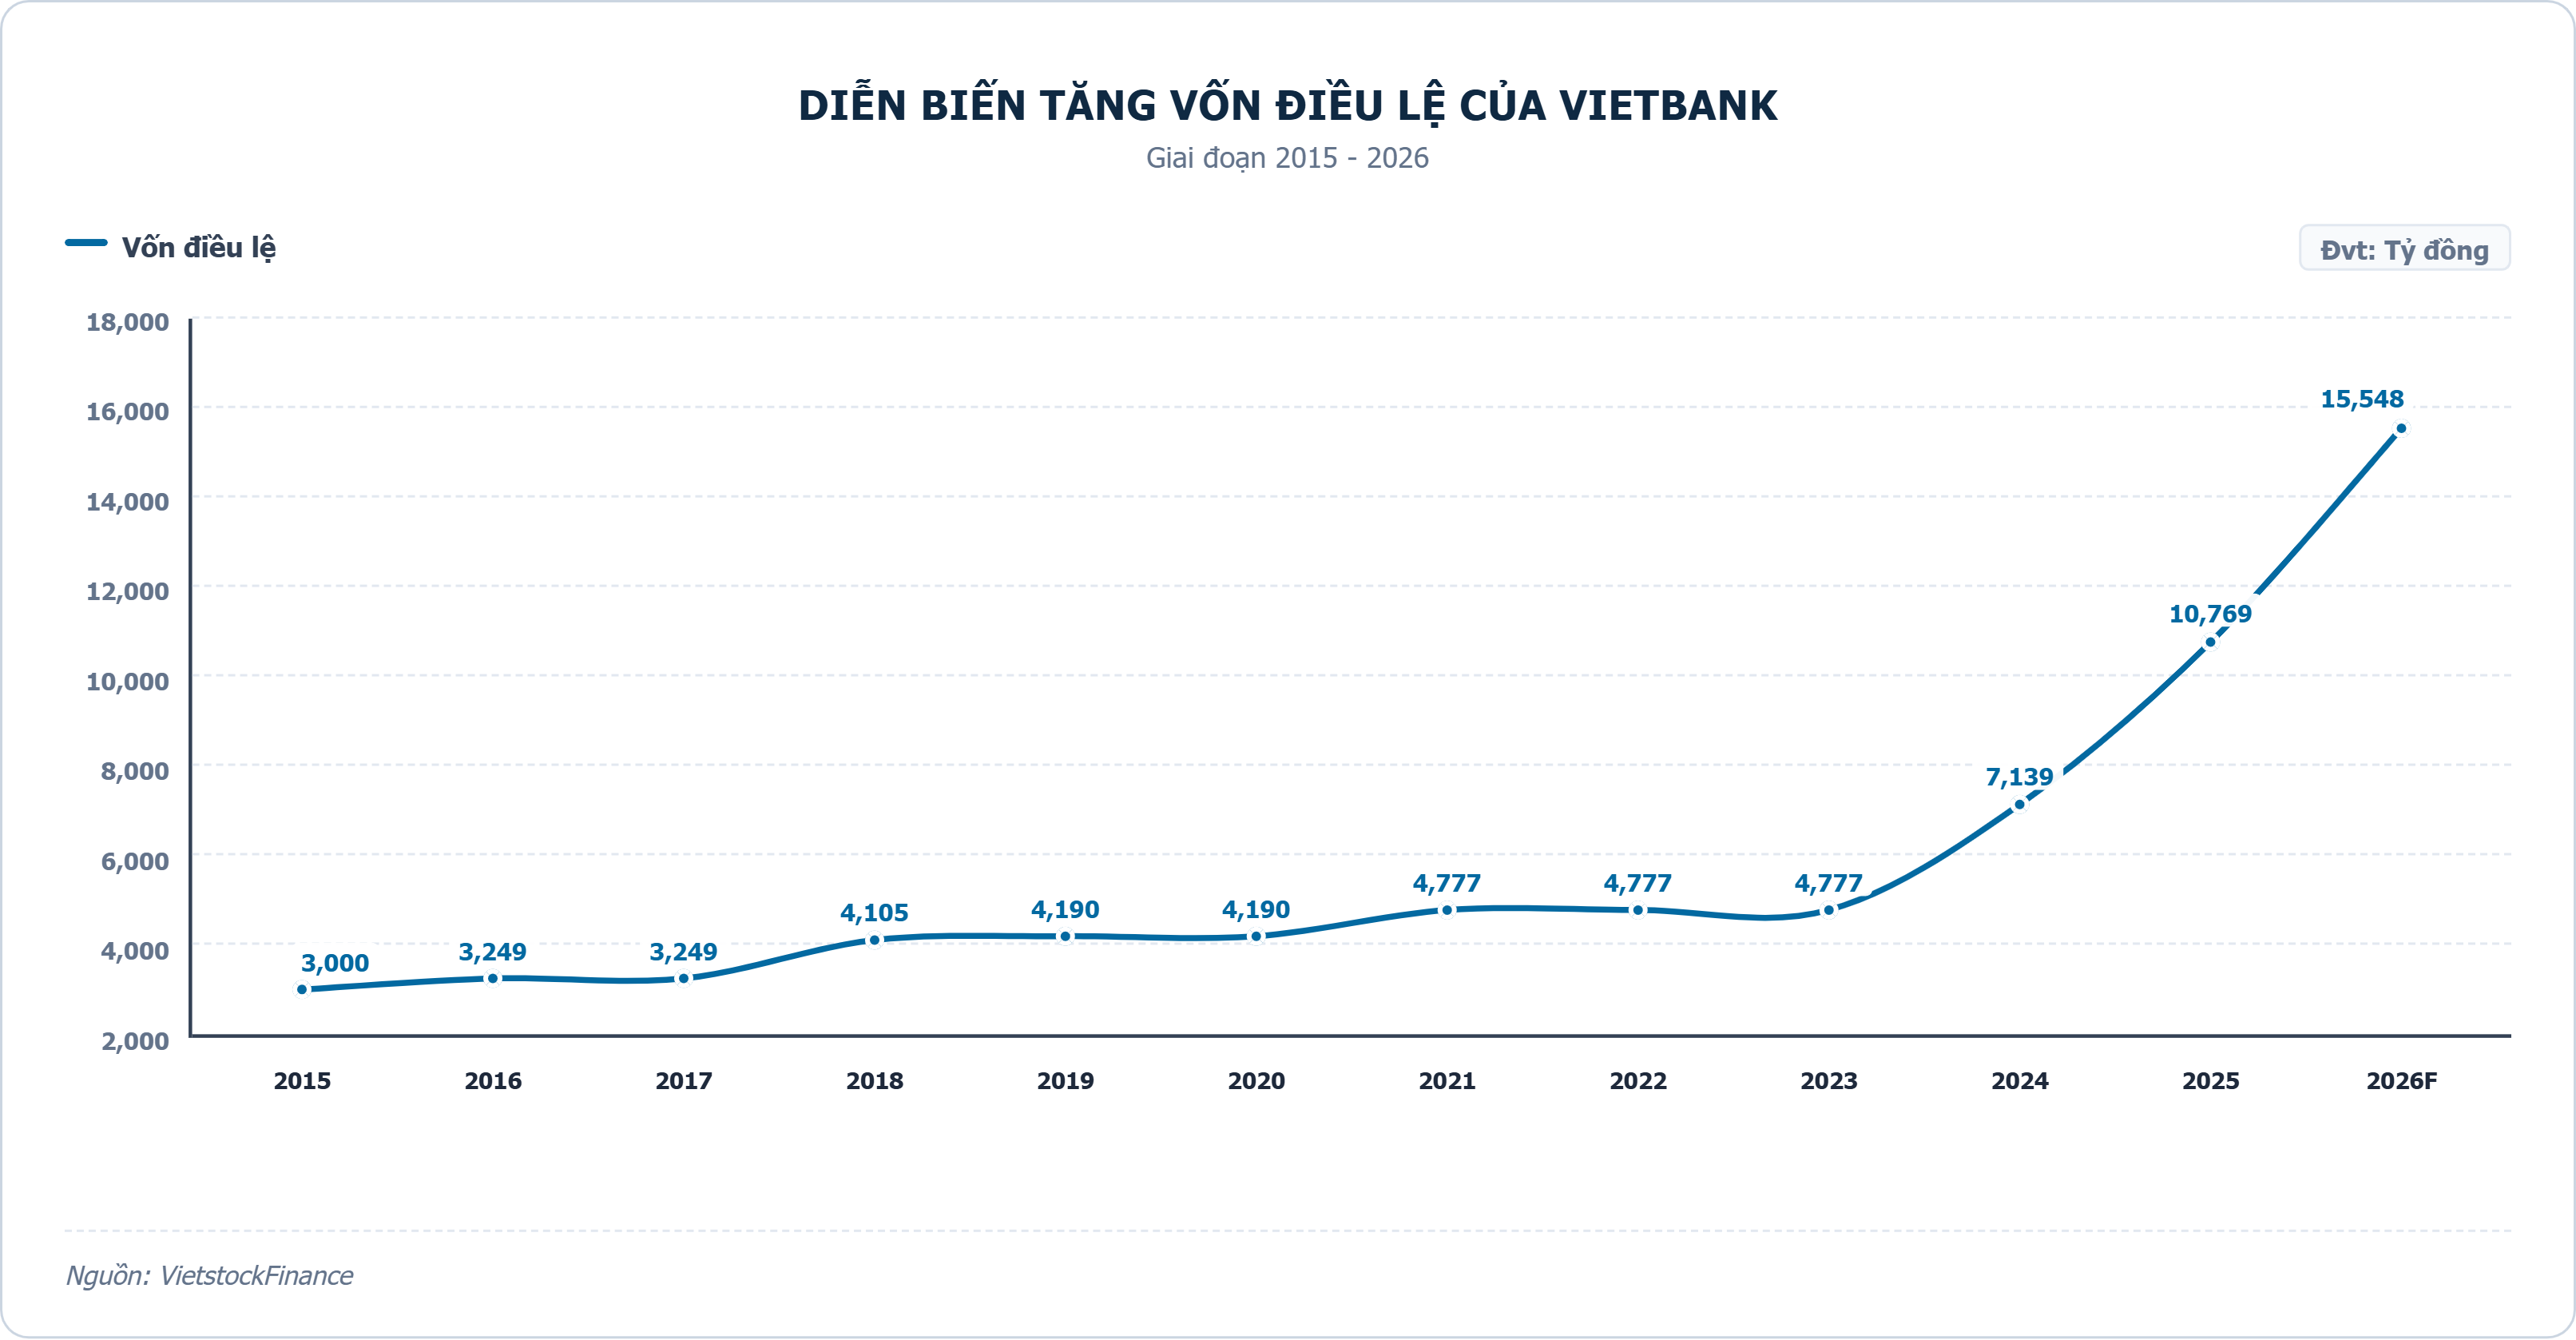
Để hiểu rõ hơn về năng lực tài chính của Vietbank ở thời điểm hiện tại, có thể nhìn lại quá trình xây dựng nền tảng tài chính của ngân hàng trong 10 năm qua. Quá trình gia tăng vốn điều lệ của Vietbank được thực hiện theo lộ trình, gắn với các mục tiêu phát triển kinh doanh.
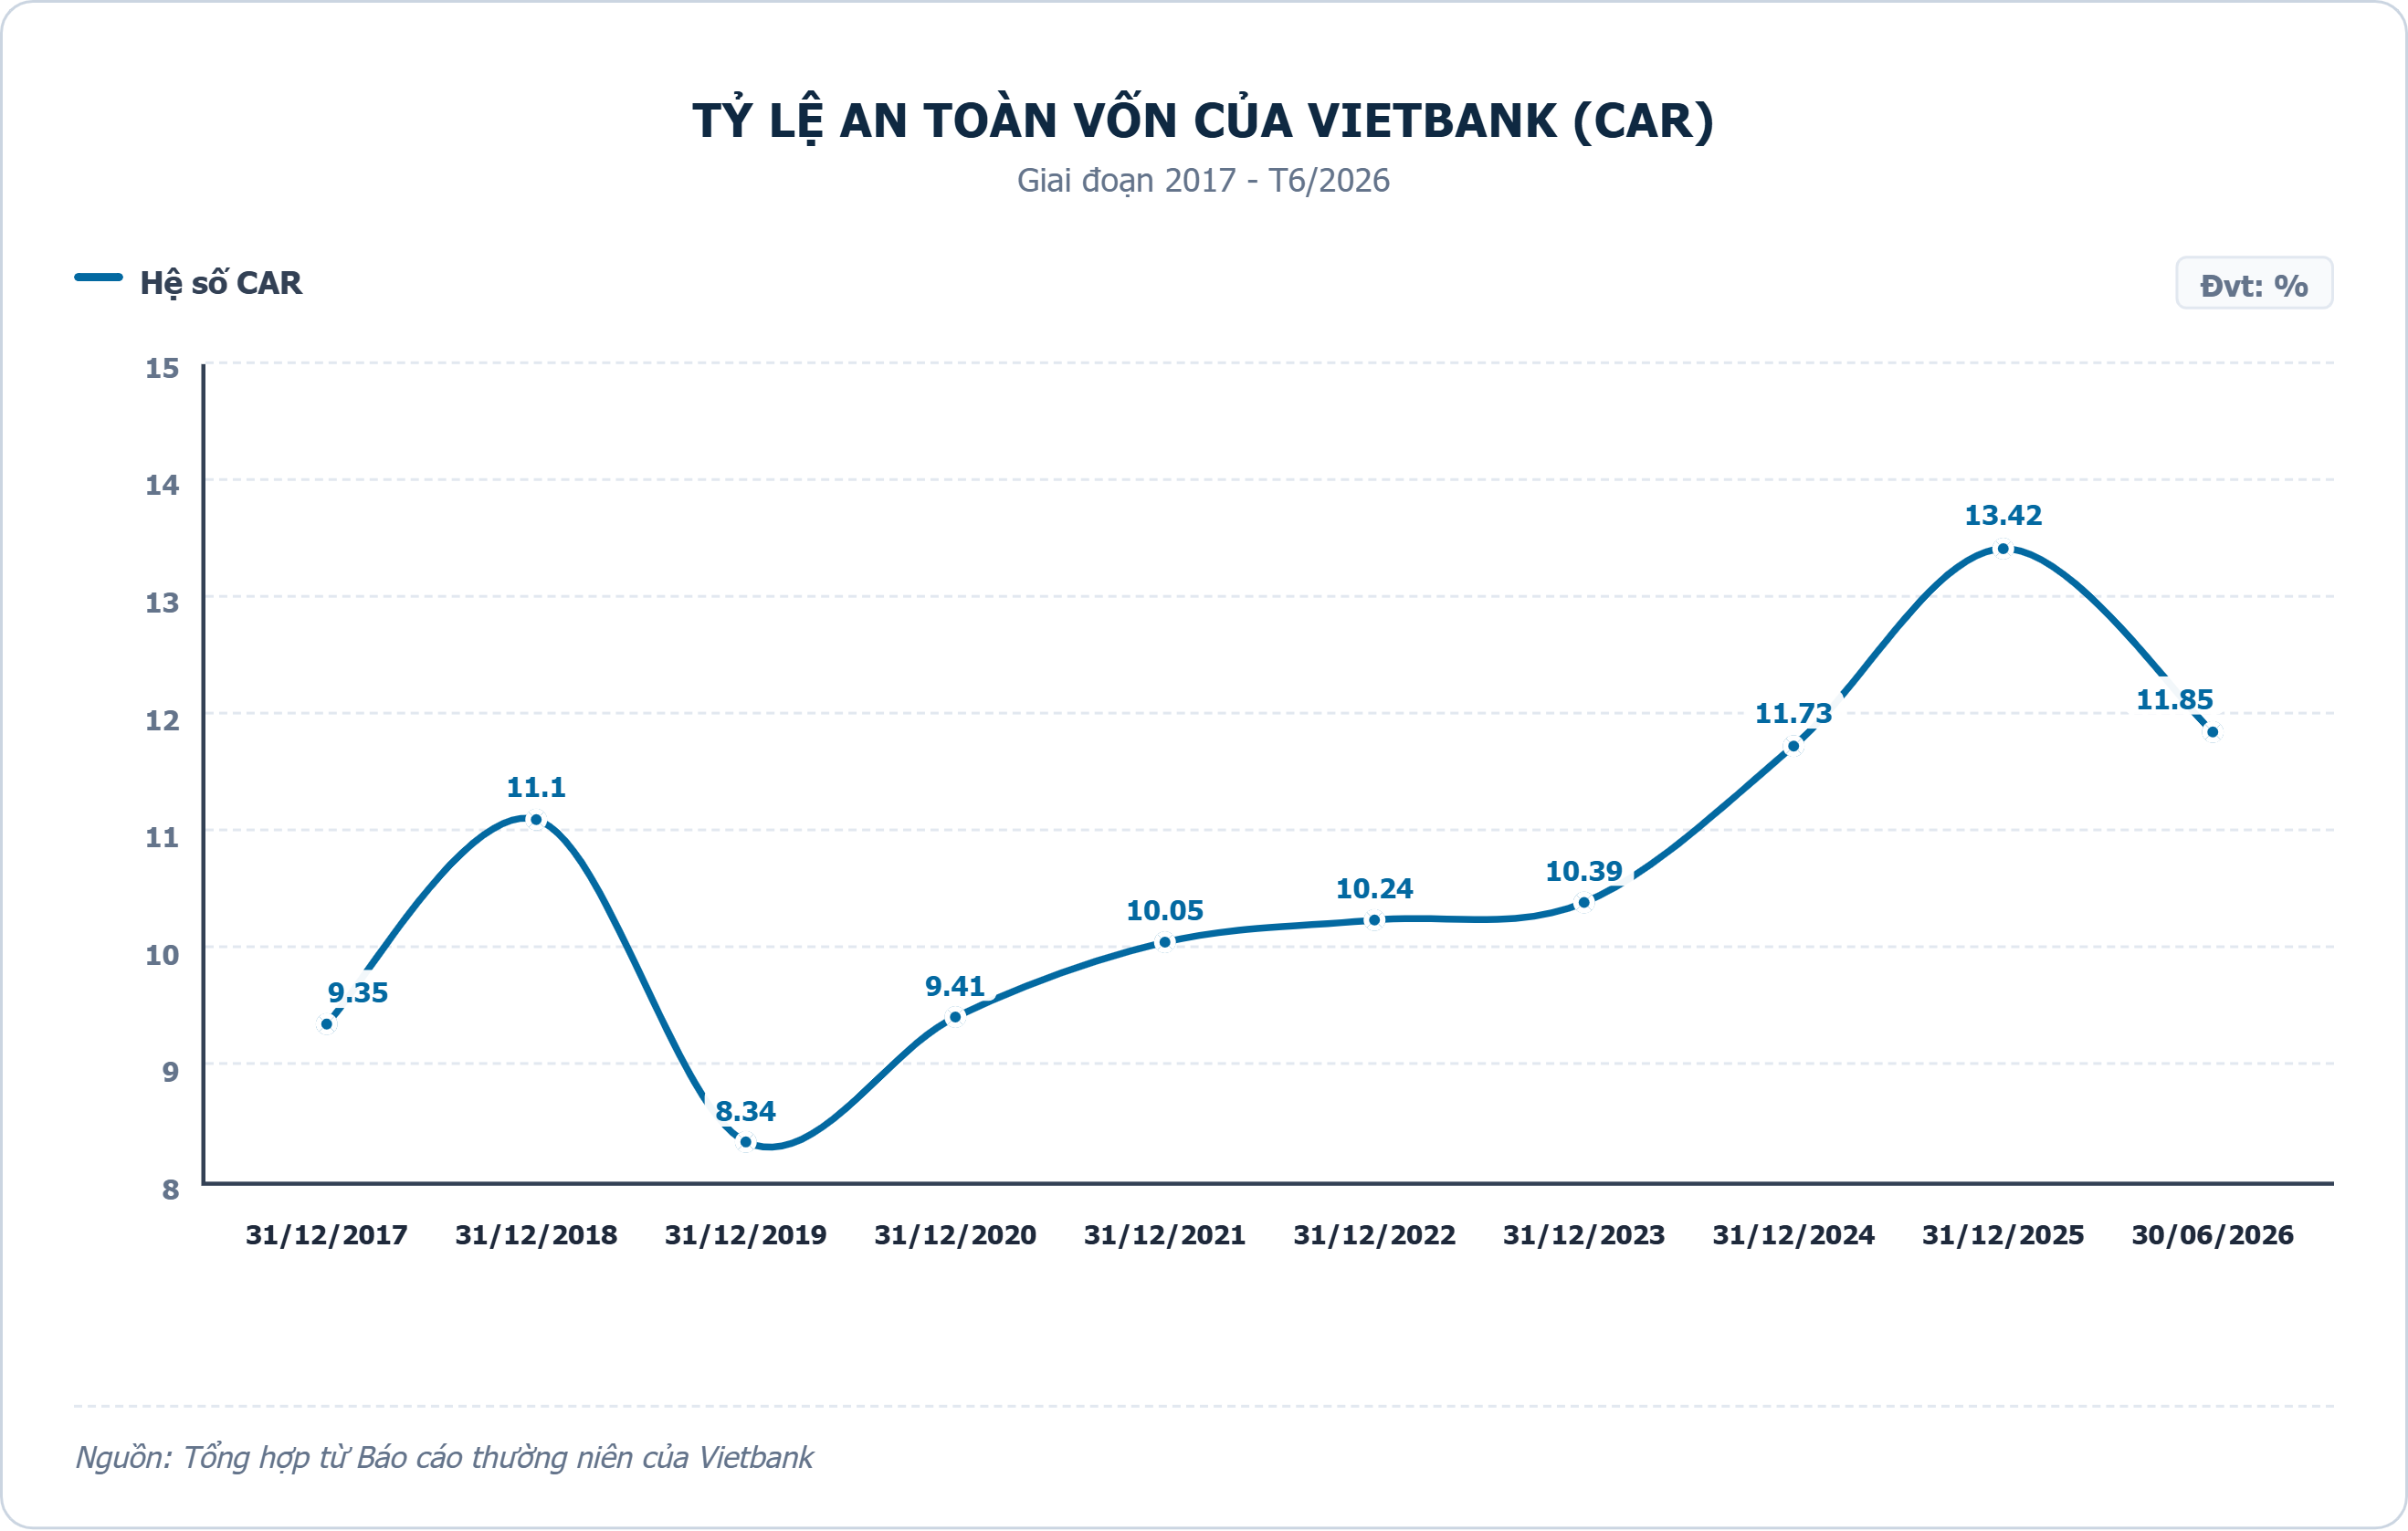
Song hành với việc quy mô vốn điều lệ gia tăng, hệ số an toàn vốn (CAR) của ngân hàng cũng được duy trì ở mức an toàn. Tầm quan trọng của bộ đệm vốn được khẳng định rõ trong bối cảnh khung pháp lý về an toàn vốn của ngành ngân hàng đang được Ngân hàng Nhà nước hoàn thiện theo hướng tiếp cận các chuẩn mực quốc tế chặt chẽ hơn. Tính đến cuối quý 2/2026, hệ số CAR của Vietbank đạt 11.85%.
Đối với cấu trúc hoạt động của các ngân hàng nói chung và Vietbank, danh mục cấp tín dụng đều có sự hiện diện của các lĩnh vực như bất động sản và xây dựng, khiến yêu cầu về năng lực vốn trở nên cần thiết. Đây là các lĩnh vực đòi hỏi nguồn vốn trung, dài hạn và đi kèm hệ số rủi ro đặc thù. Do đó, việc duy trì nguồn vốn dồi dào là công cụ để quản trị rủi ro, đồng thời giúp ngân hàng duy trì dư địa tăng trưởng tín dụng. Không dừng lại ở việc phòng vệ, nguồn vốn chủ sở hữu còn mang lại lợi thế về chi phí. So với nguồn vốn huy động từ tiền gửi phải chịu áp lực trả lãi, vốn chủ sở hữu giúp hạ thấp chi phí vốn bình quân. Đây là yếu tố giúp Vietbank duy trì biên lãi thuần (NIM) ổn định và cao so với các ngân hàng cùng quy mô. Sự ổn định của NIM cùng việc tối ưu hóa chi phí vận hành đã hỗ trợ đà tăng trưởng lợi nhuận của Vietbank, là cơ sở để ngân hàng chuẩn bị cho các đợt phát hành tiếp theo.
Triển vọng tăng vốn của ngành và bước đi riêng của Vietbank
Nhận định về thị trường tài chính, giới chuyên gia cho rằng xu hướng tăng vốn sẽ giúp các ngân hàng có nhiều cơ hội mở rộng kinh doanh qua đó kỳ vọng góp phần hỗ trợ mục tiêu tăng trưởng kinh tế Thực tế, bức tranh tăng vốn đang được nhiều nhà băng cụ thể hóa bằng các cột mốc triển khai cụ thể trong thời gian qua. Điển hình như tại nhóm các ngân hàng có quy mô lớn, BIDV đã chốt ngày 18/08/2026 thực hiện quyền nhận cổ phiếu thưởng để phát hành gần 500 triệu cp, qua đó nâng vốn điều lệ lên mức 77,782 tỷ đồng. Tương tự, Vietcombank cũng đã thông qua kế hoạch phát hành hơn 1.06 tỷ cp thưởng nhằm đưa vốn điều lệ từ 83,557 tỷ đồng lên 94,238 tỷ đồng.
Trong khi đó, ở khối ngân hàng thương mại cổ phần tư nhân, TPBank cũng đang lên kế hoạch triển khai trả cổ tức bằng cổ phiếu tỷ lệ 15% trong năm 2026, dự kiến nâng vốn từ 27,740 tỷ đồng lên 31,901 tỷ đồng.
VIB dự kiến phát hành 8 triệu cp ESOP vào ngày 11/09, với tỷ lệ 0.24% trên tổng số cổ phiếu đang lưu hành (hơn 3.4 tỷ cp), tương đương tỷ lệ 0.21% sau khi tăng vốn điều lệ 9.5% bằng hình thức phát hành cổ phiếu cho cổ đông, nâng vốn điều lệ từ 34,040 tỷ đồng lên 37,354 tỷ đồng.
Hay như ĐHĐCĐ bất thường của ABBank đã thông qua việc điều chỉnh tỷ lệ phát hành cổ phiếu chào bán cho cổ đông hiện hữu từ 20% tại phương án tăng vốn ban đầu lên 50%, đồng thời bổ sung kế hoạch phát hành cổ phiếu tăng vốn cổ phần từ nguồn vốn chủ sở hữu (cổ phiếu thưởng) với tỷ lệ 12%, dự kiến giúp bổ sung hơn 9,962 tỷ đồng vốn điều lệ. Sau khi hoàn tất các đợt tăng vốn đã được phê duyệt, tổng mức vốn dự kiến tăng thêm là 10,766 tỷ đồng, hướng tới nâng tổng vốn điều lệ của ABBank lên đạt 26,833 tỷ đồng.
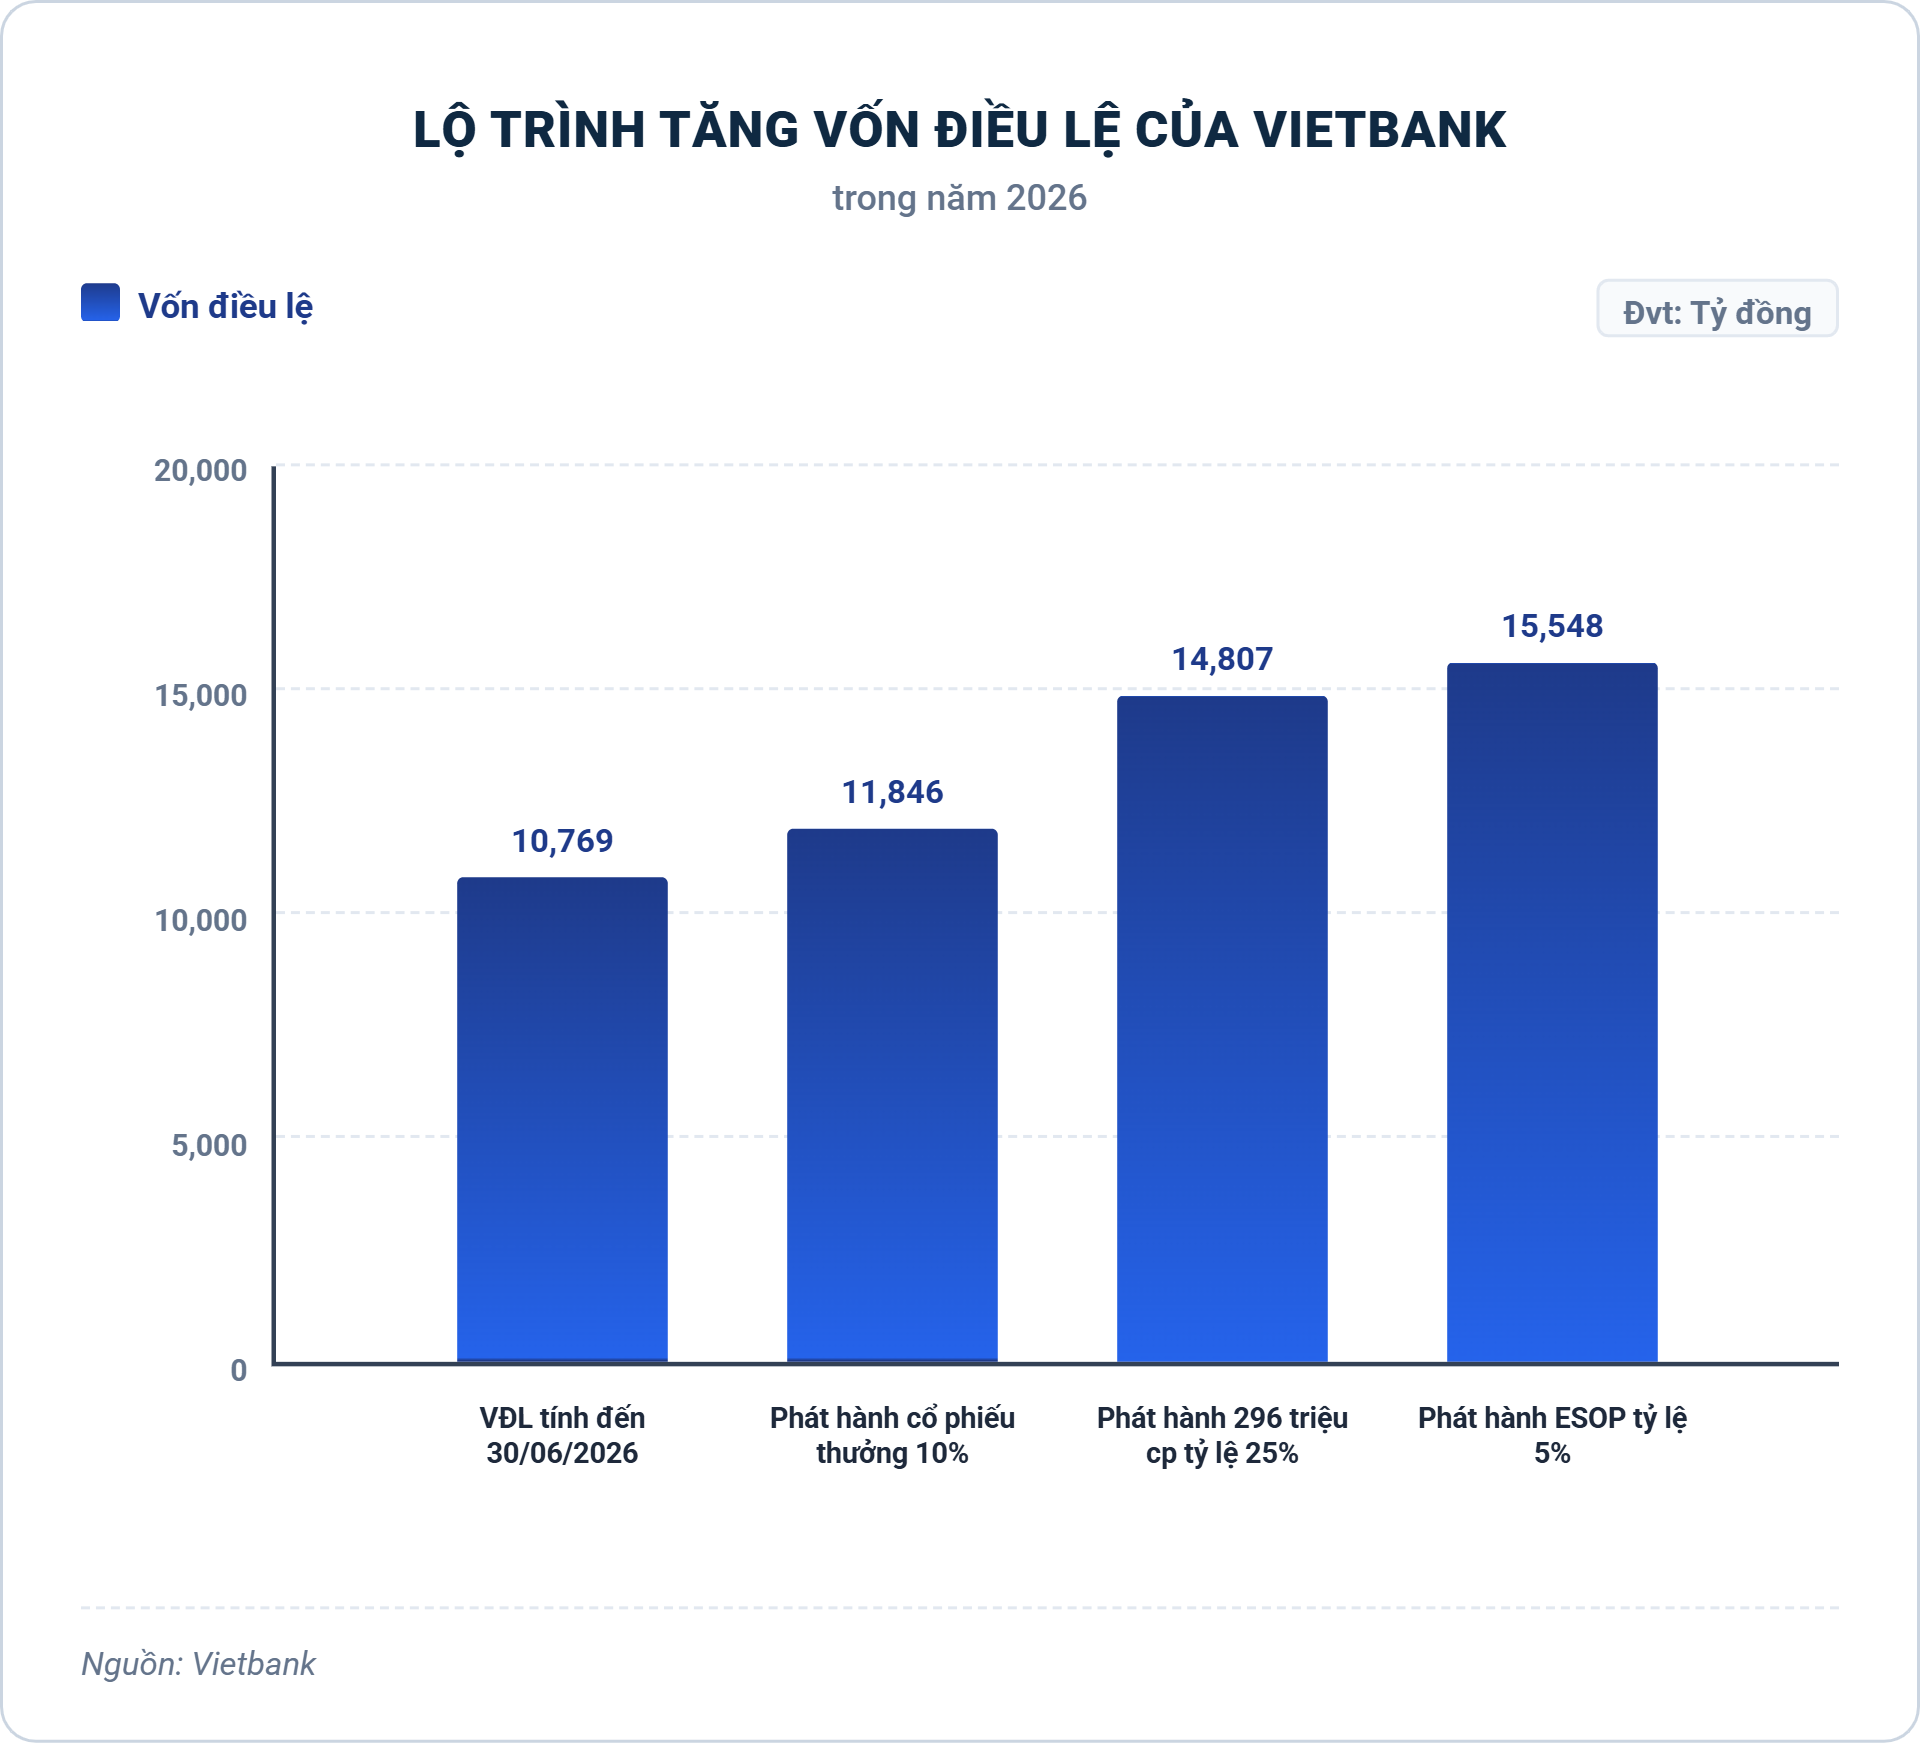
Trong xu hướng chung đó, thời gian tới, vốn điều lệ của Vietbank cũng dự kiến sẽ tăng lên hơn 15,500 tỷ đồng, tương ứng tỷ lệ tăng trưởng 44.4%.Cụ thể, từ cuối tháng 6/2026, Vietbank đã chốt quyền phát hành gần 107.7 triệu cp (tỷ lệ 10%) từ nguồn vốn chủ sở hữu. Với mệnh giá 10,000 đồng/cp, giá trị phát hành tương đương gần 1,077 tỷ đồng. Nguồn vốn sử dụng đến từ lợi nhuận giữ lại và quỹ dự trữ bổ sung vốn điều lệ tính đến hết năm 2025. Qua đó, vốn điều lệ của Vietbank tăng từ mức gần 10,769 tỷ đồng lên gần 11,846 tỷ đồng.
Ngân hàng cũng sẽ thực hiện đợt tăng vốn thứ 2 thông qua phương án chào bán 296.14 triệu cp cho cổ đông hiện hữu và nhà đầu tư mới, tương ứng tỷ lệ phát hành 25%.
Tiếp sau đó, ngân hàng dự kiến triển khai đợt phát hành thứ ba với hơn 74 triệu cp theo chương trình lựa chọn cho người lao động (ESOP), tương đương 5% số lượng cổ phiếu lưu hành sau các đợt phát hành trước. Với mức giá 10,000 đồng/cp, đợt chào bán nội bộ này dự kiến thu về hơn 740 tỷ đồng. Chuỗi kế hoạch phát hành này dự kiến thực hiện từ quý 4/2026 và kéo dài sang quý 1/2027.
Bên cạnh việc gia tăng nguồn vốn cấp 1, Vietbank cũng triển khai kế hoạch phát hành trái phiếu riêng lẻ đợt 1/2026 với tổng giá trị 2,000 tỷ đồng, kỳ hạn 7 năm nhằm bổ sung nguồn vốn cấp 2. Bước đi này giúp ngân hàng gia tăng nguồn vốn trung dài hạn, đồng thời đáp ứng các quy định về giới hạn tỷ lệ vốn ngắn hạn cho vay trung dài hạn.
So sánh tốc độ và quy mô tăng vốn của Vietbank với các ngân hàng thương mại cổ phần có quy mô tương đương trong năm 2026 cho thấy sự khác biệt trong chiến lược định vị. Trong khi một số ngân hàng tập trung vào mức tăng trưởng vừa phải để giải quyết nhu cầu vận hành, lộ trình tăng vốn hơn 44% của Vietbank cho thấy mục tiêu tăng cường quản trị rủi ro, đồng thời mở rộng tăng trưởng. Kế hoạch này hỗ trợ VBB thu hẹp khoảng cách quy mô với nhóm ngân hàng lớn và củng cố vị trí trong phân khúc ngân hàng tầm trung.
Nhìn tổng thể, kế hoạch tăng vốn điều lệ kỳ vọng mang lại cho Vietbank sự cải thiện về năng lực tài chính. Nguồn lực bổ sung tạo cơ sở để ngân hàng phân bổ vốn hiệu quả, hướng dòng tiền vào các mảng kinh doanh mang lại biên lợi nhuận tốt và thúc đẩy quá trình chuyển đổi số. Cấu trúc vốn của ngân hàng sẽ dịch chuyển theo hướng giảm sự phụ thuộc vào thị trường huy động ngắn hạn, qua đó hỗ trợ tiết giảm chi phí vốn tổng thể.
Đồng thời, các hoạt động phát hành cổ phiếu và trái phiếu liên tục cho thấy định hướng quản trị của ngân hàng nhằm đáp ứng các giới hạn về tỷ lệ an toàn vốn theo quy định của NHNN. Đối với một tổ chức tín dụng đang trong giai đoạn mở rộng quy mô như Vietbank, việc xây dựng nền tảng tài chính vững chắc vừa cần thiết để quản trị rủi ro, vừa tạo đà cho hoạt động tín dụng. Đây là cơ sở để ngân hàng bước vào chu kỳ phát triển mới, hướng tới việc duy trì giá trị cho cổ đông và đóng góp vào sự phát triển chung của toàn ngành.
Cát Lam