
Kịch bản nào cho mặt bằng nội địa khi Fed tiếp tục lộ trình tăng lãi suất?
Kịch bản nào cho mặt bằng nội địa khi Fed tiếp tục lộ trình tăng lãi suất?
Trước dự báo Fed tiếp tục lộ trình tăng lãi suất, lo ngại về sức ép lên chi phí vốn nội địa lập tức xuất hiện. Tuy nhiên, nhờ chiến lược phòng vệ chủ động của Ngân hàng Nhà nước (NHNN), thị trường Việt Nam vẫn duy trì sự ổn định.
Lộ trình thắt chặt tiền tệ của Fed và bài toán nắn dòng vốn của cơ quan quản lý
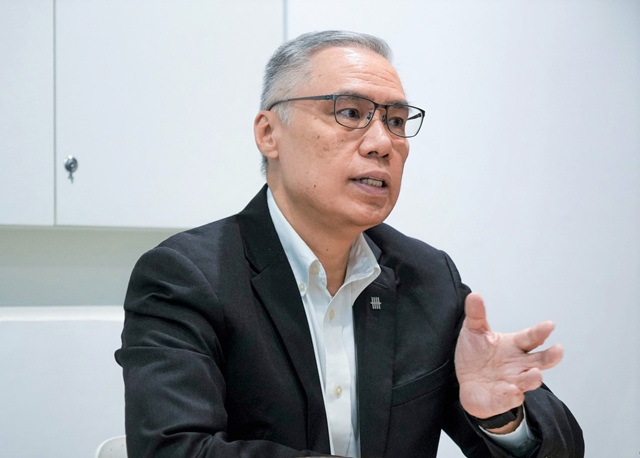
Ông SuanTeck Kin - Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB (Singapore)
|
Chia sẻ về bối cảnh vĩ mô toàn cầu tại buổi đối thoại cùng chuyên gia ngày 18/09/2026, ông Suan Teck Kin - Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu của Ngân hàng UOB (Singapore), dự báo Fed sẽ thực hiện ít nhất 2 đợt tăng lãi suất nữa do những lo ngại dai dẳng về tình hình lạm phát, dự kiến rơi vào tháng 12/2026 và quý 1/2027.
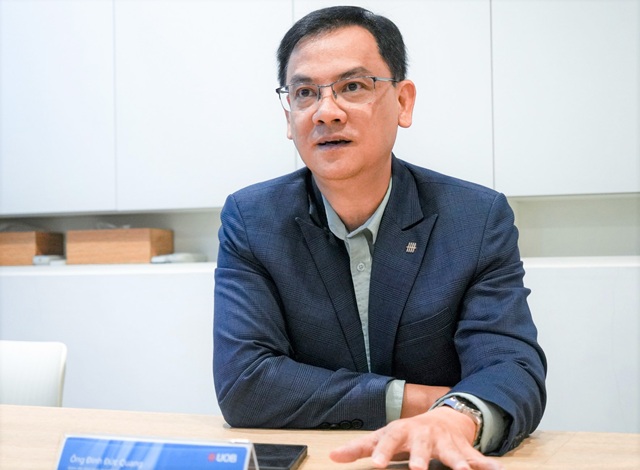
Ông Đinh Đức Quang - Giám đốc Khối kinh doanh tiền tệ Ngân hàng UOB Việt Nam
|
Bổ sung cho bức tranh này, ông Đinh Đức Quang, Giám đốc Khối kinh doanh tiền tệ Ngân hàng UOB Việt Nam, cho biết việc Fed chính thức tăng lãi suất lần đầu tiên sau 3 năm với mức 25 điểm cơ bản trong tháng 9 tuy không phải là thông tin tích cực nhưng đã nằm trong kịch bản dự báo. Các định chế tài chính và ngân hàng trung ương lớn trên thế giới đã có sự chuẩn bị từ nhiều tháng qua. Tuy nhiên, việc đầu tàu kinh tế Mỹ duy trì chính sách diều hâu chắc chắn tiếp tục tạo sức ép lớn lên môi trường tài chính toàn cầu và các thị trường đang phát triển, đòi hỏi các cơ quan quản lý vĩ mô phải có chiến lược ứng phó dài hạn.
Đối mặt với áp lực ngoại biên, Ngân hàng Nhà nước (NHNN) đã triển khai các giải pháp ứng phó từ sớm thay vì chờ đợi quyết định chính thức từ quốc tế. Theo ông Đinh Đức Quang, cơ quan quản lý đã lường trước thách thức kép từ khả năng Fed tăng lãi suất và sự gia tăng đột biến của nhu cầu nhập khẩu nguyên vật liệu phục vụ đầu tư công trong nước.
Ngay từ cuối năm 2025, NHNN đã điều chỉnh nhích dần lãi suất tiền gửi VND. Bước đi này giúp nới rộng chênh lệch lãi suất, tạo sức hấp dẫn cho tiền đồng so với mức lãi suất 0% của USD tại thị trường nội địa, qua đó khuyến khích người dân và doanh nghiệp chuyển đổi hàng tỷ USD sang VND để gửi tiết kiệm, triệt tiêu động lực đầu cơ ngoại tệ. Đồng thời, quy định dòng vốn đầu tư vào tiền điện tử phải giao dịch qua các sàn trong nước đã ngăn chặn làn sóng chảy máu ngoại tệ, buộc dòng tiền này quay trở lại phục vụ thị trường nội địa. Nhờ sự kết hợp đồng bộ này cùng dòng vốn FDI duy trì ổn định, thị trường đã tự bù đắp cho khoản nhập siêu lên tới 20 tỷ USD mà không gây xáo trộn hệ tthống.
Thực trạng lãi suất huy động và sự phân hóa chi phí vốn
Về bức tranh thị trường tiền tệ nội địa, ông Đinh Đức Quang đã bác bỏ tin đồn về việc mặt bằng lãi suất huy động lên tới 10%. Ông khẳng định đây hoàn toàn không phải là mức lãi suất nền tảng, tham chiếu hay phổ biến trên thị trường. Trong bối cảnh các ngân hàng đang hoạt động với cơ cấu nguồn vốn khác biệt, không xảy ra hiện tượng toàn hệ thống cùng chạy đua huy động ở mức lãi suất này.
Mức 10% nếu xuất hiện chỉ là đỉnh cục bộ áp dụng cho kỳ hạn 12 tháng, đi kèm các điều kiện khắt khe như khách hàng phải mua chéo thêm 3-4 sản phẩm dịch vụ khác, hoặc phát sinh tại một vài ngân hàng có vị thế cơ cấu nguồn vốn chưa thực sự tối ưu. Trên thực tế, nhóm các ngân hàng có nền tảng tài chính khỏe mạnh hiện duy trì tổng chi phí huy động vốn quanh mốc 6-7%. Nền tảng chi phí thấp cho phép các đơn vị này cung cấp các gói tín dụng cạnh tranh: Lãi suất cho vay tài trợ thương mại đối với doanh nghiệp xuất nhập khẩu dao động từ 7.5 - 8%, trong khi lãi suất vay ngoại tệ USD tại các ngân hàng quốc doanh lớn nằm ở vùng 4 - 5%.
Đi cùng với mặt bằng lãi suất hợp lý là sự phân hóa mạnh trong thị trường tín dụng dựa trên hồ sơ rủi ro. Giải thích về việc một số doanh nghiệp nhỏ phải gánh mức lãi suất vay lên tới 16%, ông Quang cho biết chi phí vốn được quyết định trực tiếp bởi sức khỏe tài chính của người đi vay. Những doanh nghiệp có nền tảng vững, dòng tiền minh bạch và phương án kinh doanh khả thi dễ dàng tiếp cận nguồn vốn giá rẻ. Ngược lại, các hồ sơ không có lịch sử tín dụng tốt, từng vướng nợ xấu hoặc dòng vốn hướng vào các lĩnh vực rủi ro cao như đầu cơ bất động sản tất yếu phải chịu mức lãi suất 11-12% hoặc 16% nhằm bù đắp rủi ro cho hệ thống ngân hàng.
Định hướng điều hành vĩ mô và phân bổ dòng vốn trong giai đoạn tới
Nhìn về tương lai, áp lực từ lộ trình của Fed trong tháng 12 và suốt năm 2027 tiếp tục là tâm điểm định hình chiến lược dài hạn. Dù dự báo lạm phát của Việt Nam năm nay có thể tiệm cận ngưỡng 5%, đây vẫn là mức nằm trong tầm kiểm soát nhờ các cấu phần trọng yếu như giá xăng dầu và lương thực thực phẩm được điều tiết chặt chẽ.
NHNN được dự báo sẽ tiếp tục ưu tiên mục tiêu ổn định tỷ giá, giữ tỷ giá VND quanh mốc 26,000 VND/USD với biên độ dao động hẹp và duy trì mặt bằng lãi suất chính sách ổn định. Đồng thời, mặt bằng lãi suất cho vay sẽ tiếp tục có độ phân hóa lớn: các lĩnh vực ưu tiên và thiết thực cho tăng trưởng kinh tế tiếp tục được hỗ trợ nguồn vốn giá rẻ, trong khi các lĩnh vực không thiết yếu hoặc mang tính đầu cơ sẽ chịu mức lãi suất cao nhằm định hướng dòng tiền an toàn và hiệu quả cho nền kinh tế.
Cát Lam