
Khối ngoại hạ nhiệt bán ròng, chuyên gia dự báo đà bán khó kéo dài mãi
Khối ngoại hạ nhiệt bán ròng, chuyên gia dự báo đà bán khó kéo dài mãi
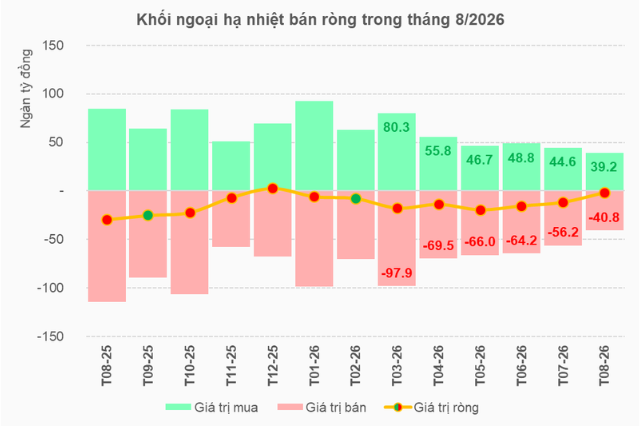
Sau nhiều tháng liên tục bán ròng với quy mô hàng chục ngàn tỷ đồng, áp lực từ khối ngoại đang có dấu hiệu hạ nhiệt. Tháng 8/2026, giá trị bán ròng trên HOSE chỉ còn hơn 1.6 ngàn tỷ đồng.
Theo VietstockFinance, khối ngoại đã bán ròng hơn 1.6 ngàn tỷ đồng trong tháng 8/2026, tiếp nối chuỗi bán ròng kéo dài nhiều tháng qua, nâng quy mô bán ròng lũy kế từ đầu năm lên gần 93 ngàn tỷ đồng.
Tuy nhiên, điểm tích cực là quy mô bán ròng tháng 8 thu hẹp đáng kể so với giai đoạn cao điểm bán ròng từ tháng 3 đến tháng 7/2026 vừa qua, đều ở mức hàng chục ngàn tỷ đồng. Diễn biến này cũng phần nào hỗ trợ cho đà hồi phục của VN-Index sau chuỗi ngày khó khăn.
Xét theo từng phiên, tháng 8 chứng kiến 9 phiên mua ròng và 11 phiên bán ròng, mức độ cân bằng hiếm thấy hiếm thấy trong thời gian dài. Đáng nói, khối ngoại tiếp tục có động thái mua ròng vào giai đoạn cuối tháng, tương tự những gì đã diễn ra ở cuối tháng 7.
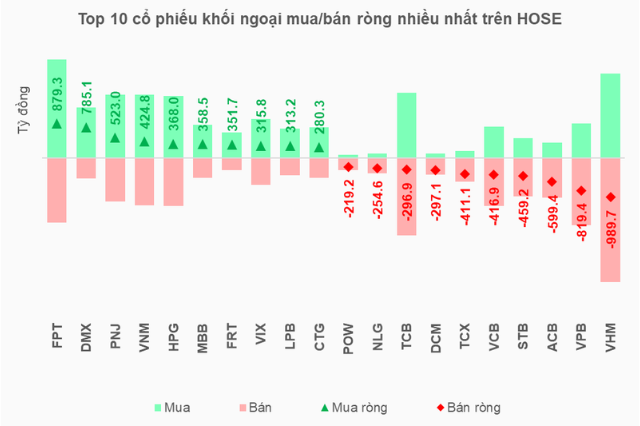
FPT là cổ phiếu được mua ròng nhiều nhất tháng 8, với quy mô hơn 879 tỷ đồng. Xếp sau là “tân binh” DMX với hơn 785 tỷ đồng. PNJ, cổ phiếu thu hút nhiều sự quan tâm gần đây, cũng được mua ròng khoảng 523 tỷ đồng.
Ở nhóm bị bán ròng, VHM đứng đầu với quy mô gần 990 tỷ đồng, tiếp đến là loạt cổ phiếu ngân hàng gồm VPB với hơn 819 tỷ đồng, ACB hơn 599 tỷ đồng, STB hơn 459 tỷ đồng, VCB gần 417 tỷ đồng.
Nguồn: VietstockFinance
|
Nguồn: VietstockFinance
|
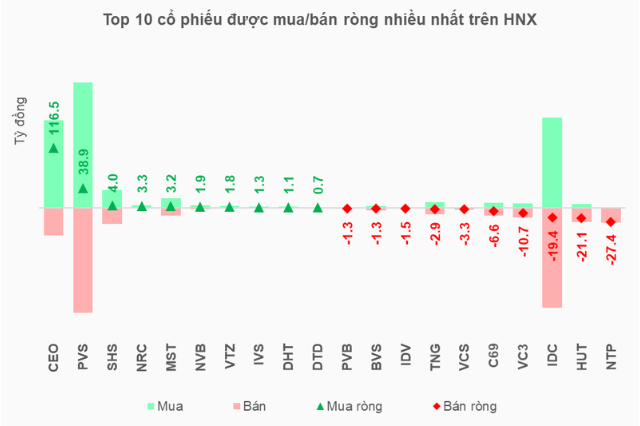
Còn trên HNX, khối ngoại thậm chí đảo chiều sang mua ròng hơn 71 tỷ đồng sau hai tháng bán ròng liên tiếp. Kết quả này nâng mức mua ròng lũy kế từ đầu năm lên gần 813 tỷ đồng.
CEO và PVS là hai cổ phiếu dẫn đầu trên bảng xếp hạng mua ròng, lần lượt gần 117 tỷ đồng và 39 tỷ đồng, bỏ xa các cổ phiếu xếp sau. Trong khi đó, ở chiều bị bán ròng, NTP đứng đầu nhưng quy mô chỉ hơn 27 tỷ đồng.
Nguồn: VietstockFinance
|
Trao đổi với người viết, ông Trương Hiền Phương, Giám đốc Cấp cao, Chứng khoán KIS Việt Nam đánh giá tích cực về hành động của khối ngoại gần đây. Tính riêng HOSE, giá trị bán ròng trong một phiên chỉ còn vài trăm tỷ đồng thay vì vài ngàn tỷ đồng như trước.
|
"Từ đầu năm đến nay, khối ngoại đã bán ròng khoảng 90 ngàn tỷ đồng. Tuy nhiên, lực bán này khó có thể kéo dài mãi. Sau một thời gian bán liên tục, lượng tài sản có thể bán sẽ dần thu hẹp", ông Phương nhận định, đồng thời cho biết khi các yếu tố từng thúc đẩy dòng vốn rút khỏi thị trường mới nổi và cận biên, như xung đột địa chính trị và sức hấp dẫn của đồng USD…, dần suy yếu, áp lực rút vốn cũng có thể giảm theo.
Câu chuyện nâng hạng từ FTSE Frontier (cận biên) lên FTSE Secondary Emerging (mới nổi thứ cấp) cũng là điểm nhấn quan trọng, giúp thị trường chứng khoán Việt Nam thu hút dòng vốn chủ động và thụ động từ các quỹ ngoại.
Trong ngắn hạn, khi dòng vốn chủ động khó dự báo chính xác hơn, dòng vốn thụ động từ các quỹ theo dõi chỉ số đã được xác định 4 giai đoạn cụ thể, trước mắt là phân bổ 10% tỷ trọng mục tiêu trong tháng 9/2026.
Chuyên gia KIS cho rằng, việc giải ngân theo từng giai đoạn sẽ giúp thị trường hấp thụ vốn ngoại ổn định hơn và tạo nền tảng cho đà tăng bền vững. Điều này tích cực hơn so với kịch bản dòng vốn lớn cùng lúc đổ vào thị trường, khiến cổ phiếu tăng mạnh trong thời gian ngắn rồi nhanh chóng chững lại khi các quỹ hoàn tất giải ngân. Việc chia nhỏ sẽ tạo ra những “đợt sóng” vốn nối tiếp, giúp thị trường tăng trưởng ổn định hơn.
Đồng tình với quan điểm này, ông Hoàng Việt Phương, Giám đốc Khối Nghiên cứu và Tư vấn đầu tư, Chứng khoán VNDIRECT nhận định đợt phân bổ đầu tiên nhiều khả năng chủ yếu hỗ trợ tâm lý thị trường trong ngắn hạn, thay vì tạo ra bước ngoặt đủ lớn để đảo chiều xu hướng bán ròng của khối ngoại, trong bối cảnh dòng vốn đang có sự sàng lọc trong quá trình chuyển đổi thị trường.
|
Khoảng 90% tỷ trọng mục tiêu sẽ được phân bổ trong năm 2027, hàm ý phần lớn dòng vốn thụ động liên quan đến quá trình nâng hạng có thể được giải ngân trong 2027 thay vì tập trung ngay tại thời điểm nâng hạng vào tháng 9/2026.
Theo tính toán của VNDIRECT, ước tính khoảng 220 triệu USD, tương đương hơn 5.76 ngàn tỷ đồng sẽ được các quỹ ETF và quỹ mở theo dõi FTSE Emerging phân bổ vào cổ phiếu Việt Nam trong đợt đầu tiên, trong toàn bộ lộ trình có quy mô hơn 2.2 tỷ USD. Con số này là khá nhỏ so với hơn 90 ngàn tỷ đồng giá trị bán ròng của khối ngoại từ đầu năm nay.
Về rủi ro các quỹ ETF đang mô phỏng chỉ số thuộc FTSE Frontier sẽ bán ra, chuyên gia VNDIRECT cho biết sẽ chỉ ở mức hạn chế, bởi một số quỹ đã thay đổi chỉ số tham chiếu, trong khi FTSE Russell chuyển FTSE Vietnam 30 sang hệ thống FTSE Vietnam Index Series. Theo đó, việc Việt Nam rời nhóm thị trường Frontier không đồng nghĩa với việc các quỹ này phải thanh lý toàn bộ danh mục cổ phiếu Việt Nam.
"Áp lực giao dịch trong tháng 9/2026 từ các quỹ ETF đang sử dụng các chỉ số thuộc FTSE Frontier nhiều khả năng ở mức hạn chế, chủ yếu đến từ hoạt động tái cơ cấu danh mục và điều chỉnh tỷ trọng, thay vì hoạt động bán ra trên diện rộng do Việt Nam thay đổi phân loại thị trường", chuyên gia VNDIRECT chia sẻ.
Quá trình chuyển từ FTSE Frontier lên FTSE Secondary Emerging sẽ được thực hiện qua 4 đợt, bắt đầu từ ngày 21/09/2026. Theo lộ trình, tỷ trọng Việt Nam sẽ đạt 10% tỷ trọng mục tiêu trong đợt đầu, tăng lên 30% sau đợt 2 (19/03/2027), 65% sau đợt 3 (18/06/2027) và 100% sau đợt cuối (17/09/2027). Do đó, phần lớn dòng vốn thụ động từ quá trình nâng hạng được kỳ vọng sẽ giải ngân trong năm 2027.
Huy Khải