
Đang kinh doanh ổn, khi nào việc chuyển đổi lên doanh nghiệp bắt đầu đáng cân nhắc?
Đang kinh doanh ổn, khi nào việc chuyển đổi lên doanh nghiệp bắt đầu đáng cân nhắc?
Đang bán hàng tốt, khách quen ổn định, dòng tiền đều và mô hình hộ kinh doanh vẫn vận hành gọn gàng, nhiều chủ kinh doanh sẽ đặt câu hỏi: Nếu mọi thứ đang ổn, tại sao phải chuyển lên doanh nghiệp để rồi thêm kế toán, thuế và nhiều thủ tục hơn?
Câu hỏi này hoàn toàn hợp lý.
Theo ông Võ Văn Trung – Giám đốc Điều hành Kế Toán Thuận Thiên, chuyển đổi lên doanh nghiệp không nên được xem là một “nấc thang bắt buộc” mà hộ kinh doanh nào cũng phải đi qua.
“Nếu mô hình hiện tại vẫn đáp ứng tốt nhu cầu kinh doanh thì không có lý do để chuyển đổi chỉ vì doanh nghiệp nghe có vẻ chuyên nghiệp hơn. Thời điểm đáng cân nhắc là khi chính mô hình đang sử dụng bắt đầu tạo ra giới hạn cho kế hoạch tiếp theo”, ông Trung nhận định.
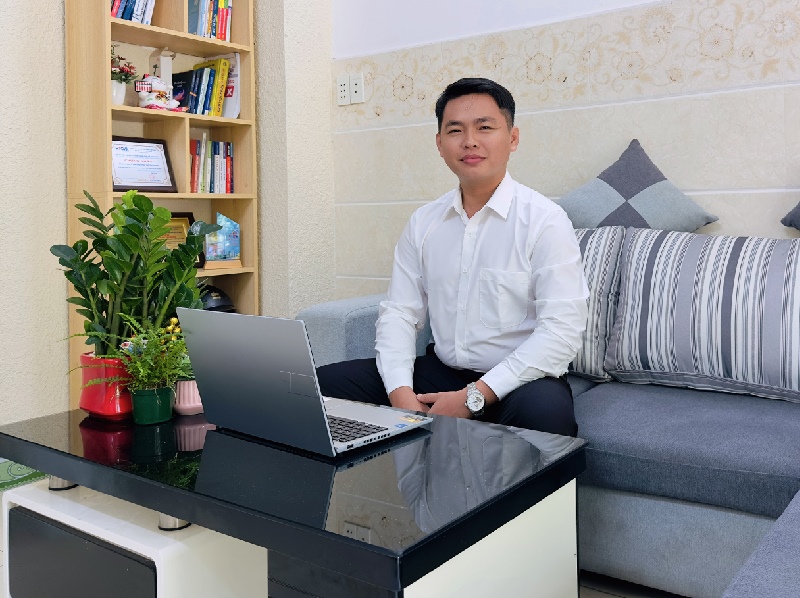
Ông Võ Văn Trung, Giám đốc Điều hành Kế Toán Thuận Thiên
|
Khách hàng thay đổi có thể là tín hiệu đầu tiên
Một cửa hàng bán chủ yếu cho khách cá nhân có thể vận hành rất hiệu quả dưới mô hình hộ kinh doanh.
Nhưng khi khách hàng doanh nghiệp xuất hiện nhiều hơn, yêu cầu về hợp đồng, hóa đơn, hồ sơ nhà cung cấp, quy trình thanh toán và các tiêu chuẩn nội bộ thường cũng tăng theo.
Lúc này, câu hỏi không còn đơn thuần là: “Hộ kinh doanh có tiếp tục bán được hàng không?” mà là: “Mô hình hiện tại có giúp mình tiếp cận nhóm khách hàng mà mình muốn trong vài năm tới không?”
Nếu cơ hội kinh doanh ngày càng đến từ khách hàng tổ chức, đối tác lớn hoặc những hợp đồng cần quy trình bài bản hơn, việc chuyển sang doanh nghiệp bắt đầu có thêm ý nghĩa về mặt thương mại.
Khi việc kinh doanh không còn là câu chuyện của một người
Ở quy mô nhỏ, chủ hộ có thể tự quyết gần như mọi thứ: nhập hàng, bán hàng, thanh toán, tuyển người và sử dụng lợi nhuận.
Nhưng khi xuất hiện thêm người cùng góp vốn, người phụ trách vận hành hoặc kế hoạch mời đối tác tham gia lâu dài, cách quản lý dựa nhiều vào sự tin tưởng cá nhân bắt đầu bộc lộ hạn chế.
Theo ông Trung, đây là lúc chủ kinh doanh nên nghĩ đến một cấu trúc rõ hơn về quyền sở hữu, trách nhiệm, quyền quyết định và cách phân chia lợi ích.
Yếu tố trách nhiệm tài sản cũng bắt đầu đáng cân nhắc. Hộ kinh doanh chịu trách nhiệm đối với hoạt động kinh doanh bằng toàn bộ tài sản của chủ hộ hoặc các thành viên đăng ký hộ; trong khi ở những loại hình như công ty TNHH hoặc công ty cổ phần, trách nhiệm của thành viên, cổ đông về nguyên tắc được giới hạn trong phạm vi vốn góp
“Khi quy mô lớn hơn, điều cần bảo vệ không chỉ là doanh thu mà còn là mối quan hệ giữa những người cùng tham gia kinh doanh. Một cấu trúc rõ từ đầu thường giúp doanh nghiệp dễ phát triển hơn về sau”, ông Trung cho biết.
Doanh thu tăng kéo theo yêu cầu quản trị cũng tăng
Từ năm 2026, môi trường quản lý thuế đối với hộ kinh doanh cũng thay đổi đáng kể. Theo Nghị định 141/2026/NĐ-CP, hộ và cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử theo quy định; ngưỡng doanh thu không phải chịu thuế GTGT và TNCN của hộ kinh doanh cũng được nâng lên 1 tỷ đồng/năm.
Điều này không có nghĩa cứ vượt một mức doanh thu nào đó thì hộ kinh doanh phải chuyển thành doanh nghiệp.
Nhưng nó cho thấy một xu hướng rõ: khi hoạt động kinh doanh lớn lên, yêu cầu về dữ liệu, hóa đơn, kế toán và quản trị cũng dần trở nên bài bản hơn.
Nếu một hộ đã có nhiều nhân sự, nhiều địa điểm, doanh thu lớn và lượng giao dịch ngày càng cao, khoảng cách về công việc quản trị giữa hộ kinh doanh và doanh nghiệp cũng bắt đầu thu hẹp.
Lúc đó, chủ kinh doanh nên cân nhắc không chỉ “mô hình nào ít thủ tục hơn”, mà còn mô hình nào phục vụ tốt hơn cho kế hoạch phát triển tiếp theo.
“Lên doanh nghiệp sẽ đóng thuế nhiều hơn” chưa phải câu hỏi đúng
Đây là một trong những băn khoăn phổ biến nhất.
Tuy nhiên, theo ông Trung, rất khó kết luận chung rằng hộ kinh doanh hay doanh nghiệp luôn có lợi hơn về thuế, bởi nghĩa vụ thực tế còn phụ thuộc doanh thu, chi phí, lợi nhuận, ngành nghề và cách tổ chức hoạt động.
Thậm chí chính sách năm 2026 hiện quy định doanh nghiệp đáp ứng điều kiện và có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp; doanh nghiệp mới thành lập dự kiến nằm trong ngưỡng này cũng chưa phải tạm nộp thuế TNDN trong kỳ, sau đó xác định lại theo doanh thu thực tế.
Vì vậy, quyết định chuyển đổi không nên chỉ dựa trên câu hỏi “mô hình nào đóng thuế ít hơn?”
Quan trọng hơn là: “Mô hình nào giúp việc kinh doanh của mình thuận lợi hơn trong 2–3 năm tới?”
Một băn khoăn khác của nhiều hộ kinh doanh là công việc kế toán – thuế sẽ trở nên phức tạp hơn sau khi chuyển sang doanh nghiệp.
Tuy nhiên, điều này không đồng nghĩa chủ doanh nghiệp phải tự mình xử lý toàn bộ sổ sách, kê khai và các thủ tục thuế. Với những doanh nghiệp nhỏ chưa cần xây dựng bộ phận kế toán riêng, việc sử dụng dịch vụ kế toán – thuế trọn gói có thể giúp giảm đáng kể khối lượng công việc hành chính, đồng thời thiết lập hệ thống chứng từ, số liệu và báo cáo rõ ràng hơn ngay từ đầu.
Ở một góc độ khác, khi quy trình kế toán được tổ chức bài bản, chủ doanh nghiệp thậm chí có thể dễ theo dõi doanh thu, chi phí, công nợ và nghĩa vụ thuế hơn so với cách quản lý dựa chủ yếu vào kinh nghiệm cá nhân trước đây.
Có 5 dấu hiệu đáng để bắt đầu tính toán
Theo ông Trung, một hộ kinh doanh chưa nhất thiết phải chuyển đổi ngay, nhưng nên bắt đầu tính đến phương án này khi xuất hiện đồng thời một số dấu hiệu:
- Khách hàng doanh nghiệp ngày càng nhiều.
- Có kế hoạch mở rộng quy mô hoặc địa điểm.
- Bắt đầu có nhiều người cùng đầu tư.
- Số lượng nhân sự và giao dịch tăng nhanh.
- Hoặc thương hiệu đang được xây dựng cho mục tiêu phát triển lâu dài.
Khi những yếu tố này xuất hiện, chủ hộ có thể thực hiện một bước trung gian trước khi quyết định: so sánh hai mô hình dựa trên chính hoạt động thực tế của mình.
Doanh thu bao nhiêu? Chi phí thế nào? Ai góp vốn? Khách hàng là ai? Có kế hoạch tuyển thêm người không? Muốn mở rộng đến đâu?
Từ những câu trả lời đó mới xác định được việc chuyển đổi hộ kinh doanh thành doanh nghiệp có thực sự đem lại lợi ích hay chỉ tạo thêm công việc không cần thiết.
Chuyển đổi tốt nhất là khi doanh nghiệp chưa bị buộc phải thay đổi
Một sai lầm dễ gặp là chỉ nghĩ đến việc thành lập công ty khi một khách hàng lớn yêu cầu, khi chuẩn bị ký hợp đồng mới hoặc khi mô hình cũ đã trở nên quá chật chội.
Theo ông Trung, thời điểm tốt hơn là khi chủ kinh doanh đã nhìn thấy giai đoạn tăng trưởng tiếp theo nhưng vẫn còn đủ thời gian để chuẩn bị.
Khi đó, việc lựa chọn loại hình doanh nghiệp, cơ cấu vốn, ngành nghề, kế toán và thuế có thể được thiết kế ngay từ đầu thay vì xử lý trong tình thế gấp.
Với những hộ đã xác định bước sang giai đoạn mới, quá trình chuẩn bị thành lập doanh nghiệp nên được thực hiện đồng bộ từ lựa chọn loại hình, cơ cấu vốn đến những công việc kế toán – thuế ban đầu.
“Không phải kinh doanh đang có vấn đề mới cần thay đổi mô hình. Đôi khi lý do nên thay đổi lại chính là vì việc kinh doanh đang phát triển tốt hơn trước”, ông Trung chia sẻ.
Và đó có lẽ cũng là cách phù hợp nhất để nhìn về việc chuyển từ hộ kinh doanh lên doanh nghiệp: không phải bỏ đi một mô hình cũ, mà là lựa chọn một cấu trúc phù hợp hơn cho chặng đường tiếp theo.
Dịch vụ
Minh Tài