
Cơn sốt trung tâm dữ liệu toàn cầu: Hào quang ngàn tỷ USD và bài học cho bước đi của Việt Nam
Cơn sốt trung tâm dữ liệu toàn cầu: Hào quang ngàn tỷ USD và bài học cho bước đi của Việt Nam
Trí tuệ nhân tạo (AI) và điện toán đám mây đang định hình lại cơ sở hạ tầng toàn cầu. Trung tâm dữ liệu (TTDL) không còn là những phòng máy chủ đơn thuần, mà đã trở thành huyết mạch mới của nền kinh tế số thế giới - một loại tài sản hạ tầng cốt lõi được định giá tới hàng ngàn tỷ USD. Sự bùng nổ này mang lại cơ hội đầu tư chưa từng có, nhưng cũng kéo theo không ít thách thức về tài chính, tài nguyên và pháp lý tại các thị trường đi trước. Đây là những bài học thực tiễn đáng để Việt Nam, một "tân binh" đầy tiềm năng đang tăng tốc gia nhập cuộc chơi, nhìn nhận và tham chiếu.
Cuộc chạy đua ngàn tỷ USD
Nhìn trên bình diện toàn cầu, dòng vốn đổ vào lĩnh vực trung tâm dữ liệu trong giai đoạn gần đây ghi nhận tốc độ mở rộng chưa có tiền lệ, đồng thời kéo theo sự dịch chuyển đáng kể về cơ cấu công suất và địa bàn đầu tư, trong đó châu Á nổi lên là khu vực có nhiều chuyển biến rõ nét nhất.
Con số ngàn tỷ USD từ các "gã khổng lồ" công nghệ (Big Tech)
Quy mô của làn sóng đầu tư này lớn đến mức nào? Số liệu do Bloomberg Businessweek tổng hợp cho thấy tổng chi tiêu toàn cầu cho hạ tầng trung tâm dữ liệu có thể lên tới khoảng 7,000 tỷ USD tính đến năm 2030, chủ yếu nhằm đáp ứng nhu cầu tính toán tăng vọt do làn sóng AI tạo sinh thúc đẩy. Cũng theo nguồn tin này, bốn tập đoàn công nghệ hàng đầu trong lĩnh vực điện toán đám mây - Amazon, Microsoft, Alphabet (công ty mẹ Google) và Meta - được ghi nhận đã ký kết các hợp đồng thuê hạ tầng trung tâm dữ liệu với tổng giá trị vượt 1.500 tỷ USD kể từ khi công nghệ AI tạo sinh bùng nổ.
Bên cạnh các hợp đồng thuê hạ tầng, tổng vốn đầu tư trực tiếp (CAPEX) mà nhóm Big Tech nêu trên dành riêng cho hạ tầng trung tâm dữ liệu được ước tính vào khoảng 300 tỷ USD. Trên cơ sở dòng vốn này, thị trường trung tâm dữ liệu toàn cầu được giới phân tích dự báo có thể đạt quy mô khoảng 627,4 tỷ USD vào năm 2030, trong đó khu vực châu Á - Thái Bình Dương (APAC) được kỳ vọng đóng góp khoảng 174.8 tỷ USD, tương đương gần 28% quy mô toàn cầu.
Sự bùng nổ và chuyển dịch công suất tại khu vực châu Á - Thái Bình Dương (APAC)
Theo số liệu được Báo Đầu tư dẫn lại từ báo cáo Cushman & Wakefield, nguồn cung công suất tương lai của toàn khu vực châu Á - Thái Bình Dương (APAC) đã đạt mức kỷ lục 26.5 GW trong nửa đầu năm 2026, tăng thêm 7.1 GW chỉ trong sáu tháng, bao gồm 4.8 GW đang trong giai đoạn xây dựng và 21.7 GW đang ở giai đoạn quy hoạch. Đông Nam Á được ghi nhận là khu vực dẫn dắt làn sóng mở rộng này khi chiếm khoảng 50% tổng công suất đang xây dựng của toàn khu vực, dẫn đầu bởi Malaysia (1,039 MW) và Thái Lan (859 MW). Đáng chú ý, công suất đang xây dựng tại bang Johor (Malaysia) đã tăng gấp đôi, lên 602 MW, trong khi tốc độ tăng trưởng công suất đang xây dựng tại khu vực Bangkok (Thái Lan) đạt tới 148%.
Cùng thời điểm, làn sóng ứng dụng AI bùng nổ tại Trung Quốc đang tạo áp lực đáng kể lên thị trường trung tâm dữ liệu Hồng Kông. Theo Bloomberg, giá thuê sỉ trung tâm dữ liệu tại đây đã tăng gần gấp đôi so với đầu năm 2026, trong bối cảnh các tập đoàn công nghệ Trung Quốc như Alibaba, Tencent ồ ạt thuê diện tích để thử nghiệm các mô hình AI suy luận (AI inference) và tận dụng lợi thế kết nối quốc tế của Hồng Kông.
Những siêu dự án định hình lại bản đồ năng lượng toàn cầu
Không dừng lại ở sự gia tăng về số lượng dự án, quy mô vốn của từng siêu dự án trung tâm dữ liệu riêng lẻ cũng liên tục thiết lập những kỷ lục mới, qua đó tác động không nhỏ đến quy hoạch năng lượng của nhiều quốc gia. Một số dự án tiêu biểu được tổng hợp trong bảng dưới đây:
|
Một số siêu dự án trung tâm dữ liệu tiêu biểu trên thế giới (tính đến giữa năm 2026)
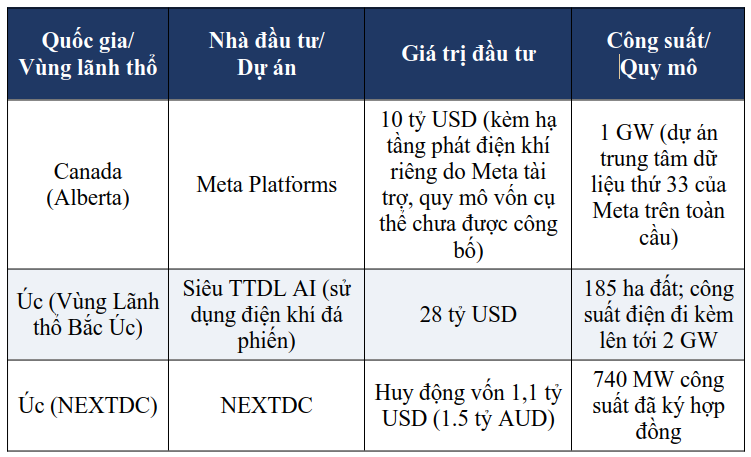
Nguồn: Tác giả tổng hợp từ Bloomberg và các nguồn tin h liên quan, cập nhật đến giữa năm 2026
|
Những “điểm nghẽn” trực diện
Đối lập với bức tranh sôi động về dòng vốn, thực tiễn triển khai tại nhiều thị trường đi trước lại cho thấy một góc nhìn thận trọng hơn: không ít siêu dự án đã rơi vào bế tắc, buộc phải thu hẹp quy mô hoặc tạm dừng, để lại những bài học đáng được nhìn nhận nghiêm túc.
Rủi ro tài chính và hiểm họa "tài sản mắc kẹt"
Một trong những rủi ro được giới đầu tư đặc biệt quan tâm là độ lệch giữa vòng đời công nghệ và kỳ hạn hoàn vốn của các dự án trung tâm dữ liệu. Các dự án này thường đòi hỏi vốn đầu tư ban đầu rất lớn cùng kỳ hạn vay nợ kéo dài, trong khi công nghệ chip và kiến trúc AI lại biến đổi với tốc độ nhanh; hệ quả là hệ thống máy chủ được xem là hiện đại ở thời điểm đầu tư có thể trở nên lạc hậu trước khi khoản vay xây dựng được hoàn tất thanh toán.
Diễn biến trên thị trường trái phiếu doanh nghiệp phần nào phản ánh mối lo ngại nêu trên. Theo dữ liệu được Bloomberg ghi nhận, lợi suất trái phiếu gắn với dự án trung tâm dữ liệu của QTS (bang Georgia, Mỹ) đã tăng từ 5.7% (tháng 4/2026) lên 7.2% (tháng 8/2026), cho thấy giới đầu tư đang đòi hỏi mức bù rủi ro cao hơn đáng kể. Trong kịch bản nhu cầu tính toán AI trên thực tế thấp hơn kỳ vọng, hoặc hiệu suất chip được cải thiện nhanh hơn dự báo, một số siêu trung tâm dữ liệu trị giá hàng chục tỷ USD có thể đối diện nguy cơ trở thành "tài sản mắc kẹt" (stranded assets), kéo theo rủi ro lan truyền tới các ngân hàng cho vay, quỹ đầu tư và cả chính quyền địa phương đã dành ưu đãi thuế cho các dự án này.
Giới hạn vật lý về nguồn điện, nước và mục tiêu khí hậu
Bên cạnh rủi ro tài chính, trung tâm dữ liệu - đặc biệt là các cụm hạ tầng phục vụ huấn luyện và suy luận AI - còn tiêu thụ điện năng và nước ở quy mô rất lớn. Trên thực tế, khả năng tiếp cận nguồn điện quy mô lớn hiện được xem là một trong những rào cản đáng kể nhất đối với kế hoạch mở rộng đầu tư AI trên phạm vi toàn cầu.
Hệ quả của những giới hạn này đã bộc lộ khá rõ tại nhiều thị trường. Đơn cử, theo Bloomberg, dự án siêu trung tâm dữ liệu AI Pathfinder tại Scotland, với tổng vốn dự kiến khoảng 20 tỷ USD (tương đương 15 tỷ bảng Anh) đã đổ vỡ do năng lực tài chính thực chất của nhà đầu tư không đáp ứng được cam kết ban đầu, đồng thời vướng tranh chấp pháp lý. Trước áp lực quá tải của lưới điện, chính quyền Scotland được cho là đang cân nhắc khả năng tạm dừng phê duyệt các dự án trung tâm dữ liệu mới nhằm bảo vệ mục tiêu khí hậu quốc gia.
Diễn biến tương tự cũng xuất hiện tại Anh, khi OpenAI được truyền thông quốc tế ghi nhận đã tạm dừng dự án Stargate UK, với quy mô đầu tư dự kiến khoảng 31 tỷ bảng Anh - kể từ ngày 10/4/2026, trong bối cảnh chi phí năng lượng tại Anh thuộc nhóm cao nhất châu Âu, cùng các quy định quản lý còn tương đối chặt chẽ. Tại Úc, dự án khai thác khí đá phiến Beetaloo, được kỳ vọng cấp điện cho các siêu trung tâm dữ liệu AI, cũng vấp phải sự phản đối của nhiều tổ chức môi trường do lo ngại nhu cầu điện năng tăng vọt trong dài hạn có thể kéo theo mức tăng đáng kể của phát thải quốc gia.
Sự phản đối của cộng đồng và siết chặt quy hoạch pháp lý
Đà mở rộng nhanh của các trung tâm dữ liệu cũng đang vấp phải phản ứng ngày càng rõ nét từ cộng đồng dân cư địa phương. Theo kết quả khảo sát do Gallup thực hiện trong khoảng thời gian từ ngày 2 đến 18/03/2026, khoảng 71% người dân Mỹ được hỏi bày tỏ thái độ phản đối việc xây dựng trung tâm dữ liệu tại địa phương nơi họ sinh sống, trong đó gần 48% phản đối ở mức độ mạnh; nguyên nhân chủ yếu xuất phát từ lo ngại về gánh nặng lên nguồn tài nguyên điện, nước tại địa phương. Song song với áp lực từ cộng đồng, cơ quan quản lý tại một số nơi cũng bắt đầu có động thái can thiệp chặt chẽ hơn - phản ánh một điểm nghẽn pháp lý mới nổi liên quan đến việc phân định trách nhiệm gánh chịu rủi ro tài chính khi nhà đầu tư không thực hiện đầy đủ cam kết đầu tư hạ tầng năng lượng đi kèm.
Điểm nghẽn về bảo hiểm số
Ở một khía cạnh ít được chú ý hơn nhưng không kém phần quan trọng, năng lực của h bảo hiểm được nhiều tổ chức trong h đánh giá là đang gặp khó khăn trong việc theo kịp quy mô rủi ro của các siêu trung tâm dữ liệu. Một dự án đơn lẻ trị giá hơn 10 tỷ USD có thể vượt quá khả năng gánh chịu rủi ro (hỏa hoạn, mất điện, thiên tai) của một công ty bảo hiểm đơn lẻ, trong khi việc thiếu dữ liệu lịch sử để định phí rủi ro khiến không ít doanh nghiệp bảo hiểm phải thu hẹp phạm vi tham gia. Điều này gián tiếp đẩy chi phí vốn của dự án lên cao và khiến một số quỹ đầu tư lớn trở nên thận trọng hơn khi cân nhắc mua nợ liên quan đến trung tâm dữ liệu.
Bài học kinh nghiệm rút ra
Từ thực tiễn phát triển trung tâm dữ liệu tại nhiều quốc gia, vùng lãnh thổ đi trước, có thể rút ra một số bài học kinh nghiệm mang tính tham chiếu đối với các thị trường mới nổi, trong đó có Việt Nam.
Thứ nhất, kỷ luật tài chính và năng lực thẩm định dự án cần được đặt lên hàng đầu. Sự sụp đổ của một số siêu dự án trị giá hàng chục tỷ USD cho thấy nguy cơ "vốn ảo" khi năng lực tài chính thực tế của nhà đầu tư không tương xứng với quy mô cam kết hoàn toàn có thể xảy ra ngay cả ở thị trường phát triển. Sàng lọc chặt chẽ năng lực tài chính, gắn với ràng buộc rõ ràng về tiến độ giải ngân, là điều kiện cần để hạn chế nguy cơ đổ vỡ dây chuyền đến ngân hàng, quỹ đầu tư và ngân sách địa phương.
Thứ hai, phát triển trung tâm dữ liệu cần gắn kết chặt chẽ với quy hoạch năng lượng và mục tiêu khí hậu ngay từ giai đoạn hoạch định, thay vì xử lý sau khi phát sinh xung đột. Khó khăn về nguồn điện tại Scotland, Anh, hay lo ngại phát thải tại Úc, đều phần nào bắt nguồn từ sự chưa đồng bộ giữa tốc độ cấp phép dự án với năng lực thực tế của hạ tầng năng lượng cho thấy tăng trưởng công suất chỉ bền vững khi đi cùng lộ trình phát triển nguồn điện sạch, ổn định.
Thứ ba, thiết kế hạ tầng cần đủ linh hoạt để thích ứng với tốc độ thay đổi nhanh của công nghệ. Vòng đời công nghệ chip và kiến trúc AI hiện ngắn hơn đáng kể so với thời hạn vay nợ tài trợ dự án, đặt ra rủi ro hiện hữu về "tài sản mắc kẹt". Kiến trúc mở, đa mục tiêu, có khả năng chuyển đổi công năng linh hoạt, do đó nên được ưu tiên hơn so với các thiết kế chuyên biệt hóa cứng nhắc cho một thế hệ công nghệ nhất định.
Thứ tư, khung pháp lý và các hạ tầng thị trường phụ trợ như bảo hiểm, chuỗi cung ứng thiết bị, quy hoạch có tham vấn cộng đồng cần được hoàn thiện đồng bộ với tốc độ mở rộng đầu tư. Khoảng trống về dữ liệu rủi ro bảo hiểm, quy định bảo đảm hạ tầng điện, hay sự thiếu đồng thuận của cộng đồng dân cư đều có thể trở thành điểm nghẽn làm chậm dự án, ngay cả khi năng lực tài chính và công nghệ không phải là vấn đề.
TS. Phạm Tiến Đạt - Viện Chiến lược và Chính sách kinh tế - Tài chính