
Chứng khoán Tuần 21-25/09/2026: Thiếu vắng động lực
Chứng khoán Tuần 21-25/09/2026: Thiếu vắng động lực
VN-Index hồi phục trong phiên cuối tuần nhưng vẫn chưa thể lấy lại mốc 1,800 điểm. Trạng thái phân hóa tiếp tục hiện hữu trong khi thanh khoản chưa cho thấy sự cải thiện khiến xu hướng ngắn hạn vẫn thiếu động lực rõ ràng.
I. THỊ TRƯỜNG CHỨNG KHOÁN VIỆT NAM TUẦN 21-25/09/2026
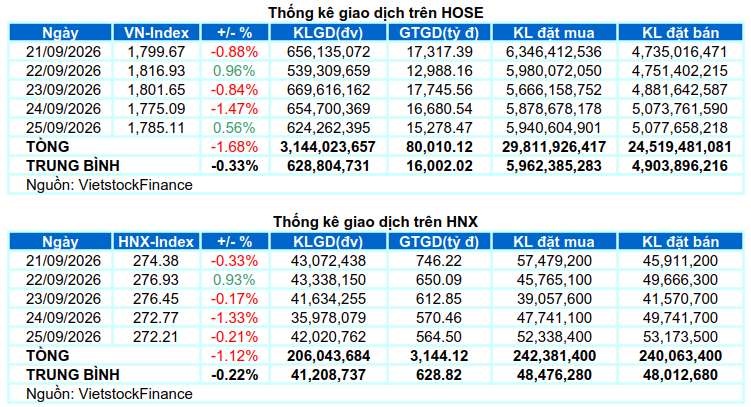
Giao dịch: Các chỉ số chính tăng giảm trái chiều trong phiên giao dịch ngày 25/09. VN-Index tăng 0.56%, lên mức 1,785.11 điểm; trong khi HNX-Index giảm 0.21%, xuống còn 272.21 điểm. Xét cho cả tuần, VN-Index vẫn giảm 30.55 điểm (-1.68%), HNX-Index cũng mất 3.08 điểm (-1.12%).
Tuần giao dịch đầu tiên sau nâng hạng không mang lại nhiều chuyển biến như kỳ vọng khi thanh khoản chưa có sự cải thiện đáng kể. VN-Index chủ yếu giằng co quanh mốc 1,800 điểm trong bối cảnh các nhóm cổ phiếu phân hóa mạnh và thiếu động lực dẫn dắt. Các nhịp hồi xuất hiện nhưng thiếu động lực để duy trì khiến chỉ số chưa thể xác lập xu hướng rõ ràng. VN-Index khép lại tuần tại 1,785.11 điểm, giảm 1.68% so với tuần trước.
Về mức độ ảnh hưởng, VHM là mã có tác động tích cực nhất trong phiên cuối tuần với đóng góp gần 7 điểm cho VN-Index. VIC và VPB cũng hỗ trợ đáng kể khi mang về thêm tổng cộng 4.8 điểm tăng. Trong khi đó, các mã GAS, SSB và VNM gây áp lực nhiều nhất, lấy đi 1.5 điểm của chỉ số chung.
Diễn biến phân hóa tiếp tục chi phối thị trường khi phần lớn các nhóm ngành chỉ dao động trong biên độ hẹp. Bất động sản dẫn dắt với mức tăng 1.53%, nhưng động lực chủ yếu đến từ bộ ba nhà Vin gồm VIC (+0.87%), VHM (+5.66%) và VRE (+1.45%). Trong khi đó, phần lớn các cổ phiếu còn lại trong nhóm vẫn chịu áp lực điều chỉnh như KSF (-1.03%), BCM (-1.83%), NVL (-2.87%), SJS (-1.25%), PDR (-1.74%), DIG (-2.03%) và NLG (-1.54%).
Các nhóm tiêu dùng không thiết yếu và công nghiệp giao dịch khởi sắc với mức tăng gần 1%, nhờ lực cầu tập trung ở PET (+6.67%), MWG (+0.69%), VPL (+2.18%); GEE (+4.23%), HAH (+4.76%), VSC (+1.15%), VOS (+4.17%), GMD (+1.44%) và HTN tăng trần.
Ở chiều ngược lại, tiện ích và dịch vụ truyền thông cùng là hai nhóm giao dịch kém tích cực nhất khi chịu áp lực đáng kể từ các cổ phiếu đầu ngành như GAS (-1.83%), HDG (-1.25%), REE (-1.28%), BWE (-1.47%), VSH (-1.08%); VGI (-1.31%), CTR (-1.89%), YEG (-0.39%) và VNB (-0.55%).
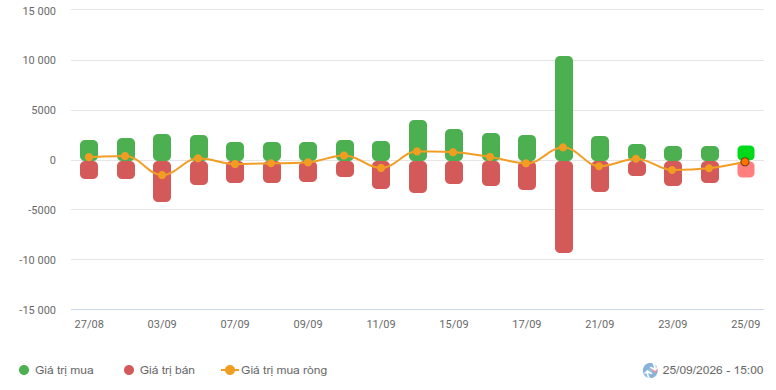
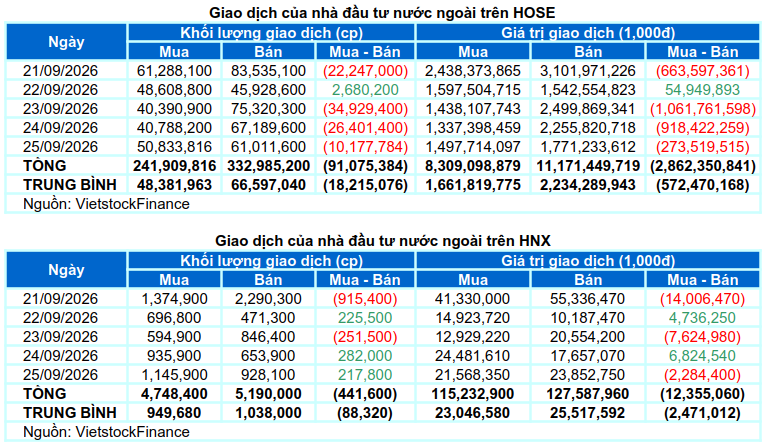
Nhà đầu tư nước ngoài bán ròng với giá trị gần 2.9 ngàn tỷ đồng trên cả hai sàn trong tuần qua. Trong đó, khối ngoại bán ròng hơn 2.8 ngàn tỷ đồng trên sàn HOSE và 12 tỷ đồng trên sàn HNX.
Giá trị giao dịch NĐTNN của HOSE, HNX và UPCOM theo ngày. Đvt: Tỷ đồng
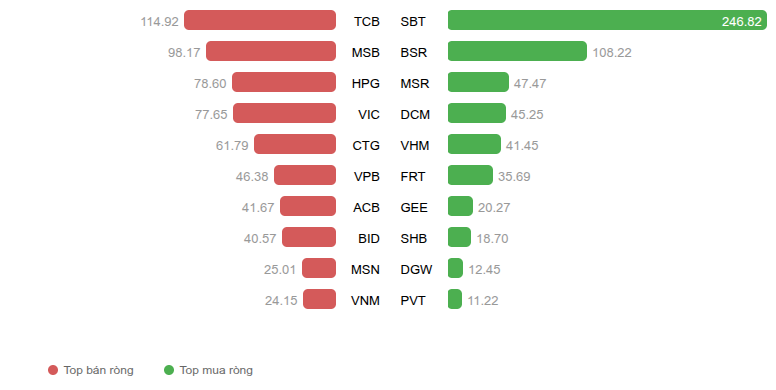
Giá trị giao dịch ròng theo mã cổ phiếu. Đvt: Tỷ đồng
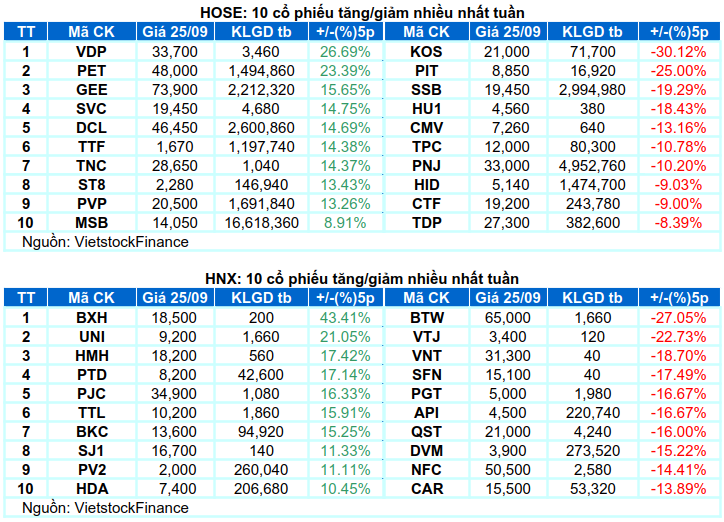
Cổ phiếu tăng tiêu biểu trong tuần qua là PET
PET tăng 23.39%: PET trải qua tuần giao dịch tích cực với 4 phiên tăng giá liên tiếp kèm khối lượng giao dịch tăng mạnh trên mức trung bình 20 ngày phản ánh tâm lý lạc quan của nhà đầu tư.
Triển vọng ngắn hạn được củng cố trong bối cảnh giá cổ phiếu đang bám sát Upper Band của Bollinger Bands, đồng thời MACD tiếp tục tăng mạnh sau khi cắt lên đường signal và vượt ngưỡng 0.
Cổ phiếu giảm giá mạnh trong tuần qua là SSB
SSB giảm 19.29%: SSB đảo chiều trong tuần qua với chuỗi giảm 5 phiên liên tiếp và chuẩn bị test lại đường Middle của Bollinger Bands.
Chỉ báo Stochastic Oscillator tiếp tục lao dốc sau khi rời khỏi vùng overbought, trong khi MACD cắt xuống đường signal cho thấy rủi ro ngắn hạn đang gia tăng.
II. THỐNG KÊ THỊ TRƯỜNG CHỨNG KHOÁN TUẦN QUA
Bộ phận Phân tích Kinh tế & Chiến lược Thị trường, Phòng Tư vấn Vietstock