
Bí quyết IR: Đừng cố làm hài lòng tất cả nhà đầu tư và hãy hướng tới dài hạn
Bí quyết IR: Đừng cố làm hài lòng tất cả nhà đầu tư và hãy hướng tới dài hạn
Quan hệ Nhà đầu tư (IR) hiệu quả không nằm ở việc kể một câu chuyện hấp dẫn, mà ở khả năng giúp thị trường hiểu đúng giá trị của doanh nghiệp và kết nối doanh nghiệp với những nhà đầu tư phù hợp.
Tại Diễn đàn IR Views trong khuôn khổ Lễ vinh danh IR Awards 2026 diễn ra sáng ngày 24/09/2026, ông Darren Wang - Giám đốc Truyền thông Nhà đầu tư & Phát triển Chuyên môn tại Viện Quan hệ Nhà đầu tư Đài Loan (Trung Quốc) (TIRI) kiêm Giám đốc Điều hành Bays Capital - chia sẻ về những kinh nghiệm từ thị trường Đài Loan (Trung Quốc) về cách doanh nghiệp xây dựng hoạt động IR, đặc biệt trong bối cảnh Việt Nam bước vào nhóm thị trường mới nổi.
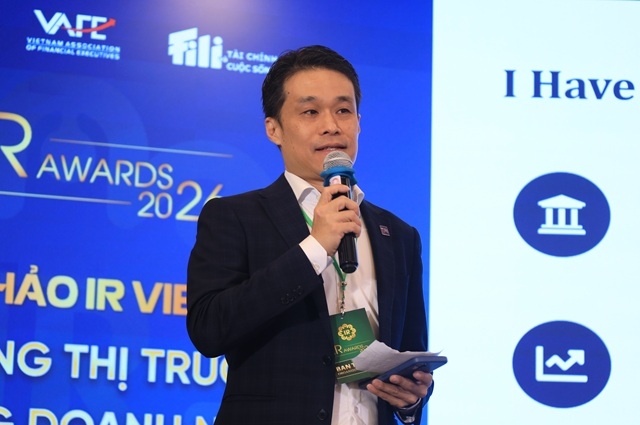
Ông Darren Wang - Giám đốc Truyền thông Nhà đầu tư & Phát triển Chuyên môn tại Viện Quan hệ Nhà đầu tư Đài Loan (Trung Quốc) (TIRI) kiêm Giám đốc Điều hành Bays Capital
|
Ông Wang từng làm việc ở cả bên bán (sell side) và bên mua (buy side) trên thị trường vốn. Trong thời gian làm việc tại J.P. Morgan và Macquarie Capital, ông tham gia các thương vụ IPO và M&A có tổng giá trị hơn 5 tỷ USD, đồng thời hỗ trợ doanh nghiệp xây dựng và truyền tải câu chuyện tới nhà đầu tư. Hiện ông tham gia xây dựng và đầu tư vào một nền tảng hạ tầng năng lượng trên khắp châu Á, trực tiếp cam kết vốn và đồng hành với các tài sản trong nhiều năm. Ông cũng hỗ trợ tập huấn cho thế hệ làm IR tiếp theo ở Đài Loan.
Chính trải nghiệm từ cả hai phía giúp ông Wang nhìn IR không đơn thuần là hoạt động truyền thông. “Nhà đầu tư xuống tiền dựa trên giá trị thực của doanh nghiệp. Không nhà đầu tư nào mua một doanh nghiệp chỉ vì cách truyền thông được trau chuốt. Họ mua chính doanh nghiệp đó”.
Theo ông, IR tồn tại để giúp những giá trị thực chất ấy trở nên rõ ràng, chứ không phải để tô điểm.
Đừng chỉ kể về từng quý mà hướng tới dài hạn
Theo ông Wang, các doanh nghiệp muốn duy trì mức định giá qua nhiều chu kỳ cần xây dựng câu chuyện IR dựa trên giá trị dài hạn, thay vì chỉ tập trung vào những biến động và kết quả kinh doanh từng quý.
“Các số liệu từng quý chỉ là bối cảnh, không phải toàn bộ câu chuyện”, ông Wang nhấn mạnh.
Doanh nghiệp cần trả lời những câu hỏi lớn hơn: Ngành đang thay đổi ra sao? Vị thế cạnh tranh của doanh nghiệp được bảo vệ như thế nào? Và doanh nghiệp có thể tạo ra giá trị trong nhiều năm tới hay không?
Một yếu tố khác thường bị xem nhẹ là niềm tin. Theo ông Wang, niềm tin mà doanh nghiệp xây dựng với nhà đầu tư, khách hàng và cơ quan quản lý cũng là một loại tài sản. Nó được tích lũy thông qua việc truyền tải nhất quán và chính xác thông tin, cả trong những giai đoạn thuận lợi lẫn khó khăn, qua đó trực tiếp hỗ trợ khả năng định giá của doanh nghiệp.
Khi Việt Nam bước vào các bộ chỉ số thị trường mới nổi toàn cầu, cơ cấu nhà đầu tư trên thị trường sẽ ngày càng đa dạng, từ quỹ chỉ số, quỹ phòng hộ cho tới các tổ chức đầu tư dài hạn và nhà đầu tư cá nhân.
Mỗi nhóm có khung thời gian và cách đánh giá khác nhau. Theo ông Wang, doanh nghiệp không nên cố gắng làm hài lòng tất cả, mà cần kiên định với giá trị nội tại và truyền tải đúng bản chất của mình. “Nếu cố làm hài lòng tất cả, bạn sẽ dễ bị phân tán nguồn lực, mời đến những vị khách không mong muốn”, ông chia sẻ.
Nếu lợi thế của doanh nghiệp nằm ở dòng tiền ổn định thay vì tăng trưởng bùng nổ, IR nên nói rõ điều đó. Những nhà đầu tư phù hợp với mô hình kinh doanh sẽ định giá doanh nghiệp dựa trên chính những nền tảng này.
Ngược lại, việc thổi phồng câu chuyện để thu hút sự chú ý trong ngắn hạn có thể phải trả giá bằng uy tín trong dài hạn, bởi “xét cho cùng thị trường vẫn định giá dựa trên giá trị thực”, ông Wang nói.
IR tốt phải cung cấp thứ nhà đầu tư khó tìm thấy ở nơi khác
Một trong những điểm đáng chú ý trong chia sẻ của ông Wang là cách ông định nghĩa vai trò của một đội ngũ IR xuất sắc.
Tại Đài Loan (Trung Quốc), những đội ngũ IR tốt nhất không chỉ trả lời câu hỏi về cổ phiếu hay kết quả kinh doanh. Họ hoạt động gần giống một bộ phận phân tích ngành, nơi nhà đầu tư có thể tìm đến để hiểu sâu hơn về chính ngành mà doanh nghiệp đang hoạt động.
Điều này bắt đầu từ việc doanh nghiệp có lợi thế thông tin mà các bên bên ngoài khó có được. Đó có thể là hiểu biết sâu về cung, cầu, giá cả, công suất và động lực cạnh tranh. Doanh nghiệp nhìn thấy ngành từ bên trong, trong khi chuyên gia phân tích thường tiếp cận thông tin thông qua báo cáo và dữ liệu. Vì vậy, IR có thể tạo giá trị bằng cách chia sẻ những góc nhìn mà chỉ người trực tiếp vận hành doanh nghiệp mới có.
Một nguồn thông tin khác là chính sách và quy định. “Khi khung pháp lý thay đổi, doanh nghiệp có thể giải thích những thay đổi đó tác động thế nào đến hiệu quả kinh doanh của ngành, miễn là thông tin được trình bày dựa trên dữ kiện và một cách khách quan”, ông Wang chia sẻ.
Cuối cùng là những tín hiệu từ hoạt động thực tế như đơn hàng, mức độ sử dụng công suất hay hành vi khách hàng - những yếu tố đôi khi xuất hiện trước khi được phản ánh trong số liệu tài chính.
Tuy nhiên, ông Wang lưu ý doanh nghiệp cần chia sẻ những thông tin này trong khuôn khổ các quy định về công bố thông tin công bằng.
Khi trở thành một nguồn thông tin đáng tin cậy, doanh nghiệp có thể chuyển mối quan hệ với nhà đầu tư từ những giao dịch ngắn hạn sang sự đồng hành trong nhiều năm. Theo ông Wang, nếu doanh nghiệp kiên trì truyền tải giá trị thực chất, cơ cấu cổ đông sẽ dần tự sàng lọc. Những nhà đầu tư ngắn hạn có thể rời đi, trong khi các cổ đông tin vào giá trị nội tại có xu hướng nắm giữ lâu hơn và đồng hành qua các chu kỳ.
“IR hiệu quả sẽ thu hút các nhà đầu tư dài hạn tốt hơn, từ đó nâng cao định giá cho công ty”, ông nhấn mạnh. “Một cơ cấu cổ đông ổn định là một tài sản chiến lược”.
Vũ Hạo