Đánh giá thị trường tiềm năng sau sáp nhập từ các ngân hàng thương mại
Đánh giá thị trường tiềm năng sau sáp nhập từ các ngân hàng thương mại
Việc sáp nhập tỉnh vừa qua được xem là cuộc cải tổ địa giới rộng nhất kể từ năm 1975 và ngay lập tức làm bản đồ nhu cầu tài chính đổi màu: trung tâm mới phình to, vùng ven co lại, dòng vốn và lao động dịch chuyển. Trong bối cảnh tín dụng toàn hệ thống cần tăng trưởng nhanh hơn nữa để đáp ứng nhu cầu tăng trưởng thì việc cần phải đánh giá lại môi trường vi mô trên từng khu vực địa bàn mới đóng vai trò hết sức quan trọng trong chiến lược tăng trưởng của mỗi ngân hàng.
Quyết định hợp nhất tỉnh tạo nên các đơn vị hành chính cấp tỉnh với diện tích dao động từ 2,500 đến 24,000 km² và dân số từ 1.6 đến 14 triệu người, biến nhiều đô thị lõi thành siêu trung tâm về hạ tầng, hành chính lẫn thương mại. Điều đó đồng nghĩa những chi nhánh từng đứng đầu một tỉnh cũ thì nay thị phần sẽ nhỏ hơn nhiều trong các tỉnh mới, khi các phòng giao dịch ngoại vi vô tình lọt ngay vào khu vực vừa trồi lên thành thị trấn trung tâm. Nếu ngân hàng vẫn đặt chỉ tiêu kinh doanh, khen thưởng hay luân chuyển nhân sự dựa trên đơn vị địa giới cũ, họ sẽ khó khăn trong việc xác định quy mô, từ đó đưa ra các chiến lược không phù hợp. Vấn đề không chỉ là mất thị phần mà còn mất cơ hội bao phủ sớm các cụm dân cư, khu công nghiệp vừa hình thành, những nơi tỷ lệ CASA cao và nhu cầu tín dụng ngoại tệ tăng gấp đôi so với mức bình quân cả nước.
Bên cạnh đó, làn sóng đóng - mở điểm giao dịch tăng tốc rõ rệt vì chi phí vận hành leo thang và giao dịch trực tuyến bùng nổ. Từ đầu năm 2025, nhiều ngân hàng cổ phần lớn phải đóng 9 phòng giao dịch tại hai thành phố trọng điểm do mật độ giao dịch tiền mặt đã giảm đáng kể so với giai đoạn trước dịch, trong khi chi phí thuê mặt bằng liên tục tăng. Sự kiện ấy cảnh báo rằng đường đi của dòng tiền hiện nay phụ thuộc nhiều hơn vào ứng dụng di động, tự động hóa và các trung tâm giao dịch quy mô lớn, chứ không phải mật độ quầy truyền thống. Thêm nữa, khi các siêu tỉnh hình thành, khoảng cách địa lý giữa trung tâm hành chính mới và các phường xã có thể lên tới 100 km, buộc ngân hàng phải điều chỉnh lại phương thức đặt các điểm giao dịch trên địa bàn tỉnh.
Đánh giá lại quy mô của thị trường tiềm năng
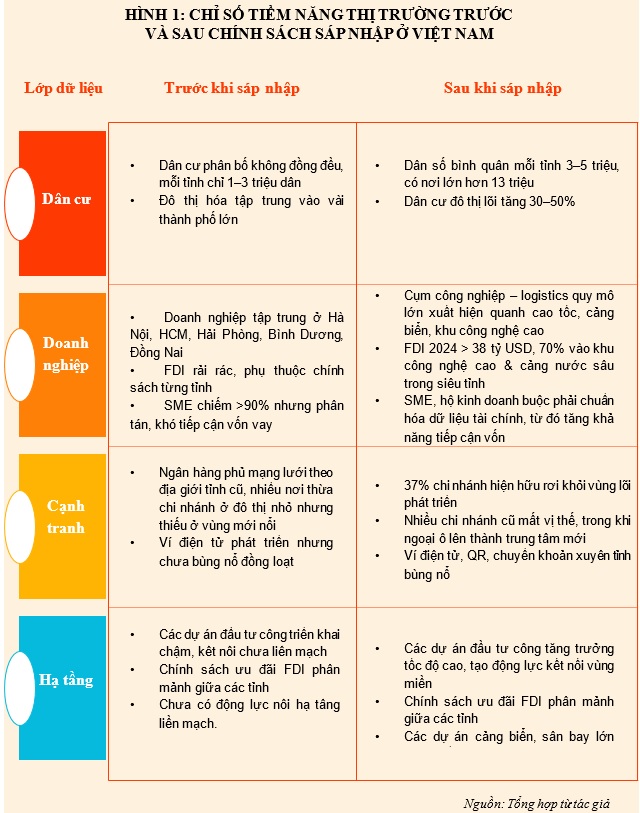
Sau sáp nhập, diện tích bình quân một tỉnh tăng gần gấp ba, riêng Thành phố trung tâm Hà Nội có hơn 8 triệu dân và đóng góp khoảng 16% GDP cả nước. Trong khi đó, các dự án cao tốc được đẩy nhanh sẽ làm giảm thời gian di chuyển giữa các trung tâm logistics, khiến các nhà đầu tư nước ngoài tăng cường di dời nhà máy đến gần cảng biển và chuỗi cung ứng mới. Đối chiếu bản đồ hành chính cũ và mới cho thấy nhiều chi nhánh hiện hữu rời khỏi vùng lõi phát triển, ngược lại những khu vực trước kia chỉ là vùng ngoại ô nay lại tiềm năng thành thị trấn trung tâm. Sự phát triển không đồng đều giữa các khu vực được dự báo sẽ làm gia tăng sự phân hóa về thu nhập giữa các trung tâm đô thị mới và vùng ven, khiến nhu cầu sản phẩm tài chính phức hợp (thẻ tín dụng, bảo hiểm, đầu tư cá nhân) tập trung mạnh tại đô thị mới. Mục tiêu của ngân hàng không thể là phủ càng dày càng tốt mà phải xây dựng các chiến lược phân bổ trọng tâm ở các khu vực trước khi dân số và doanh nghiệp đổ về, nếu muốn giành phần bánh CASA và thanh toán ngoại tệ.
Để không bỏ qua cơ hội, ngân hàng nên xây dựng các báo cáo đánh giá mức độ tiềm năng của thị trường (TPS – Target Potential Score), xoay quanh 4 lớp dữ liệu cập nhật định kỳ 6 tháng một lần.
- Lớp thứ nhất là Dân cư: ghi nhận quy mô, tốc độ tăng dân số, thu nhập bình quân và độ tuổi dân cư trung vị
- Lớp thứ hai là Doanh nghiệp: thống kê số doanh nghiệp, dòng vốn FDI, tỉ trọng doanh nghiệp nhỏ và vừa.
- Lớp thứ ba là Cạnh tranh: đo mật độ chi nhánh, thị phần của ngân hàng đối thủ và kênh số.
- Lớp thứ tư là Hạ tầng & Chính sách: đánh giá đường cao tốc, logistics, ưu đãi thuế.
Mỗi tỉnh được chấm TPS tối đa 100 điểm, vùng đạt từ 80 điểm trở lên được tô màu đỏ trên bản đồ nhiệt, báo hiệu vùng nóng nên đầu tư gấp. Ví dụ, các siêu tỉnh được hình thành với các lợi thế cạnh tranh như kết nối vùng nguyên liệu và khu công nghiệp, hay các tỉnh chuyên sản xuất kết nối với các tỉnh có hạ tầng tốt sẽ có điểm hấp dẫn thị trường thay đổi tích cực. Chỉ cần chậm một chu kỳ đánh giá, ngân hàng sẽ bỏ lỡ dòng tín dụng như nhập khẩu thiết bị, bảo lãnh L/C và dòng thanh toán ngoại tệ cho hàng ngàn lao động kỹ sư kèm theo.
Môi trường vĩ mô thay đổi khiến cho vị thế của các chi nhánh thay đổi, từ đó khiến nguồn lực đầu tư cũng cần thay đổi. Đáng nói hơn, một chi nhánh đạt dư nợ 5.000 tỷ đồng từng xếp hạng nhất Tỉnh A nay rớt thị phần lớn khi sáp nhập tỉnh, nếu ngân hàng không tái đo lường chỉ số TPS, chi nhánh đó vẫn mặc nhiên được coi là đơn vị xuất sắc, dù thực tế đang tụt lại. Ngược lại, một phòng giao dịch ở phường, xã giáp cao tốc bất ngờ trở thành cửa ngõ khu đô thị thông minh, có thể tăng trưởng dư nợ bán lẻ trên 30% một năm, nhưng lại bị cắt ngân sách vì quy mô nhỏ, từ đó làm mất cơ hội tăng trưởng. Vậy nên, việc xây dựng lại bảng đánh giá mức độ tiềm năng của thị trường phải hoàn thiện trong nửa cuối năm 2025 để làm tiền đề cơ sở cho kế hoạch kinh doanh năm 2026 sắp tới.
Tối ưu hiệu suất bằng chỉ số mức độ khai thác địa bàn
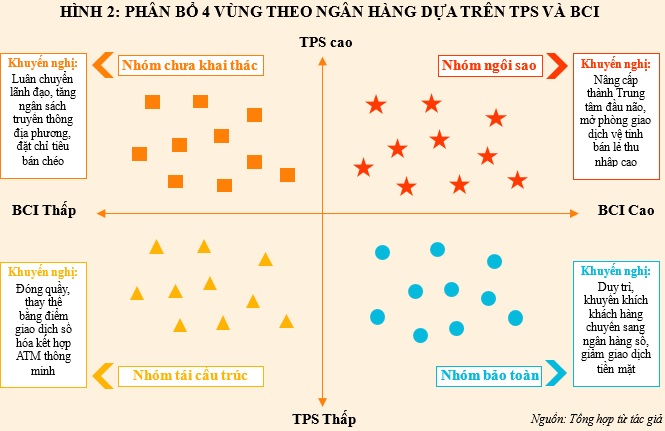
Nếu chỉ số tiềm năng TPS thị trường là thước đo tiềm năng thị trường thì chỉ số mức độ khai thác địa bàn BCI – Branch Competitive Index, được tính bằng thị phần thực tế chia cho thị phần kỳ vọng, chính là thước đo cho thấy mỗi chi nhánh khai thác cơ hội đến đâu. Một điểm giao dịch TPS cao 90 nhưng BCI mới 60 nghĩa là phần bánh tiềm năng còn bỏ ngỏ, ngược lại TPS chỉ 40 nhưng BCI lại đạt 110 chứng tỏ chi nhánh đã khai thác tối đa thị trường, tiềm năng tăng trưởng sẽ không còn nhiều. Dựa vào ma trận TPS (cao/thấp) – BCI (cao/thấp), ngân hàng phân 4 vùng: Ngôi sao (đầu tư mạnh), Chưa khai thác (đẩy bán hàng, luân chuyển giám đốc), Bảo toàn (giảm chi phí tiền mặt, chuyển khách sang kênh số), Tái cấu trúc (đóng hoặc sáp nhập). Cơ chế này chấm dứt tình trạng rót vốn theo thói quen, khi nhiều chi nhánh từng là gà đẻ trứng vàng nay lặng lẽ mất dần thị phần.
 |
Giả sử tỉnh Đông Bắc được ghép từ 3 tỉnh cũ, có 4,2 triệu dân và GDP là 380 ngàn tỷ đồng, Ngân hàng XYZ duy trì 12 chi nhánh. Sau khi tái tính TPS – BCI, kết quả: Sau 12 tháng thử nghiệm, ngân sách mạng lưới giảm 15%, lợi nhuận vùng tăng 9%, tỷ lệ chi phí trên thu nhập toàn tỉnh hạ 3%, xác nhận hiệu quả của việc tối ưu hóa mạng lưới chi nhánh và phân bổ lại nguồn lực.
Sáp nhập tỉnh mở ra một bàn cờ hoàn toàn mới, nơi cơ hội và thách thức không san bằng mà dồn tụ ở những vùng nóng vừa hình thành. Ngân hàng nào kịp hoàn thiện bản đồ TPS để thấy đích đến, đồng thời đo lường BCI để biết thực lực của từng mắt xích, sẽ chủ động phân bổ vốn - nhân sự - công nghệ vào đúng nơi còn dư địa lợi nhuận. Thông điệp cốt lõi có thể gói gọn thành bốn chữ chạy theo điểm số: không đua số lượng chi nhánh, không chạy theo dư nợ tuyệt đối, mà tập trung nâng điểm TPS và BCI – hai đại lượng phản ánh xác thực khả năng sinh lời.
Ba bước mà các ngân hàng có thể hành động ngay là: (1) khoanh tiềm năng từng siêu tỉnh bằng khung 4 lớp dữ liệu, (2) điều chỉnh chỉ tiêu chi nhánh dựa vào BCI thay vì quy mô lịch sử, (3) quy hoạch mạng lưới theo mô hình Trung tâm – Vệ tinh – Số hóa gắn liền kế hoạch cắt giảm chi phí và tăng giao dịch số. Nếu thực hiện nghiêm ngặt theo lộ trình này thì các ngân hàng không chỉ tiết kiệm hàng trăm tỷ đồng chi phí, gia tăng biên lợi nhuận trong lúc tín dụng tăng chậm, mà còn nâng chuẩn phục vụ khách hàng trên bản đồ hành chính mới của Việt Nam.
Lê Hoài Ân, CFA