Làm gì khi lãi suất tiết kiệm giảm? Góc nhìn mới cho dòng tiền nhàn rỗi
Dịch vụ
Làm gì khi lãi suất tiết kiệm giảm? Góc nhìn mới cho dòng tiền nhàn rỗi
Thời gian gần đây, lãi suất tiết kiệm tại các ngân hàng tiếp tục xu hướng giảm sâu. Ở nhiều kỳ hạn phổ biến, mức lãi suất hiện chỉ dao động quanh ngưỡng 3-5%/năm – thấp nhất trong nhiều năm trở lại đây. Điều này khiến không ít người băn khoăn: liệu tiền gửi ngân hàng có còn là kênh giữ tiền hiệu quả? Và nếu không, đâu là giải pháp thay thế phù hợp?
 |
Lãi suất thấp, phải làm gì để giải quyết?
Lãi suất giảm là hệ quả tất yếu khi các ngân hàng trung ương trên toàn cầu nới lỏng chính sách tiền tệ nhằm thúc đẩy tăng trưởng kinh tế sau giai đoạn khó khăn. Tại Việt Nam, động thái giảm lãi suất nhằm hỗ trợ doanh nghiệp, kích thích tín dụng và tiêu dùng. Tuy nhiên, với người gửi tiền – đặc biệt là những ai ưa chuộng sự an toàn – đây là dấu hiệu cho thấy lợi suất thực tế của tài sản đang dần bị xói mòn.
Ví dụ, nếu lãi suất gửi tiết kiệm 12 tháng là 4.5%/năm, trong khi lạm phát mục tiêu khoảng 4%, thì lợi nhuận thực nhận gần như bằng 0. Chưa kể, với những khoản tiền gửi ngắn hạn, mức lãi suất thậm chí thấp hơn cả kỳ vọng giữ giá tài sản.
Giữ tiền ở đâu khi tiết kiệm không còn “ngon ăn”?
Trong bối cảnh này, người có tiền nhàn rỗi buộc phải tìm đến những giải pháp linh hoạt hơn. Mục tiêu không chỉ là giữ an toàn, mà còn phải bảo toàn sức mua, thậm chí tìm kiếm lợi nhuận nhỉnh hơn mà vẫn trong phạm vi kiểm soát rủi ro.
Một số hướng đi nhà đầu tư cá nhân đang cân nhắc bao gồm:
● Đầu tư vào trái phiếu: Dành cho người muốn ổn định, ít biến động nhưng lợi suất cao hơn tiết kiệm.
● Chứng chỉ quỹ: Đa dạng hóa danh mục đầu tư với mức vốn nhỏ, thanh khoản tốt.
● Cổ phiếu: Một kênh đầu tư mạo hiểm nhưng tiềm năng sinh lời cao.
 |
Nếu đang tìm kiếm một nền tảng đầu tư tài chính dễ tiếp cận với đa dạng sản phẩm thì có thể cân nhắc tới VNSC by Finhay - công ty chứng khoán tiên phong trong lĩnh vực đầu tư số tại Việt Nam. Tại đây, bạn có thể dễ dàng khám phá nhiều loại hình đầu tư khác nhau, từ cổ phiếu, chứng chỉ quỹ cho đến các sản phẩm trái phiếu doanh nghiệp được chọn lọc kỹ càng, giúp bạn đa dạng hóa danh mục đầu tư và tối ưu hóa lợi nhuận một cách hiệu quả.
Tiêu chí chọn kênh thay thế tiết kiệm
Việc thay đổi thói quen tài chính không hề đơn giản. Tuy nhiên, nếu nắm vững các tiêu chí sau, bạn hoàn toàn có thể lựa chọn được kênh đầu tư phù hợp để thay thế tiết kiệm:
- Ổn định dòng tiền: Ưu tiên các sản phẩm có dòng thu nhập định kỳ như trái phiếu, quỹ thu nhập cố định.
- Tính minh bạch và an toàn: Chọn đơn vị phát hành hoặc nền tảng uy tín, có sự kiểm soát và công khai thông tin rõ ràng.
- Tính thanh khoản linh hoạt: Dễ dàng rút tiền khi cần, tránh bị khóa vốn quá lâu.
- Hiệu quả sinh lời cao hơn tiết kiệm: Mục tiêu là vượt qua mức lãi suất gửi ngân hàng ít nhất 1-2 điểm phần trăm.
Đơn cử, một số sản phẩm tích luỹ như Haybond by VNSC – được giới thiệu dưới dạng gói đầu tư tối ưu cho người bận rộn – đang thu hút sự chú ý nhờ cách tiếp cận đơn giản, lợi suất cạnh tranh và tính an toàn tương đối cao so với nhiều kênh khác trên thị trường.
Đừng “bỏ tất cả trứng vào một giỏ”
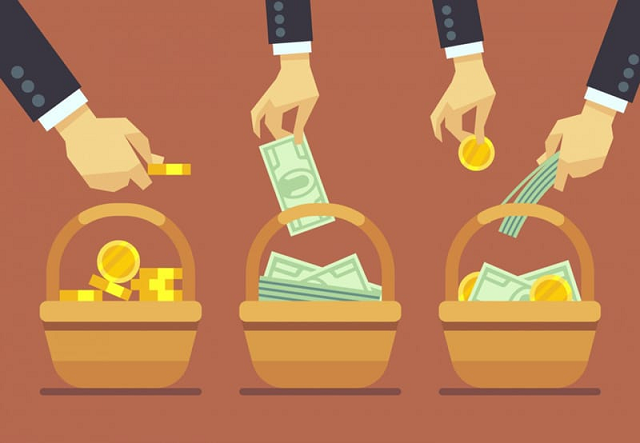 |
Dù tiết kiệm không còn là lựa chọn ưu việt, nhưng cũng không nên loại bỏ hoàn toàn. Thay vào đó, bạn có thể phân bổ lại tài sản theo mục tiêu và mức độ chấp nhận rủi ro. Một gợi ý từ các chuyên gia:
● 20-30%: Tài khoản thanh toán, gửi tiết kiệm ngắn hạn để đảm bảo thanh khoản.
● 40-50%: Các sản phẩm trái phiếu hoặc chứng chỉ quỹ thu nhập cố định, mang lại lợi suất cao hơn tiết kiệm.
● 20-30%: Đầu tư cổ phiếu, quỹ cổ phiếu hoặc tài sản tăng trưởng cao nếu bạn có khẩu vị rủi ro cao hơn.
Việc linh hoạt phân bổ không chỉ giúp bạn tối ưu hóa dòng tiền, mà còn tạo tâm lý vững vàng hơn trong hành trình đầu tư dài hạn.
Thay đổi là cần thiết – Nhưng nên bắt đầu từ đâu?
Bắt đầu từ việc hiểu rõ tình hình tài chính cá nhân và nhu cầu thực sự của bản thân. Bạn không nhất thiết phải chuyển toàn bộ tài sản sang các kênh đầu tư rủi ro hơn, mà có thể bắt đầu từ những bước nhỏ: đầu tư thử một phần nhỏ, theo dõi hiệu quả, điều chỉnh dần theo thời gian.
Lãi suất tiết kiệm giảm không phải là “hồi chuông báo động” nếu bạn biết cách thích nghi. Đó có thể là bước ngoặt giúp bạn chuyển mình từ người gửi tiền sang nhà đầu tư, tìm được những kênh sinh lời hiệu quả hơn mà vẫn giữ được sự an toàn cần thiết.
Hãy coi đây là cơ hội để đánh giá lại tài chính cá nhân, cập nhật kiến thức đầu tư, và tìm kiếm những giải pháp dài hạn cho tương lai. Đôi khi, một điều chỉnh nhỏ về cách tư duy tài chính cũng đủ tạo ra sự khác biệt lớn cho túi tiền của bạn trong nhiều năm tới.
Kim Ngân