
Lãi suất trái phiếu ngân hàng vẫn neo cao
Lãi suất trái phiếu ngân hàng vẫn neo cao
Trong khi biểu lãi suất tiết kiệm đồng loạt giảm từ 0.5-2%/năm sau chỉ đạo của Ngân hàng Nhà nước (NHNN), nhiều ngân hàng vẫn ghi nhận lãi suất 8-10%/năm huy động qua kênh trái phiếu.
Ngày 18/10/2026, Ngân hàng Nhà nước (NHNN) đã yêu cầu giảm tối thiểu 0.5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1.5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống. Theo đó, từ ngày 19/10/2026, nhiều ngân hàng đã điều chỉnh biểu lãi suất tiền gửi từ 0.5-2%/năm các kỳ hạn từ 6-12 tháng.
Tuy nhiên, ở kênh trái phiếu, các ngân hàng phát hành trái phiếu với lãi suất từ 8-10%/năm.
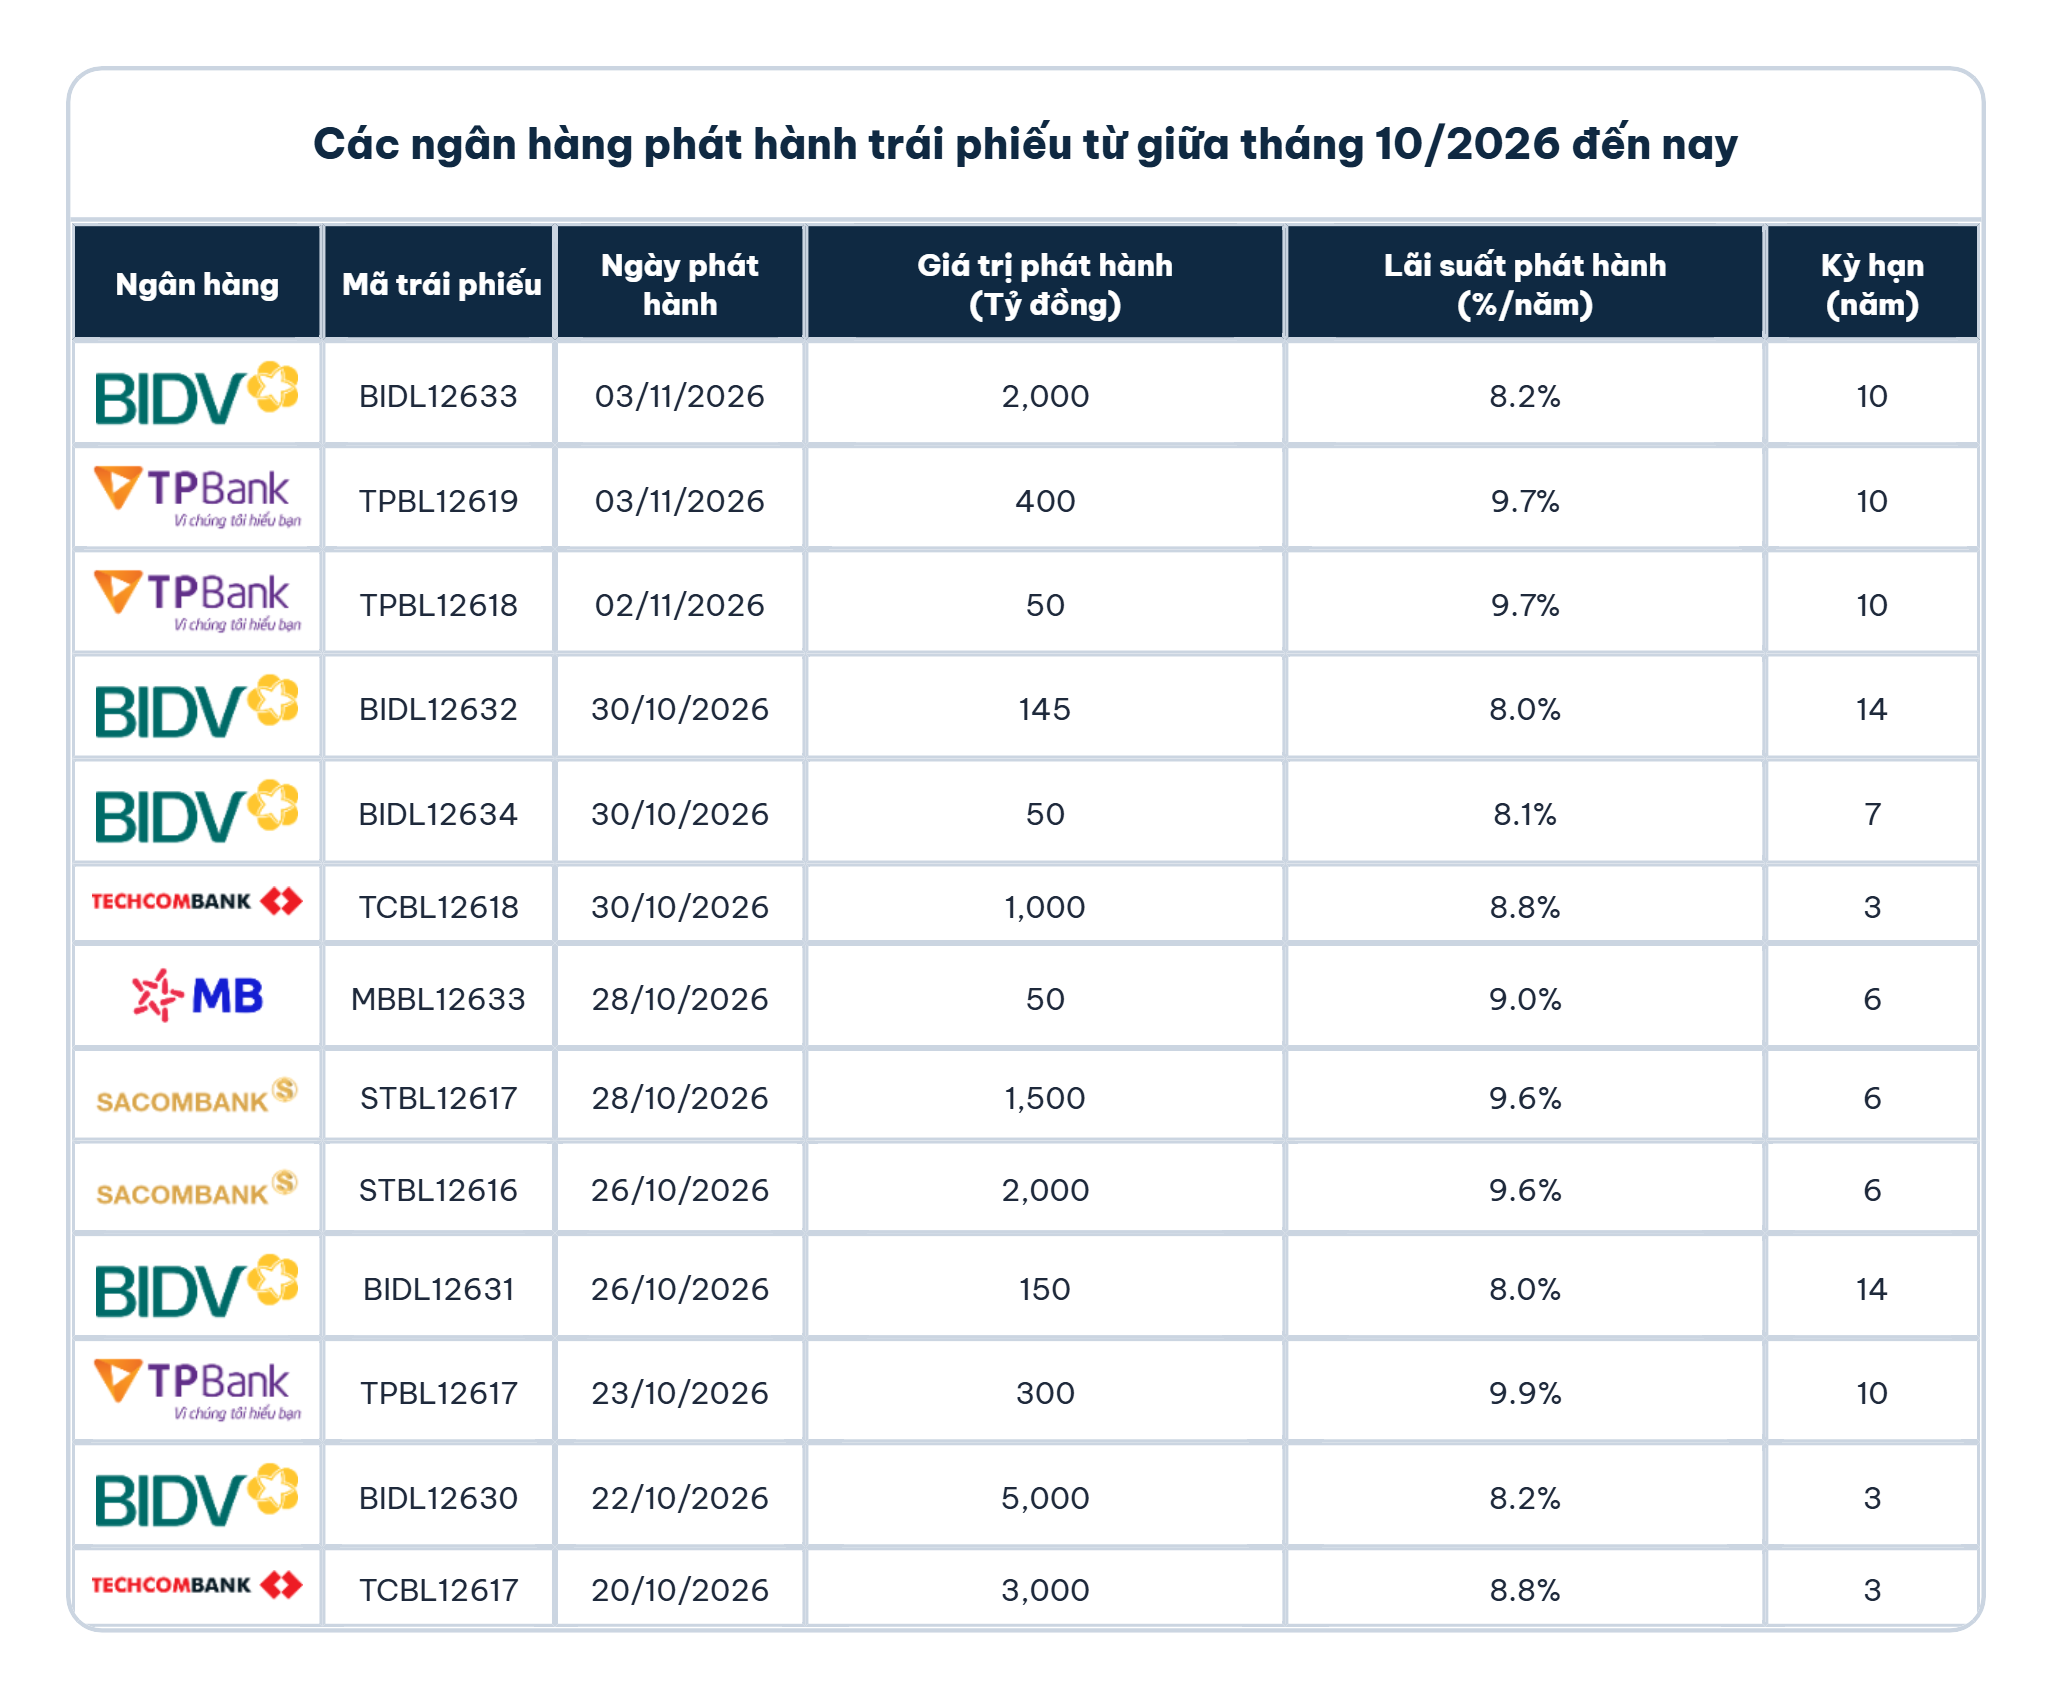
Cụ thể, theo dữ liệu từ Sở Giao dịch Chứng khoán Hà Nội (HNX), tính từ ngày 19/10/2026 đến nay, các ngân hàng đã phát hành 13 lô trái phiếu, huy động 15,645 tỷ đồng.
Cụ thể, ngày 03/11, BIDV phát hành lô trái phiếu mã BIDL12633 kỳ hạn 10 năm, nhằm huy động 2,000 tỷ đồng, lãi suất phát hành 8.2%/năm. Cùng ngày, TPBank phát hành lô trái phiếu TPBL12619 kỳ hạn 10 năm nhằm huy động 400 tỷ đồng với lãi suất phát hành 9.7%/năm.
Trước đó, ngày 30/10/2026, BIDV đã phát hành 2 lô trái phiếu BIDL12632 và BIDL12634 với lãi suất lần lượt 8%/năm và 8.1%/năm.
Techcombank vào ngày 30/10/2026 cũng phát hành lô trái phiếu TCBL12618 kỳ hạn 3 năm, lãi suất 8.8%/năm.
Hay MB phát hành lô trái phiếu MBBL12633 vào ngày 28/10 với kỳ hạn 6 năm, lãi suất 9%/năm.
Sacombank cũng huy động qua kênh trái phiếu khi phát hành ngày 26/10 và 28/10 lần lượt 2,000 tỷ đồng và 1,500 tỷ đồng, cùng kỳ hạn 6 năm, với lãi suất 9.6%/năm.
Nguồn: Tổng hợp từ HNX
|
Về bản chất loại hình huy động vốn, cả tiền gửi tiết kiệm và trái phiếu đều ghi nhận nghĩa vụ nợ phải trả trên bảng cân đối kế toán của ngân hàng.
Tiền gửi là quan hệ hợp đồng gửi giữ tiền song phương mang tính cá nhân hóa giữa khách hàng và ngân hàng; khoản tiền này gắn liền với danh tính người gửi, không thể tự do mua bán trên thị trường (chỉ có thể cầm cố để vay vốn), được bảo vệ bởi cơ chế bảo hiểm tiền gửi và được ưu tiên thanh toán trước khi ngân hàng gặp rủi ro.
Ngược lại, trái phiếu ngân hàng là một loại chứng khoán nợ được phát hành theo từng đợt (riêng lẻ cho nhà đầu tư chuyên nghiệp hoặc chào bán ra công chúng), xác nhận nghĩa vụ trả nợ gốc và lãi của ngân hàng đối với trái chủ. Nhờ tính chất chứng khoán hóa, trái phiếu có thể tự do chuyển nhượng, mua bán trên thị trường thứ cấp mà không làm thay đổi quy mô nguồn vốn đang nằm tại ngân hàng. Các loại trái phiếu thứ cấp đáp ứng điều kiện về kỳ hạn dài và không có tài sản đảm bảo còn được NHNN cho phép tính vào Vốn tự có cấp 2, giúp ngân hàng gia tăng hệ số an toàn vốn (CAR) và mở rộng dư địa tăng trưởng tín dụng mà không làm pha loãng quyền lợi cổ đông hiện hữu.
Nguồn tiền gửi tại các ngân hàng thương mại chủ yếu tập trung ở phân khúc không kỳ hạn (CASA) và ngắn hạn dưới 12 tháng nhằm phục vụ nhu cầu thanh toán, tích lũy linh hoạt của dân cư và doanh nghiệp. Ngay cả với các khoản tiền gửi có kỳ hạn, người gửi vẫn giữ quyền rút vốn trước hạn bất cứ lúc nào (chấp nhận hưởng lãi suất không kỳ hạn). Trái lại, trái phiếu ngân hàng là công cụ chuyên biệt để huy động nguồn vốn trung và dài hạn, với kỳ hạn phổ biến kéo dài từ 3-10 năm. Trong suốt thời gian lưu hành, trái chủ không có quyền tự ý đòi ngân hàng thanh toán gốc trước hạn; nếu phát sinh nhu cầu tiền mặt, nhà đầu tư buộc phải bán lại trái phiếu cho bên thứ 3 trên thị trường thứ cấp (trừ trường hợp ngân hàng chủ động thực hiện quyền mua lại trước hạn theo điều khoản phát hành).
Xét về lãi suất và chi phí huy động, tiền gửi luôn là kênh có chi phí thấp và linh hoạt hơn đáng kể so với phát hành trái phiếu. Lãi suất tiền gửi được ngân hàng niêm yết công khai, có thể điều chỉnh tăng giảm linh hoạt theo từng ngày tùy thuộc vào cung - cầu thanh khoản thị trường và tuân thủ trần lãi suất của NHNN đối với các kỳ hạn dưới 6 tháng; thông thường, lãi suất tiền gửi được cố định trong suốt kỳ hạn gửi và nguồn tiền gửi không kỳ hạn (CASA) thậm chí mang lại chi phí vốn gần như bằng không.
Trong khi đó, do kéo dài nhiều năm, lãi suất trái phiếu ngân hàng thường theo cơ chế thả nổi (tính bằng lãi suất tham chiếu bình quân của 4 ngân hàng lớn cộng với biên độ cố định) nhằm phản ánh sát biến động chi phí vốn trên thị trường. Vì vậy, lãi suất phát hành trái phiếu ngân hàng chưa thể giảm ngay và thường neo ở mức cao hơn mặt bằng lãi suất huy động tiết kiệm thông thường do công cụ này phải gánh thêm các khoản phần bù rủi ro, phần bù thanh khoản cho kỳ hạn dài.
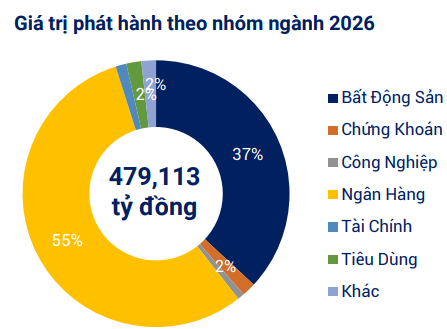
Theo dữ liệu do VBMA (Hiệp hội Thị trường Trái phiếu Việt Nam), trong 10 tháng đầu năm 2026, tổng giá trị phát hành trái phiếu doanh nghiệp đạt hơn 479,100 tỷ đồng, trong đó 419,300 tỷ đồng là trái phiếu phát hành riêng lẻ và gần 60,000 tỷ đồng phát hành ra công chúng.
Trong đó, ngân hàng là nhóm phát hành trái phiếu nhiều nhất từ đầu năm đến nay, chiếm 55% giá trị toàn thị trường, tức khoảng 260,000 tỷ đồng. Tháng 9 và 10 là cao điểm phát hành của nhóm này với khoảng 100,000 tỷ đồng, trong đó một vài lô trả lãi đến 10.5%.
Nguồn: VBMA
|
Từ nay đến hết năm 2026 sẽ có khoảng 106,155 tỷ đồng trái phiếu doanh nghiệp đáo hạn, trong đó nhóm ngân hàng chiếm khoảng 20,756 tỷ đồng, tương đương 19.4% tổng giá trị. Vì thế, nhiều ngân hàng sẽ phải cân đối nguồn tiền để thanh toán các lô trái phiếu đến hạn, đồng thời tiếp tục huy động vốn mới nhằm đáp ứng nhu cầu kinh doanh và các yêu cầu về an toàn vốn.
Hàn Đông