
VinaCapital dự phóng lợi nhuận doanh nghiệp tăng 17-18%, định giá hấp dẫn tạo dư địa đầu tư dài hạn
VinaCapital dự phóng lợi nhuận doanh nghiệp tăng 17-18%, định giá hấp dẫn tạo dư địa đầu tư dài hạn
Dù đối diện áp lực thanh khoản và xu hướng bán ròng của khối ngoại, mặt bằng định giá hiện tại của thị trường đang tạo ra dư địa cho dòng vốn dài hạn, đặc biệt đối với chiến lược đầu tư dựa trên nền tảng cơ bản của doanh nghiệp.
Tại cuộc họp báo trong khuôn khổ Hội nghị nhà đầu tư năm 2026 của VinaCapital chiều ngày 13/10, bà Nguyễn Hoài Thu - Phó Tổng Giám đốc Công ty Quản lý quỹ VinaCapital - nhận định - thị trường chứng khoán giai đoạn 2025-2026 dù đối diện áp lực thanh khoản và xu hướng bán ròng của khối ngoại, mặt bằng định giá hiện tại của thị trường đang tạo ra dư địa cho dòng vốn dài hạn, đặc biệt đối với chiến lược đầu tư dựa trên nền tảng cơ bản của doanh nghiệp.
Bức tranh phân hóa và dòng tiền trên thị trường
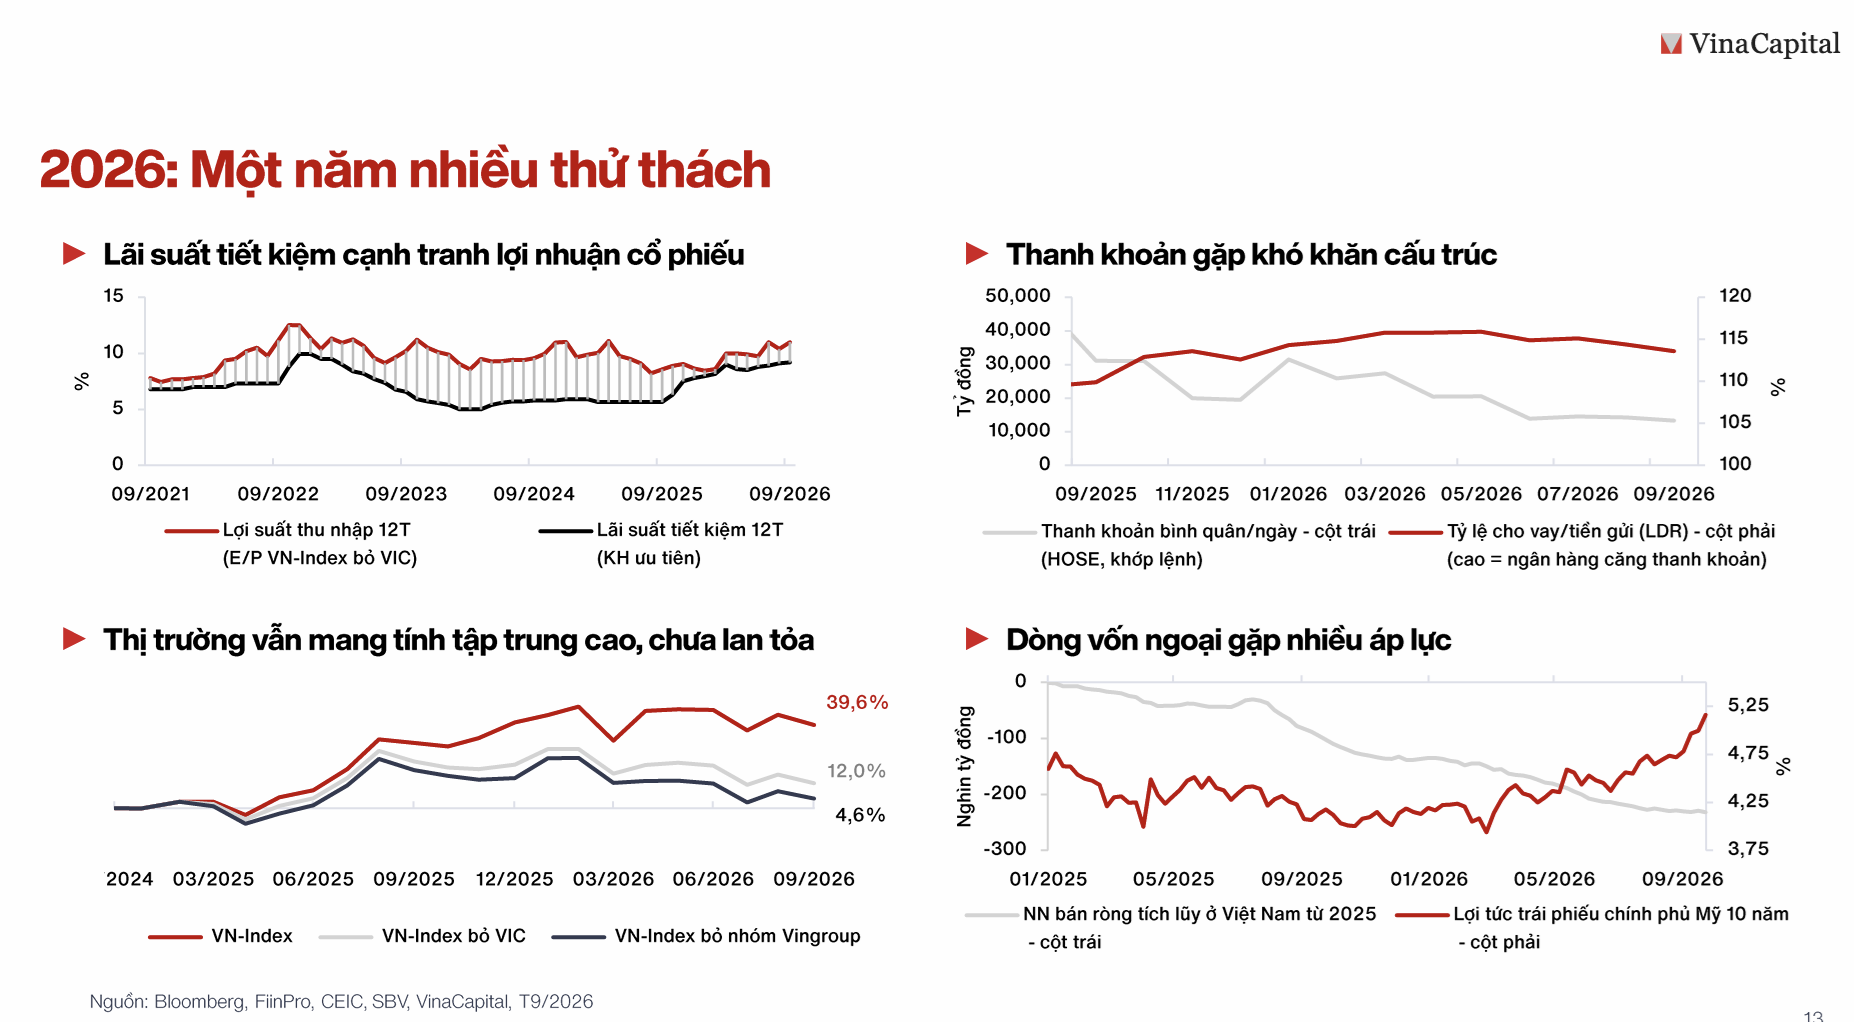
Nhìn lại diễn biến từ đầu năm 2025 đến hết tháng 9/2026, thị trường chứng khoán Việt Nam ghi nhận trạng thái phân hóa. Mức tăng trưởng của chỉ số VN-Index chủ yếu được hỗ trợ bởi đà tăng của một số cổ phiếu vốn hóa lớn, tiêu biểu là các mã thuộc hệ sinh thái Vingroup. Số liệu chỉ ra rằng, nếu loại trừ tác động từ nhóm cổ phiếu này, tổng thể thị trường ghi nhận mức giảm khoảng 7%. Sự phân mảnh tiếp tục thể hiện qua các chỉ báo tài chính khi tổng mức tăng trưởng lợi nhuận toàn thị trường giảm từ 40% xuống 12%, và đạt 4.6% nếu bóc tách ảnh hưởng của Vingroup.
Việc dòng tiền tập trung vào một số mã dẫn dắt đã đưa định giá của các doanh nghiệp này lên mức 10 lần giá trị sổ sách. Ngược lại, nhiều doanh nghiệp duy trì nền tảng cốt lõi và đạt kỳ vọng về tăng trưởng doanh thu nhưng giá cổ phiếu đi ngang hoặc giảm, gây áp lực về hiệu suất cho các danh mục đầu tư ngắn hạn.
Áp lực thanh khoản và xu hướng giao dịch của khối ngoại
Bên cạnh yếu tố nội tại, thị trường chịu áp lực thanh khoản từ các biến số vĩ mô trong và ngoài nước. Tại thị trường nội địa, môi trường lãi suất huy động neo cao tạo ra sự cạnh tranh với kênh chứng khoán, thúc đẩy dòng vốn nội dịch chuyển sang kênh tiết kiệm. Cùng lúc đó, tỷ lệ dư nợ tín dụng trên vốn huy động (LDR) tại các ngân hàng thương mại duy trì ở mức cao đã làm hạn chế thanh khoản hệ thống, thu hẹp dư địa dòng tiền phân bổ vào thị trường vốn.
Trên thị trường quốc tế, việc lợi suất trái phiếu chính phủ Mỹ tiệm cận mức 5.5% dẫn đến sự dịch chuyển tài sản của nhà đầu tư. Trong hai năm 2025-2026, khối ngoại đã bán ròng lũy kế 9 tỷ USD tại thị trường Việt Nam. Diễn biến này làm tỷ lệ sở hữu của nhà đầu tư nước ngoài giảm xuống mức 13% - mốc thấp nhất trong một thập kỷ.
Tăng trưởng lợi nhuận doanh nghiệp đạt 17-18% giai đoạn 2027-20288
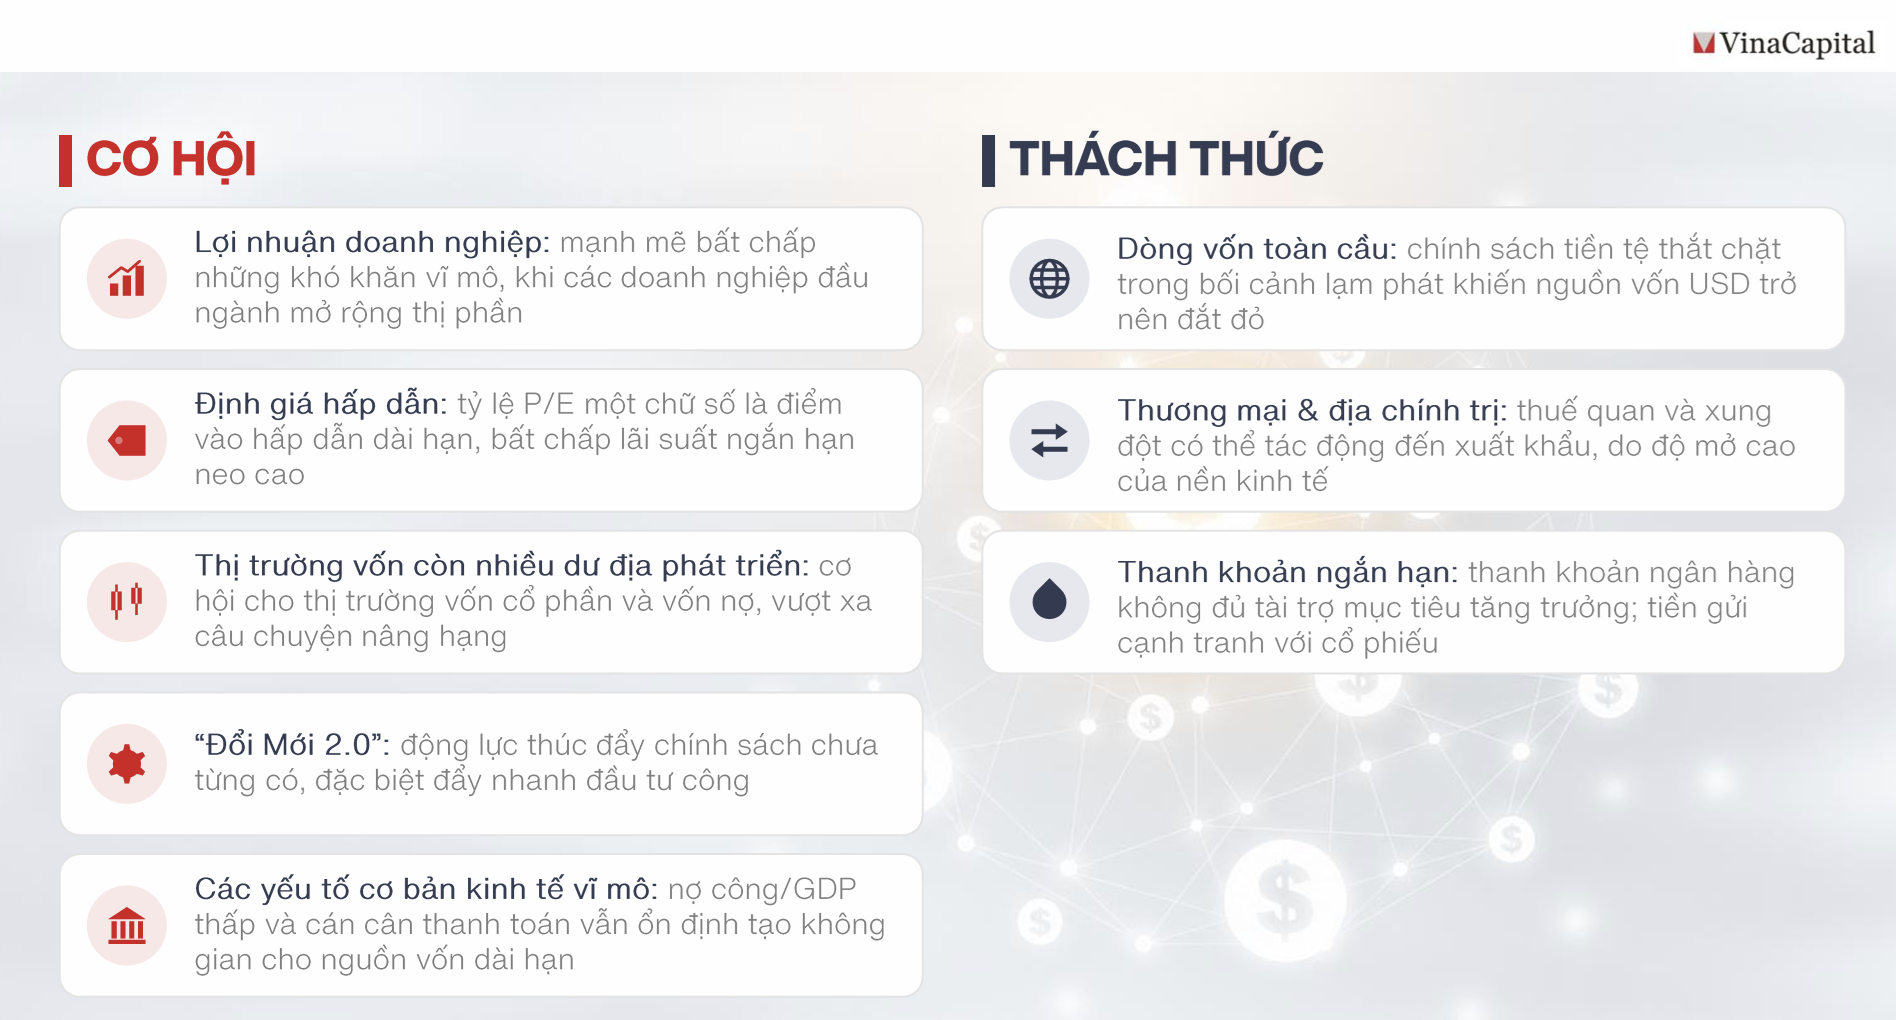
Mặc dù chịu ảnh hưởng từ rủi ro lãi suất, rào cản thương mại và biến động địa chính trị, định giá hiện tại cung cấp cơ sở cho dòng vốn dài hạn. Mức định giá P/E của thị trường lùi về 1 chữ số cho thấy mức giá đã chiết khấu phần lớn các rủi ro hiện hữu. Cơ sở cho sự điều chỉnh này là kỳ vọng lợi nhuận doanh nghiệp duy trì đà tăng trưởng. VinaCapital dự phóng mức tăng trưởng lợi nhuận cốt lõi bình quân của các doanh nghiệp niêm yết sẽ đạt 17 - 18% trong giai đoạn 2027-2028, phân bổ trên nhiều nhóm ngành.
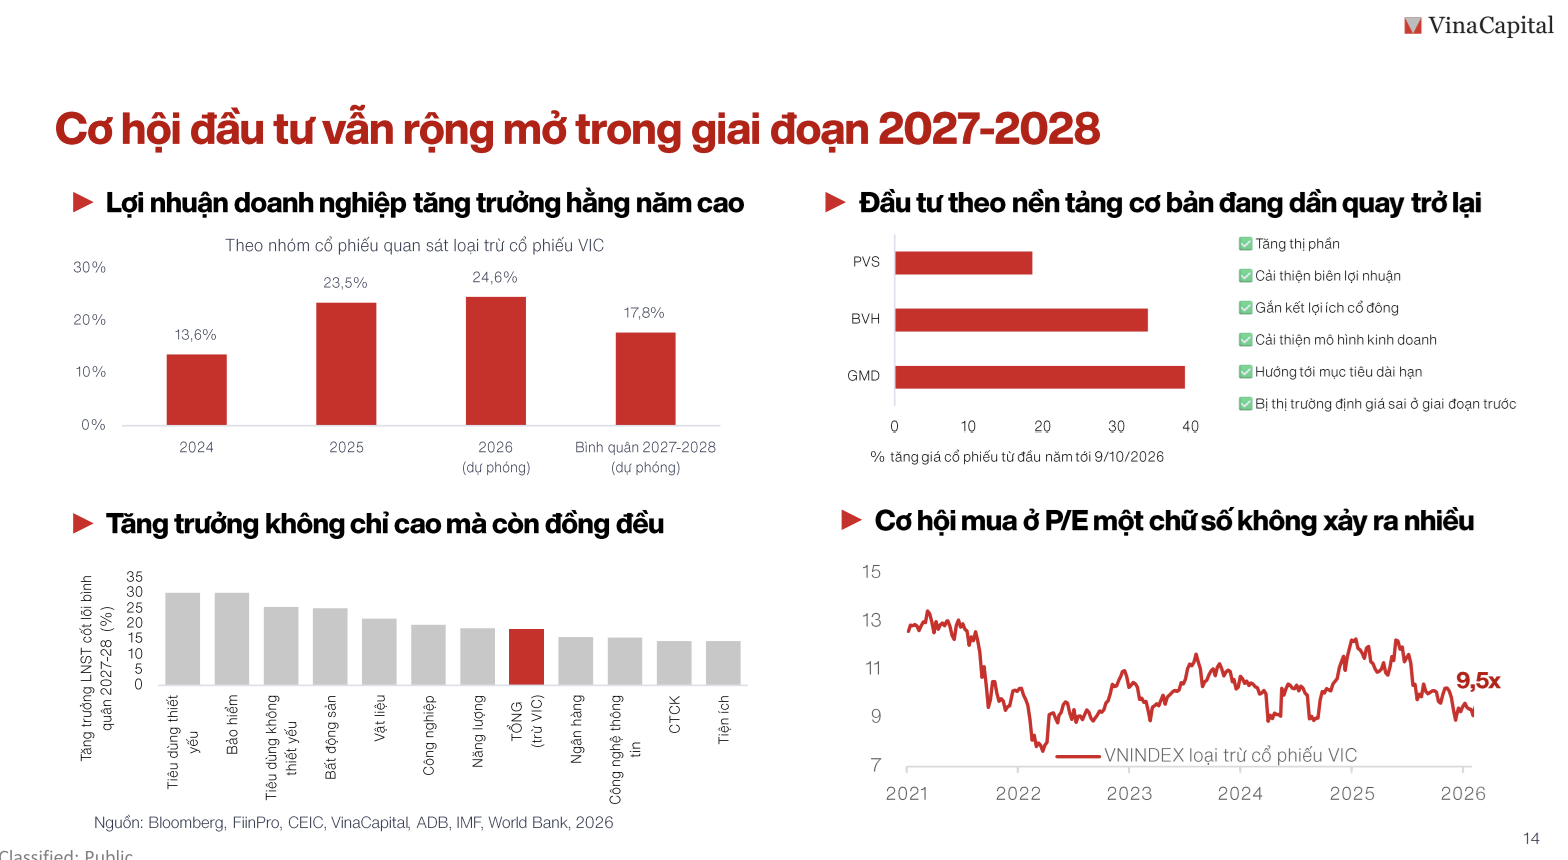
Trong bối cảnh này, phương pháp đầu tư theo nền tảng cơ bản có điều kiện để quay trở lại, thể hiện qua hiệu suất của các cổ phiếu nhóm bảo hiểm, cảng biển và dầu khí từ đầu năm. Hơn nữa, gắn với mục tiêu thị trường chứng khoán Việt Nam đáp ứng các tiêu chí nâng hạng của MSCI trong 3 năm tới, mức định giá P/E hiện tại là cơ sở để các doanh nghiệp niêm yết rà soát và tối ưu hóa chiến lược quan hệ nhà đầu tư (IR). Việc chủ động cải thiện tiêu chuẩn quản trị và minh bạch thông tin sẽ là điều kiện cần để các doanh nghiệp đón nhận nguồn vốn phân bổ mới từ các định chế tài chính toàn cầu.
Cát Lam