
VinaCapital dự báo kinh tế 2027: Đòn bẩy "Đổi mới 2.0" và đầu tư công đồng loạt tăng tốc
VinaCapital dự báo kinh tế 2027: Đòn bẩy "Đổi mới 2.0" và đầu tư công đồng loạt tăng tốc
Theo nhận định từ VinaCapital, nền kinh tế Việt Nam bước vào năm 2027 với động lực dẫn dắt từ tiến trình cải cách thể chế "Đổi mới 2.0" và chiến lược đẩy mạnh giải ngân đầu tư công. Hai yếu tố này không chỉ tháo gỡ các điểm nghẽn về hạ tầng và pháp lý, mà còn thiết lập bộ khung để duy trì đà tăng trưởng, đồng thời củng cố năng lực thu hút dòng vốn quốc tế trong chu kỳ kinh tế mới.
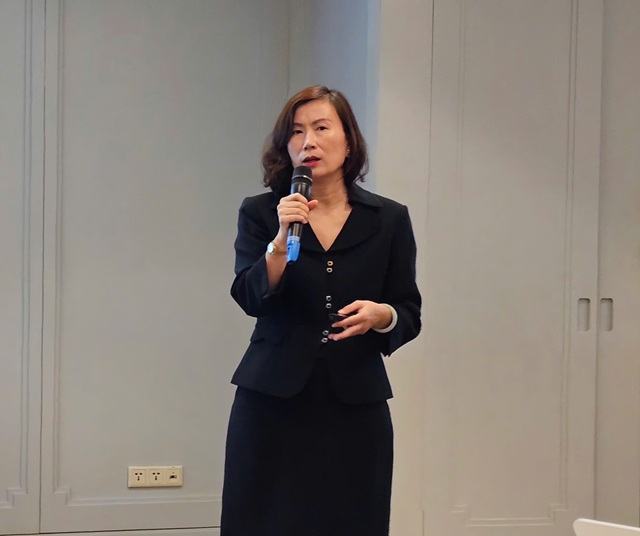
Bà Nguyễn Hoài Thu - Phó Tổng Giám đốc Công ty Quản lý quỹ VinaCapital chia sẻ tại họp báo chiều ngày 13/10/2026.
|
Động lực kép từ công nghiệp hóa và tầng lớp trung lưu
Tại buổi họp báo trong khuôn khổ Hội nghị nhà đầu tư năm 2026 diễn ra vào chiều ngày 13/10, bà Nguyễn Hoài Thu - Phó Tổng Giám đốc Công ty Quản lý quỹ VinaCapital đánh giá, động lực tăng trưởng dài hạn của nền kinh tế hiện được dẫn dắt bởi 2 trụ cột cốt lõi và phát triển song hành là quá trình công nghiệp hóa và sự trỗi dậy mạnh mẽ của tầng lớp trung lưu.
Đối với công nghiệp hóa, các chỉ số đo lường về sản xuất, xuất khẩu và thu hút dòng vốn đầu tư trực tiếp nước ngoài (FDI) đều duy trì quỹ đạo tích cực. Đáng chú ý, bối cảnh thế giới phân cực và những xung đột địa chính trị lại vô tình củng cố vị thế của Việt Nam như một quốc gia kết nối trung lập. Thông qua chiến lược "ngoại giao cây tre", nền kinh tế trong nước đã hấp thụ thành công lượng lớn đơn hàng dịch chuyển từ Trung Quốc. Sự chuyển dịch này không chỉ giới hạn ở các ngành sản xuất gia công truyền thống mà còn lan rộng sang các lĩnh vực ngách mang hàm lượng công nghệ cao. Minh chứng rõ nét là việc một số doanh nghiệp nội địa quy mô nhỏ đã đàm phán và nhận được các đơn hàng sản xuất thiết bị bay không người lái (drone) từ Israel, quốc gia đang có xu hướng đa dạng hóa chuỗi cung ứng toàn cầu.
Trụ cột thứ hai đóng vai trò bệ phóng cho nền kinh tế là sự bùng nổ của tầng lớp trung lưu, xu hướng được kích hoạt rõ nét kể từ khi GDP bình quân đầu người của Việt Nam vượt mốc 4,000 USD. Sự cải thiện đáng kể về quy mô thu nhập đã dẫn đến xu hướng cao cấp hóa trong thói quen tiêu dùng, thể hiện qua việc người dân sẵn sàng chi trả mạnh tay cho các sản phẩm ở phân khúc cao cấp, đặc biệt là nhóm hàng hóa chăm sóc trẻ em. Động lực tiêu dùng nội địa này tiếp tục được củng cố bởi cơ cấu dân số vàng dự kiến kéo dài thêm 12 - 15 năm nữa cùng với quá trình đô thị hóa. Hiện tại, tỷ lệ đô thị hóa của Việt Nam mới đạt mức 40%, cho thấy dư địa phát triển vẫn còn rất lớn để tiến tới mục tiêu 50% trong một thập kỷ tới. Thêm vào đó, tỷ lệ phụ nữ tham gia lực lượng lao động ở mức cao giúp phần lớn các hộ gia đình Việt Nam duy trì được hai nguồn thu nhập song song, từ đó tạo ra sức mua vượt trội so với nhiều quốc gia khác trong khu vực. Cả hai động lực công nghiệp hóa và tiêu dùng đều đang được thúc đẩy trực tiếp bởi làn sóng đầu tư cơ sở hạ tầng quy mô lớn trên cả nước.
Chu kỳ bùng nổ 5 năm tới và điểm sáng quy hoạch TOD
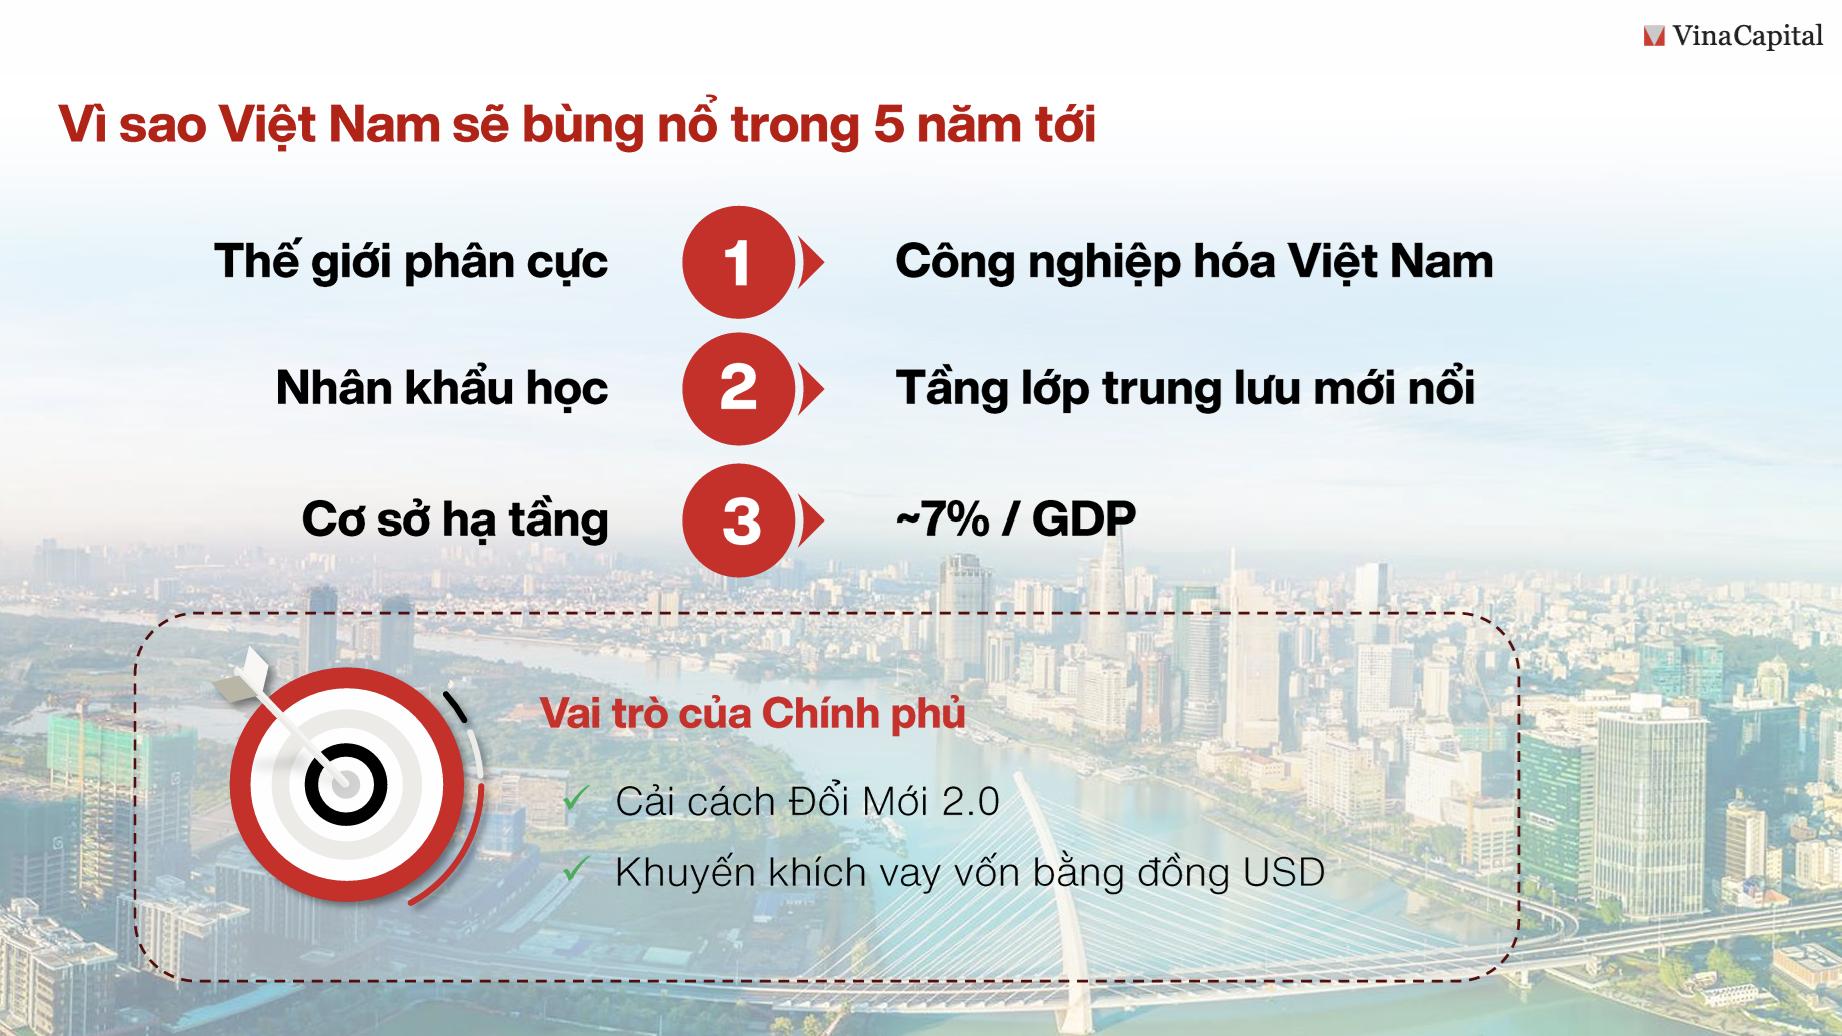
Đánh giá bức tranh toàn cảnh, bà Thu dự báo Việt Nam sẽ chính thức bước vào chu kỳ bùng nổ trong vòng 5 năm tới nhờ sự hội tụ của 3 yếu tố. Những yếu tố này bao gồm cơ hội đan xen từ thế giới phân cực, lợi thế nhân khẩu học trẻ hỗ trợ sức cầu nội địa, và đặc biệt là nguồn lực từ đầu tư cơ sở hạ tầng với tỷ lệ giải ngân lên tới 7% GDP - mức đầu tư rất cao so với mặt bằng chung tại Châu Á. Sự quyết liệt của Chính phủ trong nỗ lực thúc đẩy giải ngân vốn đầu tư công được kỳ vọng sẽ tạo ra hiệu ứng lan tỏa sâu rộng, trực tiếp tạo ra việc làm mới và kích thích vòng quay vốn trong xã hội. Đồng thời, công cuộc cải cách thể chế "Đổi mới 2.0" diễn ra mạnh mẽ từ năm ngoái đến nay, kết hợp với các chính sách khuyến khích huy động vốn bằng đồng USD để phát triển hạ tầng, đang dần thiết lập bộ khung pháp lý và nền tảng tài chính bền vững.
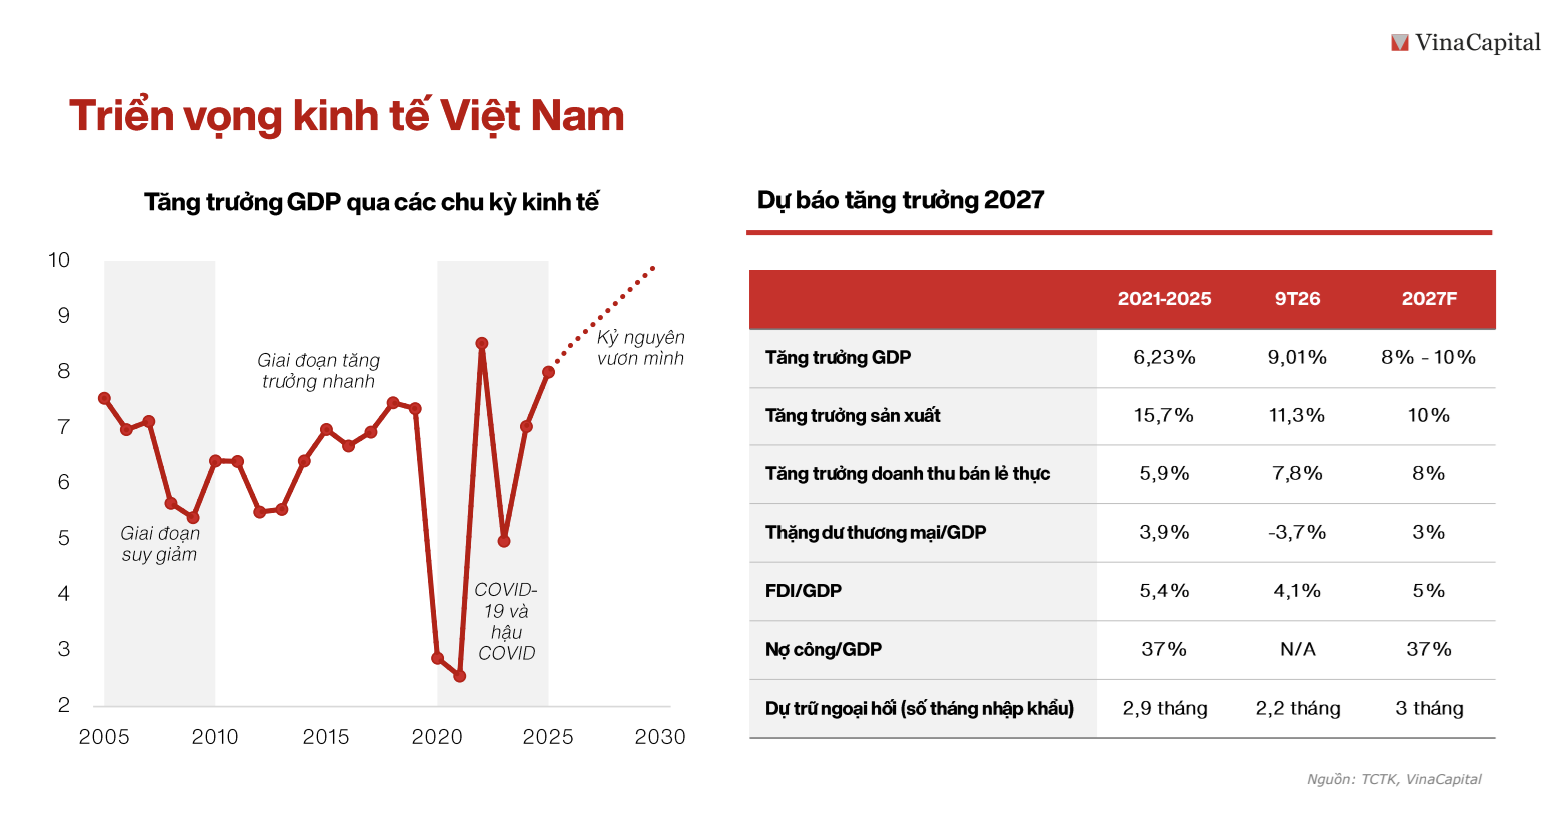
Nhờ những yếu tố nền tảng mang tính cấu trúc này, nền kinh tế Việt Nam được kỳ vọng sẽ đạt mức tăng trưởng GDP dự phóng có thể đạt từ 8 - 10% trong chu kỳ mới. Năm 2026, bất chấp những ảnh hưởng nhất định từ đà suy giảm của nền kinh tế toàn cầu, các chỉ báo cốt lõi vẫn thể hiện sức đề kháng tốt. Tăng trưởng sản xuất công nghiệp được dự báo duy trì ở mức tích cực 10%, trong khi doanh thu bán lẻ thực dự kiến phục hồi hoàn toàn về ngưỡng 8% của giai đoạn trước đại dịch. Bức tranh vĩ mô tiếp tục được củng cố bởi tình trạng cán cân thương mại thặng dư, tỷ lệ FDI/GDP giữ mức ổn định, và khối lượng nợ công được quản trị chặt chẽ dù Chính phủ có thể xem xét phát hành thêm trái phiếu quốc tế. Khối lượng dự trữ ngoại hối cũng luôn được duy trì ở ngưỡng an toàn, tương đương sức mua của 3 tháng nhập khẩu.
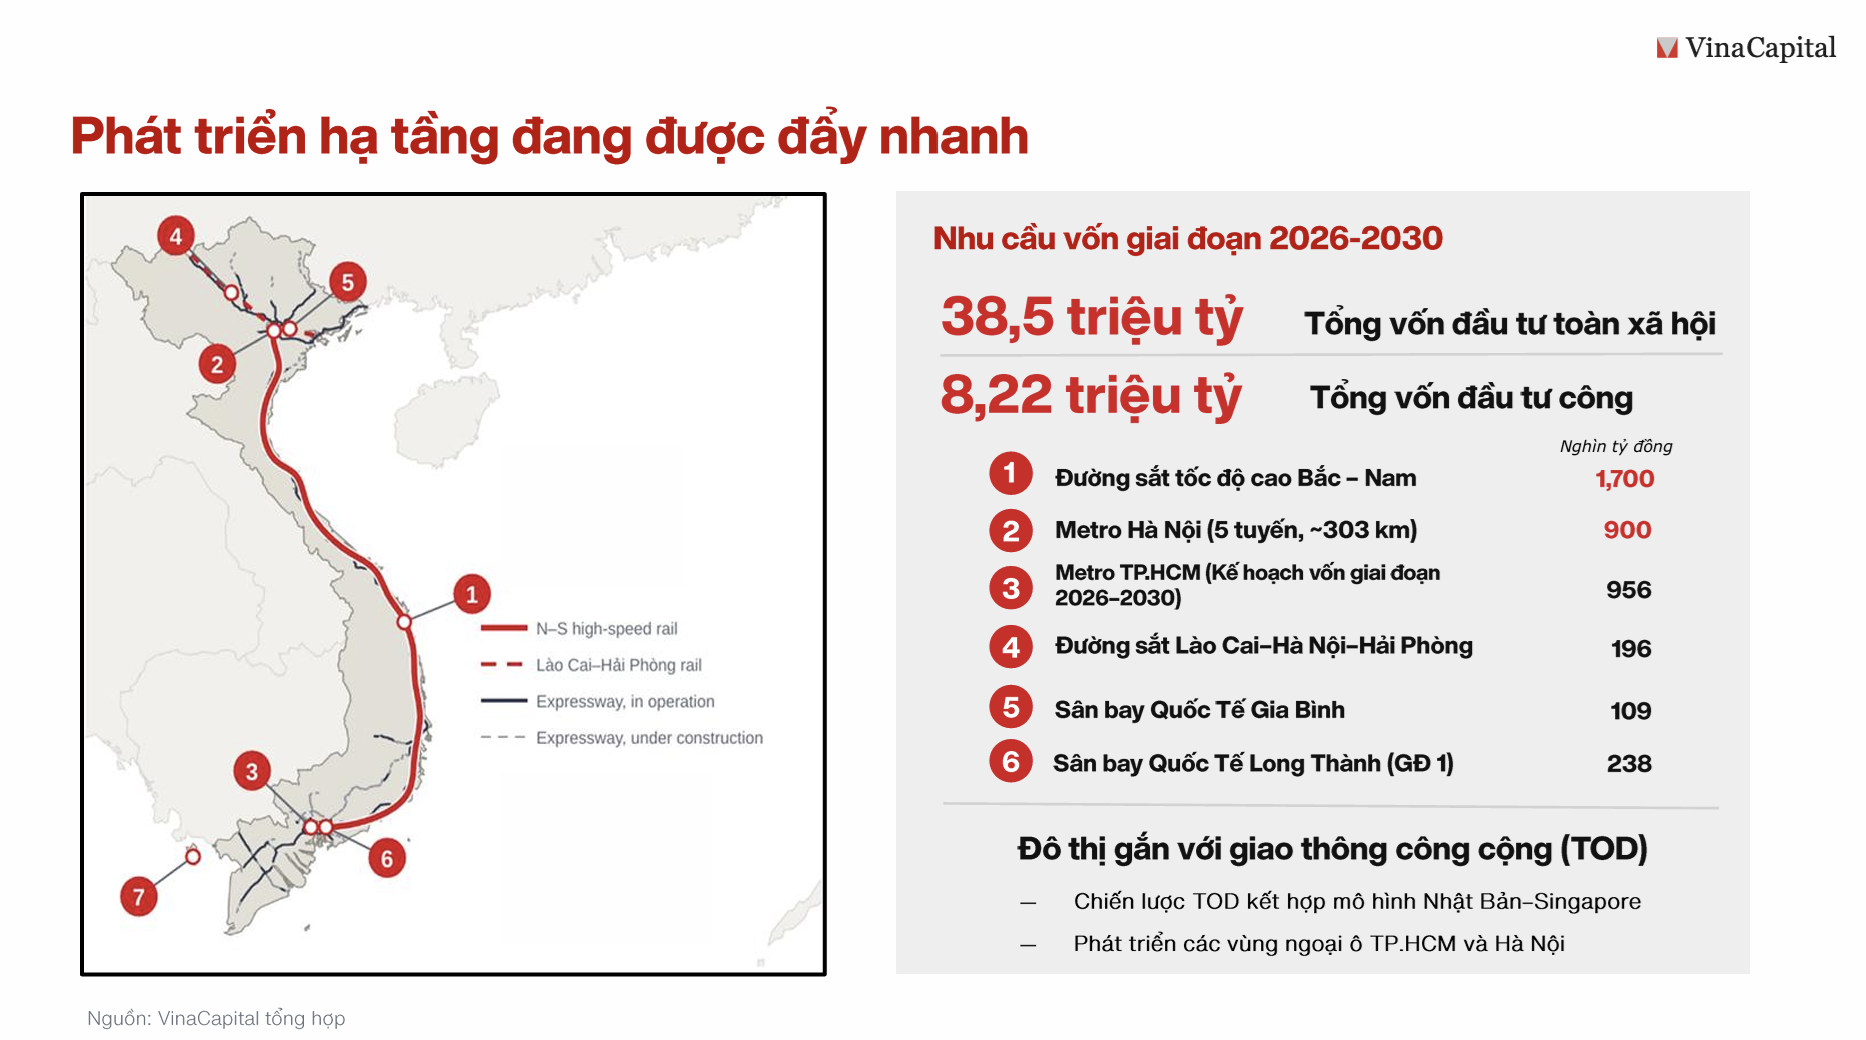
Nhằm duy trì quỹ đạo tăng trưởng trên, theo bà Thu, nền kinh tế ước tính cần một quy mô vốn đầu tư toàn xã hội lên tới 38.5 tỷ USD. Trong cấu trúc nguồn vốn này, ngân sách đầu tư công sẽ gánh vác khoảng 22%, phần lớn còn lại đòi hỏi sự tham gia huy động tích cực từ khu vực kinh tế tư nhân và dòng vốn ngoại khối FDI. Khảo sát các dự án hạ tầng trọng điểm, mô hình phát triển đô thị gắn liền với giao thông công cộng (TOD) đang được giới chuyên môn đánh giá là điểm sáng chiến lược lớn nhất. Bằng việc chắt lọc kinh nghiệm quy hoạch từ Nhật Bản và Singapore, các dự án nhà ở bám theo hệ thống đường sắt đô thị trong tương lai không chỉ tái thiết cấu trúc giao thông mà còn được kỳ vọng sẽ giải quyết triệt để bài toán an cư cho lực lượng lao động nhập cư khổng lồ tại các đại đô thị trung tâm như Hà Nội và TPHCM.
Thách thức của thị trường vốn và lộ trình nâng hạng
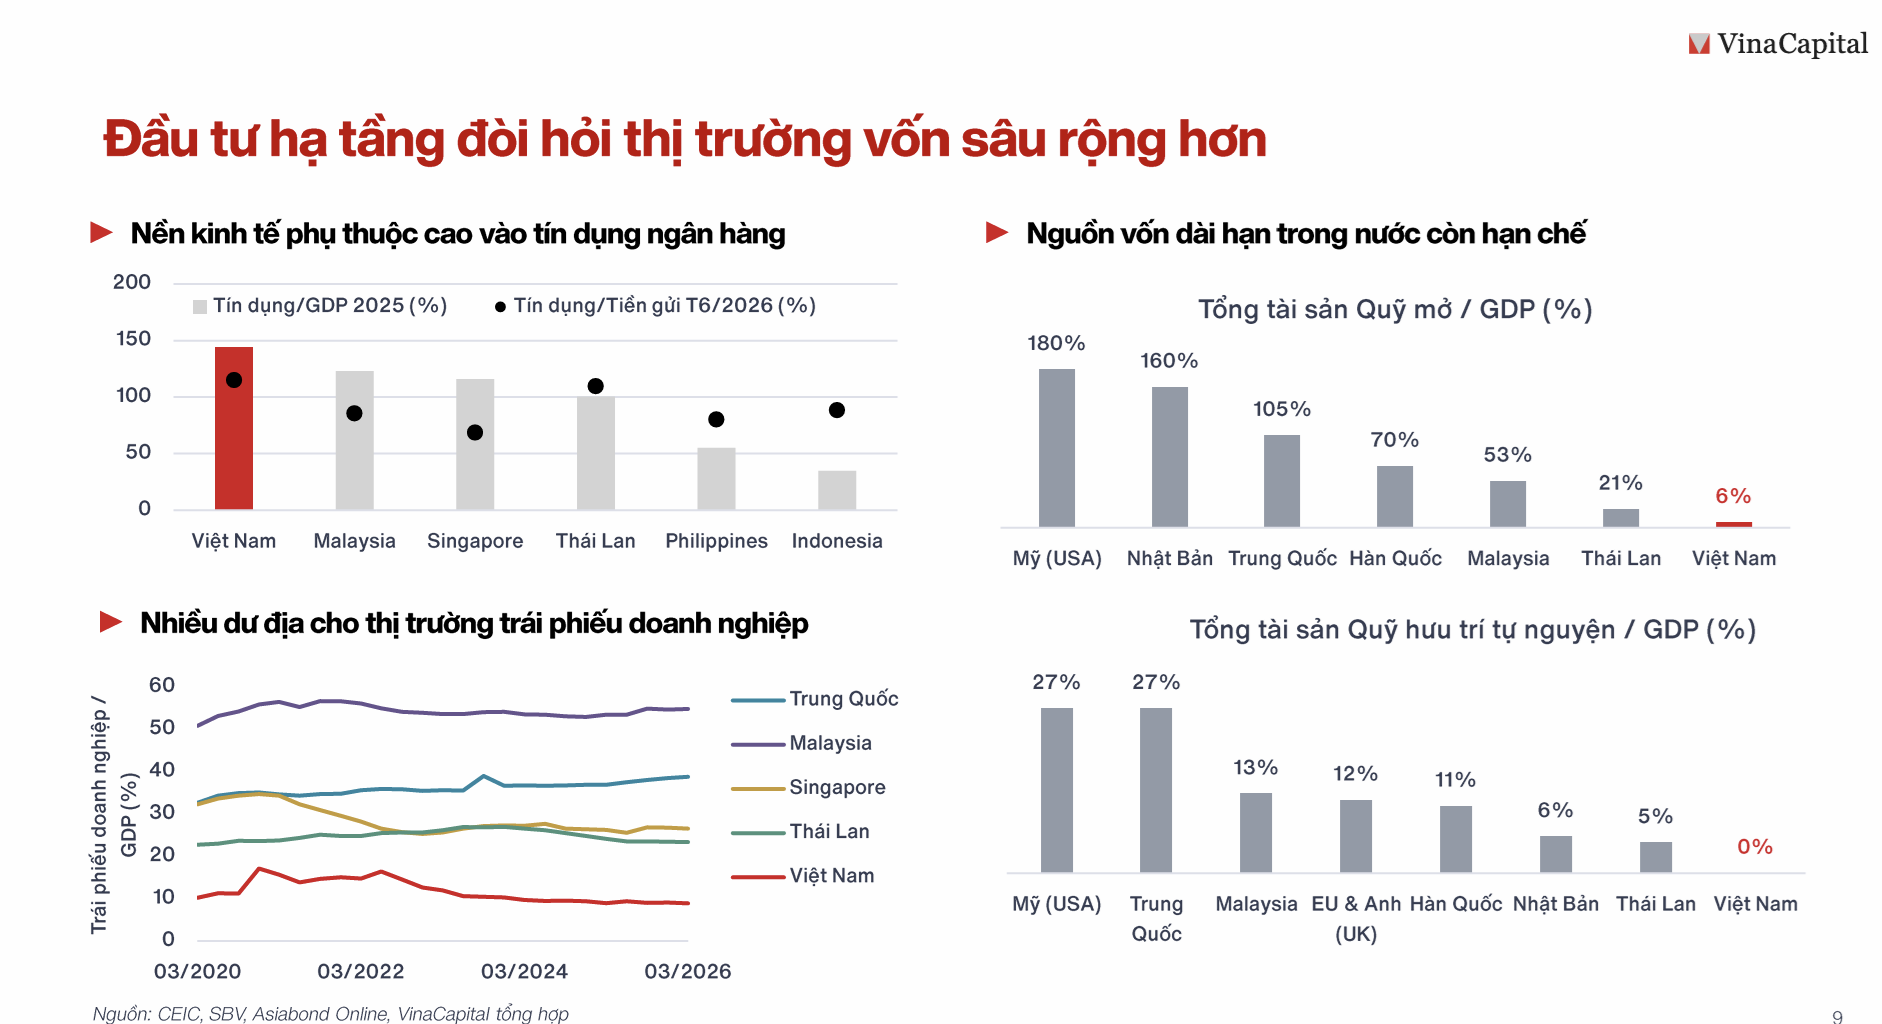
Mặc dù nhu cầu vốn phát triển hạ tầng ở mức cao, thị trường vốn Việt Nam hiện tại chưa đủ sâu rộng để đáp ứng trọn vẹn. Rào cản chính là sự vắng bóng của các quỹ hưu trí và quy mô khiêm tốn của các quỹ mở - những tổ chức thường đóng vai trò là bên mua chủ lực đối với trái phiếu hạ tầng trên thế giới. Nền kinh tế hiện vẫn phụ thuộc nhiều vào tín dụng ngân hàng, ghi nhận mức cao so với các nền kinh tế Châu Á, trong khi quy mô thị trường trái phiếu doanh nghiệp dao động quanh ngưỡng 9-10% GDP.
Tuy nhiên, khả năng thu hút dòng vốn ngoại đang được hỗ trợ bởi bảng cân đối vĩ mô ổn định. Việc duy trì thặng dư cán cân vãng lai, dòng vốn FDI đều đặn và tỷ lệ vay nợ thấp giúp Việt Nam trở thành điểm đến tín dụng tiềm năng trên thị trường quốc tế. Việc tổ chức R&I của Nhật Bản nâng xếp hạng tín nhiệm lên mức "Investment Grade" (Đáng đầu tư) vào đầu tháng 10/2026, cùng triển vọng nâng hạng rổ cổ phiếu từ FTSE - là những cơ sở cụ thể. Xa hơn nữa, để lọt vào danh sách theo dõi nâng hạng của MSCI, Việt Nam cần thực thi cơ chế bù trừ trung tâm (CCP) trong năm tới, nới lỏng tỷ lệ sở hữu nước ngoài (FOL) ở một số ngành, áp dụng công bố thông tin song ngữ, đồng thời đáp ứng tiêu chuẩn của các định chế tài chính quốc tế về tính khả thi trong đầu tư tổ chức và chuẩn mực quản trị.
Cát Lam