
Trung Quốc có đang đi vào vết xe đổ của Nhật Bản?
Trung Quốc có đang đi vào vết xe đổ của Nhật Bản?
Nhật Bản đã mất hàng thập kỷ tăng trưởng sau khi bong bóng bất động sản vỡ. Liệu kịch bản tương tự có thể phá hỏng tham vọng của Chủ tịch Trung Quốc Tập Cận Bình?
Ảnh: FT
|
Xu, một kỹ sư bán dẫn tại Thượng Hải, lẽ ra phải cảm thấy mình đang nắm giữ lợi thế lớn trong nền kinh tế mới của Trung Quốc. Anh có thu nhập tốt trong một ngành then chốt đối với tương lai đất nước, vốn được nhà nước hỗ trợ hào phóng suốt nhiều thập kỷ.
Thế nhưng, bất chấp triển vọng rộng mở phía trước, người đàn ông 29 tuổi này vẫn ngần ngại chi tiêu mạnh tay. Trong bối cảnh tỷ lệ thất nghiệp ở giới trẻ cao, giá bất động sản giảm và mạng lưới an sinh xã hội còn mỏng manh, thu nhập của anh ngày càng trở nên quý giá. Xu cho biết tâm lý “hạ cấp tiêu dùng” và bi quan đang hiện diện ở khắp nơi.
“Bản thân tôi cũng chịu nhiều áp lực hơn trước, nên ít muốn ra ngoài và chi tiêu hơn”, Xu nói thêm.
Sự suy giảm niềm tin như vậy gợi lên một viễn cảnh đáng lo ngại, quen thuộc đến lạnh người. Với Xu và hàng triệu người Trung Quốc khác, nền kinh tế lớn thứ hai thế giới ngày càng giống Nhật Bản trong giai đoạn trì trệ và giảm phát kéo dài sau khi bong bóng bất động sản vỡ vào năm 1990.
Những điểm tương đồng xuất hiện ở khắp nơi, từ nhân khẩu học suy yếu, giảm phát dai dẳng, tiêu dùng ảm đạm cho đến thị trường chứng khoán và bất động sản trì trệ. Theo tính toán của Capital Economics, tổng nợ công và nợ tư nhân của Trung Quốc hiện tương đương khoảng 300% GDP, tiến gần mức của Nhật Bản.
Giới lãnh đạo Trung Quốc đã nghiên cứu kỹ kinh nghiệm Nhật Bản nhằm tránh lặp lại những sai lầm chính sách từng khiến Tokyo chật vật ứng phó với suy thoái.
Tuy nhiên, bất chấp các nỗ lực đó, những dấu hiệu trì trệ kiểu Nhật Bản vẫn ngày càng lan rộng tại Trung Quốc, thể hiện qua tâm lý tiêu dùng dè dặt và áp lực giảm phát.
Theo Goldman Sachs, phiên bản cập nhật của chỉ số “Nhật Bản hóa” (Japanisation index) - thước đo do nhà kinh tế học quá cố Takatoshi Ito xây dựng - cho thấy Trung Quốc liên tục mang đặc điểm của nền kinh tế Nhật Bản hóa ở mức độ cao hơn chính Nhật Bản trong suốt 5 năm qua.
Bao trùm lên tất cả là điều mà các nhà kinh tế gọi là quy luật sắt của nhân khẩu học. Dân số Nhật Bản bắt đầu suy giảm vào năm 2009, trong khi Trung Quốc bước vào giai đoạn này từ năm 2022 và được dự báo suy giảm nhanh hơn, làm xấu đi triển vọng kinh tế.
Triển vọng đó đe dọa uy tín của Chủ tịch Tập Cận Bình với tư cách người chèo lái nền kinh tế đáng tin cậy. Đồng thời, khả năng Trung Quốc vượt Mỹ để trở thành nền kinh tế lớn nhất thế giới trong một hoặc hai thập kỷ tới cũng trở nên kém chắc chắn hơn - tương tự những dự báo từng được đưa ra về Nhật Bản.
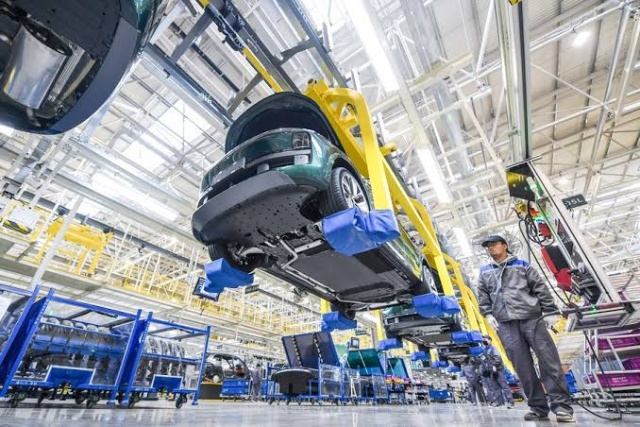
Một dấu hiệu khác gợi nhớ giai đoạn trì trệ của Nhật Bản sau thập niên 1990 là cảnh báo của Quỹ Tiền tệ Quốc tế (IMF) tuần trước về số lượng doanh nghiệp “xác sống” (zombie companies) ngày càng tăng tại châu Á. Đây là những doanh nghiệp chỉ có thể tiếp tục tồn tại nhờ các ngân hàng nới lỏng điều kiện tín dụng. Hiện tượng này đang thể hiện rõ trong ngành sản xuất được trợ cấp mạnh của Trung Quốc.
Ngoài những lĩnh vực được ưu tiên, doanh nghiệp ngày càng ngần ngại đầu tư, trong khi các hộ gia đình tích trữ tiền mặt thay vì chi tiêu. Những cụm từ từng xuất hiện tại Nhật Bản trong thập niên 1990, như “kỷ băng hà tuyển dụng” và “phá giá hàng hóa”, đang dần đi vào ngôn ngữ thường ngày tại Trung Quốc.
Các nhà kinh tế có thể nhận ra dấu hiệu Nhật Bản hóa trong dữ liệu, còn Xu nhìn thấy chúng trong từng bữa sáng, bữa trưa và bữa tối. Các nhà hàng trên khắp Trung Quốc đang cạnh tranh bằng những suất ăn có giá dưới 10 Nhân dân tệ (1.50 USD).
“Dường như khách hàng chỉ quan tâm đến việc ăn cho no, thay vì hương vị món ăn hay chất lượng”, Xu nói.
Điều này cũng gợi nhớ Nhật Bản, nơi các nhà hàng lao vào cuộc chiến giá cả bào mòn biên lợi nhuận để giành giật sức mua ngày càng thu hẹp của người tiêu dùng khi giảm phát lan rộng. Giá một bát cơm thịt bò cơ bản tại chuỗi gyudon hàng đầu Nhật Bản từng đạt đỉnh 400 yen vào cuối năm 1990, tương đương 2.50 USD theo tỷ giá hiện nay, trước khi giảm xuống. Mãi đến năm 2021, mức giá này mới trở lại 400 yen.
“Nhật Bản bị chỉ trích vì phản ứng quá ít và quá muộn. Nước này chậm triển khai những biện pháp quyết liệt cần thiết và ngần ngại chấp nhận những tổn thất trước mắt”, Toshiya Tsugami, chuyên gia tại Viện Quan hệ Quốc tế Nhật Bản chuyên nghiên cứu so sánh kinh tế Trung Quốc và Nhật Bản, nhận định.
“Trung Quốc dường như đang làm mọi cách có thể, nhưng chỉ xử lý các triệu chứng. Trên thực tế, những vấn đề của nước này đang ngày càng lớn và nghiêm trọng hơn”, ông nói thêm.
Dù giá năng lượng tăng do chiến tranh Iran gần đây đã giúp giá xuất xưởng của Trung Quốc thoát khỏi tình trạng giảm phát kéo dài hơn ba năm, các nhà kinh tế cho rằng nhu cầu yếu vẫn là vấn đề dai dẳng. Người tiêu dùng đang giảm nợ; tính đến tháng 8 năm nay, dư nợ ngân hàng đối với các hộ gia đình đã giảm lần đầu tiên trong lịch sử.
Năm năm sau khi bong bóng bất động sản Trung Quốc vỡ, một số nhà kinh tế lo ngại nền kinh tế đã đi được nửa chặng đường của “thập kỷ mất mát” đầu tiên, và giai đoạn này có thể kéo dài sang thập kỷ thứ hai, thậm chí thứ ba.
Tuy nhiên, những người khác cho rằng hai nền kinh tế có sự khác biệt đáng kể. Andrew Tilton, nhà kinh tế trưởng khu vực châu Á - Thái Bình Dương tại Goldman Sachs, cho biết Trung Quốc “đã nỗ lực rất lớn để bảo đảm ngành sản xuất duy trì năng lực cạnh tranh và giữ vững thị phần”. Tăng trưởng GDP quý 3 đạt 4.5% so với cùng kỳ năm trước, theo số liệu công bố trong tuần này, phần lớn nhờ xuất khẩu tăng trưởng.
Theo tờ Financial Times, Trung Quốc hiện cũng có mức độ phát triển thấp hơn Nhật Bản vào thời điểm bong bóng tài sản vỡ, đồng nghĩa vẫn còn dư địa tăng trưởng lớn hơn. Nước này cũng có khả năng chống chịu sức ép chính trị từ Mỹ liên quan đến tỷ giá tốt hơn Nhật Bản trước đây.
Isabelle Mateos y Lago, nhà kinh tế trưởng tại BNP Paribas, cho rằng dù có những điểm tương đồng, khác biệt giữa hai nền kinh tế quan trọng hơn nhiều.
“Trung Quốc có thể khôi phục sức sống cho nền kinh tế trong nước bằng cách giải quyết nguyên nhân gốc rễ khiến các hộ gia đình tiết kiệm ở mức đáng kinh ngạc - tỷ lệ này hiện xấp xỉ gấp đôi mức của Nhật Bản vào đầu thập niên 1980”, bà nói.
Dẫu vậy, sự đảo chiều trong tâm lý thị trường so với một thập kỷ trước là rất đáng chú ý.
“Không lâu trước đây, người ta vẫn vẽ các đường xu hướng cho thấy Trung Quốc sẽ tiếp tục tăng trưởng 7%, 8% hay thậm chí 10% mỗi năm trong hai thập kỷ tiếp theo”, Adam Slater, nhà kinh tế trưởng tại Oxford Economics, cho biết.
“Giờ đây, chỉ trong chớp mắt, chúng ta đã phải tính đến khả năng tăng trưởng của Trung Quốc giảm xuống quanh 3% mỗi năm trong vòng một thập kỷ tới. Triển vọng đã thay đổi rất lớn.”
Bong bóng bất động sản Trung Quốc và cuộc suy thoái bảng cân đối kế toán
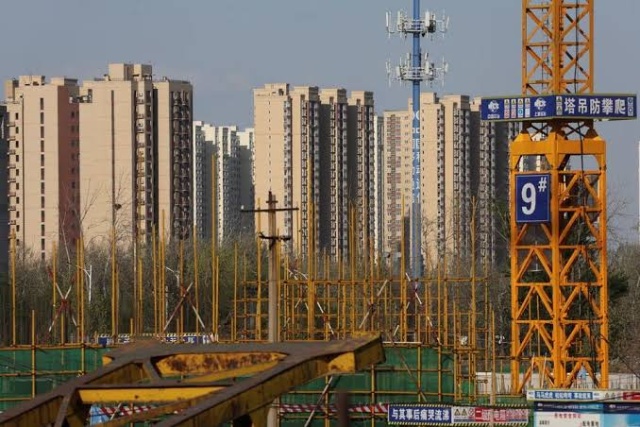
Bong bóng bất động sản Trung Quốc là bong bóng lớn nhất trong lịch sử, vượt xa cả cơn sốt đầu cơ tại Nhật Bản cuối thập niên 1980. Vào thời kỳ đỉnh cao, lĩnh vực này chiếm tới một phần ba nền kinh tế Trung Quốc.
Sự suy thoái kể từ khi bong bóng vỡ vào năm 2021 diễn ra rất mạnh. Theo Macquarie, số lượng nhà ở khởi công mới đã giảm 78% so với đỉnh. Để so sánh, mức giảm tại Mỹ là 73% trong giai đoạn 2005-2009, còn Nhật Bản ghi nhận mức giảm 65% trong giai đoạn 1996-2025.
Sự sụp đổ của thị trường bất động sản đã dẫn đến điều mà Richard Koo, nhà kinh tế trưởng tại Viện Nghiên cứu Nomura, gọi là “suy thoái bảng cân đối kế toán” (balance sheet recession). Ông đặt ra thuật ngữ này vào thập niên 1990 để mô tả xu hướng doanh nghiệp và cá nhân Nhật Bản ưu tiên trả nợ thay vì vay thêm để đầu tư hoặc tiêu dùng.
Nhu cầu suy yếu và giảm phát sau đó khiến gánh nặng nợ trở nên nghiêm trọng hơn, tạo thành vòng luẩn quẩn. Cơ hội đầu tư thu hẹp, thị trường lao động trở nên trì trệ và tiền lương gần như không tăng.
Tương tự Nhật Bản, nhu cầu vay nợ tại Trung Quốc đã giảm mạnh kể từ khi thị trường bất động sản sụp đổ. Tổng dư nợ cho vay bằng Nhân dân tệ của nước này trong tháng 9 tăng 4.8% so với cùng kỳ năm trước, mức thấp kỷ lục và giảm từ 4.9% trong tháng 8.
Theo báo cáo của Xiaoxi Zhang, chuyên gia phân tích tại Gavekal Dragonomics, điều kiện kinh tế suy yếu khiến tỷ lệ người trưởng thành Trung Quốc có các khoản vay quá hạn lên tới 10.6% trong năm ngoái, so với khoảng 7.8% một năm trước đó.
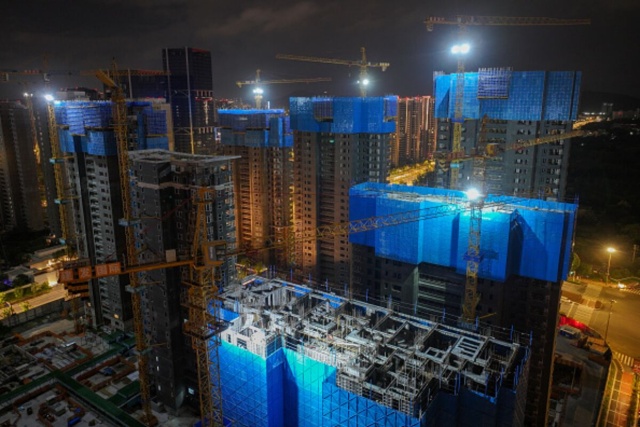
Số liệu chính thức cho thấy tỷ lệ thất nghiệp tại khu vực đô thị Trung Quốc ổn định một cách đáng ngạc nhiên, quanh mức 5%. Tuy nhiên, tỷ lệ thất nghiệp ở thanh niên vẫn cao so với tiêu chuẩn quốc tế, đạt 18.9% trong tháng 8.
Chính quyền địa phương cũng đang tìm cách giảm nợ sau khi vay hàng trăm tỷ USD để tài trợ cho các dự án đầu tư thường kém hiệu quả trong thời kỳ bùng nổ bất động sản.
Riêng tỉnh Quý Châu đã chi khoảng 770 tỷ Nhân dân tệ (115 tỷ USD) mỗi năm cho các dự án hạ tầng quy mô lớn trong giai đoạn 2017-2023, bao gồm một số cây cầu cao nhất thế giới. Giờ đây, thời kỳ chi tiêu mạnh tay đó dường như đã kết thúc.
Trong khu vực tư nhân, các doanh nghiệp thuộc những ngành công nghệ cao được ưu tiên hoặc các ngành xuất khẩu vẫn tiếp tục vay vốn. Ngược lại, những doanh nghiệp phụ thuộc vào nền kinh tế nội địa đang suy yếu lại không muốn vay thêm.
Dấu hiệu rõ ràng nhất cho thấy nhu cầu tín dụng của Trung Quốc suy yếu là lợi suất trái phiếu chính phủ kỳ hạn 10 năm chỉ ở mức 1.7%. Koo cho rằng đây là mức “vô lý đến khó tin”. Giá trái phiếu tăng, khiến lợi suất giảm, bởi nhà đầu tư không bị thuyết phục bởi các cơ hội đầu tư khác trong nền kinh tế và lựa chọn gửi tiền vào nợ chính phủ.
Theo Koo, lợi suất này “ít nhất phải ở mức 3% hoặc 4%”.
Ông cho rằng cách ứng phó tốt nhất với suy thoái bảng cân đối kế toán là chính phủ tăng chi tiêu tài khóa để huy động nguồn tiết kiệm đang tích tụ trong hệ thống ngân hàng, thay vì lặp lại sai lầm của Nhật Bản khi hạ lãi suất để kích thích kinh tế.
Theo ông, chính sách tiền tệ nới lỏng chỉ khuyến khích các doanh nghiệp tiếp tục tồn tại trong tình trạng cầm chừng mà không giải quyết những khiếm khuyết căn bản trong mô hình kinh doanh, đồng thời dẫn đến phân bổ vốn sai lệch.
Chính quyền ông Tập đã công bố một số chương trình hỗ trợ tiêu dùng, chẳng hạn trợ cấp cho các khoản mua sắm một lần đối với hàng hóa như tivi và đồ gia dụng. Tuy nhiên, những biện pháp này chỉ khiến các hộ gia đình chi tiêu sớm hơn, thay vì giúp thu nhập tăng lên.
“Nhiều người Trung Quốc hiểu rõ nhu cầu kích thích tài khóa, nhưng chính phủ vẫn chưa thực sự điều chỉnh lập trường”, Koo nói. “Họ đã triển khai một số biện pháp, nhưng chưa đủ để bù đắp áp lực giảm phát".
Xuất khẩu mạnh giúp Trung Quốc trì hoãn cải cách trong nước?
Theo các nhà kinh tế, một trong những lý do khiến Bắc Kinh ngần ngại triển khai kích thích kinh tế trong nước là thành tích xuất khẩu mạnh mẽ.
Thặng dư thương mại của Trung Quốc đạt 1.2 ngàn tỷ USD trong năm ngoái - mức lớn nhất từng được một quốc gia ghi nhận - và có thể đạt hoặc vượt con số này trong năm nay.
Các nhà hoạch định chính sách tại Bắc Kinh tin rằng xuất khẩu mạnh sẽ giúp Trung Quốc có thêm thời gian chờ thị trường bất động sản ổn định. Trong lúc đó, họ tiếp tục đầu tư vào các lĩnh vực như sản xuất chip và AI khi đất nước cạnh tranh với Mỹ để giành ưu thế địa chính trị.
Một cố vấn của chính phủ Trung Quốc cho biết giới lãnh đạo cấp cao tin rằng các khoản đầu tư dài hạn vào công nghệ cao sẽ mang lại kết quả mà Nhật Bản đã không đạt được sau khi bong bóng tài sản vỡ.
Vị cố vấn chỉ ra năng lực sản xuất bán dẫn ngày càng tăng của Trung Quốc, trong khi Nhật Bản từng để mất vị thế trong ngành này vào tay Đài Loan và Hàn Quốc trong hai thập kỷ mất mát.
“Vì vậy, Trung Quốc khác biệt. Chúng tôi đã chủ động làm điều này”, vị cố vấn nói thêm. “Chúng tôi không chờ đến khi bong bóng bất động sản tự vỡ, mà chủ động và có tính toán để quá trình này diễn ra.”
Ông cho biết Bắc Kinh chấp nhận hy sinh tâm lý tiêu dùng trong nước hiện tại để đổi lấy lợi ích dài hạn. “Họ tin rằng giai đoạn suy thoái bất động sản này sẽ không kéo dài quá lâu.”
Tỷ trọng của Nhật Bản trong giá trị gia tăng sản xuất toàn cầu đạt 23% vào năm 1995, trước khi giảm xuống 11% vào năm 2010. Trong khi đó, tỷ trọng của Trung Quốc vẫn ở mức 28% vào năm 2024.
Một số nhà kinh tế lưu ý rằng kể từ khi bong bóng bất động sản vỡ, các nhà xuất khẩu Trung Quốc đã gia tăng thị phần sản xuất toàn cầu, trái ngược với sự suy giảm của Nhật Bản.
“Kể từ khi căng thẳng thương mại Mỹ - Trung bắt đầu vào năm 2018, tổng kim ngạch xuất khẩu của Trung Quốc đã tăng khoảng 52%, còn thặng dư thương mại hàng hóa tăng hơn gấp ba lần”, Larry Hu, nhà kinh tế trưởng về Trung Quốc tại Macquarie, viết trong một báo cáo nghiên cứu.
Ông cho biết diễn biến này trái ngược rõ rệt với Nhật Bản, nơi đầu tư vốn của doanh nghiệp giảm khoảng 14% trong giai đoạn 1990-2010 khi các công ty tập trung củng cố bảng cân đối kế toán.
“Đầu tư vốn yếu kéo dài là một phần lý do khiến Nhật Bản bỏ lỡ nhiều làn sóng thay đổi công nghệ sau đó, trong các lĩnh vực internet và bán dẫn”, ông nói.
Tuy nhiên, một số chuyên gia cảnh báo đà bùng nổ xuất khẩu hàng sản xuất của Trung Quốc có thể không bền vững, khi các đối tác thương mại lớn như Mỹ và Liên minh châu Âu (EU) ngày càng phản ứng mạnh trước làn sóng hàng hóa giá rẻ.
Năm 1985, khi xuất khẩu Nhật Bản tăng mạnh, nước này trên thực tế bị buộc phải tái cân bằng nền kinh tế bằng cách chấp nhận đồng yen tăng giá. Theo Koo, Thỏa thuận Plaza với Mỹ và các nước khác giúp duy trì sự cởi mở của các đối tác thương mại đối với hàng hóa Nhật Bản.
Tuy nhiên, truyền thông nhà nước Trung Quốc mô tả thỏa thuận này như một sự đầu hàng. Tháng trước, tờ China Daily viết: “Việc Nhật Bản nhượng bộ chịu ảnh hưởng không kém từ sự phụ thuộc an ninh vào Mỹ so với các yếu tố kinh tế, và cú sốc sau đó đã kích hoạt sự sụp đổ của thị trường tài sản cùng tình trạng trì trệ kinh tế kéo dài”.
“Nhật Bản từng phản ứng trước sức ép chính trị và chính sách của Mỹ liên quan đến đồng nội tệ yếu theo cách mà Trung Quốc không làm”, Tilton tại Goldman Sachs nhận định. “Không phải chịu những ràng buộc từ bầu cử tương tự, Trung Quốc có thể tiếp tục điều chuyển nguồn lực khỏi khu vực hộ gia đình lâu hơn Nhật Bản từng làm.”
Hu của Macquarie cho rằng ngay cả khi xuất khẩu không thể duy trì ở mức hiện tại, Bắc Kinh vẫn có đủ dư địa tài khóa để kích thích tiêu dùng.
“Sau năm năm điều chỉnh đầy đau đớn, các nhà hoạch định chính sách đã làm xẹp bong bóng bất động sản”, ông viết. “Giờ đây, với lạm phát thấp, lãi suất thấp và đồng nội tệ bị định giá thấp, họ có nhiều dư địa chính sách để chuyển hướng, chẳng hạn thông qua một chương trình kích thích nhà ở mạnh mẽ.”
Thế hệ trẻ Trung Quốc đối mặt nguy cơ trở thành “thế hệ mất mát”
Không phải ai cũng tin rằng quá trình chuyển hướng chính sách sẽ dễ dàng. Giống như hai thế hệ người Nhật phải gánh chịu hậu quả từ sự sụp đổ của bong bóng tài sản thập niên 1980, một thế hệ người trẻ Trung Quốc hiện đang chịu tác động nặng nề nhất từ đà suy giảm của nền kinh tế trong nước.
Andrew Batson, chuyên gia phân tích tại Gavekal, tính toán rằng khoảng 74 triệu người Trung Quốc đã hoàn thành chương trình học và gia nhập lực lượng lao động kể từ năm 2022.
Theo ông, nền kinh tế yếu khiến nhiều người trong “thế hệ mất mát” này vỡ mộng về triển vọng tương lai, qua đó làm quá trình ổn định thị trường bất động sản thêm khó khăn.
Các chuyên gia phân tích của Goldman Sachs cho rằng bóng mây tâm lý này thậm chí còn quan trọng hơn sức ép nhân khẩu học khi đánh giá mức độ Nhật Bản hóa có thể tác động đến Trung Quốc.
Tại Nhật Bản, “kênh kỳ vọng” (expectation channel) - khi hộ gia đình và doanh nghiệp không còn nhìn thấy triển vọng tăng trưởng dài hạn - đã tạo ra vòng luẩn quẩn: tiêu dùng và đầu tư suy giảm, kéo kỳ vọng xuống thấp hơn nữa.
Zhu Ning, nhà kinh tế học đồng thời là tác giả một cuốn sách về bong bóng bất động sản Trung Quốc, cho biết người trẻ “đơn giản là không còn nghĩ mua nhà có ý nghĩa về mặt kinh tế hay đầu tư, bởi tất cả những gì họ chứng kiến trong năm năm qua là giá nhà giảm 30-40%”.
Ông cho rằng thị trường chứng khoán có thể trở thành lựa chọn thay thế cho một bộ phận hộ gia đình đang tìm kiếm cơ hội đầu tư. Hiện có khoảng 200 triệu người Trung Quốc sở hữu cổ phiếu.
Tuy nhiên, một câu hỏi lớn hơn đối với một số nhà kinh tế là liệu bong bóng tài sản của Trung Quốc đã thực sự vỡ hoàn toàn hay chưa, xét đến tỷ lệ đầu tư vẫn ở mức đặc biệt cao.
Tổng vốn hình thành tài sản cố định - tức việc mua sắm tài sản phục vụ sản xuất hàng hóa và dịch vụ - tương đương 40% GDP Trung Quốc trong năm 2024, so với 28% tại Nhật Bản và mức trung bình 22% của OECD. Hoạt động đầu tư này được thúc đẩy bởi thâm hụt tài khóa mở rộng, mà Goldman Sachs dự báo sẽ lên tới 11% GDP trong năm nay.
Không ai biết khi nào khối nợ này sẽ trở nên không bền vững.
“Tôi cho rằng Trung Quốc thực sự vẫn chưa bắt đầu quá trình điều chỉnh, bởi nợ tiếp tục tăng với tốc độ đáng kinh ngạc”, Michael Pettis, nghiên cứu viên cao cấp tại Quỹ Carnegie vì Hòa bình Quốc tế, nhận định.
“Chúng ta sẽ chứng kiến đầu tư tăng mạnh trở lại vào cuối năm nay, bởi tôi không nghĩ giới lãnh đạo Trung Quốc sẵn sàng chấp nhận tăng trưởng GDP thấp hơn mục tiêu 4%.”
Trong trường hợp Nhật Bản, quá trình điều chỉnh bắt đầu tương đối rõ ràng vào năm 1991, sau khi thị trường bất động sản và chứng khoán sụp đổ. “Tôi không chắc Trung Quốc sẽ có một mốc khởi đầu rõ ràng như vậy”, Pettis nói thêm.
Một số người cho rằng quá trình điều chỉnh của Trung Quốc bắt đầu vào năm 2022, sau chiến dịch siết đòn bẩy quá mức trong lĩnh vực bất động sản. Những người khác lại cho rằng mốc khởi đầu là năm 2015, khi thị trường chứng khoán sụp đổ buộc nước này hạ lãi suất, mở đầu giai đoạn cuối của chu kỳ bùng nổ bất động sản. Gần đây hơn, Trung Quốc lại chứng kiến sự bùng nổ đầu tư vào sản xuất.
Cuốn sách nổi tiếng Japan as Number One, xuất bản năm 1979, từng tạo ra làn sóng dự báo rằng kinh tế Nhật Bản sẽ vượt Mỹ. Những dự báo đó vẫn tồn tại ngay cả khi Nhật Bản đã bước vào thập kỷ mất mát đầu tiên.
Các nhận định tương tự về Trung Quốc từng xuất hiện dày đặc cho đến gần đây, nhưng nay đã thưa dần. Nếu Bắc Kinh không thể thoát khỏi quỹ đạo Nhật Bản hóa, triển vọng bắt kịp Mỹ sẽ ngày càng xa vời.
Slater của Oxford Economics không loại trừ khả năng tăng trưởng của Trung Quốc giảm xuống còn 2-2.5% mỗi năm trong thập kỷ tới, chỉ bằng một nửa mức bình quân của thập kỷ vừa qua. Khi đó, hy vọng vượt Mỹ của ông Tập Cận Bình có thể ngày càng khó thành hiện thực, tương tự cách thách thức mà Nhật Bản từng đặt ra với Mỹ dần lắng xuống trong thập niên 1990.
“Quá trình bắt kịp về cơ bản sẽ chững lại”, ông nói.
Vũ Hạo