
Phép thử dòng tiền trước 5.6 tỷ USD trái phiếu bất động sản sắp đáo hạn
Phép thử dòng tiền trước 5.6 tỷ USD trái phiếu bất động sản sắp đáo hạn
Doanh nghiệp bất động sản sẽ phải thanh toán 5.6 tỷ USD trái phiếu đáo hạn trong 12 tháng tới, chiếm phần lớn áp lực đáo hạn của thị trường trái phiếu doanh nghiệp Việt Nam. Khi thanh khoản ngân hàng căng và khung pháp lý mới siết chặt điều kiện phát hành, khả năng tự tạo dòng tiền của doanh nghiệp sẽ là yếu tố quyết định.
Theo báo cáo của Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA) tại Diễn đàn Chứng khoán châu Á (ASF AGM) 2026, giá trị trái phiếu doanh nghiệp bất động sản đáo hạn từ tháng 9/2026 đến tháng 8/2027 vào khoảng 5.6 tỷ USD. Đây là nhóm có quy mô đáo hạn lớn nhất. Ngân hàng đứng thứ hai với 2.26 tỷ USD, tiếp theo là nhóm tiêu dùng và các ngành khác.
Hai nhóm lớn nhất có rủi ro khác nhau. Ngân hàng có nguồn huy động dồi dào và thường chủ động mua lại trước hạn hoặc phát hành mới để đảo nợ. Doanh nghiệp bất động sản phụ thuộc vào tiến độ bán hàng, khả năng tiếp cận tín dụng và mức độ sẵn sàng của nhà đầu tư trên thị trường sơ cấp.
Thị trường trái phiếu doanh nghiệp phục hồi chậm
Đến tháng 8/2026, dư nợ trái phiếu doanh nghiệp Việt Nam đạt 54.3 tỷ USD. Tổng giá trị phát hành 8 tháng đạt 14.5 tỷ USD, chỉ tăng 5% so với cùng kỳ.
Cơ cấu phát hành còn nhiều điểm đáng chú ý. Phát hành riêng lẻ tiếp tục áp đảo, chiếm 86.1% giá trị và 87% số đợt phát hành. Nguồn cung cũng tập trung cao vào hai ngành: ngân hàng chiếm 52% và bất động sản 39%, cộng lại khoảng 91% tổng giá trị phát hành. Về kỳ hạn, 57% giá trị phát hành có kỳ hạn từ 3 năm trở xuống, trong khi trái phiếu kỳ hạn trên 10 năm chỉ chiếm khoảng 1%.
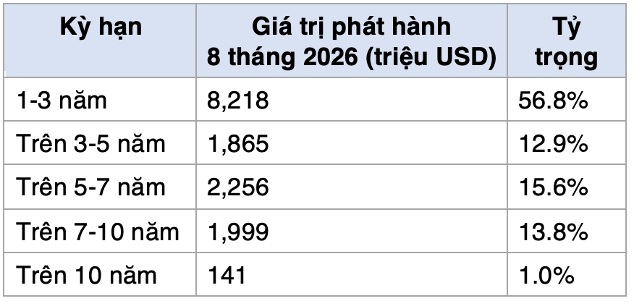
Người viết tổng hợp từ VBMA.
|
Kỳ hạn ngắn làm lịch đáo hạn dày lên liên tục. Mỗi năm, doanh nghiệp phải tái tài trợ một phần lớn nghĩa vụ nợ, trong khi điều kiện thị trường có thể thay đổi nhanh.
Về phía người nắm giữ, VBMA cập nhật đến tháng 10/2024, ngân hàng chiếm 55% lượng trái phiếu doanh nghiệp. Công ty chứng khoán và quỹ đầu tư chiếm 18%, nhà đầu tư cá nhân 15%, bảo hiểm và quỹ hưu trí 9%. Giao dịch thứ cấp đạt đỉnh 6,7 tỷ USD vào tháng 12/2025. Trái phiếu bất động sản và ngân hàng thường dẫn đầu giá trị giao dịch hằng tháng.
Áp lực đáo hạn rơi vào giai đoạn hệ thống ngân hàng thiếu thanh khoản. Báo cáo của VASB do Công ty Chứng khoán BIDV (BSC) biên soạn cho biết chênh lệch tín dụng – huy động gần 2.6 triệu tỷ đồng, tỷ lệ cho vay trên huy động khoảng 115%. Lãi suất tiền gửi bình quân tăng từ 5.06% cuối năm 2025 lên 5.91% vào tháng 8/2026.
Khi ngân hàng hạn chế cho vay và chi phí vốn tăng, kênh vay ngân hàng để trả nợ trái phiếu bị thu hẹp. Doanh nghiệp bất động sản vì vậy phải dựa nhiều hơn vào dòng tiền từ hoạt động kinh doanh.
Ở chiều tích cực, kết quả kinh doanh của ngành đang cải thiện. Lợi nhuận nhóm bất động sản niêm yết tăng 87% năm 2025, 52% trong quý 1/2026 và 214% trong quý 2/2026. Các doanh nghiệp quy mô lớn, có dự án đang bàn giao sẽ có lợi thế rõ trong việc tự cân đối nghĩa vụ nợ.
Các văn bản pháp lý mới do VBMA tổng hợp đang làm thay đổi đáng kể cách doanh nghiệp xử lý trái phiếu đến hạn. Trọng tâm là Nghị định 200/2026/NĐ-CP. Theo nghị định này, mọi thay đổi về mục đích phát hành hoặc điều kiện, điều khoản trái phiếu đều phải được cơ quan có thẩm quyền phê duyệt và được người sở hữu đại diện ít nhất 65% tổng giá trị trái phiếu đồng ý. Với những người không đồng ý, doanh nghiệp có nghĩa vụ mua lại trái phiếu trước hạn. Nghị định cũng siết điều kiện tài chính như nợ phải trả, kể cả phần trái phiếu dự kiến phát hành, không được vượt quá 5 lần vốn chủ sở hữu. Tuy vậy, doanh nghiệp phát hành trái phiếu để thực hiện dự án bất động sản thuộc nhóm được loại trừ khỏi giới hạn này.
Các quy định này bảo vệ người nắm giữ trái phiếu tốt hơn. Đồng thời, chúng khiến việc gia hạn, thay đổi điều khoản trở nên tốn kém và khó hơn so với giai đoạn trước. Kéo dài nghĩa vụ nợ sẽ khó dần trở thành giải pháp mặc định.
Phép thử dòng tiền
Với khoảng 5.6 tỷ USD đáo hạn trong 12 tháng, thị trường sẽ phân hóa theo chất lượng dòng tiền. Nhóm doanh nghiệp có dự án bán được hàng, lợi nhuận phục hồi và xếp hạng tín nhiệm tốt có thể đảo nợ qua phát hành mới. Nhóm phụ thuộc vào tái cấp vốn sẽ chịu áp lực lớn khi điều kiện gia hạn chặt hơn và chi phí vốn tăng.
BSC kỳ vọng thanh khoản hệ thống cải thiện từ nửa cuối năm, nhờ đầu tư công giải ngân nhanh hơn và tín dụng duy trì tăng khoảng 15%. Nếu kỳ vọng này thành hiện thực, áp lực đáo hạn sẽ được giảm bớt. Về dài hạn, việc kéo dài kỳ hạn phát hành và đa dạng hóa nhà đầu tư sang bảo hiểm, quỹ hưu trí mới là lời giải để thị trường không lặp lại vòng xoáy đáo hạn tập trung.
Thu Minh