
Nước Mỹ trả nợ bằng lạm phát
Nước Mỹ trả nợ bằng lạm phát
Phát biểu của Tổng thống Donald Trump về việc dùng lạm phát trả nợ phản ánh thế bế tắc của một siêu cường đang phải gánh nợ 40 ngàn tỷ USD. Khi các giải pháp từ thắt lưng buộc bụng đến tăng trưởng kinh tế đều bất lực, lạm phát trở thành công cụ ứng phó nợ khả dĩ duy nhất.
Tổng thống Mỹ Donald Trump - Ảnh: Getty Images.
|
Ngày 28/09/2026, trong cuộc phỏng vấn với tạp chí TIME tại Phòng Bầu Dục, Tổng thống Donald Trump được hỏi về phương án xử lý khối nợ công của nước Mỹ, ông trả lời: “Lạm phát, ở một mức độ nhất định, sẽ giúp thanh toán khối nợ đó rất nhanh chóng. Rất nhanh chóng”.
Tuyên bố của Trump xuất hiện sau thời điểm nhạy cảm của kinh tế Mỹ. Vào cuối tháng 8/2026, nợ công liên bang chính thức vượt mốc 40 ngàn tỷ USD, tương đương 125% GDP quốc gia. Chi phí trả lãi ròng lũy kế tài khóa 2026 đã cán mốc 1,020 tỷ USD mỗi năm, lần đầu tiên vượt chi tiêu quốc phòng.
Thâm hụt ngân sách thường niên của Washington duy trì gần 2,000 tỷ USD, tức 6% GDP, khiến quy mô nợ tăng thêm 6 tỷ USD mỗi ngày. Đối với cử tri, lạm phát luôn là thứ bào mòn thu nhập và mức sống. Việc một tổng thống công khai ca ngợi năng lực xóa nợ của lạm phát đã lộ sự bế tắc trong 4 lựa chọn xử lý nợ công.
Thắt lưng buộc bụng và cái bẫy sụt giảm kinh tế
Về mặt sổ sách, giải pháp trực diện nhất để kéo giảm tỷ lệ nợ trên GDP là thắt lưng buộc bụng thông qua cắt giảm chi tiêu công và tăng thuế. Bằng cách tạo ra thặng dư ngân sách, Chính phủ có thể thanh toán bớt nợ gốc. Trên nghị trường chính trị, giải pháp này luôn được xem như biểu tượng của kỷ luật tài khóa và trách nhiệm quốc gia.
Tuy nhiên, nền kinh tế vĩ mô vận hành phức tạp hơn sổ sách của một gia đình. Chi tiêu của Chính phủ là doanh thu và thu nhập trực tiếp của khu vực tư nhân. Khi nhà nước đột ngột cắt giảm ngân sách, tổng cầu nền kinh tế sẽ sụt giảm, kéo theo suy thoái kinh tế và nguồn thu từ thuế của nhà nước cũng đi xuống theo.
Thực tiễn tại Hy Lạp giai đoạn 2010-2018 là minh chứng cho sự thất bại của chính sách thắt lưng buộc bụng. Nhằm tiếp nhận các gói cứu trợ từ nhóm chủ nợ Troika, Athens buộc phải thực thi những đợt thắt chặt ngặt nghèo. Chính phủ Hy Lạp đã cắt giảm 30 tỷ euro chi tiêu ngân sách, sa thải 25 ngàn công chức, hạ sâu lương hưu và tăng mạnh thuế.
Hậu quả là kinh tế Hy Lạp không thể phục hồi như dự phóng của các tổ chức quốc tế. Nghiên cứu năm 2013 của cựu Kinh tế trưởng IMF Olivier Blanchard cùng chuyên gia Daniel Leigh thừa nhận giới chuyên môn ước tính sai số nhân tài khóa. Thay vì ở mức 0.5 như giả định, số nhân thực tế lên tới 1.5, tức mỗi 1 đồng chi tiêu công bị cắt giảm đã làm mất 1.5 đồng thu nhập.
Quy mô GDP Hy Lạp bốc hơi hơn 25%, trong khi tỷ lệ thất nghiệp tăng lên 27%. Do mẫu số kinh tế sụt giảm nhanh hơn tử số nợ, tỷ lệ nợ trên GDP của nước này không giảm mà tăng từ 120% lên 180%. Đối với nước Mỹ năm 2026, hơn 60% ngân sách là chi tiêu an sinh bắt buộc, khiến việc cắt giảm chi tiêu công trở thành điều bất khả thi.
Ảo tưởng tăng trưởng thoát nợ và bài học lịch sử
Khi việc cắt giảm ngân sách bị bế tắc, giới hoạch định chính sách thường đặt hy vọng vào phương án thứ hai là thúc đẩy tăng trưởng kinh tế thực chất. Nếu tốc độ tăng trưởng sản lượng thực tế vượt qua lãi suất thực vay nợ, quy mô nền kinh tế sẽ tự mở rộng mẫu số. Nhờ vậy, gánh nặng nợ trên GDP sẽ thu hẹp tự nhiên mà không cần cắt giảm.
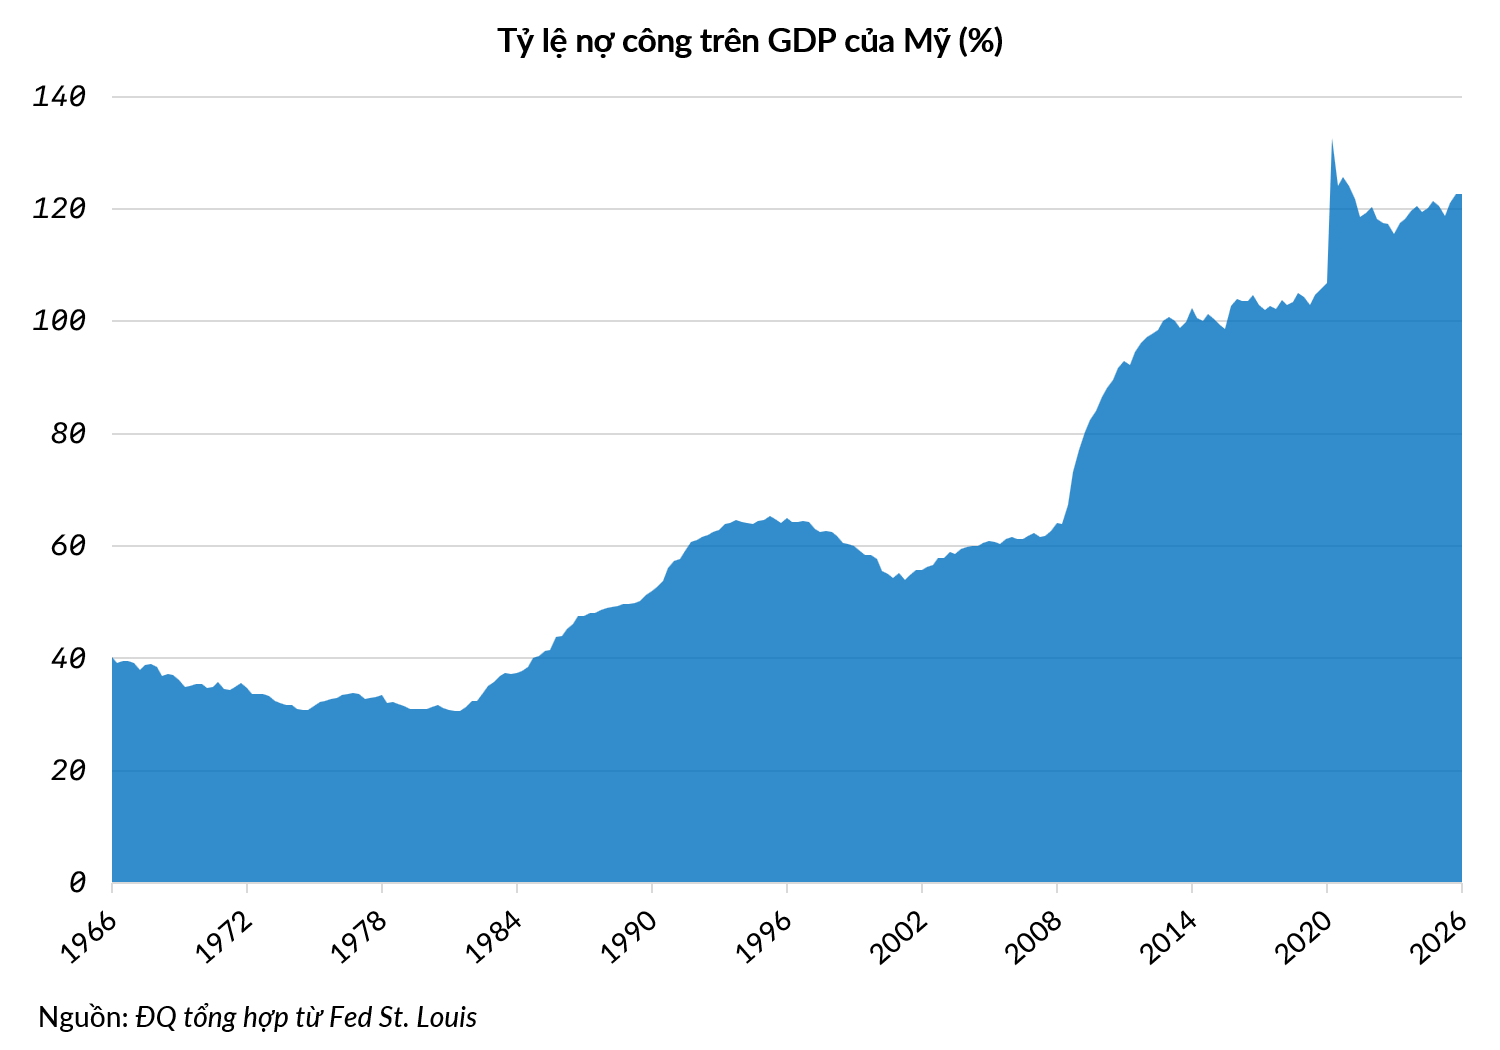
Ví dụ lịch sử thường được viện dẫn là giai đoạn sau Thế chiến thứ hai, khi tỷ lệ nợ trên GDP của Mỹ giảm từ đỉnh 119% năm 1946 xuống 30% năm 1980. Bộ trưởng Tài chính Scott Bessent gần đây lặp lại kỳ vọng này khi tuyên bố chỉ cần đạt tăng trưởng 3% mỗi năm, nước Mỹ sẽ tự thoát nợ. Dẫu vậy, công thức cũ chứa đựng nhiều ngộ nhận.
Báo cáo của Hội đồng Quan hệ Đối ngoại (CFR) chỉ ra trong 25 năm qua, nước Mỹ chỉ có 5 năm đạt tăng trưởng 3%. Văn phòng Ngân sách Quốc hội (CBO) dự báo tăng trưởng thực dài hạn của Mỹ chỉ đạt 1.8% đến 1.9% mỗi năm. Nước Mỹ ngày nay không còn giữ vị thế độc quyền sản xuất hơn một nửa công nghiệp toàn cầu như thời kỳ hậu thế chiến khi cả châu Á và châu Âu đều bị tàn phá.
Bên cạnh đó, nhân khẩu học hiện đại đang trở thành rào cản lớn đối với năng suất lao động. Giai đoạn hậu chiến được tiếp sức bởi làn sóng bùng nổ trẻ sơ sinh bổ sung nhân lực dồi dào, trong khi nước Mỹ năm 2026 đang già hóa nhanh chóng. Chi phí an sinh xã hội và y tế tăng cao khiến thâm hụt cơ cấu mở rộng, triệt tiêu động lực tích lũy.
Mỹ cũng không thể học theo mô hình duy trì nợ công cao gấp 2.6 lần GDP như Nhật Bản. Phân tích từ Fed St. Louis chỉ rõ Nhật Bản giữ được nợ lớn nhờ người dân gửi tiết kiệm ngân hàng lãi suất thấp, tạo nguồn vốn rẻ nội địa. Trái lại, người dân Mỹ nắm giữ hơn một nửa tài sản ở cổ phiếu, sẵn sàng rút vốn tháo chạy khỏi trái phiếu.
Vỡ nợ công khai và sụp đổ uy tín
Đứng trước sự bế tắc của cả hai phương án giảm chi tiêu lẫn tăng trưởng, một số quốc gia cùng đường buộc phải tính đến phương án thứ ba là tuyên bố vỡ nợ công khai hoặc tái cơ cấu nợ. Giải pháp này cho phép chính phủ đơn phương xóa bỏ nghĩa vụ thanh toán hoặc hoãn trả nợ gốc. Bằng quyết định hành chính, gánh nặng nợ có thể lập tức giảm bớt.
Tuy nhiên, vỡ nợ công khai luôn đi kèm những hệ lụy nặng nề kéo dài qua nhiều thế hệ. Lịch sử kinh tế của Argentina với 9 lần vỡ nợ là ví dụ điển hình cho con đường cùng này. Đỉnh điểm vào tháng 12/2001, trước áp lực cạn kiệt dự trữ ngoại hối và tháo chạy vốn, chính quyền Buenos Aires chính thức ngừng thanh toán khối trái phiếu quốc tế 95 tỷ USD, kéo theo cuộc khủng hoảng kinh tế xã hội trên khắp đất nước Nam Mỹ. Chính phủ buộc phải đóng băng tài khoản ngân hàng của người dân, xóa bỏ cơ chế neo tỷ giá và chứng kiến đồng peso mất giá hơn 70%. Hoạt động đầu tư sụt giảm, GDP sụt 20% trong 4 năm, đẩy tỷ lệ nghèo đói lên trên 50%.
Các nghiên cứu ghi nhận tỷ lệ thiệt hại đối với các chủ nợ trong các đợt tái cấu trúc nợ của Argentina lên tới 73-75%. Hậu quả là quốc gia này bị các quỹ đầu tư kiện tụng suốt 15 năm tại Tòa án New York và bị cô lập khỏi thị trường vốn quốc tế. Đến nay, Argentina vẫn nợ IMF hơn 57 tỷ USD.
Đối với một siêu cường như Mỹ, lựa chọn vỡ nợ công khai hoàn toàn bị loại trừ ngay từ đầu. Trái phiếu kho bạc Mỹ hiện là tài sản neo giữ phi rủi ro của toàn bộ hệ thống tài chính toàn cầu. Việc Mỹ vỡ nợ sẽ làm đóng băng thị trường thanh khoản thế giới, làm sụp đổ vị thế dự trữ của USD.
Dùng lạm phát để trả nợ
Khi thắt lưng buộc bụng là bất khả thi, tăng trưởng là ảo tưởng, còn vỡ nợ công khai là thực , những quốc gia nắm độc quyền in tiền sẽ chọn giải pháp thứ 4. Đó là lạm phát hóa nghĩa vụ nợ kết hợp với kiềm chế tài chính. Đây là con đường ít vấp phải phản kháng chính trị trực diện nhất và từng được các siêu cường sử dụng trong quá khứ.
Bản chất của phương pháp này là nợ công luôn được phát hành bằng đồng nội tệ với gốc và lãi cố định theo tiền danh nghĩa. Khi Chính phủ để lạm phát vượt mục tiêu, quy mô GDP danh nghĩa và nguồn thu thuế sẽ tự phình to theo giá cả hàng hóa. Giá trị sức mua thực tế của nợ gốc trong quá khứ bị bào mòn nhanh chóng, giúp nhà nước trả nợ cũ bằng tiền mất giá.
Ví dụ Chính phủ Mỹ vay 1 tỷ USD với lãi suất 5%/năm vào năm 2026, đáo hạn năm 2036. Số tiền lãi mỗi năm đã được ấn định là 50 triệu USD và tiền gốc phải trả sau 10 năm chắc chắn là 1 tỷ USD. Trong 10 năm đó, cung tiền càng nhiều, lạm phát càng cao, đồng tiền càng mất giá, thì việc trả nợ càng dễ dàng.
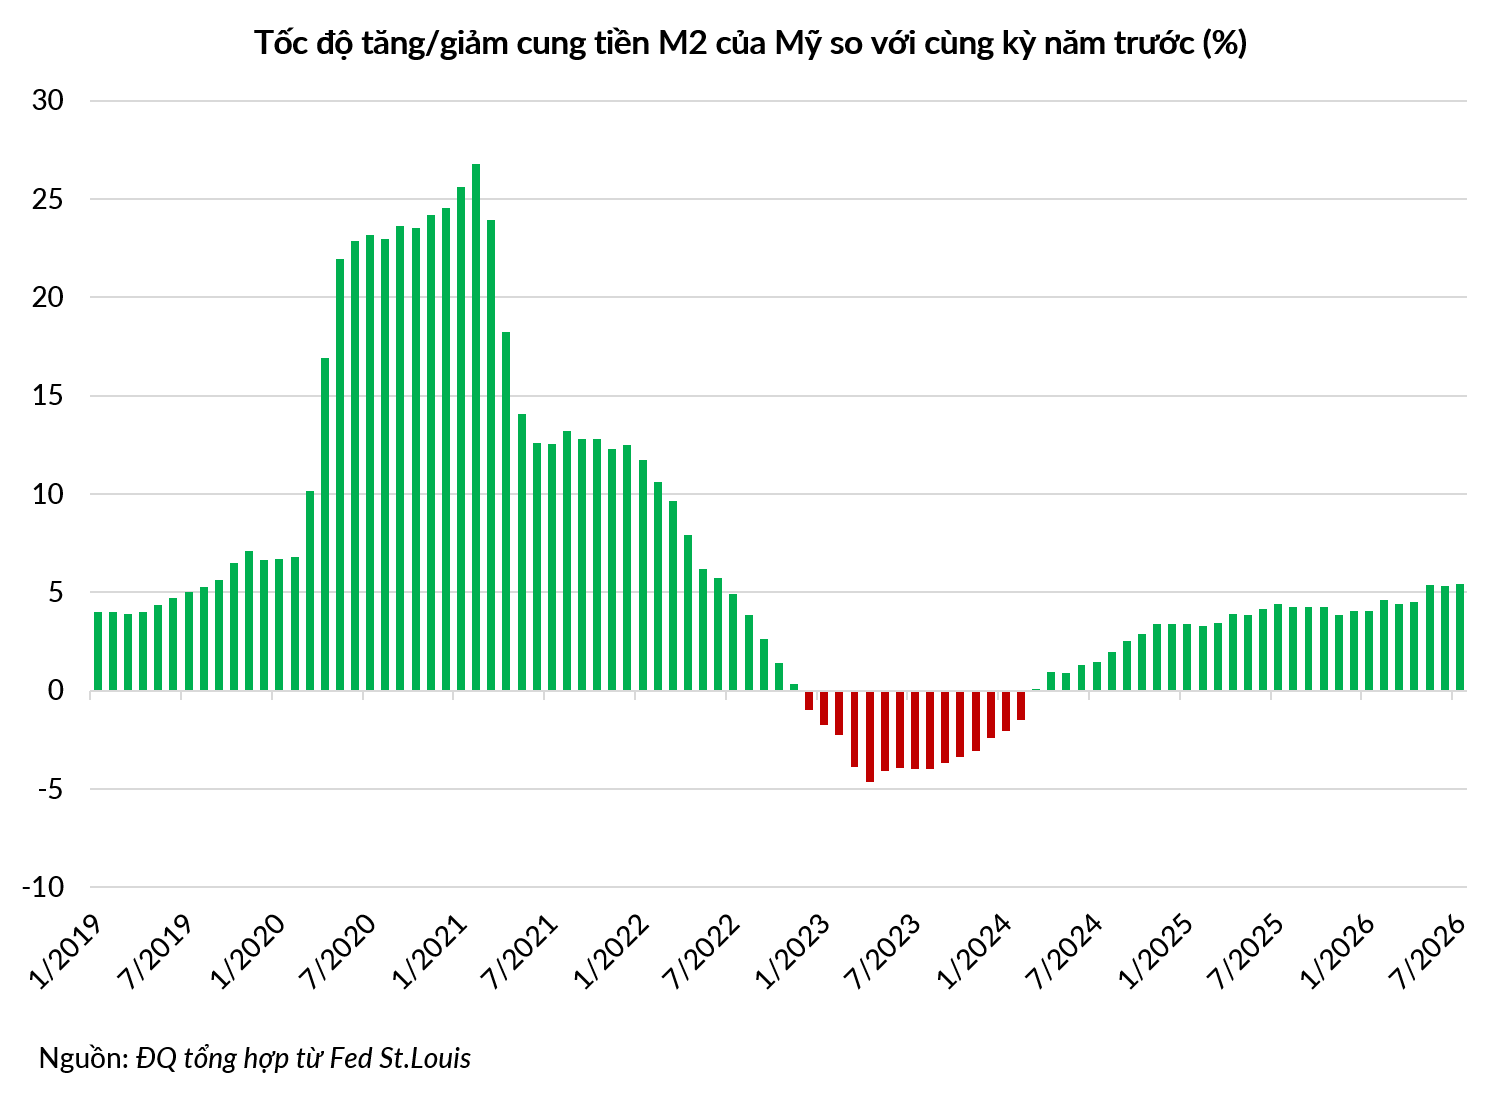
Theo một nghiên cứu của IMF, giai đoạn 1945-1980, Mỹ và Anh giảm nợ thành công nhờ duy trì lãi suất thực âm kéo dài, tức là lãi suất danh nghĩa thấp hơn tỷ lệ lạm phát. Quy định tài chính ép ngân hàng và quỹ hưu trí mua trái phiếu lợi suất thấp. Hiệu ứng xử lý nợ này đã âm thầm bào mòn nợ công trị giá 3-4% GDP mỗi năm.
Nhìn từ lăng kính 4 phương án xử lý nợ, phát biểu của Tổng thống Trump trên tạp chí TIME không phải là câu nói lỡ lời mà là sự thừa nhận về một chiến lược tài khóa mà nước Mỹ hiểu rõ hơn ai hết. Khi mọi cánh cửa cơ cấu đều đóng sập, để lạm phát bào mòn nợ công là lối thoát khả dĩ nhất của Washington.
Lịch sử tiền tệ cho thấy các đế chế nợ nần chưa bao giờ hoàn trả hết các khoản vay theo cách hiểu thông thường của người dân. Họ chỉ đơn giản kéo dài thời hạn đáo hạn, in thêm tiền để đảo nợ và âm thầm dùng lạm phát để chuyển giao gánh nặng tới tương lai và về phía người cho vay. Khối nợ 40 ngàn tỷ USD của nước Mỹ hiện nay cũng đang vận hành theo quỹ đạo đó.
Đức Quyền