
MSN, MSB và DXP có gì hấp dẫn?
MSN, MSB và DXP có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị mua MSN nhờ mảng vật liệu khoáng sản dẫn dắt tăng trưởng; giảm tỷ trọng MSB do thu nhập ngoài lãi kém khả quan và biên lãi thuần thu hẹp; mua DXP nhờ mở rộng hệ sinh thái logistics và mảng nhựa đường tăng mạnh.
Mua MSN với giá mục tiêu 89,200 đồng/cp
CTCP Chứng khoán Mirae Asset (Việt Nam) (MAS) cho biết, CTCP Tập đoàn Masan (HOSE: MSN) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 tăng trưởng với doanh thu thuần đạt 52,137 tỷ đồng, tăng 40% so với cùng kỳ năm trước và lợi nhuận ròng đạt 4,371 tỷ đồng, gấp 3.1 lần so với cùng kỳ. Biên lợi nhuận hoạt động kinh doanh mở rộng từ 8.2% lên mức 12.5% nhờ sự tăng trưởng đồng đều ở các mảng bán lẻ tiêu dùng cốt lõi như WinCommerce, Masan Consumer và Masan MEATLife.
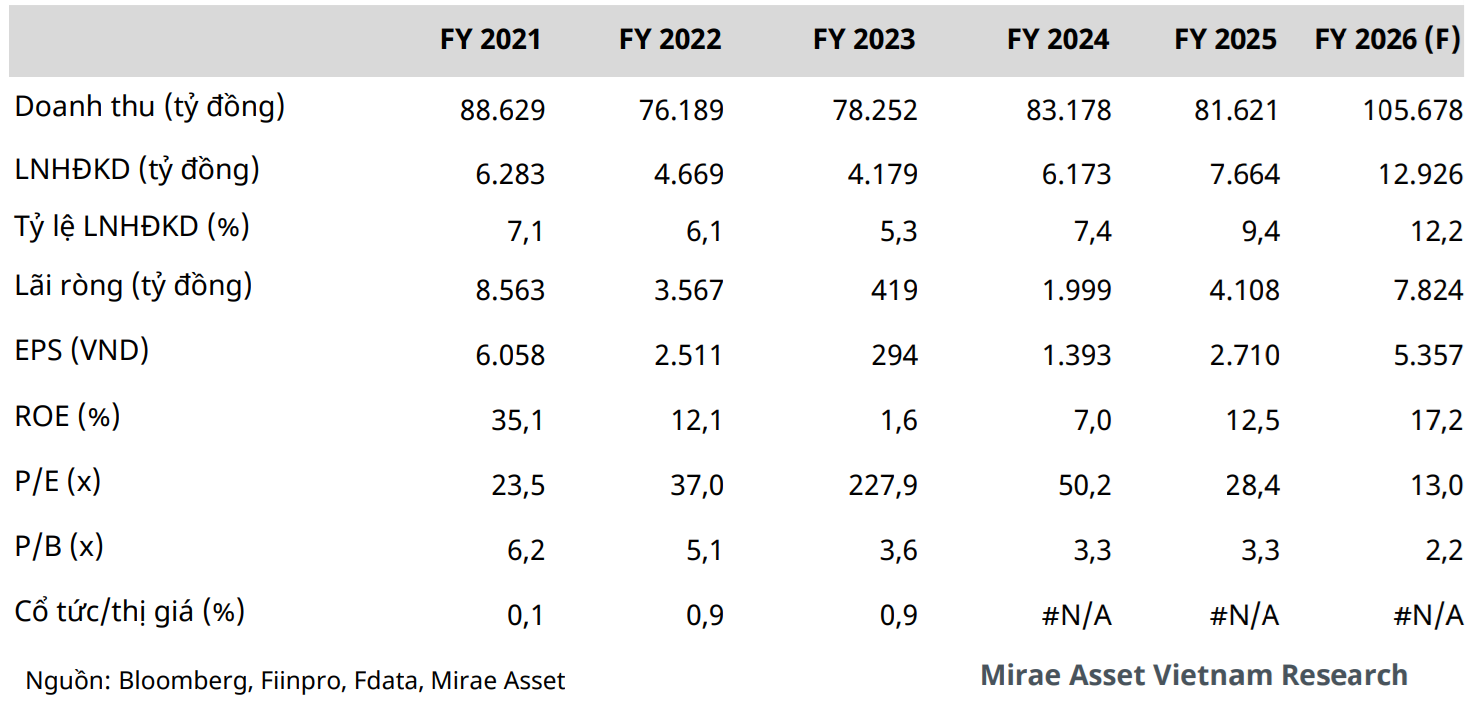
Động lực nổi bật đến từ mảng vật liệu khoáng sản Masan High-Tech Materials (MSR) khi doanh thu 6 tháng đầu năm đạt 11,131 tỷ đồng (gấp 3.7 lần cùng kỳ), nhờ giá bán sản phẩm vonfram duy trì ở mức cao và sản lượng tăng trưởng mạnh. Bên cạnh đó, việc MSR hợp tác chiến lược dài hạn và bán 4.99% cổ phần cho Elmet Group giúp đảm bảo đầu ra ổn định. Cả năm 2026, MAS dự phóng doanh thu thuần của MSN đạt 105,678 tỷ đồng, tăng 29.5% và lợi nhuận ròng đạt 7,824 tỷ đồng, tăng 90.4%.
Đánh giá tích cực về vị thế dẫn đầu ngành tiêu dùng cùng đà cải thiện lợi nhuận vững chắc, MAS đưa ra khuyến nghị mua đối với cổ phiếu MSN với giá mục tiêu 89,200 đồng/cp, tương ứng mức sinh lời kỳ vọng 28.5% so với giá đóng cửa 69,400 đồng/cp ngày 29/09/2026.
|
Dự phóng kết quả kinh doanh trong năm 2026 của MSN
 |
Xem thêm tại đây
Giảm tỷ trọng MSB với giá mục tiêu 13,200 đồng/cp
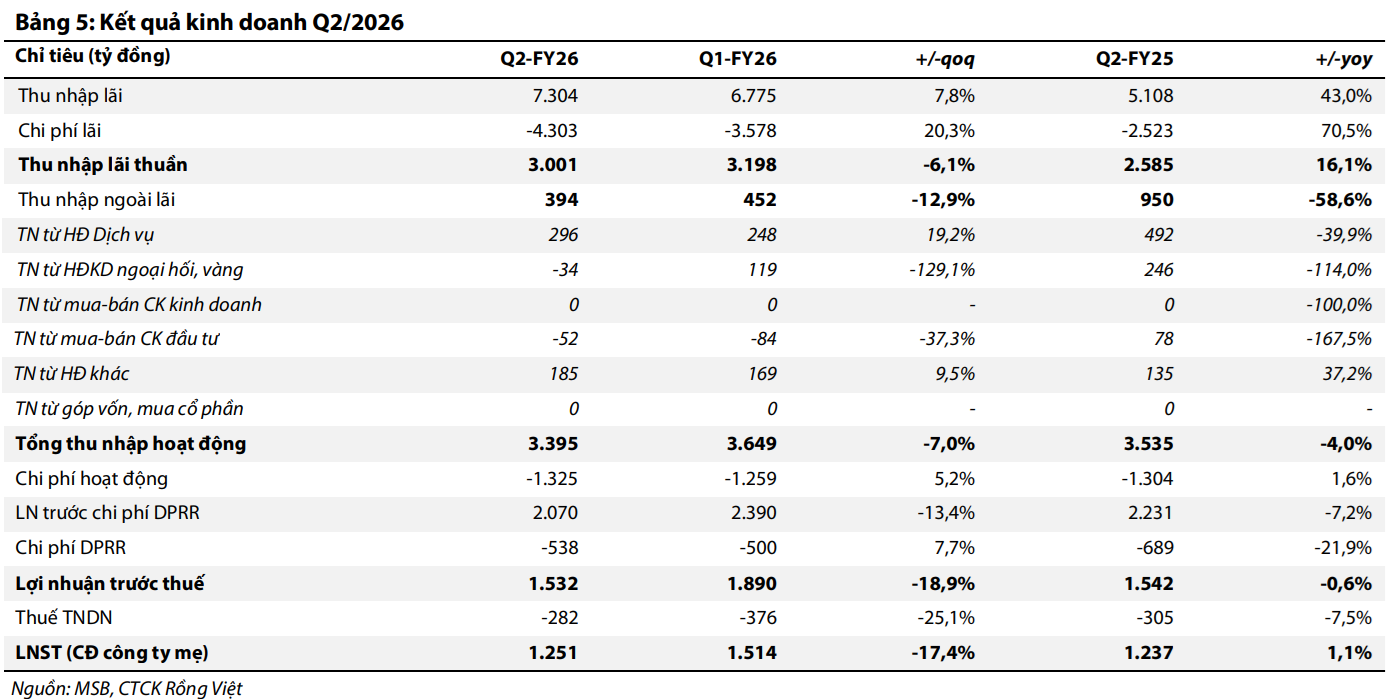
CTCK Rồng Việt (VDSC) cho biết, Ngân hàng TMCP Hàng hải Việt Nam (HOSE: MSB) ghi nhận lợi nhuận trước thuế quý 2/2026 đạt 1,532 tỷ đồng, giảm 0.6% so với cùng kỳ năm trước và giảm 18.9% so với quý trước), thấp hơn 20% so với kỳ vọng. Lũy kế 6 tháng đầu năm 2026, lợi nhuận trước thuế đạt 3,423 tỷ đồng, tăng 8%, thực hiện 39% kế hoạch năm. Nguyên nhân chính do thu nhập ngoài lãi quý 2 sụt giảm mạnh 58.6% khi mảng thanh toán chậm lại và hoạt động kinh doanh ngoại hối ghi nhận lỗ 34 tỷ đồng.
Dù tăng trưởng tín dụng 6 tháng đầu năm đạt mức khả quan 11.4% so với đầu năm, biên lãi thuần (NIM) quý 2/2026 thu hẹp 30 điểm cơ bản so với quý trước xuống mức 3.02% do áp lực chi phí huy động vốn gia tăng và tỷ lệ tiền gửi không kỳ hạn (CASA) sụt giảm. Bên cạnh đó, tỷ lệ sinh lời trên vốn chủ sở hữu (ROE) suy giảm về mức 13.6% và chất lượng tài sản chưa có dấu hiệu cải thiện rõ nét khi ngân hàng tiếp tục phải gia tăng trích lập dự phòng rủi ro. VDSC điều chỉnh giảm 13% dự phóng lợi nhuận trước thuế cả năm 2026 của MSB xuống còn 7,759 tỷ đồng, tăng 10%.
Kết hợp phương pháp định giá P/B mục tiêu 1 lần và mô hình thu nhập thặng dư, VDSC đưa ra khuyến nghị giảm tỷ trọng đối với cổ phiếu MSB với giá mục tiêu 13,200 đồng/cp, tương ứng hiệu suất sinh lời dự kiến thấp hơn 7% so với giá đóng cửa 14,200 đồng/cp ngày 30/09/2026.
Xem thêm tại đây
Mua DXP với giá mục tiêu 26,500 đồng/cp
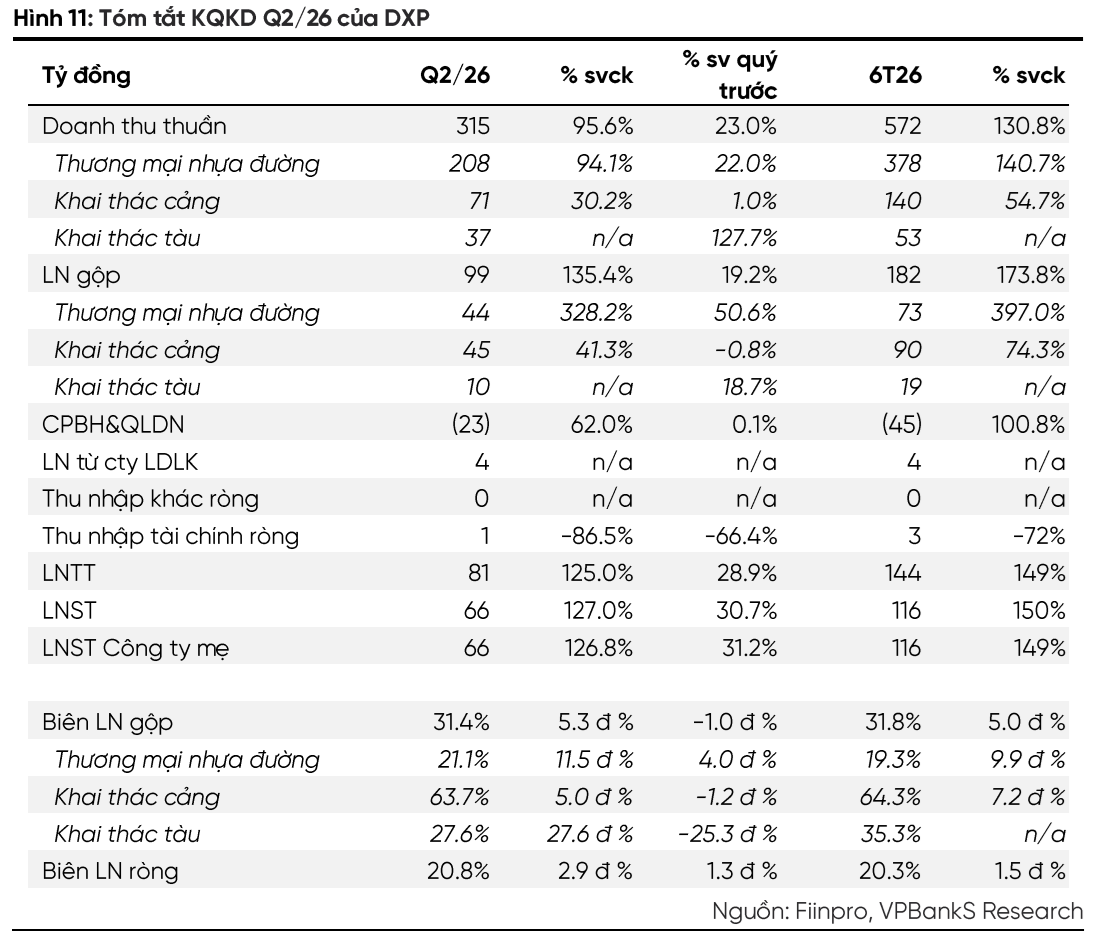
CTCP Chứng khoán VPBank (VPBankS) cho biết, CTCP Cảng Đoạn Xá (HNX: DXP) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 tăng trưởng mạnh với doanh thu thuần đạt 572 tỷ đồng, gấp 2.3 lần so với cùng kỳ năm trước và lợi nhuận ròng đạt 116 tỷ đồng, gấp 2.5 lần so với cùng kỳ năm trước. Trong đó, biên lợi nhuận gộp quý 2/2026 mở rộng lên 31.4% nhờ hưởng lợi từ chênh lệch giữa giá vốn tồn kho thấp và giá bán tăng mạnh ở mảng nhựa đường, kết hợp cùng mảng khai thác cảng duy trì biên lợi nhuận gộp vững chắc ở mức 63.7%.
Triển vọng tăng trưởng của DXP được thúc đẩy bởi sự dịch chuyển nguồn hàng rời từ khu vực cảng Hoàng Diệu di dời sang cảng Đoạn Xá, giúp sản lượng thông quan duy trì ở mức cao. Đồng thời, nhu cầu nhựa đường được kỳ vọng hưởng lợi lớn từ việc đẩy mạnh giải ngân đầu tư công các dự án cao tốc hạ tầng trong nửa cuối năm 2026. Ngoài ra, việc đưa 2 tàu Đại Vinh và DX Pioneer vào khai thác giúp mảng vận tải biển từng bước trở thành trụ cột doanh thu thứ ba, hoàn thiện mô hình tích hợp chuỗi dịch vụ cảng - kho bãi - vận tải biển. Cả năm 2026, VPBankS dự phóng doanh thu thuần của DXP đạt 1,203 tỷ đồng, tăng 71.3% và lợi nhuận ròng đạt 240 tỷ đồng, tăng 95.6%.
Kết hợp phương pháp chiết khấu dòng tiền (FCFF) và so sánh P/E mục tiêu 10.1 lần, VPBankS đưa ra khuyến nghị mua đối với cổ phiếu DXP với giá mục tiêu 12 tháng là 26,500 đồng/cp, tương ứng tiềm năng tăng giá 96.3% so với giá đóng cửa 13,500 đồng/cp ngày 30/09/2026.
Xem thêm tại đây
Mai Quốc