
Lãi suất quay đầu giảm, cơ hội nào cho người mua nhà?
Lãi suất quay đầu giảm, cơ hội nào cho người mua nhà?
Định hướng giảm 1.5-2% lãi suất cho vay hướng đến sản xuất, kinh doanh và các lĩnh vực ưu tiên, song được kỳ vọng tạo hiệu ứng lan tỏa sang mặt bằng chung, trong đó có tín dụng nhà ở. Mức hưởng lợi của người mua nhà vì thế còn phụ thuộc tốc độ ngân hàng điều chỉnh lãi vay mua nhà và cách mỗi người cấu trúc khoản vay.
Tại cuộc họp về điều hành chính sách tiền tệ chiều 16/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu giảm lãi suất cho vay 1.5-2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên. Khối ngân hàng có vốn Nhà nước phản ứng gần như tức thời, BIDV giảm lãi suất cho vay tới 2%/năm từ 15/10, còn Chủ tịch Vietcombank Nguyễn Thanh Tùng cam kết giảm tối thiểu 2% lãi suất cho vay từ nay đến cuối năm.
Theo Ngân hàng Nhà nước, lãi suất cho vay bình quân tháng 8 ở mức 10.7%, cao hơn khoảng 3 điểm phần trăm so với các khoản giải ngân một năm trước.
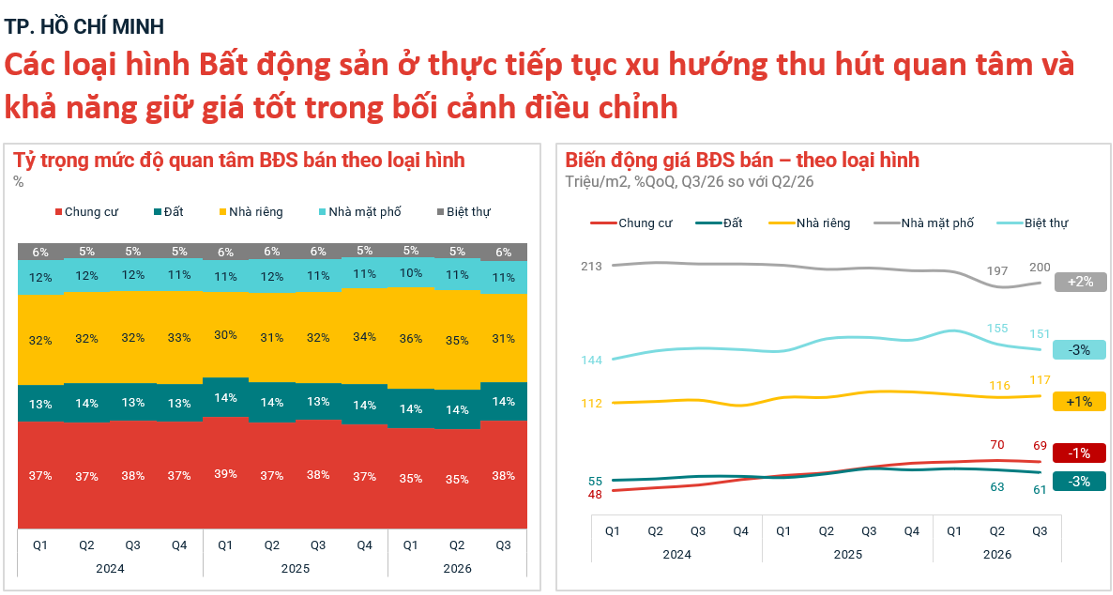
Ở mảng nhà ở, báo cáo quý 3/2026 của DXS-FERI ghi nhận lãi suất vay mua nhà cố định 12 tháng đầu phổ biến 8.5-11.5%/năm, sau ưu đãi chuyển sang thả nổi 13-15%/năm. Avison Young cho rằng mặt bằng lãi suất này là một trong những yếu tố chính khiến tỷ lệ hấp thụ căn hộ toàn thị trường TPHCM giảm về 28% và nhóm khách dùng đòn bẩy trên 50% gần như đứng ngoài thị trường.
Nguồn: batdongsan.com.vn
|
Lãi suất quyết định nhịp hấp thụ
Mối liên hệ giữa chi phí vốn và sức mua được DXS-FERI lượng hóa qua ba kịch bản cho quý 4/2026. Nếu lãi suất thả nổi về vùng 10-12%, tỷ lệ hấp thụ có thể đạt 40-45% và giá bán tăng 5-10%; ở mức 12-14%, tỷ lệ hấp thụ quanh 30-35% với giá đi ngang; còn khi lãi suất lên 14-16%, tỷ lệ này có thể xuống dưới 20%.
Nguồn cung mới đang dồn về phía Nam Sài Gòn, theo Knight Frank, phần lớn căn hộ mở bán tại TPHCM trong quý 3 đến từ các dự án khu Nam. Về mặt bằng giá, giá chào bán sơ cấp bình quân tại TPHCM (khu vực trước sáp nhập) đạt 4,210 USD/m² thông thủy, chưa gồm VAT, tăng 12% so với cùng kỳ, theo Knight Frank. Avison Young thống kê mức bình quân 3,850 USD/m², trong đó rổ hàng cao cấp khu Đông và khu Nam dao động 3,800-5,500 USD/m². Riêng tại khu Nam, bảng dự án nổi bật của Avison Young ghi nhận Vlasta Premier Phú Thuận ở mức 3,650 USD/m² và TT GENESIS khoảng 2,800 USD/m². Đến cuối năm 2027, phần lớn nguồn cung tại TPHCM cũ vẫn thuộc phân khúc cao cấp và hạng sang, khiến nấc giá vừa tầm cho người ở thực tiếp tục khan hiếm.
Chu kỳ cho người tính kỹ dòng tiền
Khảo sát môi giới quý 3/2026 của Batdongsan.com.vn cho thấy 46% xem lãi suất vay còn cao là rào cản lớn nhất, song tỷ trọng quan tâm dành cho bất động sản sơ cấp đã tăng từ 16% lên 28% trong hai năm. DXS-FERI nhận định cạnh tranh trên thị trường đang chuyển dần từ “giá bán” sang “khả năng sở hữu”, khi chủ đầu tư kết hợp chiết khấu, giãn tiến độ, hỗ trợ lãi suất và ân hạn nợ gốc thay vì giảm giá trực tiếp. Khảo sát gần ngàn người mua của đơn vị này xếp pháp lý (74%), uy tín chủ đầu tư và giá bán (cùng 72%) lên đầu, phương thức thanh toán đạt 46%.
Đặt trong rổ hàng khu Nam, TT GENESIS dự kiến ra hàng quý 4 tại TPHCM, phản ánh cách tiếp cận này. Dự án liền kề Phú Mỹ Hưng, do liên doanh quốc tế Nhật Bản – Singapore phát triển với định vị căn hộ tri thức, có giá dự kiến từ 69 triệu đồng/m². Với nhóm người mua không muốn phụ thuộc vốn vay ngân hàng, dự án đưa ra phương án thanh toán cố định từ 29 triệu đồng mỗi tháng trong 23 tháng trước bàn giao, giúp dòng tiền trả nhà được tính trước như một khoản chi tiêu định kỳ và không chịu biến động lãi suất. Với phương thức vay 40%, người mua thanh toán 30% chia bốn đợt đến quý 3/2027, phần vay được chủ đầu tư hỗ trợ lãi suất và ân hạn nợ gốc đến khi nhận nhà, dự kiến quý 3/2029. Nhà đầu tư sẵn vốn nhận chiết khấu tới 8% khi thanh toán nhanh.
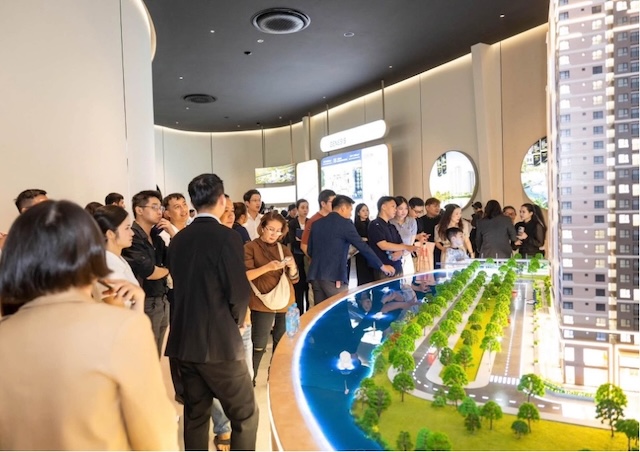
Trong bối cảnh lãi suất vay còn cao, người mua ưu tiên các dự án có phương thức thanh toán linh hoạt, giá phù hợp, giúp chủ động dòng tiền. Dự án TT GENESIS định vị căn hộ tri thức đầu tiên tại Nam Sài Gòn với 88 tiện ích, căn hộ bàn giao kèm gói nội thất cao cấp - Ảnh: TM
|
Lãi suất giảm hiếm khi tạo ra cơ hội đồng đều cho mọi người mua. Lợi thế giai đoạn tới nghiêng về những người đặt khoản vay vào đúng nhịp chu kỳ, giữ đòn bẩy trong vùng an toàn và chọn cấu trúc thanh toán phù hợp với thu nhập. Đối với nhóm người mua nhà ưu tiên sự ổn định tài chính, phương án thanh toán cố định theo tháng giúp xác định trước nghĩa vụ chi trả và hạn chế ảnh hưởng từ biến động lãi suất trong suốt quá trình sở hữu. Khi dòng vốn rẻ dần thấm vào thị trường nhà ở, những căn hộ ở nấc giá vừa tầm, đi cùng chính sách tài chính đủ linh hoạt, nhiều khả năng sẽ là nơi nhu cầu ở thực tìm thấy điểm tựa đầu tiên.
Thu Minh