
Khoảng 80% cổ phiếu chứng khoán xuất hiện “thị trường gấu”
Khoảng 80% cổ phiếu chứng khoán xuất hiện “thị trường gấu”
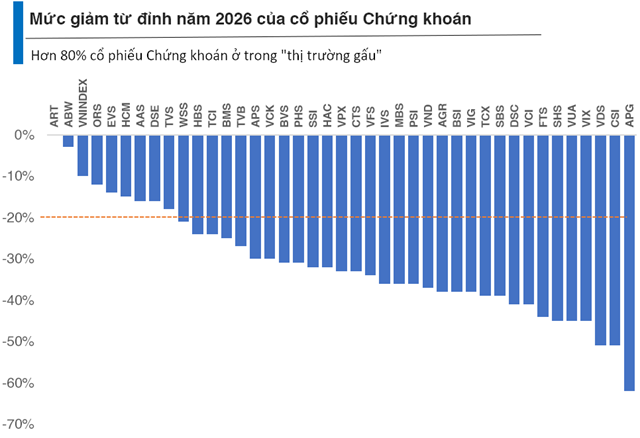
Các cổ phiếu ngành chứng khoán đang trải qua giai đoạn chiết khấu sâu từ đỉnh. Thống kê sau phiên giao dịch 9/10, đã có khoảng 80% số mã xuất hiện “thị trường gấu”.
Khoảng 80% cổ phiếu chứng khoán xuất hiện “thị trường gấu”
Thống kê 43 cổ phiếu ngành chứng khoán sau phiên 9/10 cho thấy có khoảng 80% số mã đã giảm hơn 20% so với đỉnh gần nhất.
Đây là ngưỡng thường được sử dụng để xác định trạng thái “thị trường gấu”, phản ánh mức chiết khấu lớn của tài sản sau giai đoạn tăng giá trước đó.
Một số cổ phiếu giảm sâu như APG mất 62%, VDS giảm 51%, CSI giảm 51%, trong khi SHS và VIX cùng giảm 45%.
Với VDS, diễn biến bất lợi của giá cổ phiếu khiến công ty chứng khoán này vừa dừng kế hoạch tăng vốn trong bối cảnh cuộc đua về vốn vẫn chưa thực sự dừng lại kể cả khi đã bước qua cột mốc nâng hạng 21/9.
Những công ty chứng khoán có tiềm lực vẫn đang tạo ra khoảng cách với phần còn lại. 2 “ông lớn” TCBS và SSI đều đã nâng vốn điều lệ vượt 30.000 tỷ đồng, trong khi HSC đang triển khai phát hành cho nhà đầu tư chuyên nghiệp sau đợt chào bán cho cổ đông hiện hữu.
Cả hai đợt phát hành của HSC đều có sự tham gia của HFIC. Và còn có sự xuất hiện của ông Trần Quí Thanh. Từ đó, cho thấy các nhà đầu tư lớn vẫn quan tâm đến cơ hội tại ngành chứng khoán.
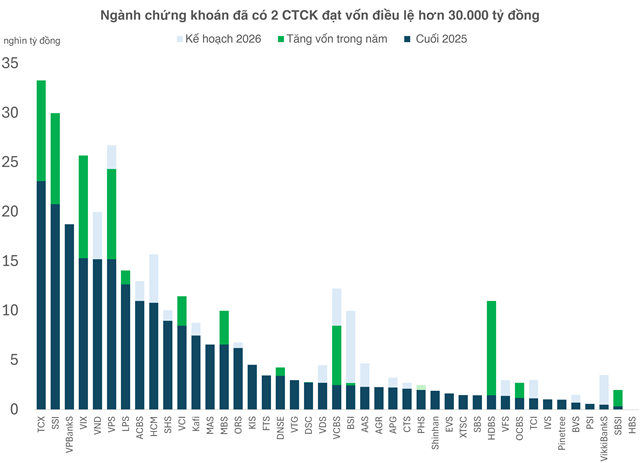
Trong khi đó, Kafi (KAI) hiện đã chốt triển khai kế hoạch phát hành với giá 15.000 đồng/cổ phiếu, dù thị giá đã giảm mạnh sau khi lên UPCoM.
Nhìn chung, một bức tranh kém tích cực cùng những cảm xúc trái ngược đang được ngành chứng khoán thể hiện trong những ngày đầu quý 4/2026.
Lợi nhuận quý 3/2026 chịu sức ép từ nền cao
Đánh giá mới đây từ Chứng khoán VPBankS, kết quả kinh doanh quý 3/2026 của ngành chứng khoán được dự báo kém tích cực hơn cùng kỳ năm trước, chủ yếu do nền so sánh cao của quý 3/2025, khi thanh khoản và giá trị giao dịch tăng mạnh, đóng góp đáng kể vào doanh thu môi giới.
Theo dự báo của VPBankS, lợi nhuận quý 3/2026 của SSI có thể đạt 1,131 tỷ đồng, giảm 23.4% so với cùng kỳ; HCM đạt 380 tỷ đồng, giảm 13.7%. Còn Chứng khoán TCBS được dự báo đạt 1,664 tỷ đồng, tăng 2.7%.
Sự phân hóa phản ánh khác biệt trong cơ cấu thu nhập của các công ty. Môi giới có thể chịu sức ép từ mức nền cao, trong khi hoạt động cho vay ký quỹ được kỳ vọng duy trì ổn định hoặc tăng nhẹ nhờ dư nợ ở mức cao và lãi suất cho vay margin tăng.
Mảng ngân hàng đầu tư (IB) cũng có thể tiếp tục tăng trưởng nhờ nhu cầu huy động vốn trên thị trường trái phiếu, dù chưa chắc bù đắp hoàn toàn phần suy giảm của môi giới.
Đánh giá về triển vọng hồi phục của thị trường chung, ông Nguyễn Minh Hoàng, Giám đốc Phân tích CTCP Chứng khoán Nhất Việt, cho rằng thị trường cổ phiếu phải cạnh tranh dòng tiền với tiền gửi, trái phiếu, hoạt động sản xuất kinh doanh và các đợt IPO, phát hành mới.
Một mức định giá thấp so với trung bình quá khứ chưa đủ để kéo dòng tiền quay lại nếu lợi suất kỳ vọng từ cổ phiếu chưa đủ hấp dẫn so với lợi suất của các kênh đầu tư khác.
Về thời điểm đảo chiều, thị trường không nhất thiết phải chờ mọi điều kiện vĩ mô trở nên thuận lợi. Chuyên gia từ VFS lưu ý dòng tiền có thể quay trở lại khi giá của tiền tạo đỉnh và bắt đầu giảm, hoặc khi giá cổ phiếu đã chiết khấu đủ sâu để tạo ra mức lợi suất kỳ vọng hấp dẫn.
Còn trong báo cáo mới đây đánh giá về ngành chứng khoán, các chuyên gia TCBS cho rằng “chu kỳ hiện tại có nhiều nét tương đồng với năm 2022 hơn là những nhịp hồi phục nhanh như năm 2020 và 2025. Thanh khoản vì vậy có thể tiếp tục suy yếu, ngay cả khi tỷ lệ giao dịch so với bình quân 12 tháng đã ở vùng thấp”.
TCBS đề xuất theo dõi các mốc xác nhận dòng tiền. Giá trị giao dịch bình quân ba sàn vượt 20,000 tỷ đồng/phiên là tín hiệu xác nhận đáy thanh khoản ban đầu.
Mốc khoảng 24,700 tỷ đồng/phiên, tương ứng vòng quay giao dịch 0.24%, được đánh giá phù hợp hơn với mặt bằng P/B hiện tại và có thể là cơ sở để giải ngân thận trọng hơn.
Quân Mai