
Khi khoản nợ an toàn nhất Phố Wall cũng trở nên rủi ro
Khi khoản nợ an toàn nhất Phố Wall cũng trở nên rủi ro
Khoản lỗ của PIMCO tại Centre Square làm lung lay niềm tin vào các trái phiếu xếp hạng AAA. Dưới áp lực lãi suất cao, cơ chế phân tầng dòng tiền không còn đủ sức che chắn khi định giá văn phòng sụt giảm. Sự cố này báo hiệu đợt thanh lý nợ diện rộng khi các thỏa thuận hoãn nợ đến ngày kết thúc.
Ảnh minh hoạ: Bloomberg.
|
Cuối tháng 9/2026, tòa án tại Mỹ phê chuẩn thương vụ bán khu văn phòng Centre Square tại thành phố Philadelphia với giá 70 triệu USD. Cụm tháp đôi từng được định giá 471 triệu USD năm 2019, tương đương mức giảm 85% sau 7 năm. Số tiền bán được mở đường cho việc thanh lý tài sản để phân phối lại cho các chủ nợ theo trật tự ưu tiên đã cam kết trong hợp đồng.
Tập đoàn PIMCO - một trong những nhà đầu tư trái phiếu lớn nhất thế giới - là bên chịu thiệt hại nặng nề nhất trong thương vụ này. Hồ sơ báo cáo cho thấy PIMCO là bên nắm giữ lớn nhất trong gói trái phiếu thương mại 368 triệu USD gắn với cụm tòa nhà. Với giá bán 70 triệu USD, sau khi trừ chi phí quản lý nợ và thủ tục pháp lý, số tiền PIMCO thu hồi chỉ đạt khoảng 44% mệnh giá ban đầu.
Mức thu hồi 44% đồng nghĩa nhà đầu tư mua phần nợ an toàn nhất, vốn xếp hạng AAA, cũng phải chịu lỗ nặng. Riêng PIMCO ước tính thiệt hại hơn 35 triệu USD, còn 7 tầng nợ thấp hơn mất toàn bộ vốn. Kể từ năm 2008, đây là lần thứ ba một khoản nợ bất động sản thương mại được xếp hạng AAA tại Mỹ phải chịu lỗ tiền gốc.
Bỏ hết trứng vào một giỏ, tài sản an toàn cũng hoá rủi ro
Để hiểu vì sao một khoản nợ an toàn lại mất vốn, cần nhìn vào cách thức chia nhỏ khoản vay bất động sản. Khi một tòa nhà lớn đi vay, khoản nợ thường gom thành các gói trái phiếu gồm nhiều tầng thứ bậc. Toàn bộ tiền thuê văn phòng thu được hàng tháng sẽ được gom lại và chi trả lần lượt từ trên xuống dưới theo thỏa thuận phát hành.
Những nhà đầu tư mua phần nợ cao nhất, xếp hạng AAA, luôn nhận tiền lãi và gốc đầu tiên với mức lãi suất thấp. Tiếp theo là các tầng nợ trung gian như AA, A và BBB với lãi suất cao hơn tương ứng rủi ro lớn hơn. Ở đáy là phần vốn tự có của chủ nhà, đồng ý chịu rủi ro mất tiền đầu tiên để đổi lấy quyền nhận toàn bộ phần lợi nhuận còn lại.
Cơ chế này vận hành theo nguyên tắc lớp nợ phía dưới làm phần đệm chịu rủi ro cho lớp nợ phía trên. Thông thường, các tầng nợ thấp và vốn tự có chiếm khoảng 30-45% tổng khoản vay. Miễn là mức giảm giá trị tòa nhà không vượt quá phần đệm 30-45% này, quyền lợi của người giữ trái phiếu AAA vẫn được bảo đảm theo đúng cam kết.
Điểm yếu lớn nhất nằm ở các gói trái phiếu đơn tài sản (single asset, single borrower – SASB), tức toàn bộ nợ chỉ gắn vào đúng một bất động sản duy nhất. Khác với các gói trái phiếu gom hàng chục tòa nhà để phân tán rủi ro, cấu trúc đơn tài sản mang tính chất “được ăn cả ngã về không”. Nếu tòa nhà mất khách thuê, cấu trúc nợ không có nguồn nào bù đắp.
Các cơ quan xếp hạng tín nhiệm trước đây đưa ra mức xếp hạng AAA dựa trên giả định giá bất động sản thương mại chỉ giảm tối đa 40-50%, và nhóm được xếp hạng cao nhất vẫn an toàn. Khi mức giảm thực tế lên tới 85% như tại Centre Square, phần đệm bảo vệ 40% bị xóa sạch hoàn toàn. Thua lỗ đã vượt qua mọi tầng phòng thủ phía dưới để ăn thẳng vào tiền gốc của những nhà đầu tư thận trọng nhất.
Sự sụt giảm 85% giá trị của một tòa tháp lớn không phải diễn biến ngẫu nhiên trên thị trường. Hiện tượng này là kết quả trực tiếp từ sự thay đổi căn bản trong nhu cầu thuê văn phòng của doanh nghiệp, kết hợp cùng chi phí vay vốn tăng vọt khi chính sách tiền tệ đảo chiều. Hai yếu tố này đã cùng lúc làm thay đổi nền tảng định giá.
Đại dịch và lãi suất đánh sập định giá văn phòng cũ
Covid-19 đã làm thay đổi thói quen làm việc của giới văn phòng Mỹ. Dù nhiều doanh nghiệp liên tục yêu cầu nhân viên quay lại công sở, người lao động hiện vẫn dành khoảng 25% thời gian làm việc tại nhà, so với mức 7% năm 2020. Do hợp đồng thuê thường kéo dài năm đến 10 năm, tác động xu hướng này chỉ bộc lộ rõ khi hợp đồng cũ hết hạn.
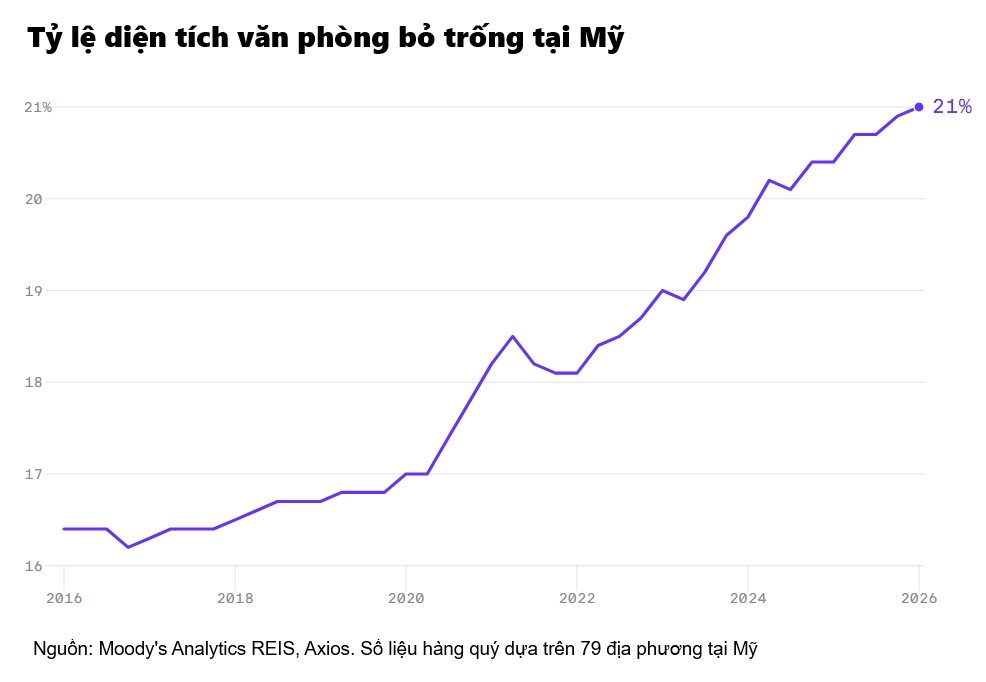
Khi đến kỳ gia hạn, hầu hết doanh nghiệp đều chọn thu hẹp diện tích thuê từ 20% đến 40% nhằm tiết giảm chi phí vận hành. Báo cáo của Moody's Analytics cho thấy tỷ lệ văn phòng bỏ trống trên 79 thị trường lớn của Mỹ quý 1/2026 đã lên tới 21%, mức cao nhất 45 năm qua. Tình trạng dư thừa diện tích diễn ra phổ biến tại các trung tâm.
Thị trường đồng thời xuất hiện sự phân hóa rõ rệt về chất lượng văn phòng. Các công ty sẵn sàng trả tiền thuê cao để chuyển sang tòa nhà mới xây dựng, gần ga tàu và nhiều tiện ích nhằm thu hút nhân viên. Ngược lại, những tòa nhà xây từ thập niên 1970 đến 1980 bị khách rời bỏ. Tỷ lệ lấp đầy tại Centre Square đã giảm từ 93% xuống 28%.
Trong bối cảnh tiền thuê sụt giảm, chính sách thắt chặt tiền tệ của Fed đã tác động mạnh vào công thức định giá tài sản. Giá trị một bất động sản thương mại bằng thu nhập hoạt động ròng chia cho tỷ suất vốn hóa. Khi lãi suất chính phủ tăng cao, tỷ suất vốn hóa đòi hỏi của nhà đầu tư với văn phòng cũ đã tăng gấp đôi, từ 5% lên mức 10%.
Tỷ suất vốn hóa tăng gấp đôi khiến giá trị tòa nhà tự động giảm một nửa, ngay cả khi tiền thuê nhà không đổi. Trong khi đó, nguồn thu từ tiền thuê của tòa nhà cũ lại giảm tiếp 50- 60% do diện tích trống tăng cao. Hai yếu tố kết hợp khiến giá trị tài sản giảm 75-85%, đưa các bất động sản lớn về mức thanh lý.
Tình trạng này đang diễn ra đồng loạt tại nhiều đô thị lớn của Mỹ. Tại New York, tòa nhà Worldwide Plaza 49 tầng vừa bị định giá lại còn 345 triệu USD, giảm 80% so với mức 1.74 tỷ USD năm 2017 sau khi khách thuê lớn rời đi. Tại Denver, tòa tháp Wells Fargo Center 52 tầng cũng bị giảm giá 76%, khiến phân kỳ nợ Aaa ban đầu bị hạ xuống mức nợ rác.
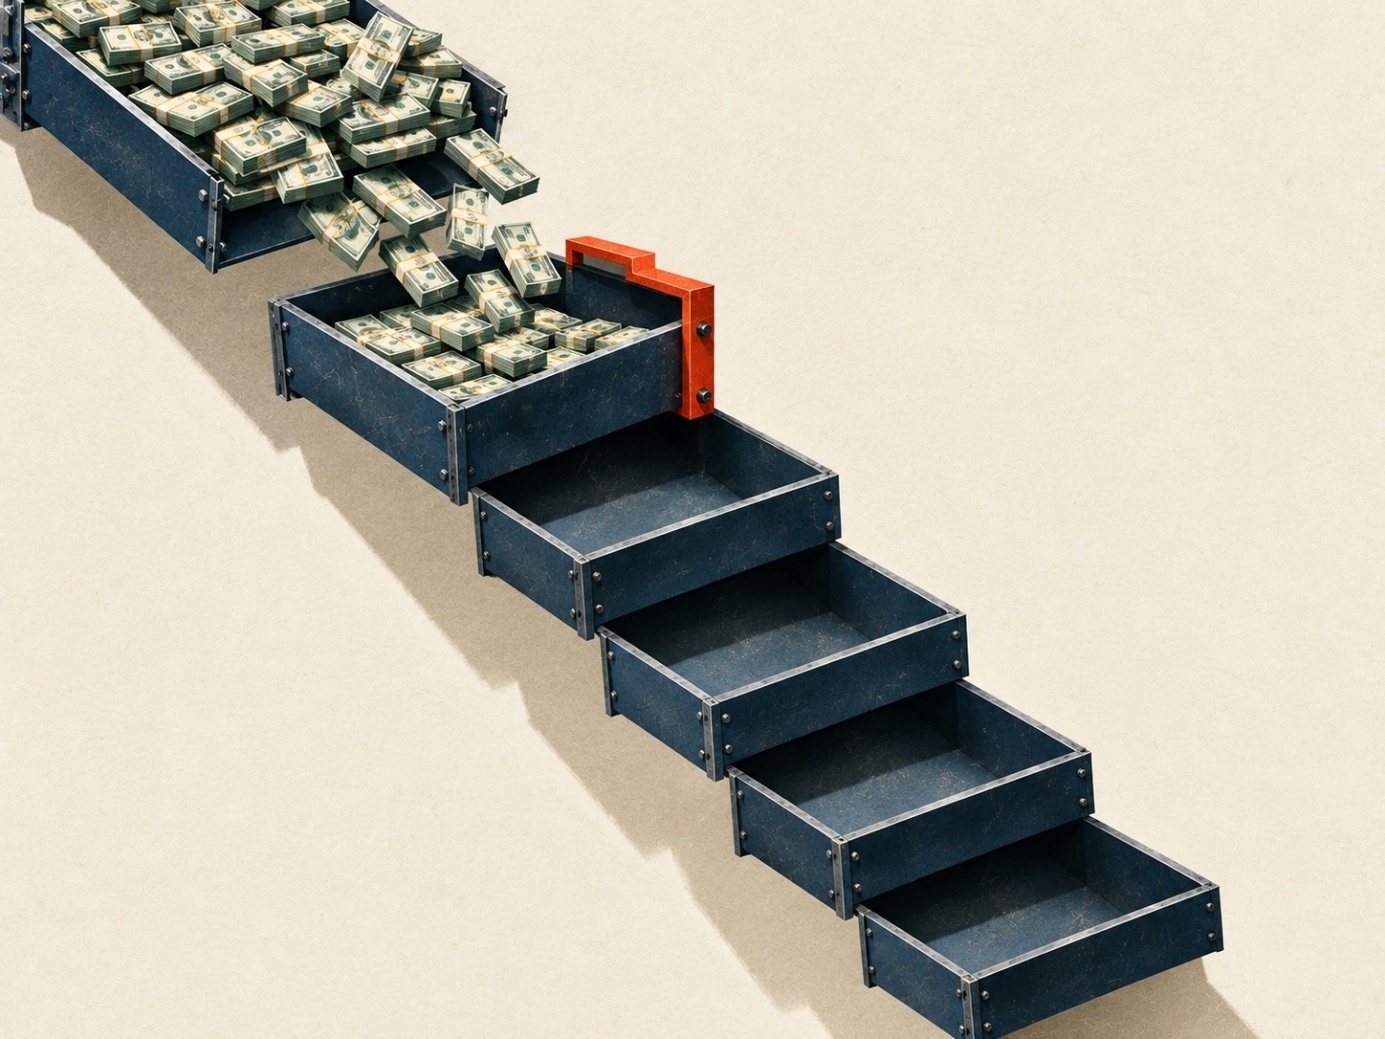
Sau khi các tầng nợ trên cùng đã nhận đủ phần của mình thì tiền mới được chuyển tiếp xuống các tầng nợ rủi ro hơn. Nhưng ngay cả tầng AAA cao nhất đôi khi cũng mất tiền. Ảnh minh hoạ.
|
Khi giá trị tài sản sụt giảm phần lớn và nguồn thu tiền thuê không đủ trả lãi hàng tháng, các chủ đầu tư bất động sản buộc phải đưa ra quyết định dứt khoát. Họ không thể tiếp tục gánh lỗ khi đối mặt các khoản nợ lớn sắp đến ngày đáo hạn, mở ra một giai đoạn xử lý nợ trên quy mô toàn thị trường nợ thương mại Mỹ.
Khối nợ nghìn tỷ USD buộc các chủ đất buông tay
Thị trường bất động sản thương mại Mỹ đang đối mặt với khối lượng nợ đến hạn khổng lồ. Số liệu từ Hiệp hội Ngân hàng Thế chấp cho thấy có hơn 1,500 tỷ USD nợ bất động sản thương mại đến hạn trả trong giai đoạn từ năm 2024 đến năm 2026. Đây là những khoản nợ được vay trong giai đoạn tiền rẻ trước năm 2021 với lãi suất cố định chỉ 3 - 4%.
Khi các khoản vay này đến hạn thanh toán, mức lãi suất để tái cấp vốn đã tăng lên khoảng 7.5% đến 9.5% mỗi năm. Với nguồn thu giảm sút, dòng tiền từ tòa nhà không đủ chi trả mức lãi suất mới này. Các tổ chức tín dụng từ chối cho vay lại toàn bộ số nợ cũ, yêu cầu chủ sở hữu nộp thêm vốn tiền mặt mới nếu muốn giữ tài sản.
Trong hai năm qua, nhiều ngân hàng và chủ nợ đã áp dụng giải pháp nới thời hạn trả nợ thêm một đến hai năm chờ Fed giảm lãi suất. Tuy nhiên, việc lãi suất duy trì ở mức cao kéo dài đã làm giải pháp trì hoãn này mất đi hiệu quả. Phân tích của hãng Trepp chỉ ra hiện có khoảng 23 tỷ USD nợ gắn với trái phiếu CMBS đã quá hạn.
Nhận thấy phần vốn tự có đã mất sạch và việc nộp thêm tiền không mang lại lợi ích kinh tế, các chủ sở hữu lớn bắt đầu chọn cách vỡ nợ có chủ đích. Những tập đoàn bất động sản hàng đầu như Brookfield hay Blackstone đã chủ động ngừng trả nợ và bàn giao quyền sở hữu tòa nhà cho chủ nợ. Khi chủ đất buông tay, các khoản nợ sẽ bị thanh lý.
Hệ quả của làn sóng vỡ nợ này đang lan trực tiếp tới các tổ chức tài chính nắm giữ trái phiếu. Những người mua các lô trái phiếu AAA không phải nhà đầu cơ mạo hiểm, mà phần lớn là quỹ hưu trí và công ty bảo hiểm nhân thọ, những đơn vị cần nguồn thu ổn định để trả lương hưu. AAA là mức xếp hạng cao nhất có thể, thậm chí còn cao hơn một bậc so với mức AA+ của trái phiếu Kho bạc Mỹ.
Khi ngay cả các trái phiếu AAA cũng bị giảm giá hoặc ngừng trả lãi, các quỹ hưu trí và công ty bảo hiểm phải chịu áp lực nặng nề.
Biến cố tại Centre Square và hàng loạt cao ốc văn phòng khác cho thấy thị trường bất động sản thương mại Mỹ đang bước vào đợt thanh lọc tài sản quy mô lớn. Đây không phải sự đổ vỡ dây chuyền đối với toàn bộ hệ thống ngân hàng như năm 2008, bởi ngân hàng lớn hiện có lượng vốn đệm tốt hơn nhiều so với gần hai thập kỷ trước. Tuy nhiên, diễn biến này là sự điều chỉnh giá trị rất sâu đối với văn phòng cũ.
Sự sụt giảm này đem lại bài học lớn về rủi ro tài chính: Xếp hạng tín nhiệm cao nhất không thể thay thế cho dòng tiền kinh doanh thực tế. Trong một thời gian dài duy trì lãi suất thấp, cấu trúc phân tầng nợ phức tạp đã tạo ra cảm giác an toàn giả tạo. Khi chi phí vốn quay lại mức cao, thực tế kinh tế đã nhanh chóng bộc lộ những điểm yếu.
Đối với giới đầu tư và cơ quan quản lý, quá trình xử lý và định giá lại các tòa nhà văn phòng cũ tại Mỹ sẽ còn kéo dài trong vài năm tới. Hàng trăm tỷ USD nợ thương mại sẽ tiếp tục được ghi nhận theo đúng giá trị thật của tài sản trên thị trường. Thời kỳ tiền rẻ đã kết thúc, để lại bài học rõ ràng về kỷ luật thẩm định rủi ro nợ.
Đức Quyền