
IPO công nghệ Mỹ từ bệ phóng tăng trưởng thành bãi đáp thoái vốn
IPO công nghệ Mỹ từ bệ phóng tăng trưởng thành bãi đáp thoái vốn
Doanh nghiệp Mỹ lên sàn ngày càng muộn và với quy mô ngày càng lớn hơn trước, nhưng chất lượng lợi nhuận lại suy giảm. Dòng vốn mạo hiểm cùng hành lang pháp lý đã giữ doanh nghiệp ở thị trường chưa niêm yết qua trọn pha tăng trưởng dốc nhất, sàn chứng khoán vì thế trở thành nơi thoái vốn cho các quỹ đầu tư ban đầu và “sân chơi” rủi ro cho các nhà đầu tư đại chúng.
Vào tháng 5/1997, Amazon niêm yết trên sàn Nasdaq khi mới tròn ba năm tuổi. Doanh nghiệp bán sách trực tuyến lúc đó định giá 438 triệu USD và huy động 54 triệu USD vốn. Tương tự, Microsoft năm 1986 lên sàn với định giá 350 triệu USD, còn Cisco năm 1990 chào sàn mức 224 triệu USD. Toàn bộ hành trình tăng trưởng về quy mô hoạt động cũng như giá cổ phần sau đó thuộc về nhà đầu tư đại chúng.
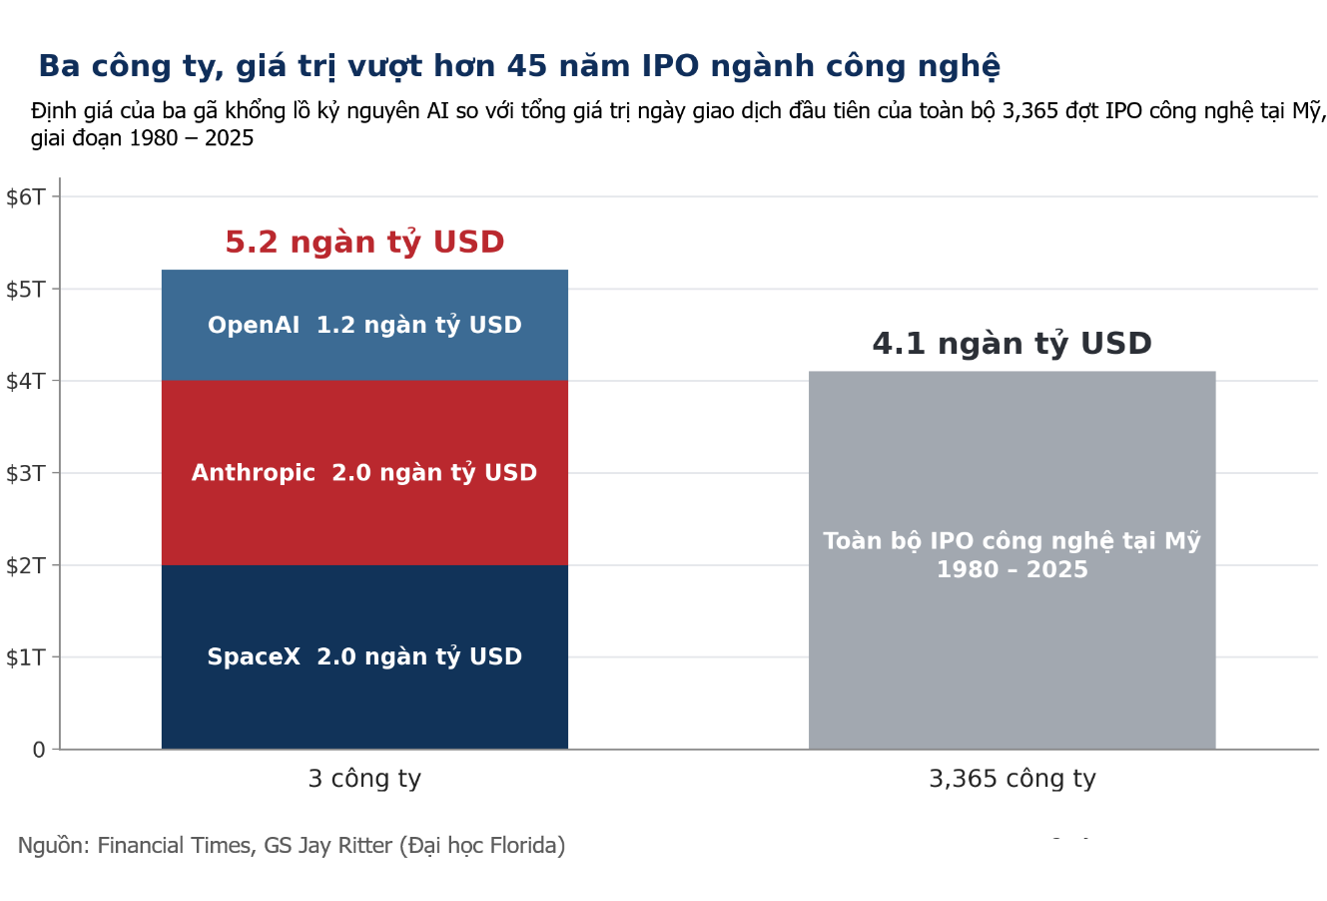
Những năm gần đây, bức tranh niêm yết lần đầu đã đảo chiều. Uber lên sàn năm 2019 sau 10 năm hoạt động ngốn hàng chục tỷ USD tài trợ, đạt định giá 82 tỷ USD. Airbnb chào sàn năm 2020 sau 12 năm xây dựng mạng lưới, mang giá trị 47 tỷ USD. Thậm chí SpaceX niêm yết năm 2026 với vốn hóa 1,800 tỷ USD sau hơn 20 năm mở rộng.
Sự tương phản này phản ánh bước ngoặt lớn về cơ cấu thị trường cổ phiếu Mỹ 4 thập kỷ qua. Khi các công ty lên sàn với quy mô tương đương tập đoàn kỳ cựu, bản chất đợt phát hành lần đầu đã thay đổi. Thay vì mở ra cơ hội tích lũy tài sản cho công chúng, sàn chứng khoán tiếp nhận những doanh nghiệp đã đi gần hết chu kỳ tăng trưởng nhanh nhất.
Doanh nghiệp lên sàn khi đã già
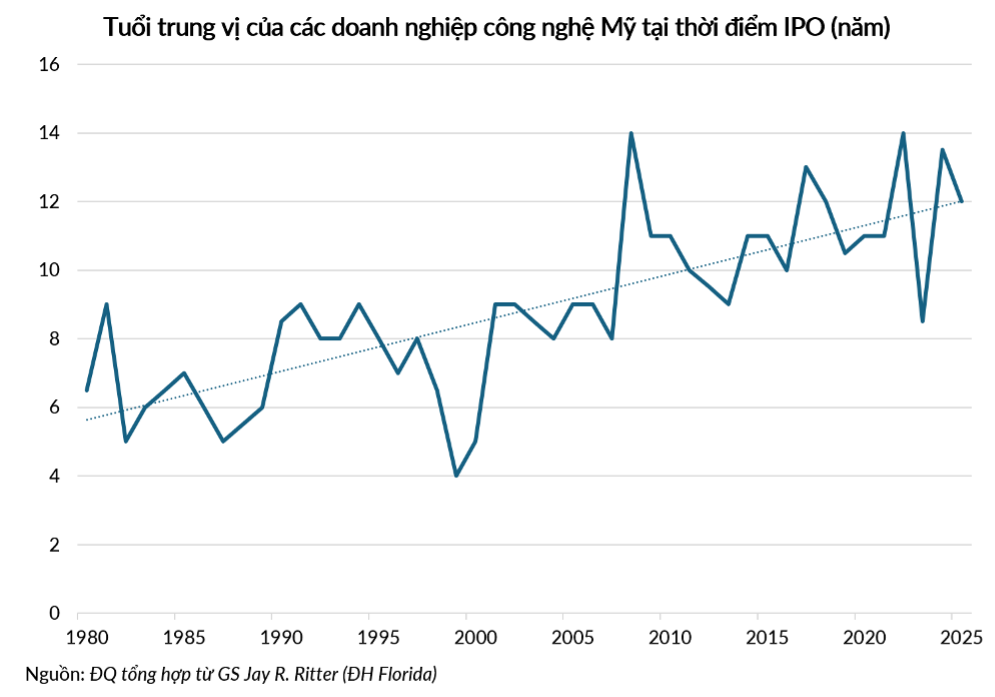
Dữ liệu của Giáo sư Jay Ritter tại Đại học Florida cho thấy thời gian trưởng thành của doanh nghiệp đã thay đổi căn bản. Trong thập niên 1980, tuổi đời trung vị của công ty Mỹ khi IPO thường chỉ là 6 năm, riêng năm 1982 là 5 năm. Doanh nghiệp tìm đến sàn đại chúng rất sớm, khi sản phẩm mới bắt đầu thương mại hóa và mô hình vận hành còn đang trong giai đoạn hoàn thiện.
Giai đoạn 2011-2025, tuổi đời trung vị của công ty công nghệ có quỹ mạo hiểm hậu thuẫn tăng vọt lên 11-12 năm. Doanh nghiệp khép mình trong thị trường chưa niêm yết lâu gấp đôi thế hệ trước. Khi quyết định lên sàn, các doanh nghiệp đã mở rộng quy mô toàn cầu, thiết lập thị phần vững chắc. Doanh nghiệp không còn cần sàn niêm yết hỗ trợ giai đoạn chập chững ban đầu.
Nghịch lý lớn nằm ở chỗ dù tuổi đời dài hơn, chất lượng sinh lời của doanh nghiệp khi lên sàn lại suy giảm. Thống kê của Giáo sư Jay Ritter cho thấy giai đoạn 1980-1989 chỉ có 19% số doanh nghiệp IPO ghi nhận lỗ ròng. Hơn 80% doanh nghiệp thời đó tạo ra lợi nhuận ròng dương cùng dòng tiền kinh doanh ổn định trước khi chào bán.
Thế nhưng giai đoạn 2011-2025, tỷ lệ doanh nghiệp có lợi nhuận âm khi niêm yết tăng vọt lên 70%. Riêng nhóm công nghệ nhận vốn mạo hiểm, tỷ lệ thua lỗ thường xuyên vượt 80% trong các năm thị trường IPO sôi động. Con số này xấp xỉ mức đỉnh thời kỳ bong bóng Dot-com năm 1999-2000, nhưng quy mô vốn hóa và định giá hiện tại lớn hơn gấp hàng chục lần so với thực tế trước đây.
Chu kỳ phát triển của doanh nghiệp hầu hết đều tuân theo đường cong chữ S. Giai đoạn giá trị tăng nhanh nhất nằm ở đoạn dốc ban đầu, khi sản phẩm chiếm lĩnh thị trường. Trước đây, đoạn dốc này diễn ra trên sàn niêm yết, mang lại tỷ suất sinh lời vượt trội cho người nắm giữ cổ phiếu đại chúng.
Hiện nay, toàn bộ đoạn dốc bùng nổ nhất đã nằm trong thị trường vốn chưa niêm yết. Khi doanh nghiệp hoàn tất IPO, đường cong tăng trưởng thường đã gần với điểm bão hòa phía trên. Tốc độ mở rộng doanh thu bắt đầu chậm lại, biên lợi nhuận chịu sức ép cạnh tranh gay gắt và chi phí duy trì quy mô ngày càng đắt đỏ.
Nhà đầu tư đại chúng ngày nay khó cơ hội mua vào doanh nghiệp ở vùng giá tích lũy ban đầu để hưởng trọn vẹn thành quả mở rộng. Câu hỏi đặt ra là điều gì đã giúp công ty khởi nghiệp tồn tại, mở rộng quy mô suốt hơn một thập kỷ mà không chịu áp lực phải chào bán cổ phần ra công chúng như những thế hệ doanh nghiệp đi trước?
Vốn tư nhân làm đảo lộn động lực niêm yết
Đạo luật NSMIA năm 1996 và Đạo luật JOBS năm 2012 làm thay đổi căn bản cuộc chơi gọi vốn. Trước đây, Đạo luật Giao dịch Chứng khoán năm 1934 buộc công ty có trên 500 cổ đông phải thực hiện nghĩa vụ công bố thông tin tương đương công ty đại chúng.
Đạo luật JOBS năm 2012 nâng ngưỡng này lên 2,000 cổ đông, đồng thời loại trừ toàn bộ cổ phiếu nhân viên theo chương trình ESOP. Bên cạnh đó, cơ chế chào bán riêng lẻ cho phép doanh nghiệp chưa niêm yết huy động lượng vốn không giới hạn từ các định chế tài chính lớn. Họ có thể gom hàng tỷ USD mà không cần nộp hồ sơ đại chúng hay chịu chi phí tuân thủ tốn kém.
Sự cởi trói pháp lý kích hoạt làn sóng dịch chuyển dòng tiền khổng lồ vào thị trường chưa niêm yết. Báo cáo của McKinsey năm 2026 cho thấy quy mô các quỹ đầu tư vốn cổ phần tư nhân và quỹ mạo hiểm tăng trưởng liên tục. Sự xuất hiện của các quỹ tài sản quốc gia cùng quỹ đầu cơ (hedge fund) tạo nên kỷ nguyên của những vòng gọi vốn vượt 100 triệu USD.
Doanh nghiệp công nghệ không còn cần tới thị trường đại chúng để tìm kiếm nguồn lực tài chính duy trì hoạt động vì có thể liên tục gọi vốn tư nhân để trợ giá giành thị phần và nghiên cứu phát triển. Thị trường vốn chưa niêm yết thay thế hoàn toàn vai trò cung cấp vốn mở rộng kinh doanh từng thuộc về sàn niêm yết.
Báo cáo của Cục Nghiên cứu Kinh tế Quốc gia Mỹ (NBER) phân định rõ sự khác biệt giữa hai động cơ: huy động vốn và tìm kiếm thanh khoản. Khi động cơ huy động vốn cho tăng trưởng đã được các vòng vốn tư nhân giải quyết trọn vẹn, doanh nghiệp không còn lý do sống còn nào để chấp nhận quy định công bố thông tin hàng quý và chịu sự “săm soi” của công chúng.
Động lực duy nhất còn lại thúc đẩy doanh nghiệp niêm yết chính là nhu cầu tìm kiếm thanh khoản để thoái vốn. Vòng đời tiêu chuẩn của các quỹ đầu tư mạo hiểm thường kéo dài 10-12 năm. Sau thời gian kiên trì tài trợ vốn, các nhà quản lý quỹ bắt buộc phải đóng quỹ, thanh lý danh mục và hoàn trả tiền mặt cho nhà đầu tư ban đầu.
Đồng thời, đội ngũ sáng lập cùng nhân sự chủ chốt nắm giữ nhiều quyền chọn cổ phiếu cũng cần hiện thực hóa tài sản sau nhiều năm cống hiến. Khi đợt phát hành lần đầu không còn gánh vác sứ mệnh huy động vốn phát triển kinh doanh, sàn chứng khoán chính thức chuyển hóa thành công cụ phục vụ mục tiêu rút lui của cổ đông nội bộ và quỹ đầu tư.
Lên sàn để “xả hàng”
Khi mục tiêu niêm yết bị thu hẹp thành lối thoát thanh khoản, sự lệch pha về cơ chế định giá bắt đầu bộc lộ. Thị trường vốn chưa niêm yết thường hoạt động kém hiệu quả, định giá trong các vòng gọi vốn tư nhân thường chỉ dựa trên thỏa thuận chủ quan giữa doanh nghiệp và một vài nhà đầu tư dẫn dắt.
Để đạt mức định giá kỳ lân cao chót vót, doanh nghiệp thường phát hành cổ phần ưu đãi kèm điều khoản bảo toàn vốn chặt chẽ. Những điều khoản phòng thủ này tạo ra ảo tưởng về mức định giá cao, trong khi giá trị cổ phiếu phổ thông thấp hơn nhiều. Khi bước ra sàn đại chúng, toàn bộ cấu trúc bảo vệ đó biến mất, chỉ còn rủi ro thị trường.
Trong hầu hết đợt phát hành công nghệ gần đây, tỷ lệ cổ phiếu chào bán tự do ra bên ngoài chỉ chiếm khoảng 10% tổng số cổ phần lưu hành. Khoảng 90% lượng cổ phần còn lại vẫn nằm trong tay cổ đông sáng lập và quỹ đầu tư mạo hiểm. Tỷ lệ thả nổi quá nhỏ khiến cung cổ phiếu bị thắt chặt, tạo lực đẩy giá tăng ảo trong ngày đầu.
Khối lượng cổ phiếu khổng lồ 90% kia luôn là một rủi ro tiềm ẩn chực chờ đổ ập xuống thị trường đại chúng. Sau thời gian hạn chế chuyển nhượng từ 90 đến 180 ngày, làn sóng bán ra từ các quỹ đầu tư ban đầu bắt đầu xuất hiện. Những nhà đầu tư mạo hiểm có mức lãi hàng chục lần sẵn sàng bán hạ giá để nhanh chóng chốt lời tiền mặt.
Hậu quả là nhà đầu tư cá nhân trên sàn đại chúng trở thành bên cung cấp thanh khoản cuối cùng và gánh chịu phần lớn thiệt hại. Chỉ số Renaissance IPO Index chỉ tăng bình quân 12.3% mỗi năm từ tháng 6/2009 đến năm 2026, thua kém đáng kể so với mức tăng 15.2% mỗi năm của chỉ số S&P 500.
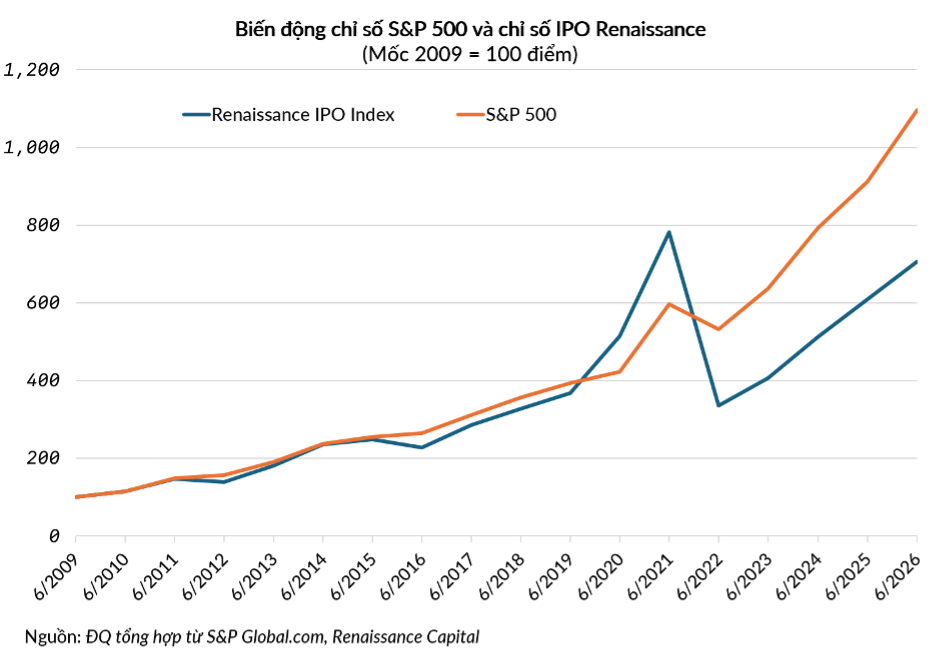
Không chỉ thua kém về tỷ suất sinh lời dài hạn, mức biến động giá của nhóm cổ phiếu mới niêm yết còn rất lớn. Mức sụt giảm tối đa trung vị trong năm đầu tiên sau chào sàn của các cổ phiếu công nghệ danh tiếng lên tới 53%. Điển hình như Uber giảm 68%, Rivian sụt 88%, Affirm mất 65% giá trị, đẩy nhà đầu tư cá nhân vào cảnh thua lỗ.
Thị trường đại chúng đã biến thành điểm đến cuối cùng của chuỗi chuyền tay rủi ro. Sau khi khai thác cạn kiệt nguồn vốn tổ chức, các quỹ đầu tư tư nhân nhìn về dòng tiền của nhà đầu tư đại chúng như nguồn thanh khoản rút lui cuối cùng sau chu kỳ đầu tư.
Đối với nhà đầu tư cá nhân, nhận thức rõ sự chuyển dịch cơ cấu này là nguyên tắc sống còn trong quản trị rủi ro. Một đợt IPO công nghệ ngày nay không còn là tấm vé bước vào con tàu tăng trưởng của một doanh nghiệp đang phất lên, mà là tấm vé sang tay ở chặng cuối hành trình, khi đoàn tàu đã đi qua cung đường đẹp nhất. Sự thận trọng và kiên nhẫn chờ đợi các đợt định giá lại là chiến lược sống còn.
Đức Quyền