
DCM, DPR và FMC có gì hấp dẫn?
DCM, DPR và FMC có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị nắm giữ DCM do triển vọng lợi nhuận hạ nhiệt sau năm 2026 kỷ lục; mua DPR nhờ giá cao su neo cao và dòng tiền đền bù đất lớn; mua FMC nhờ hưởng lợi từ giá tôm nguyên liệu thấp.
Nắm giữ DCM với giá mục tiêu 33,800 đồng/cp
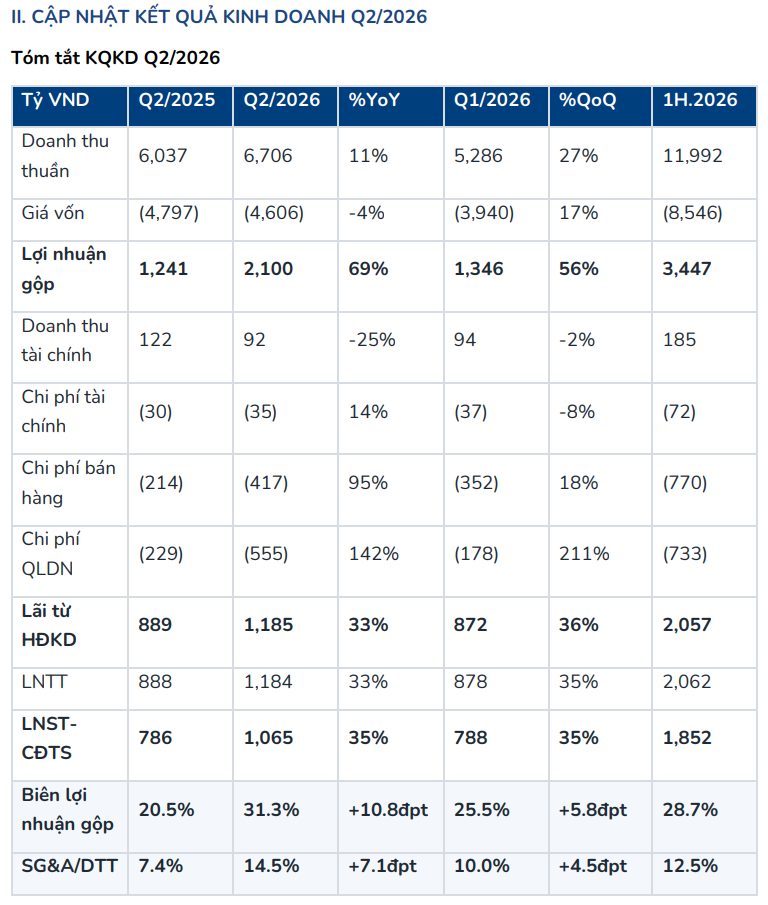
CTCK BIDV (BSC) cho biết, CTCP Phân bón Dầu khí Cà Mau (HOSE: DCM) ghi nhận kết quả kinh doanh quý 2/2026 khởi sắc với doanh thu thuần đạt 6,706 tỷ đồng, tăng 11% so với cùng kỳ và lợi nhuận ròng đạt 1,065 tỷ đồng, tăng 35% so với cùng kỳ, là mức doanh thu quý cao nhất lịch sử hoạt động. Biên lợi nhuận gộp quý 2 mở rộng mạnh lên 31.3% nhờ giá bán urê tăng nhanh hơn đà tăng của giá khí đầu vào. Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 11,992 tỷ đồng, tăng 27% so với cùng kỳ và lợi nhuận ròng đạt 1,852 tỷ đồng (tăng 55%), thực hiện 70% dự phóng cả năm.
Tuy nhiên, BSC nhận định năm 2026 sẽ là đỉnh chu kỳ lợi nhuận của DCM với dự phóng lãi ròng cả năm đạt 2,652 tỷ đồng, tăng 35% so với cùng kỳ. Sang năm 2027, lợi nhuận ròng dự kiến sụt giảm 33%về mức 1,768 tỷ đồng do giá urê thế giới hạ nhiệt, giá khí đầu vào giảm chậm hơn giá bán và ưu đãi thuế thu nhập doanh nghiệp 10% chính thức kết thúc (thuế suất tăng lên 20%). Bù lại, lượng tiền ròng dồi dào chiếm khoảng 33% vốn hóa cùng tỷ suất cổ tức 5.8% sẽ đóng vai trò là điểm tựa hạn chế rủi ro giảm giá.
Dựa trên phương pháp định giá EV/EBITDA mục tiêu 5 lần cho năm 2027, BSC đưa ra khuyến nghị nắm giữ đối với cổ phiếu DCM với giá mục tiêu 33,800 đồng/cp, tương ứng tiềm năng tăng giá 4.7% (đã bao gồm cổ tức 2,000 đồng/cp) so với giá đóng cửa 34,200 đồng/cổ phiếu ngày 07/10/2026.
Nguồn: BSC
|
Xem thêm tại đây
Mua DPR với giá mục tiêu 47,933 đồng/cp
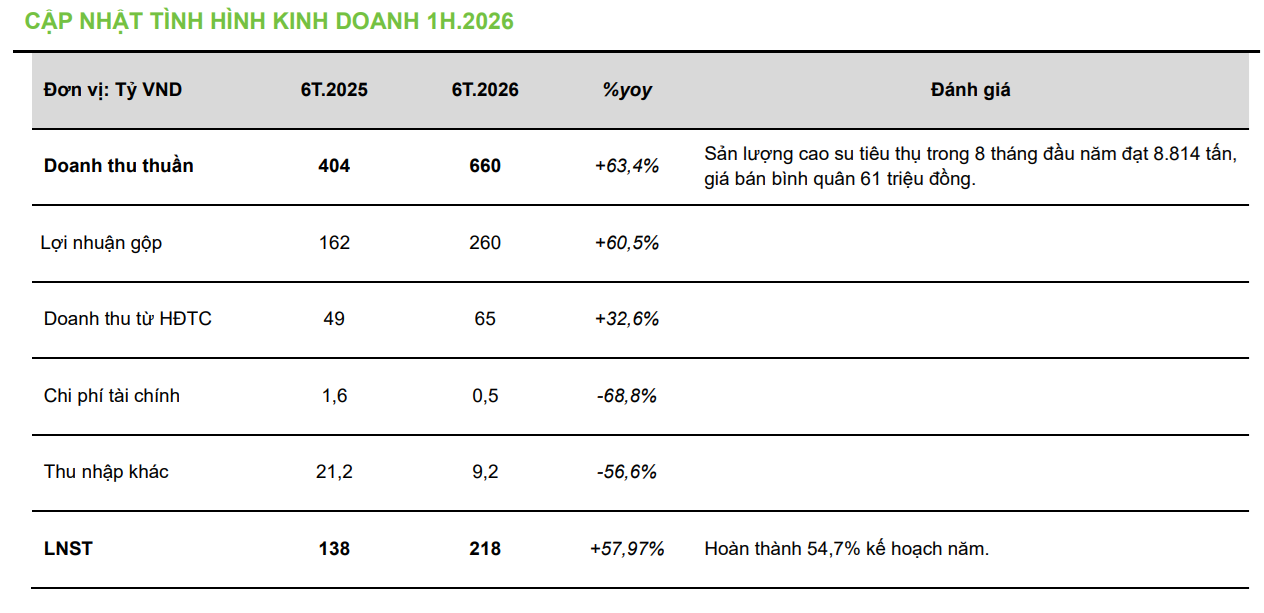
CTCK Vietcombank (VCBS) cho biết, CTCP Cao su Đồng Phú (HOSE: DPR) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 tăng trưởng tích cực với doanh thu thuần đạt 660 tỷ đồng (tăng 63.4%) và lợi nhuận sau thuế đạt 218 tỷ đồng (tăng 58%), thực hiện 54.7% kế hoạch năm. Động lực chính đến từ giá bán cao su trung bình duy trì ở mức cao trên 2,200 USD/tấn trong quý 3/2026 và tiệm cận mốc 2,600 USD/tấn vào cuối tháng 9 do áp lực thiếu hụt nguồn cung toàn cầu kéo dài.
Bên cạnh mảng cao su cốt lõi, DPR dự kiến ghi nhận dòng tiền và lợi nhuận đột biến khoảng 853 tỷ đồng trong giai đoạn 2026-2027 từ tiền bồi thường đất và thanh lý cây cao su trên diện tích 1,400 ha thuộc dự án nông nghiệp công nghệ cao tại Đồng Nai. Về dài hạn, các dự án KCN Bắc Đồng Phú mở rộng và Nam Đồng Phú mở rộng được triển khai trực tiếp trên quỹ đất cao su tự có sẽ giúp tiết giảm tối đa chi phí giải phóng mặt bằng, tạo động lực tăng trưởng bền vững cho giai đoạn 2027-2035. Cả năm 2026, VCBS dự phóng doanh thu thuần đạt 1,461 tỷ đồng (tăng 22.9%) và lợi nhuận sau thuế đạt 614 tỷ đồng (tăng 67%).
Kết hợp phương pháp định giá RNAV và P/E mục tiêu với tỷ trọng tương đương, VCBS xác định giá trị hợp lý và khuyến nghị mua đối với cổ phiếu DPR ở mức 47,933 đồng/cp, tương ứng tiềm năng tăng giá 26.5% so với thị giá 37,900 đồng/cp ngày 07/10/2026.
Nguồn: VCBS
|
Xem thêm tại đây
Mua FMC với giá mục tiêu 42,900 đồng/cp
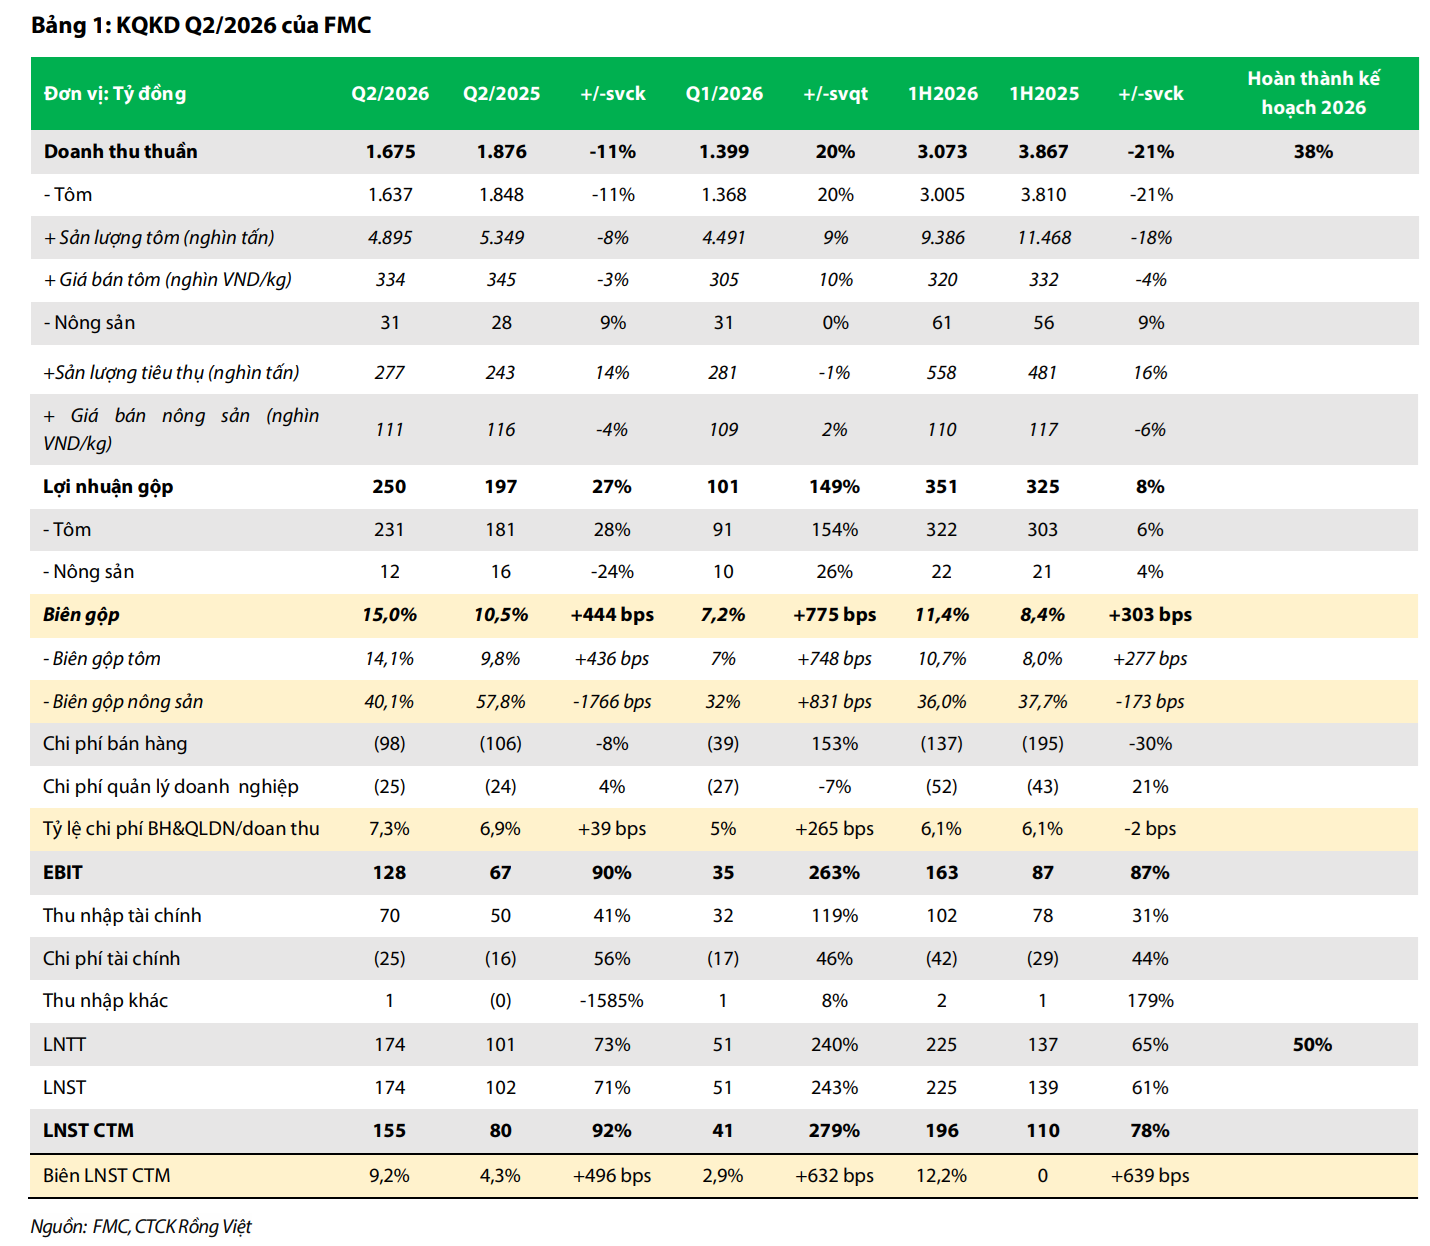
CTCK Rồng Việt (VDSC) cho biết, CTCP Thực phẩm Sao Ta (HOSE: FMC) ghi nhận doanh thu thuần quý 2/2026 đạt 1,675 tỷ đồng (giảm 11% so với cùng kỳ) do chủ động hạn chế xuất khẩu sang thị trường Mỹ trong thời gian chờ kết quả thuế chống bán phá giá. Tuy nhiên, lợi nhuận ròng quý 2 tăng mạnh 92% lên 155 tỷ đồng. Biên lợi nhuận gộp mở rộng lên 15% nhờ giá tôm nguyên liệu đầu vào giảm nhanh hơn giá bán thành phẩm (giảm 17% so với giảm 3%) và doanh nghiệp đẩy mạnh tỷ trọng các sản phẩm chế biến giá trị gia tăng.
Lũy kế 6 tháng đầu năm 2026, lợi nhuận ròng đạt 196 tỷ đồng (tăng 78%). Dù điều chỉnh giảm dự phóng doanh thu cả năm xuống 6,855 tỷ đồng (giảm 16%) do sản lượng xuất khẩu sang Mỹ giảm, VDSC nâng dự báo lợi nhuận ròng năm 2026 lên 425 tỷ đồng (tăng 22%). Động lực đến từ việc biên lợi nhuận gộp tiếp tục được bảo vệ nhờ nguồn cung tôm nguyên liệu dồi dào, tỷ lệ tự chủ vùng nuôi tăng từ 28% lên 35% giúp tối ưu chi phí và thu nhập tài chính từ lãi tiền gửi duy trì ổn định.
Sử dụng phương pháp định giá P/E mục tiêu 6.55 lần, VDSC đưa ra khuyến nghị mua đối với cổ phiếu FMC với giá mục tiêu 42,900 đồng/cp, tương ứng mức sinh lời kỳ vọng 35% (đã bao gồm cổ tức tiền mặt 2,000 đồng/cp) so với giá thị trường 33,150 đồng/cp ngày 07/10/2026.
Xem thêm tại đây
Mai Quốc