
Chứng khoán Tuần 28/09-02/10/2026: Áp lực bủa vây
Chứng khoán Tuần 28/09-02/10/2026: Áp lực bủa vây
VN-Index tiếp tục giảm điểm trong phiên cuối tuần và kéo dài chuỗi giảm sang phiên thứ 5 liên tiếp. Áp lực bán ngày càng gia tăng trên diện rộng trong khi thị trường vẫn chưa tìm được động lực phục hồi đủ mạnh để tạo thế cân bằng. Thêm vào đó, sức ép từ khối ngoại cũng ngày càng gia tăng khiến tâm lý thị trường thêm phần tiêu cực và đặt ra không ít thách thức cho xu hướng ngắn hạn.
I. THỊ TRƯỜNG CHỨNG KHOÁN VIỆT NAM TUẦN 28/09-02/10/2026
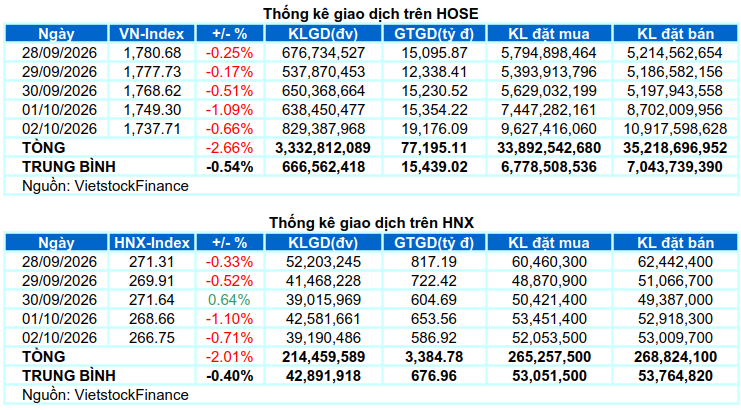
Giao dịch: Các chỉ số chính đồng loạt giảm điểm trong phiên giao dịch ngày 02/10. VN-Index giảm 0.66%, về mức 1,737.71 điểm; HNX-Index giảm 0.71%, dừng tại 266.75 điểm. Xét cho cả tuần, VN-Index giảm tổng cộng 47.4 điểm (-2.66%), HNX-Index cũng mất 5.46 điểm (-2.01%).
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch kém tích cực khi trạng thái thận trọng dần chuyển sang áp lực bán rõ nét hơn. VN-Index có thời điểm được nâng đỡ tại đường SMA 50 ngày nhưng lực cầu không đủ mạnh để giúp chỉ số duy trì vùng hỗ trợ này, trong khi thanh khoản chưa cho thấy sự cải thiện rõ rệt. Áp lực bán gia tăng trong các phiên cuối tuần khiến chỉ số liên tục trượt dốc và kéo dài chuỗi giảm lên 5 phiên liên tiếp. Kết thúc tuần, VN-Index lùi về 1,737.71 điểm, giảm 2.66% so với tuần trước.
Về mức độ ảnh hưởng, GAS, TCB, LPB và BID là những mã gây sức ép lớn nhất lên VN-Index trong phiên cuối tuần, lấy đi tổng cộng 4.77 điểm. Ở chiều ngược lại, VIC nổi bật khi đóng góp 6.66 điểm, qua đó phần nào nâng đỡ chỉ số giữa bối cảnh áp lực bán lan rộng.
Xét theo nhóm ngành, năng lượng “đội sổ” thị trường với mức giảm 2.35% khi sắc đỏ bao phủ nhiều cổ phiếu chủ chốt như BSR (-2.87%), PLX (-2.32%), PVS (-1.47%), PVD (-1.91%), OIL (-2.21%) và PVT (-1.05%). Bên cạnh đó, hai nhóm vốn hóa lớn là tài chính và công nghiệp cũng giao dịch kém khả quan với nhiều cổ phiếu chịu áp lực điều chỉnh trên 2% như TCB, MBB, STB, LPB, TCX, SSB, VPX, SSI, VIX, VND, VCI; GEX, GEE, VSC, CII, PC1, CTD và VCG.
Ở chiều ngược lại, bất động sản trở thành điểm sáng với mức tăng 0.85%. Tuy nhiên, mức tăng này chủ yếu được kéo bởi VIC (+1.82%), trong khi phần lớn cổ phiếu còn lại trong nhóm vẫn chìm trong sắc đỏ.
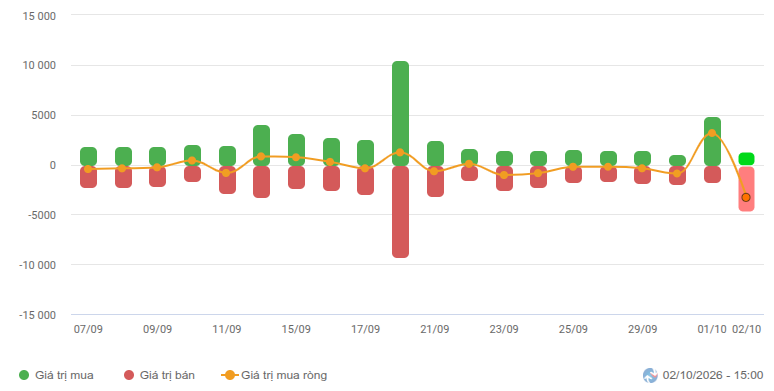
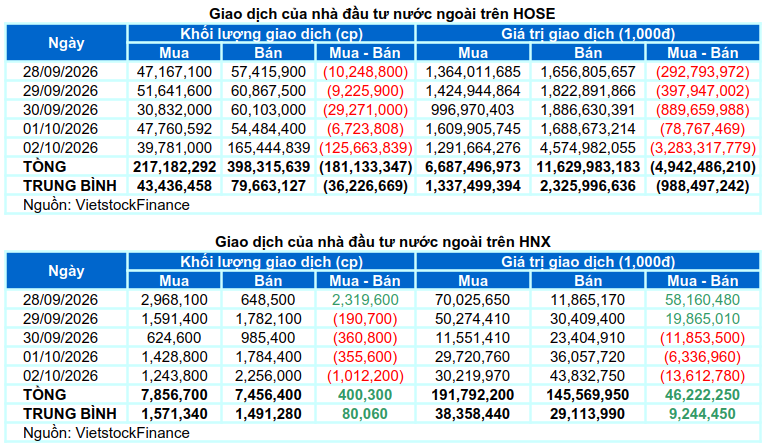
Nhà đầu tư nước ngoài bán ròng với giá trị gần 4.9 ngàn tỷ đồng trên cả hai sàn trong tuần qua. Trong đó, khối ngoại bán ròng hơn 4.9 ngàn tỷ đồng trên sàn HOSE và mua ròng hơn 46 tỷ đồng trên sàn HNX.
Giá trị giao dịch NĐTNN của HOSE, HNX và UPCOM theo ngày. Đvt: Tỷ đồng
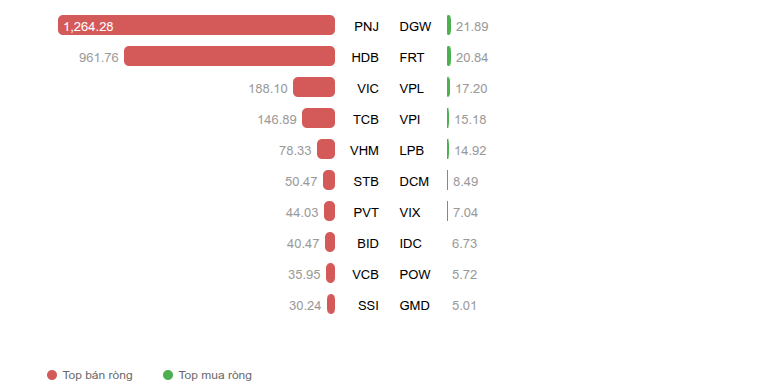
Giá trị giao dịch ròng theo mã cổ phiếu. Đvt: Tỷ đồng
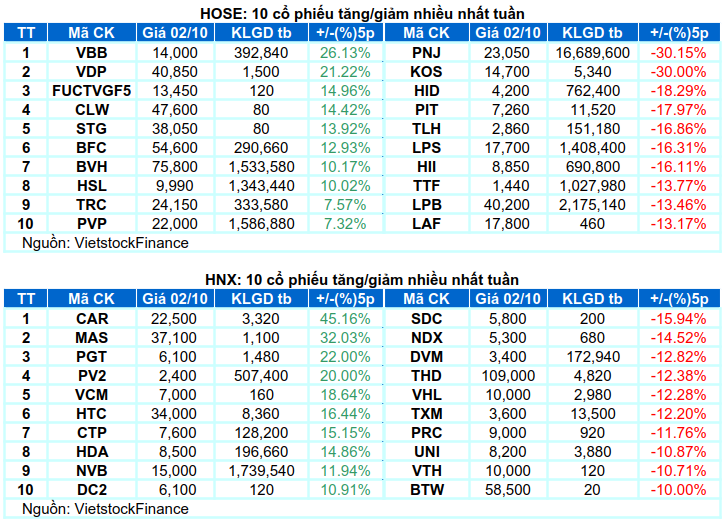
Cổ phiếu tăng tiêu biểu trong tuần qua là VBB
VBB tăng 26.13%: VBB ghi nhận tuần giao dịch tích cực với 4/5 phiên tăng giá. Tuy nhiên, sự xuất hiện của mẫu hình nến Long Upper Shadow trong phiên cuối tuần khi cổ phiếu test lại đỉnh cũ tháng 07/2026 (tương đương vùng 13,500-15,000) cho thấy áp lực chốt lời đang gia tăng.
Triển vọng tích cực vẫn duy trì khi MACD tiếp tục nới rộng khoảng cách với đường signal sau khi vượt lên trên ngưỡng 0. Trong khi đó, Stochastic Oscillator đã tiến vào vùng overbought nên nhà đầu tư cũng cần lưu ý rủi ro rung lắc nếu chỉ báo này đảo chiều trong các phiên tới.
Cổ phiếu giảm giá mạnh trong tuần qua là PNJ
PNJ giảm 30.15%: PNJ lao dốc 5 phiên liên tiếp trong tuần qua và liên tục thiết lập đáy 52 tuần mới.
Rủi ro vẫn ở mức cao khi giá cổ phiếu đang bám sát Lower Band của Bollinger Bands, đồng thời các chỉ báo MACD và Stochastic Oscillator tiếp tục giảm mạnh sau cắt xuống dưới đường signal.
II. THỐNG KÊ THỊ TRƯỜNG CHỨNG KHOÁN TUẦN QUA
Bộ phận Phân tích Kinh tế & Chiến lược Thị trường, Phòng Tư vấn Vietstock