
Chứng khoán Tuần 05-09/10/2026: Chưa thể khởi sắc
Chứng khoán Tuần 05-09/10/2026: Chưa thể khởi sắc
VN-Index chưa thể phục hồi thành công trong tuần qua khi dòng tiền vẫn phân hóa và thiếu sự lan tỏa, trong khi hoạt động bán ròng kéo dài của khối ngoại tiếp tục gia tăng sức ép lên chỉ số. Kết quả test vùng hỗ trợ 1,715-1,750 điểm sẽ quyết định xu hướng của chỉ số trong thời gian tới.
I. THỊ TRƯỜNG CHỨNG KHOÁN VIỆT NAM TUẦN 05-09/10/2026
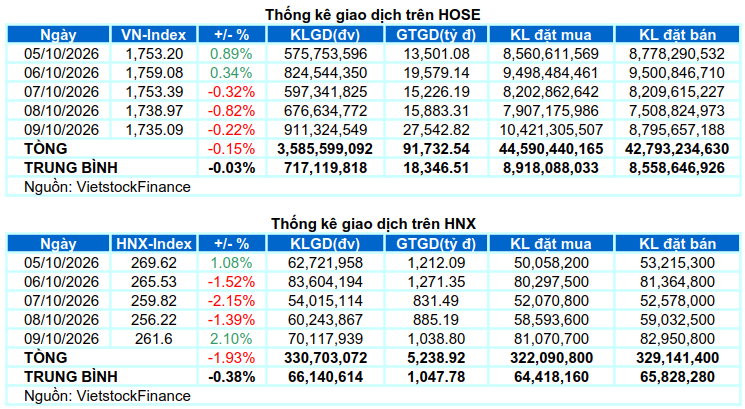
Giao dịch: Các chỉ số chính diễn biến trái chiều trong phiên giao dịch ngày 09/10. VN-Index giảm 0.22%, lùi về 1,735.09 điểm. Trong khi đó, HNX-Index tăng mạnh 2.1%, lên mức 261.6 điểm. Xét cho cả tuần, VN-Index giảm tổng cộng 2.62 điểm (-0.15%), HNX-Index mất 5.15 điểm (-1.93%).
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch giằng co khi nỗ lực hồi phục đầu tuần nhanh chóng suy yếu trước áp lực bán gia tăng. VN-Index có hai phiên tăng điểm nhờ lực cầu tập trung tại một số cổ phiếu vốn hóa lớn nhưng diễn biến phân hóa và thanh khoản thiếu ổn định khiến đà tăng không duy trì được lâu. Áp lực điều chỉnh gia tăng trong ba phiên cuối tuần khiến chỉ số đánh mất thành quả tăng điểm trước đó, trong khi trạng thái bán ròng kéo dài của khối ngoại cũng tiếp tục gây thêm sức ép. VN-Index khép lại tuần giao dịch tại 1,735.09 điểm, giảm 0.15% so với tuần trước.
Về mức độ ảnh hưởng, VIC gây sức ép lớn nhất trong phiên cuối tuần khi lấy đi hơn 4 điểm của VN-Index. Theo sau là BSR, GVR, GAS và FPT cũng khiến chỉ số giảm thêm 3 điểm. Trong khi đó, HDB, TCB, VPB và VHM dẫn đầu ở phía tích cực, mang về 2.72 điểm.
Xét về nhóm ngành, công nghệ thông tin giao dịch kém tích cực nhất khi giảm 3.04%, chịu áp lực lớn từ các cổ phiếu đầu ngành là FPT (-3.02%), ELC (-4.66%) và VEC (-12.6%). Các nhóm dịch vụ truyền thông và năng lượng cũng giảm hơn 1.5% với những cái tên tiêu biểu như VGI (-1.78%), FOX (-2.92%), YEG (-1.88%); BSR (-2.97%), PVT (-1.37%), PVS (-0.88%) và PVP (-3.6%).
Nhóm bất động sản dù giảm 0.5% với sức ép lớn từ VIC (-1.1%), phần còn lại của ngành vẫn ghi nhận diễn biến khởi sắc trên diện rộng, nổi bật là NVL tăng trần, DXG (+1.46%), CEO (+4.04%), PDR (+1.8%), KDH (+1.13%), DIG (+1.08%), TCH (+2.38%), IDC (+1.72%) và HDC (+1.2%).
Trong khi đó, nhóm tài chính dẫn đầu thị trường với mức tăng 0.36%, nhờ lực cầu tập trung tại HDB (+3.94%), VIX (+3.1%), VPB (+1.49%), TCB (+1.41%) và CTG (+1.03%). Dù vậy, diễn biến trong nhóm vẫn khá phân hóa khi nhiều mã điều chỉnh hơn 1% như MSB, HCM, VIB, VCK, TPB, BVH, SSB và NAB.
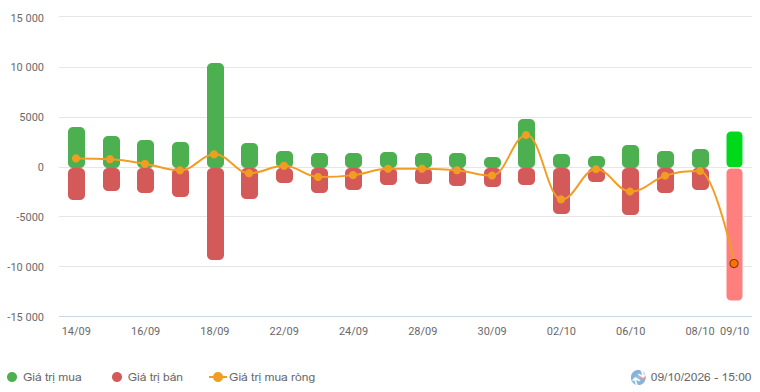
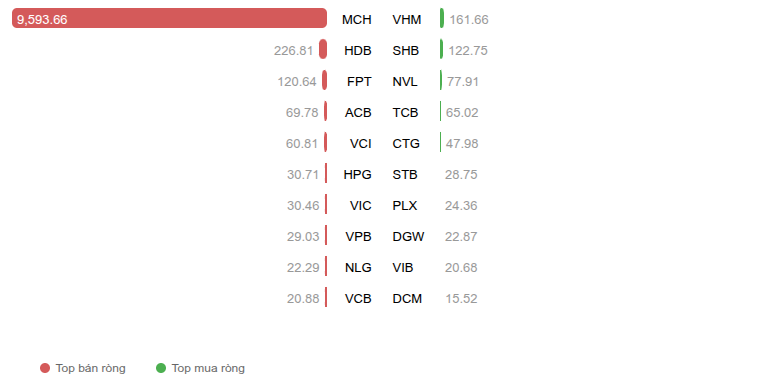
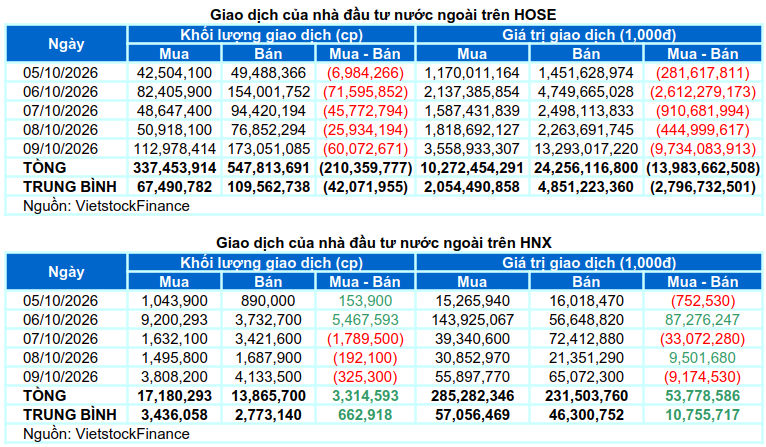
Nhà đầu tư nước ngoài bán ròng với giá trị khoảng 14 ngàn tỷ đồng trên cả hai sàn trong tuần qua. Trong đó, khối ngoại bán ròng gần 14 ngàn tỷ đồng trên sàn HOSE nhưng mua ròng gần 54 tỷ đồng trên sàn HNX.
Giá trị giao dịch NĐTNN của HOSE, HNX và UPCOM theo ngày. Đvt: Tỷ đồng
Giá trị giao dịch ròng theo mã cổ phiếu. Đvt: Tỷ đồng
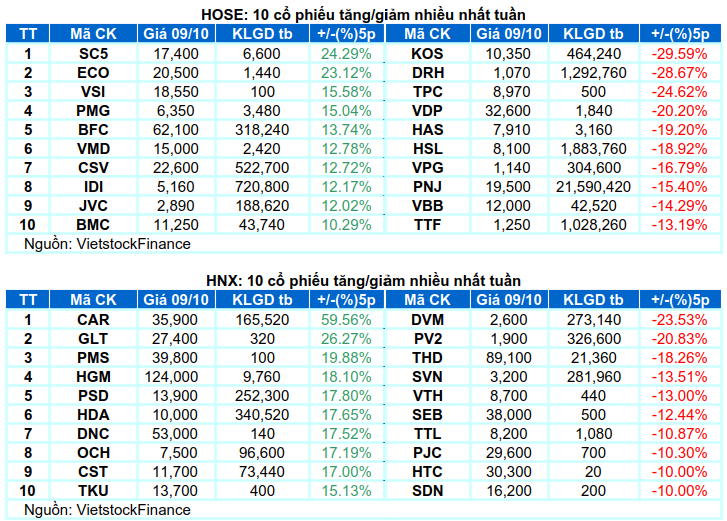
Cổ phiếu tăng tiêu biểu trong tuần qua là BFC
BFC tăng 13.74%: BFC ghi nhận 4/5 phiên tăng giá trong tuần qua. Giá cổ phiếu đã vượt lên trên đường SMA 200 ngày và đang bám sát Upper Band của Bollinger Bands. Triển vọng tích cực được củng cố khi MACD tiếp tục nới rộng khoảng cách với đường signal sau khi vượt lên trên ngưỡng 0.
Cổ phiếu chuẩn bị test lại đỉnh cũ tháng 05/2026 (tương đương vùng 63,000-66,900) trong bối cảnh Stochastic Oscillator đang tiến sâu vào vùng overbought. Đây sẽ là vùng kháng cự đáng chú ý trong các phiên tới.
Cổ phiếu giảm giá mạnh trong tuần qua là DRH
DRH giảm 28.67%: DRH trải qua 5 phiên giảm liên tục trong tuần qua kèm khối lượng giao dịch duy trì trên mức trung bình 20 ngày cho thấy áp lực bán mạnh đang hiện hữu.
Rủi ro ở mức cao khi cổ phiếu đang bám sát Lower Band của Bollinger Bands, đồng thời chỉ báo MACD tiếp tục giảm mạnh sau khi cắt xuống đường signal và ngưỡng 0.
II. THỐNG KÊ THỊ TRƯỜNG CHỨNG KHOÁN TUẦN QUA
Bộ phận Phân tích Kinh tế & Chiến lược Thị trường, Phòng Tư vấn Vietstock