Chủ hãng Vinasoy lãi hơn 1,400 tỷ sau 9 tháng, hé lộ dự án sản xuất Ethanol
Chủ hãng Vinasoy lãi hơn 1,400 tỷ sau 9 tháng, hé lộ dự án sản xuất Ethanol
CTCP Đường Quảng Ngãi (UPCoM: QNS) ghi nhận kết quả kinh doanh khởi sắc trong 9 tháng đầu năm 2026, với động lực chính từ mảng sữa đậu nành. Bên cạnh đó, Doanh nghiệp dự kiến thực hiện dự án Ethanol công suất 60 triệu lít/năm, hướng đến đưa sản phẩm ra thị trường trong giai đoạn 2028-2029.
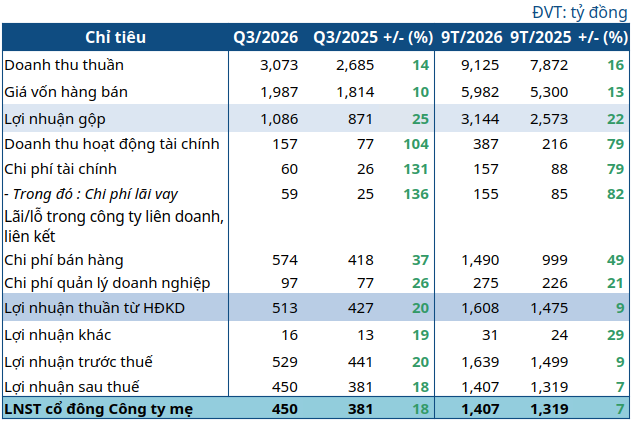
Theo BCTC hợp nhất quý 3/2026, QNS ghi nhận doanh thu 3,073 tỷ đồng, tăng 14% so với cùng kỳ. Giá vốn hàng bán tăng gần 10% lên hơn 1,987 tỷ đồng, thấp hơn tốc độ tăng doanh thu. Nhờ đó, lợi nhuận gộp đạt hơn 1,086 tỷ đồng, tăng gần 25%.
Doanh nghiệp cho biết sản lượng tiêu thụ tăng ở các mảng chủ lực sữa đậu nành, đường và bia. Bên cạnh đó, mảng xuất khẩu bia, bánh kẹo cũng tăng trưởng tích cực nhờ mở rộng mạng lưới phân phối và khai thác hiệu quả kênh bán hàng.
|
Kết quả kinh doanh quý 3 và 9 tháng năm 2026 của QNS
Nguồn: VietstockFinance
|
Doanh thu hoạt động tài chính đạt hơn 157 tỷ đồng, gấp 2 lần cùng kỳ. Chiều ngược lại, chi phí tài chính tăng từ 25 tỷ đồng lên gần 60 tỷ đồng, chủ yếu do chi phí lãi vay tăng từ hơn 25 tỷ đồng lên hơn 59 tỷ đồng. QNS cho biết đã thực hiện chính sách quản trị dòng tiền linh hoạt, số dư và kỳ hạn tiền gửi hợp lý để tối ưu hóa nguồn thu từ lãi tiền gửi. Nhờ đó, hiệu quả tài chính ròng tăng 90% so với cùng kỳ, đóng góp quan trọng vào kết quả lợi nhuận chung.
Chi phí bán hàng ghi nhận gần 574 tỷ đồng, tăng 37%; chi phí quản lý doanh nghiệp gần 97 tỷ đồng, tăng 26%. Theo QNS, mức tăng chi phí bán hàng đến từ hoạt động tiếp thị, quảng cáo, chiết khấu và hỗ trợ kênh phân phối. Các khoản chi này góp phần thúc đẩy sản lượng tiêu thụ và doanh thu thuần, qua đó hỗ trợ tăng trưởng lợi nhuận.
Trong kỳ, lợi nhuận khác đạt 16 tỷ đồng, tăng khoảng 19%. Kết quả, QNS lãi sau thuế gần 450 tỷ đồng, tăng 18%.
Lũy kế 9 tháng đầu năm, doanh thu thuần của QNS đạt hơn 9,125 tỷ đồng, tăng 16% so với cùng kỳ. Lợi nhuận gộp đạt hơn 3,144 tỷ đồng, tăng 22%.
Doanh thu hoạt động tài chính đạt gần 387 tỷ đồng, tăng 79%; trong khi chi phí tài chính tăng từ gần 88 tỷ đồng lên hơn 157 tỷ đồng. Chi phí bán hàng hơn 1,490 tỷ đồng, tăng 49%; chi phí quản lý doanh nghiệp gần 275 tỷ đồng, tăng 21%. Lãi sau thuế đạt hơn 1,407 tỷ đồng, tăng gần 7%.
So với kế hoạch năm 2026 được ĐHĐCĐ thông qua, QNS đã hoàn thành 87% mục tiêu doanh thu và 93% chỉ tiêu lãi sau thuế sau 9 tháng. Với kết quả hiện tại, Doanh nghiệp đang tiến gần mục tiêu lợi nhuận cả năm, trong khi vẫn còn quý 4 để hoàn thành các chỉ tiêu còn lại.
| Tình hình kinh doanh của QNS |
Chia sẻ tại buổi gặp gỡ nhà đầu tư do HSC tổ chức sáng 26/10, ban lãnh đạo QNS cho biết mảng sữa đậu nành tiếp tục đóng góp tích cực vào kết quả kinh doanh. Trong 9 tháng đầu năm, sản lượng tiêu thụ đạt 225 triệu lít, tăng 12% so với cùng kỳ; doanh thu đạt 4,373 tỷ đồng, tăng 22%, trong khi lợi nhuận trước thuế đạt 725 tỷ đồng, tăng 16%.
Theo ông Huỳnh Sơn Hải, Giám đốc Vinasoy, doanh nghiệp đã tung ra khoảng 4 sản phẩm mới trong năm 2026, tập trung vào phân khúc trung và cao cấp. Các dòng sản phẩm này có biên lợi nhuận gộp cao hơn khoảng 3-5% so với các dòng sản phẩm cũ. Trong 6 tháng đầu năm, thị phần sữa đậu nành của Vinasoy tăng khoảng 1-2% so với cùng kỳ và hiện vượt 90%.
Tuy nhiên, chi phí bán hàng của mảng sữa vẫn là yếu tố cần theo dõi. Ban lãnh đạo cho biết sức tiêu thụ của ngành hàng tiêu dùng nhanh (FMCG) còn chậm, sản lượng toàn ngành chưa phục hồi rõ rệt và doanh nghiệp phải tiếp tục đầu tư cho hoạt động bán hàng, khuyến mại để hỗ trợ sản phẩm.
Ở mảng đường, QNS tiêu thụ 188,000 tấn trong 9 tháng, tăng 24%; doanh thu đạt 2,836 tỷ đồng, tăng 8%. Dù vậy, lợi nhuận trước thuế giảm 29% còn 330 tỷ đồng.
Tiết lộ dự án sản xuất Ethanol quy mô 1,700 tỷ đồng
Tại cuộc họp, Tổng Giám đốc Võ Thành Đàng nhận định chu kỳ tăng giá đường mới đã bắt đầu. Theo ông, giá đường thế giới tăng từ khoảng 13 cent/lb vào đầu năm lên 20.3 cent/lb; giá trong nước thường có độ trễ khoảng 6 tháng so với thị trường thế giới. QNS dự kiến sản lượng đường niên vụ 2026-2027 đạt khoảng 230,000-250,000 tấn, song kết quả thực tế vẫn phụ thuộc điều kiện thời tiết và sản lượng mía thu hoạch.
Một kế hoạch đáng chú ý khác là dự án Ethanol với tổng vốn đầu tư dự kiến khoảng 1,700 tỷ đồng, công suất khoảng 60 triệu lít/năm. Theo chia sẻ của ban lãnh đạo, thời gian dự kiến từ khi được chấp thuận chủ trương đầu tư đến khi sản phẩm ra thị trường khoảng 24 tháng, hướng đến niên vụ 2028-2029. QNS đang trao đổi với các đối tác tiềm năng về đầu ra, nhưng chưa ký hợp đồng tiêu thụ chính thức.
Tại ngày 30/09/2026, tổng tài sản của QNS đạt hơn 15,736 tỷ đồng, tăng gần 10% so với đầu năm. Đáng chú ý, tiền và các khoản tương đương tiền ghi nhận hơn 192 tỷ đồng, giảm gần 29%. Trong khi đó, các khoản đầu tư tài chính ngắn hạn đạt hơn 8,734 tỷ đồng, tăng khoảng 7% và chiếm 56% trong cơ cấu tài sản.
Hàng tồn kho đạt gần 1,573 tỷ đồng, tăng 15% so với đầu năm, chủ yếu là thành phẩm (1,000 tỷ đồng). Các khoản phải thu ngắn hạn ghi nhận hơn 1,365 tỷ đồng, tăng khoảng 35%; trong đó, trả trước cho người bán ngắn hạn đạt gần 996 tỷ đồng, gồm chi đầu tư cho người trồng mía hơn 485 tỷ đồng.
Ở tài sản dài hạn, tài sản cố định còn gần 2,835 tỷ đồng, giảm 10%. Ngược lại, chi phí xây dựng cơ bản dở dang tăng mạnh từ hơn 53 tỷ đồng lên gần 774 tỷ đồng, trong đó Dự án NCS NMĐ An Khê lên 25000TMN ghi nhận 579 tỷ đồng.
Về nguồn vốn, nợ phải trả hơn 4,951 tỷ đồng, tăng gần 34% so với đầu năm. Trong đó, nợ ngắn hạn gần 4,798 tỷ đồng; nợ vay ngắn hạn gần 3,183 tỷ đồng, tăng khoảng 25%. Vốn chủ sở hữu đạt hơn 10,785 tỷ đồng, tăng nhẹ so với đầu năm.
Trong 9 tháng đầu năm 2026, dòng tiền thuần từ hoạt động kinh doanh của QNS đạt hơn 1,700 tỷ đồng, tăng khoảng 14% so với cùng kỳ.
Bảo Châu