
4 đợt vốn FTSE và quãng đường còn lại tới chuẩn MSCI
4 đợt vốn FTSE và quãng đường còn lại tới chuẩn MSCI
Thị trường chứng khoán Việt Nam bước vào lộ trình bốn đợt tái cơ cấu danh mục của các quỹ theo bộ chỉ số FTSE, với dòng vốn thụ động ước tính 1.5-2 tỷ USD. Bên cạnh cơ hội đón vốn, các báo cáo trình bày tại Diễn đàn Chứng khoán châu Á (ASF AGM) 2026 ở Hà Nội chỉ ra một số điểm nghẽn mà thị trường cần xử lý để tiến tới chuẩn mới nổi của MSCI.
Lộ trình 4 đợt, kéo dài đến năm 2027
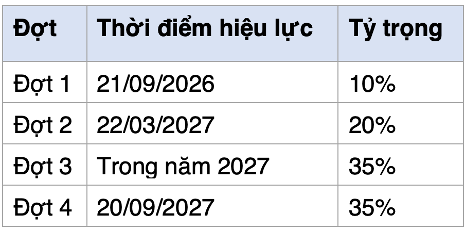
Theo báo cáo thị trường của Hiệp hội Kinh doanh Chứng khoán Việt Nam (VASB) do Công ty Chứng khoán BIDV (BSC) biên soạn, FTSE Russell chấp thuận nâng hạng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp vào tháng 10/2025. Quá trình đưa cổ phiếu Việt Nam vào các chỉ số mới nổi diễn ra theo 4 đợt, mỗi đợt tương ứng một tỷ trọng mục tiêu.
Người viết tổng hợp
|
Việc chia nhỏ tỷ trọng giúp các quỹ chỉ số giải ngân dần, hạn chế cú sốc thanh khoản trong một phiên. Đợt đầu chỉ chiếm 10% tổng tỷ trọng, phần lớn dòng vốn sẽ đến trong năm 2027. Ước tính của BSC cho thấy riêng nhóm quỹ ETF thụ động có thể đưa vào thị trường từ 1.5-2 tỷ USD. Báo cáo cũng thể hiện mức quan tâm của nhà đầu tư quốc tế vượt xa kỳ vọng ban đầu.
Con số 1.5-2 tỷ USD cần được đặt cạnh quy mô hiện tại. Cuối tháng 8/2026, tổng vốn hóa ba sàn HOSE, HNX và UPCoM đạt gần 409.5 tỷ USD, tương đương khoảng 84% GDP năm 2025. Thanh khoản bình quân 8 tháng ước tính 1.01 tỷ USD mỗi phiên. Như vậy, tổng vốn thụ động ước tính chỉ tương đương giá trị giao dịch của chưa đầy hai phiên. Tác động lớn hơn nằm ở tín hiệu, nâng hạng mở cửa cho các quỹ chủ động vốn chỉ được đầu tư vào thị trường mới nổi, nhóm vốn có quy mô lớn hơn nhiều so với quỹ thụ động.
Ai hưởng lợi trước?
Các quỹ theo chỉ số FTSE thường phân bổ vào cổ phiếu vốn hóa lớn, thanh khoản cao và còn dư địa sở hữu cho nhà đầu tư nước ngoài. Vì vậy, nhóm hưởng lợi trực tiếp là các mã đầu ngành đáp ứng đủ ba điều kiện này. Kết quả kinh doanh cũng ủng hộ xu hướng đó. Dữ liệu FiinproX trong báo cáo VASB cho thấy lợi nhuận sau thuế toàn thị trường quý 2/2026 tăng 51.4% so với cùng kỳ. Lợi nhuận nhóm ngân hàng tăng 25.4%, dịch vụ tài chính tăng 40.3%, bất động sản tăng 213.7%.
Nhóm công ty chứng khoán được hưởng lợi gián tiếp qua phí môi giới, lưu ký và dịch vụ cho khách hàng tổ chức nước ngoài. Báo cáo VASB nhắc tới hoạt động thoái vốn và cổ phần hóa như một yếu tố hỗ trợ, vì đây là nguồn cung hàng hóa mới đủ quy mô để các quỹ lớn giải ngân.
Một điểm cần lưu ý là khối ngoại vẫn bán ròng trong năm nay. Nhà đầu tư tổ chức nước ngoài bán ròng hơn 3.7 tỷ USD trong 8 tháng đầu năm. Lực cầu chính đến từ nhà đầu tư cá nhân trong nước, nhóm đang chiếm hơn 99% số tài khoản. Dòng vốn từ nâng hạng vì vậy có thể giúp cân bằng lại cung cầu, nhưng khó đảo chiều xu hướng ngay trong đợt đầu.
Đại diện Hiệp hội Ngành Chứng khoán và Thị trường Tài chính châu Á (ASIFMA), tổ chức đại diện các ngân hàng và định chế tài chính quốc tế tại châu Á – Thái Bình Dương, đánh giá Việt Nam là hình mẫu trong khu vực về chuyển hóa tiềm năng thành kết quả. Trong bài phát biểu tại ASF AGM 2026, CEO ASIFMA Peter Stein nhấn mạnh quá trình phối hợp giữa cơ quan quản lý, thành viên thị trường, ASIFMA và Nhóm Ngân hàng Thế giới/IFC. Quá trình này đã giúp đưa vào vận hành cơ chế không yêu cầu ký quỹ trước (NPF) cho nhà đầu tư tổ chức nước ngoài. Ông dẫn tỷ lệ vòng quay giao dịch 96% để minh họa mức thanh khoản của thị trường.
Theo báo cáo VASB, Ủy ban Chứng khoán Nhà nước (UBCKNN) đã triển khai 9 giải pháp phục vụ mục tiêu nâng hạng, chia thành ba nhóm. Ở nhóm chính sách, các giải pháp gồm cơ chế không yêu cầu ký quỹ trước cho nhà đầu tư tổ chức nước ngoài, duy trì tỷ lệ sở hữu nước ngoài khi công ty chứng khoán mua lại cổ phiếu của nhà đầu tư, và đơn giản hóa yêu cầu công bố thông tin. Về hạ tầng công nghệ, hệ thống giao dịch KRX đã vận hành từ ngày 05/05/2025, cùng hệ thống xử lý giao dịch liên thông (STP) kết nối công ty chứng khoán với ngân hàng lưu ký. Nhóm giải pháp còn lại hướng tới cải thiện trải nghiệm của nhà đầu tư nước ngoài. Ngân hàng Nhà nước sửa quy định để rút gọn thủ tục mở tài khoản, đồng thời một nhóm đối thoại được thành lập giữa cơ quan quản lý, công ty chứng khoán, ngân hàng lưu ký và quỹ đầu tư.
Các bước tiếp theo đã được lên lịch. Mô hình đối tác bù trừ trung tâm (CCP) dự kiến vận hành, với một công ty con của VSDC chuyên trách. Tài khoản giao dịch tổng (OTA) cho phép công ty quản lý quỹ đặt lệnh một lần cho nhiều quỹ. Phiên khớp lệnh liên tục sẽ kéo dài từ 9h15 đến 14h00, tăng thêm một giờ giao dịch. HOSE sẽ tái cấu trúc thành hai bảng Premium và Standard. Công suất KRX được nâng lên 10 triệu lệnh mỗi phiên.
Những điểm nghẽn trên đường tới MSCI
Mục tiêu đến năm 2030 được nêu rõ trong báo cáo VASB: duy trì hạng của FTSE Russell, đồng thời đáp ứng tiêu chí nâng hạng lên thị trường mới nổi của MSCI và thị trường mới nổi tiên tiến của FTSE. Khảo sát thị trường vốn châu Á – Thái Bình Dương 2026 do ASIFMA và KPMG thực hiện nêu góc nhìn từ chính các định chế tài chính quốc tế về những gì còn thiếu.
Trong khảo sát, Việt Nam tăng ba bậc, từ hạng 13 năm 2025 lên hạng 10 về mức độ thuận lợi kinh doanh, với điểm số 6.14. Việt Nam cũng xếp thứ nhất về mức cải thiện tổng hợp so với bình quân giai đoạn 2021-2025. Mức cải thiện lớn nhất nằm ở môi trường hoạt động (1.11 điểm) và phát triển thị trường (0.99 điểm).
Khảo sát chỉ ra ba điểm cản trở, mỗi điểm ứng với một trụ cột đánh giá. Ở trụ cột môi trường pháp lý, rào cản lớn nhất là những hạn chế về sản phẩm và dịch vụ mà các định chế tài chính được phép cung cấp. Với môi trường hoạt động, các định chế quan ngại về tính công bằng và minh bạch trong thực thi pháp luật. Còn ở trụ cột phát triển thị trường, điểm nghẽn nằm ở việc thị trường repo chưa sẵn có.
Ở chiều thuận lợi, các yếu tố được đánh giá cao là chất lượng lao động, tốc độ tăng trưởng kinh tế, mức lạm phát và khung quy định an toàn. Báo cáo của ASIFMA cũng lưu ý quy định về tài sản số tại châu Á còn phân mảnh, và Việt Nam nằm trong nhóm xếp hạng thấp ở hạng mục này.
Các điểm nghẽn trên khớp với danh sách sản phẩm mà UBCKNN đang chuẩn bị. Danh sách gồm vay và cho vay chứng khoán (SBL), bán khống có kiểm soát, giao dịch trong ngày, ký quỹ chứng khoán chờ về và quyền chọn. Báo cáo VASB còn nêu yêu cầu minh bạch hơn lộ trình nới room sở hữu nước ngoài theo ngành, công khai cơ cấu sở hữu theo 7 nhóm nhà đầu tư, và sửa đổi toàn diện Luật Chứng khoán giai đoạn hai.
Cùng với nâng hạng, quy mô và cơ cấu nhà đầu tư của thị trường cũng đang thay đổi. Số tài khoản chứng khoán đạt 13.89 triệu, tương đương khoảng 14% dân số, vượt mục tiêu 11 triệu tài khoản đặt cho năm 2030. Nhà đầu tư nước ngoài chỉ có hơn 52,600 tài khoản, trong đó gần 4,900 là tổ chức. Mục tiêu giai đoạn 2026-2030 là nâng giá trị tài sản đầu tư của nhà đầu tư nước ngoài trên thị trường vốn lên 15% GDP.
Đánh giá của ASIFMA cho thấy dòng vốn quốc tế đang ưu tiên các thị trường có lộ trình cải cách rõ ràng và kênh đối thoại cởi mở với cơ quan quản lý. Với Việt Nam, bốn đợt rót vốn FTSE tạo nền thanh khoản và sự chú ý. Cánh cửa MSCI sẽ phụ thuộc vào tốc độ hoàn thiện các sản phẩm phòng ngừa rủi ro, thị trường repo và tính nhất quán trong thực thi chính sách.
Thu Minh