
Triển vọng nào cho cổ phiếu MSN trong quý 3/2026?
Triển vọng nào cho cổ phiếu MSN trong quý 3/2026?
Kết quả kinh doanh 8 tháng đầu năm 2026 của CTCP Tập đoàn Masan (HOSE: MSN) ghi nhận lợi nhuận tăng vọt, nhờ động lực kép từ hệ điều hành tiêu dùng cốt lõi và mảng vật liệu chiến lược. Sự tăng trưởng này không chỉ minh chứng cho chiến lược kinh doanh hiệu quả mà còn là cơ sở để các định chế tài chính hàng đầu thế giới đồng loạt nâng giá mục tiêu cổ phiếu MSN lên mức hấp dẫn, vượt qua ngưỡng 110,000 đồng/cp.
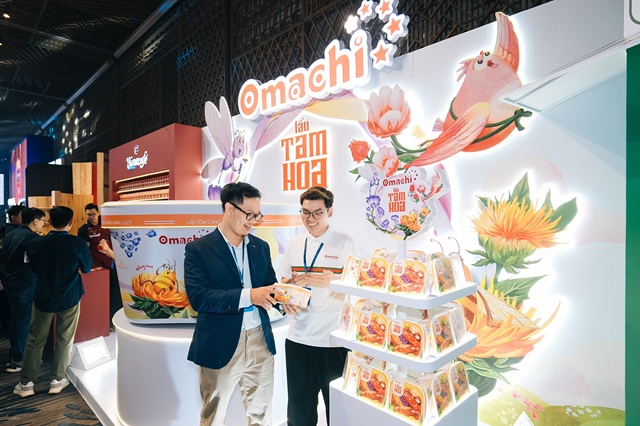
Kết quả kinh doanh vượt trội nhờ 2 "gà đẻ trứng vàng"
Bức tranh tài chính của Masan Group trong 8 tháng đầu năm 2026 đã ghi nhận những chỉ số ấn tượng với doanh thu thuần đạt 77,023 tỷ đồng, đánh dấu mức tăng trưởng 52% so với cùng kỳ năm trước. Hơn thế nữa, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số của Tập đoàn bứt tốc đạt 8,518 tỷ đồng, gấp khoảng 2.2 lần so với cùng kỳ năm trước.
Hệ điều hành tiêu dùng tiếp tục là động lực khi đóng góp 56,123 tỷ đồng doanh thu thuần lũy kế, tăng trưởng 19%. Cụ thể hơn, chuỗi bán lẻ WinCommerce duy trì đà tăng 27% và liên tục mở rộng với 796 cửa hàng mới, trong đó có 618 điểm bán nhắm vào mô hình khu vực nông thôn và 70% thị phần nằm ở thị trường miền Bắc.
Đáng chú ý, công ty con Masan High-Tech Materials (MSR) đã mang lại cú hích khổng lồ khi doanh thu vọt lên 21,013 tỷ đồng, gấp 5.1 lần cùng kỳ nhờ nhu cầu thị trường và mức giá vonfram tích cực.
* Động lực kép từ tiêu dùng và Vonfram: Masan Group tăng trưởng kỷ lục sau 8 tháng
J.P. Morgan nâng giá mục tiêu lên 110,000 đồng/cp nhờ mảng tiêu dùng dẫn dắt
Phản ứng tích cực trước kết quả kinh doanh trên, báo cáo công bố ngày 21/09 của J.P. Morgan đã tiếp tục duy trì khuyến nghị Khả quan (Overweight) cho cổ phiếu MSN và nâng mức giá mục tiêu từ 100,200 đồng/cp lên 110,000 đồng/cp.
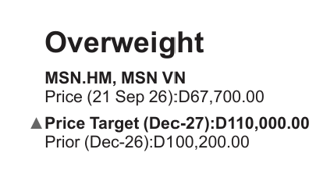
Nguồn: Báo cáo của J.P Morgan
|
J.P. Morgan nhận định kết quả kinh doanh 8 tháng của Masan đã vượt qua mức định hướng vừa được điều chỉnh tăng trước đó, đồng thời dự báo quý 3/2026 sẽ tiếp tục chứng kiến mức lợi nhuận kỷ lục mới. Sự tự tin này được thúc đẩy bởi khoản lợi nhuận lớn từ mảng MSR khi giá vonfram APT tăng gấp 10 lần so với thời điểm đầu năm 2025. Tuy nhiên, J.P. Morgan nhấn mạnh rằng, giá trị cốt lõi bền vững nhất của doanh nghiệp vẫn đến từ danh mục kinh doanh tiêu dùng đang giữ vững đà tăng trưởng doanh thu 2 chữ số. Sự chủ động trong chiến lược mở rộng thị phần, tiếp cận người mua cùng với xu hướng cao cấp hóa sản phẩm đã củng cố năng lực cạnh tranh và tối đa hóa chi tiêu của người tiêu dùng trong hệ sinh thái Masan.
Bằng phương pháp định giá từng phần (SOTP), việc điều chỉnh nâng dự phóng thu nhập trên mỗi cổ phần (EPS) năm 2026 lên tới 93% đã phản ánh những đóng góp tích cực từ cả mảng vật liệu lẫn sức bật của mảng bán lẻ.
HSBC: Động lực từ giá vonfram củng cố mức giá mục tiêu 111,100 đồng/cp
Chia sẻ chung góc nhìn lạc quan về triển vọng mảng tiêu dùng và mức lợi nhuận đột biến từ MSR như J.P. Morgan, các chuyên gia phân tích trong báo cáo ngày 21/09 của HSBC cũng duy trì khuyến nghị Mua đối với cổ phiếu MSN và nâng nhẹ giá mục tiêu từ 110,300 đồng lên 111,100 đồng/cp.
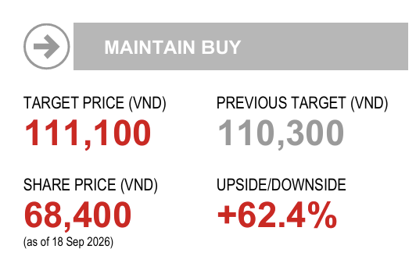
Nguồn: Báo cáo của HSBC
|
Phân tích tác động của giá vonfram thế giới, báo cáo của HSBC chỉ ra rằng dù mặt hàng vonfram APT 88.5% tại châu Âu có điều chỉnh giảm nhẹ trong thời gian gần đây nhưng mặt bằng giá chung vẫn ở mức cao lý tưởng. Nhờ đó, doanh thu 8 tháng đầu năm 2026 của MSR đã vươn lên mức 21,000 tỷ đồng, xấp xỉ với quy mô của toàn bộ Masan Consumer.
Khảo sát sâu hơn về hệ sinh thái tiêu dùng, HSBC nhấn mạnh phân khúc chăm sóc cá nhân và gia đình đang là điểm sáng tăng trưởng nhanh nhất, kết hợp cùng phong độ ổn định mang về doanh thu lớn của các thương hiệu quốc dân như Omachi, Nam Ngư hay Chin-su.
Thông qua phương pháp định giá tương tự là SOTP, HSBC đưa ra mức kỳ vọng tăng giá cổ phiếu lên đến 62.4% so với thị giá hiện tại, một phần còn nhờ vào sự đóng góp từ mức vốn hóa thị trường đang gia tăng của ngân hàng Techcombank, qua đó hoàn thiện bức tranh định giá đầy hứa hẹn, logic và liền mạch cho Tập đoàn Masan.
Trên sàn HOSE, giá cổ phiếu MSN đã bật tăng 8% chỉ trong 2 tháng qua, đang được giao dịch quanh 70,300 đồng/cp (kết phiên sáng 23/9). Thanh khoản bình quân trên 4 triệu đơn vị/ngày.
| Diễn biến giá cổ phiếu MSN 2 tháng qua | ||
Hàn Đông