
Phá đỉnh 88 lần, ngân hàng vẫn chưa có sóng “đủ dài”
Phá đỉnh 88 lần, ngân hàng vẫn chưa có sóng “đủ dài”
10/28 cổ phiếu ngân hàng lập đỉnh mới tính đến hết phiên 23/9 nhưng dòng tiền chưa tạo được một xu hướng tăng đồng thuận trên toàn ngành.
ABB 30 lần phá đỉnh, MSB vừa lập kỷ lục mới
Năm 2026 tiếp tục chứng kiến một diễn biến đáng chú ý ở nhóm cổ phiếu ngân hàng khi nhiều mã liên tục xác lập mức giá cao nhất lịch sử (ATH), nhưng đà tăng khó lan tỏa đồng đều trên toàn ngành.
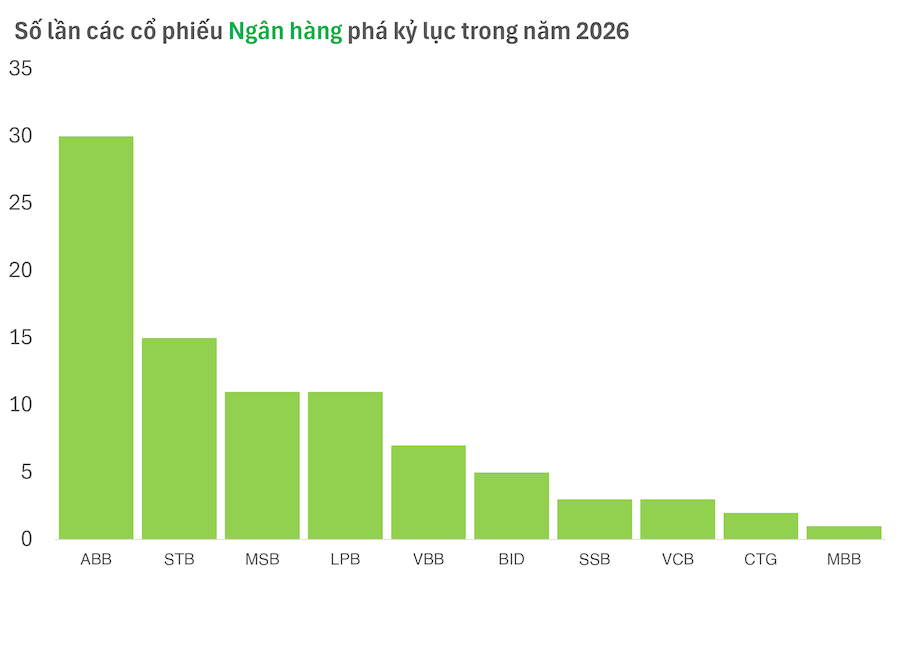
Theo thống kê, trong 28 cổ phiếu ngân hàng được theo dõi, có 10 mã từng lập kỷ lục giá trong năm nay. Đáng chú ý, 6/10 mã thuộc nhóm ngân hàng tư nhân, cho thấy dòng tiền đang tập trung khá rõ vào một số cổ phiếu thay vì tạo thành một nhịp tăng đồng loạt.
Tính đến hết phiên giao dịch 23/09
|
ABB là trường hợp nổi bật nhất với 30 lần phá đỉnh trong năm. STB, sau khi đã có một năm 2025 đáng chú ý, tiếp tục ghi nhận 15 lần lập ATH trong năm nay. MSB và LPB cùng có 11 lần, trong khi VBB có 7 lần.
MSB cũng là trường hợp mới nhất khi cổ phiếu này phá kỷ lục giá trong phiên 23/9.
Còn mã SSB cũng góp mặt với 3 lần lập đỉnh, dù cổ phiếu đang hạ nhiệt sau nhịp tăng nóng từ cuối quý 2.
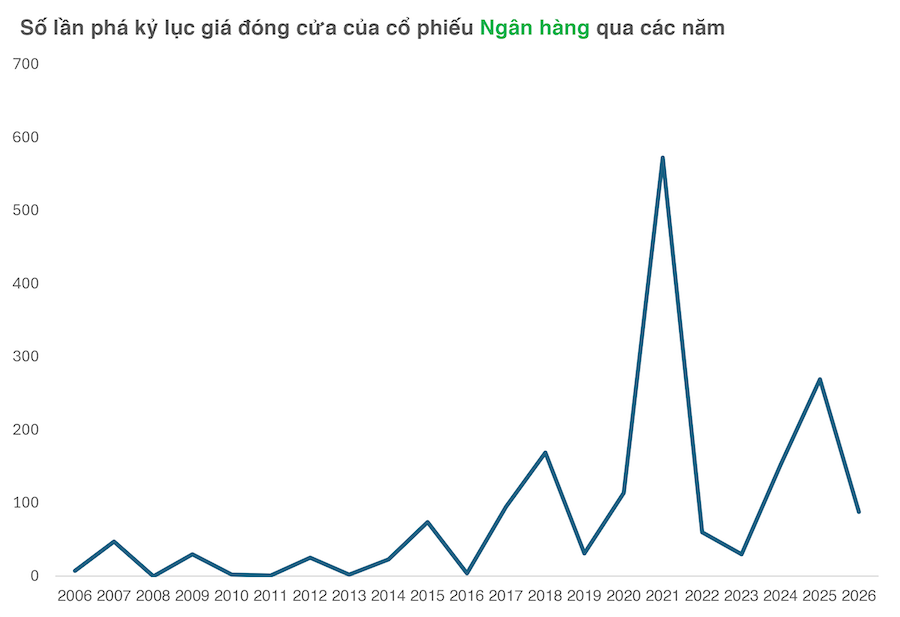
Tính đến hết phiên 23/09, SSB là cổ phiếu tăng mạnh nhất trong nhóm 28 cổ phiếu ngân hàng, với mức tăng 41.59%. ABB đứng kế tiếp với mức tăng 38.33%.
Những con số này cho thấy cấu trúc tăng của nhóm cổ phiếu ngân hàng với độ rộng chưa đủ lớn để tạo ra một xu hướng đồng thuận cho toàn ngành.
Ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng đầu tư CTCP Chứng khoán An Bình (ABS, HOSE: ABW) - đánh giá nhóm cổ phiếu tài chính hiện không phải câu chuyện dễ dàng khi diễn biến giữa các mã có sự khác biệt lớn.
“SHB vẫn giảm trong khi SSB tăng nóng, còn BID, CTG và VCG sau nhịp tăng mạnh đầu năm đã có dấu hiệu hụt hơi”, ông Minh phân tích.
Theo ông Minh, P/B của ngành quanh 1.5-1.6 lần không phải mức định giá đắt, nhưng trong bối cảnh hiện tại vẫn chưa có cơ sở đủ rõ để tạo một con sóng dài. Mặt bằng lãi suất cao là một trong những yếu tố cản trở khả năng hình thành xu hướng tăng bền vững.
NHNN liên tục tháo gỡ, nhưng “nới cách tính” không đồng nghĩa bơm thêm tiền
Trong khi cổ phiếu ngân hàng phân hóa, chính sách tín dụng tiếp tục có những động thái tháo gỡ theo hướng có chọn lọc.
Ngày 16/9/2026, Ngân hàng Nhà nước ban hành Công văn 8509/NHNN-CSTT. Theo đó, từ 1/1 đến hết 31/12/2026, các tổ chức tín dụng nằm trong danh sách đính kèm không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ bất động sản khi kiểm soát mức tăng trưởng tín dụng bất động sản.
Chứng khoán TCBS đánh giá đây là bước nới lỏng có chọn lọc thứ 3 trong năm, sau các chính sách liên quan nhà ở xã hội - khu công nghiệp và 18 dự án trọng điểm.
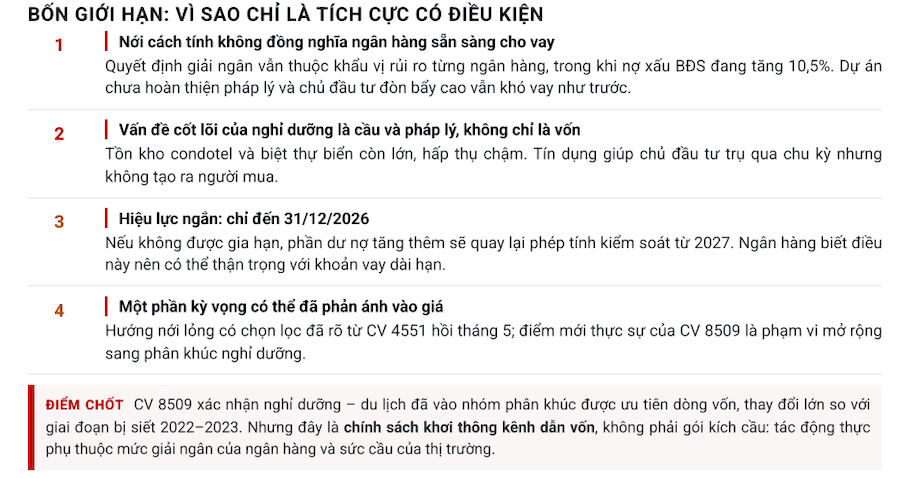
Tuy nhiên, điểm đáng chú ý là công văn này nới cách tính chứ không tạo thêm hạn mức tín dụng. Tổng hạn mức tín dụng của từng ngân hàng vẫn giữ nguyên, trong khi việc giải ngân thực tế phụ thuộc vào khẩu vị rủi ro và khả năng phân bổ vốn của từng tổ chức tín dụng.
Theo TCBS, nhóm được hưởng lợi trước tiên là VPL, CEO, NVL, sau đó đến các doanh nghiệp bất động sản đa ngành có cấu phần nghỉ dưỡng và cuối cùng mới là các ngân hàng thuộc danh sách áp dụng.
Nguồn: TCBS
|
Một biến số khác nằm ở chính danh sách các tổ chức tín dụng được áp dụng. Danh sách này chưa được công bố kèm công văn. Mốc tham chiếu gần nhất là Công văn 4551 ngày 29/5-2026 với 25 tổ chức tín dụng, trong đó có TCB, SHB, MSB, VIB, STB, TPB nhưng không có Vietcombank, VPBank, MB và HDBank.
Thời gian hiệu lực cũng không còn dài khi chính sách chỉ áp dụng đến hết năm 2026. Dư nợ phát sinh từ đầu năm được hưởng cơ chế này, nhưng từ nay đến cuối năm chỉ còn khoảng 3.5 tháng để kiểm chứng mức độ giải ngân thực tế. Vì vậy, câu hỏi lớn hơn sẽ là cơ chế này có được kéo dài sang năm 2027 hay không.
Dòng vốn được “bẻ lái”, nhưng cổ phiếu cần thêm chất xúc tác
Theo TCBS, nhà đầu tư không nên đồng nhất việc mở thêm kênh tiếp cận vốn với sự cải thiện ngay lập tức về kết quả kinh doanh. Tác động thực tế sẽ phụ thuộc vào tiến độ giải ngân và triển khai dự án.
Đối với ngân hàng, chính sách cũng mang tính hai mặt. Việc có thêm dư địa cho vay có thể hỗ trợ tăng trưởng tín dụng, nhưng đi cùng là rủi ro chất lượng tài sản khi nợ xấu bất động sản đang tăng 10.5%.
Trong khi đó, cầu hấp thụ yếu và những vấn đề pháp lý liên quan condotel chưa được giải quyết hoàn toàn khiến tín dụng rẻ chưa chắc lập tức chuyển thành nhu cầu mua thực tế.
Ở góc nhìn rộng hơn, ông Nguyễn Thế Minh cho rằng đây là hướng tháo gỡ cần thiết khi dòng tiền đầu cơ thời gian qua có xu hướng tập trung vào nhà ở, góp phần đẩy mặt bằng giá lên cao.
Theo ông Minh, việc mở thêm kênh vốn cho các doanh nghiệp nghỉ dưỡng, khách sạn vừa giúp nhóm này có thêm nguồn lực hoạt động, vừa có thể góp phần chuyển hướng dòng tiền khỏi phân khúc nhà ở.
Với doanh nghiệp bất động sản, ông Minh cho rằng các chủ đầu tư có thể tiếp tục thay đổi cách thức triển khai dự án, tăng cường chuyển nhượng hoặc hợp tác với những đối tác có tiềm lực thay vì tự gánh toàn bộ nguồn vốn. Trường hợp Phát Đạt bắt tay với Lotte tại Lotte Eco Smart City Thủ Thiêm, cùng sự tham gia tài trợ vốn của MBBank, là một ví dụ được ông dẫn chứng.
Trong bối cảnh đó, ông Minh dự báo “các doanh nghiệp có thể tiếp tục ghi nhận doanh thu từ hoạt động tài chính, trong khi dòng tiền cuối năm được kỳ vọng cải thiện hơn”.
Quân Mai