
Lạm phát 8 tháng đầu năm 2026
Lạm phát 8 tháng đầu năm 2026
Cục Thống kê công bố CPI bình quân 8 tháng năm 2026 tăng 4.45% so với cùng kỳ, vẫn nằm trong mục tiêu khoảng 4.5%. Nhưng bóc tách số liệu theo từng tháng, bức tranh khác hẳn thông điệp lạm phát trong tầm kiểm soát.
Ba tháng liền giá gần như đứng yên, nhưng lạm phát vẫn giảm
Có hai cách đọc CPI. Cách thứ nhất là so với cùng kỳ năm trước, tức lấy giá tháng này chia cho giá tháng đó của năm ngoái. Cách thứ hai là so với tháng 12 của năm liền trước, tức đo xem mặt bằng giá thực tế đã tăng bao nhiêu kể từ đầu năm. Cách thứ hai mới cho biết túi tiền người dân thực sự bị bào mòn ra sao trong năm.
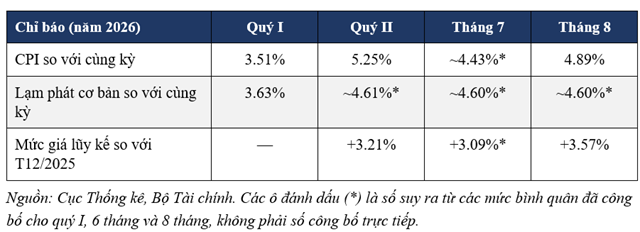
So với tháng 12/2025, chỉ số giá tháng 5/2026 đứng ở mức tăng 3.61%. Ba tháng sau, tháng 8/2026 đứng ở mức tăng 3.57%. Mặt bằng giá cuối tháng 8 thấp hơn cuối tháng 5 đúng 4 điểm cơ bản. Ba tháng, giá cả trong nền kinh tế gần như không nhúc nhích.
Cũng trong ba tháng đó, chỉ số so với cùng kỳ lại giảm mạnh, từ 5.60% của tháng 5 xuống 4.89% của tháng 8.
Lý do nằm ở nền so sánh. Giá cả giai đoạn tháng 6 đến tháng 8 năm 2025 tăng nhanh hơn, nên mẫu số của phép chia dâng lên và tỷ lệ tự động nhỏ đi. Toàn bộ 71 điểm cơ bản hạ nhiệt lạm phát của quý III đến từ phép chia, không đến từ việc bất kỳ mặt hàng nào rẻ đi.
Khi CPI tháng 6 giảm 0.39% và tháng 7 giảm 0.12%, thị trường đọc đó là dấu hiệu áp lực giá đã qua đỉnh. Số liệu nói ngược lại: hai tháng giảm ấy chỉ vừa đủ để trả lại phần tăng của tháng 5, rồi tháng 8 lấy lại toàn bộ chỉ trong một nhịp.
Phần lõi của lạm phát đã đứng yên ở mức 4.6% suốt năm tháng
Lạm phát cơ bản là chỉ số đã loại bỏ lương thực, thực phẩm, năng lượng và các mặt hàng do Nhà nước quản lý giá như y tế, giáo dục. Nó cho biết áp lực giá đã ngấm vào phần cứng của nền kinh tế đến đâu, không còn phụ thuộc vào biến động ngắn hạn của giá xăng hay giá rau.
Cục Thống kê công bố ba mốc: quý 1 tăng 3.63%, bình quân 6 tháng tăng 4.12%, bình quân 8 tháng tăng 4.24%. Bóc tách ba mốc này, lạm phát cơ bản quý 2 đạt khoảng 4.61% và giai đoạn tháng 7 đến tháng 8 đạt khoảng 4.60%. Năm tháng liên tiếp, con số này gần như bất động.
Trong một cú sốc giá xăng dầu thông thường, lạm phát cơ bản đi sau và nằm thấp hơn lạm phát tổng thể, vì cú sốc chưa kịp lan sang các mặt hàng khác. Năm 2026 thì khác. Phần lõi leo lên 4.6% ngay trong quý 2 rồi nằm im, kể cả khi lạm phát tổng thể rơi từ 5.60% xuống 4.43%. Cú sốc năng lượng quý 1 đã ngấm xong vào cấu trúc giá. Phần dao động phía trên chỉ là giá xăng dầu chạy quanh một cái sàn cứng.
Một rổ hàng nhưng hai nền kinh tế đi ngược chiều
Trong tháng 8/2026, nhóm giao thông tăng 4.09% so với tháng trước, làm CPI chung tăng 0.41 điểm phần trăm trên tổng mức tăng 0.47%. Riêng xăng dầu và vận tải chiếm 87% toàn bộ mức tăng. Mười nhóm hàng còn lại cộng lại chỉ đóng góp 0,06 điểm phần trăm. Nguyên nhân là giá dầu diesel tăng 22.15% và giá xăng tăng 9.53%.
Ở chiều ngược lại, nhóm hàng ăn và dịch vụ ăn uống giảm 0.03%. Nhóm này chiếm khoảng một phần ba rổ hàng CPI, là nhóm nặng ký nhất. Trong đó thực phẩm giảm 0.05%, lương thực giảm 0.04%.
Chi tiết khó giải thích nhất nằm sâu hơn một tầng. Ăn uống ngoài gia đình chỉ tăng 0.01%. Quán ăn, nhà hàng và hàng quán vỉa hè là nơi chi phí vận chuyển, gas và nguyên liệu ngấm vào giá bán nhanh nhất. Trong một tháng dầu diesel tăng hơn 22%, giá một bữa ăn ngoài chỉ nhích 1 phần vạn.
Nguyên nhân này có thể do độ trễ truyền dẫn còn 3 đến 6 tháng phía trước, nghĩa là một đợt tăng giá vòng hai đang chờ ở quý 4. Hoặc cách thu thập giá dịch vụ ăn uống đang phản ứng quá chậm so với thực tế thị trường.
Ba lớp đệm giữ con số đẹp đều là biến số ngắn hạn
Thứ nhất là chu kỳ nông nghiệp. Vụ Hè Thu bội thu, giá gạo xuất khẩu giảm sâu nhiều tháng liền. Đây là giảm phát thật, có lợi cho người tiêu dùng, nhưng nó là hàm số của mùa vụ và giá gạo thế giới, không phải kết quả của điều hành tiền tệ.
Thứ hai là tỷ giá. Chỉ số giá đô la Mỹ trong nước tháng 8/2026 giảm 0.38% so với tháng 12/2025 và giảm 0,36% so với cùng kỳ. Bình quân 8 tháng chỉ tăng 1.31%, đã hạ từ mức 1.75% của bình quân 6 tháng. Đồng VND đang lên giá so với USD. Điều đó có nghĩa toàn bộ lạm phát năm nay đến từ giá hàng hóa thế giới, không một điểm cơ bản nào đến từ tỷ giá. Kênh nhập khẩu lạm phát qua tiền tệ hiện đang tắt, và chính nó đang gánh phần chênh giữa 4.45% và mục tiêu 4.5%.
Thứ ba là quỹ bình ổn và thuế xăng dầu. Giá dầu Brent đạt đỉnh khoảng 123 USD/thùng cuối tháng 3/2026 rồi giảm dần, nhưng hai tháng giảm giá chỉ kéo CPI xuống tổng cộng 0.51%. Một tháng giá quay đầu tăng, CPI bật lên ngay 0.47%.
Còn một lớp nữa nằm hoàn toàn ngoài rổ hàng. Chỉ số giá vàng bình quân 8 tháng tăng 46.98% so với cùng kỳ, nhưng riêng tháng 8 đã giảm 6.27% so với tháng 12/2025. Vàng và ngoại tệ được Cục Thống kê công bố tách rời, không tính vào CPI. Kết quả là hai kênh giữ tiền truyền thống của hộ gia đình Việt Nam đều cho lợi suất danh nghĩa âm tính từ đầu năm, trong khi giá tiêu dùng tăng 3.57%.
Bốn tháng còn lại gần như không còn dư địa
Mục tiêu kiểm soát lạm phát năm 2026 ở mức khoảng 4.5%. Bộ Tài chính xây dựng ba kịch bản trong khoảng 3.6% đến 4.6%. Với bình quân 8 tháng là 4.45%, để cả năm dừng lại ở 4.5% thì bình quân bốn tháng cuối phải từ 4.60% trở xuống. Tháng 8 là 4.89% và đang tăng tốc trở lại theo giá nhiên liệu.
Con số quan trọng hơn là tốc độ chạy trong năm. Mặt bằng giá đã tăng 3.57% chỉ trong tám tháng, tương đương khoảng 5.40% nếu quy đổi ra cả năm. Mức bình quân 4.45% là số liệu của gương chiếu hậu, được kéo xuống nhờ một quý 1 chỉ tăng 3.51%, thuộc về một môi trường giá không còn tồn tại. Tốc độ thật của nền kinh tế hiện nay là 5.4%, và đó cũng là mức sẽ được chuyển sang năm 2027 trước khi có bất kỳ cú sốc mới nào.
Ba lớp đệm đang được sử dụng đồng thời ở cường độ tối đa để giữ một con số bình quân đẹp, và cả ba đều mang tính chu kỳ. Khi lớp thứ nhất hết mùa vụ, lớp thứ hai đảo chiều theo đồng USD và lớp thứ ba cạn dư địa tài khóa, mặt bằng 4.6% của phần lõi sẽ là điểm xuất phát chứ không phải điểm đến.
Chu Tuấn Phong